
Die Rendite der 10-jährigen US-Staatsanleihen erreicht ein 24-Jahreshoch und drückt den Goldpreis, doch laut Strategen bleibt die langfristige Wertbeständigkeit von Gold unerschüttert.

汇通网10月6日讯—— Die Rendite der 10-jährigen US-Staatsanleihen ist auf 5,32 % gestiegen und hat damit ein 24-Jahreshoch erreicht. Die Erträge von festverzinslichen Produkten steigen, was kurzfristig den Spotpreis von Gold unter Druck setzt. Michael Khouw, Chefstratege von YieldMax, ist der Ansicht, dass hohe Zinssätze einen Substitutionseffekt bei Vermögenswerten bewirken, aber die grundlegende Logik des Werterhalts von Gold bleibt unverändert. Die Inflation ist anhaltend, die Ursache liegt in den US-Haushaltsproblemen. Rückgänge beim Goldpreis und die sinkende Volatilität könnten langfristiges Kapital anziehen, Gold bleibt weiterhin ein hochwertiges Instrument zur Diversifizierung von Vermögen.
Am 1. Oktober stieg die Rendite der 10-jährigen US-Staatsanleihen auf 5,358 % und erreichte damit den höchsten Stand seit 24 Jahren. Da Bargeld und festverzinsliche Produkte attraktive Renditen bieten, steigen die Anleiherenditen und stehen in direkter Konkurrenz zu Gold. Dennoch betonen Marktstrategen, dass die anhaltende Inflation die Kaufkraft von Fiatwährungen erodiert und die grundlegende Logik für eine Goldallokation weiterhin gilt.
Hoch rentierende Vermögenswerte lenken Kapital um, kurzfristig Druck auf den Goldpreis
Michael Khouw, Chefstratege von YieldMax, erklärt, dass hohe Zinssätze Gold kurzfristig unter Druck setzen, da Investoren durch ihr Kapital stabile Erträge erzielen können, wodurch die Attraktivität von Gold abnimmt. Er sagt: „Der Druck auf den Goldpreis überrascht nicht. Wenn die Zinssätze ein bestimmtes Niveau erreichen, berechnen Investoren nicht unbedingt die tatsächliche Rendite, aber dies wird letztlich einen negativen Einfluss auf Sachwerte haben.“
Khouw erklärt, Investoren müssten die inflationsbereinigte Rendite nicht exakt berechnen, um die Attraktivität hoch rentierender Vermögenswerte zu spüren. Geldmarktkonten und andere liquide Produkte bieten aktuell rund 5 % Rendite, was für Investoren mit Liquiditätsbedarf besonders attraktiv ist. Er sagt: „Sobald Zinssätze reale Werte bieten, entsteht ein Substitutionseffekt, unabhängig davon, ob Investoren ihre Rendite detailliert kalkulieren.“
Inflation bleibt langfristig bestehen, das Fundament des Werterhalts von Gold bleibt unverändert
Aus seiner Sicht wird die Konkurrenz durch festverzinsliche Produkte den Grund für eine Goldallokation nicht beseitigen. Investoren kaufen Edelmetalle, weil ihnen klar ist, dass die Kaufkraft von Fiatwährungen langfristig abnimmt; die Inflation wirkt wie eine versteckte Steuer auf Ersparnisse. Daraus entsteht eine Nachfrage nach Sachwerten, die den Wert erhalten. Er sagt: „Investoren erwerben Gold, weil der US-Dollar und andere Fiatwährungen kein Wertaufbewahrungsmittel sind und ihre Kaufkraft stetig verwässert wird. Sie merken, dass sie kontinuierlich Kaufkraft verlieren und möchten mit Sachwerten einen Hedge aufbauen.“
Khouw fügt hinzu, dass die aktuelle Zinsanhebung eigentlich eine Korrektur des zuvor verzögerten politischen Handelns darstellt, das das Marktgleichgewicht gestört hat. Schon vor Jahren zeigte die Inflation ihre Beständigkeit, aber die Entscheidungsträger gingen davon aus, dass Preissteigerungen nur temporär seien. Die aktuelle Preisentwicklung ist bereits strukturell verändert, und das Inflationsniveau wird künftig höher sein als vom Markt erwartet. Er sagt: „Bereits vor fünf Jahren gab es genügend Belege für die tatsächliche Existenz von Inflation, vor vier Jahren behauptete die Regierung weiterhin, Inflation sei nur ein temporäres Phänomen. Es ist sehr unwahrscheinlich, dass das neue Inflationsumfeld unter 2 % fällt – wahrscheinlich bleibt es über 3 %. Der Markt beginnt, diese Realität einzupreisen, der Goldpreis fällt daher, aber das zugrunde liegende Kernproblem bleibt unverändert.“
Haushaltsprobleme als Ursache, Gold bleibt hochwertige Diversifikationsanlage
Obwohl die hohen Renditen der US-Staatsanleihen die Inflationssorgen des Marktes widerspiegeln, sieht Khouw einen tiefer liegenden Haushaltsnotstand hinter den hohen Staatsanleihezinsen. Geldpolitik reagiert eher passiv auf den Inflationsdruck, die eigentlichen Ursachen liegen in den staatlichen Ausgaben und der Haushaltspolitik. Erst eine deutliche Verbesserung der US-Haushaltslage würde auch Änderungen bei Inflation und Zinsausblick bringen; ohne eine Anpassung bleibt der Inflationsdruck bestehen.
Ebenso betont er, dass die jüngste Korrektur des Goldpreises und die Rückkehr der Volatilität zur Normalität langfristige Investoren erneut auf den Goldmarkt aufmerksam machen. Gold war nie eine hoch volatile Spekulationsanlage; ein stabiler Trend begünstigt die langfristige Rückkehr von Kapital in den Edelmetallbereich.
Die Portfolios von YieldMax setzen weiterhin auf Edelmetalle und Minenaktien und nutzen sie als wichtige Werkzeuge zur Diversifizierung. Er sagt: „
Fazit
Zusammenfassend: Kurzfristig drückt der Substitutionseffekt durch hohe US-Anleiherenditen den Goldpreis, Kapital fließt in hoch rentierende festverzinsliche Produkte. Doch strukturelle Inflation und die anhaltende Haushaltsproblematik in den USA schwächen die Kaufkraft von Fiatwährungen kontinuierlich, der langfristige Wert von Gold als Hedge gegen Wertverlust und zur Diversifizierung bleibt unverändert. Die kurzfristige Korrektur könnte im Gegenteil langfristige Investments anziehen.
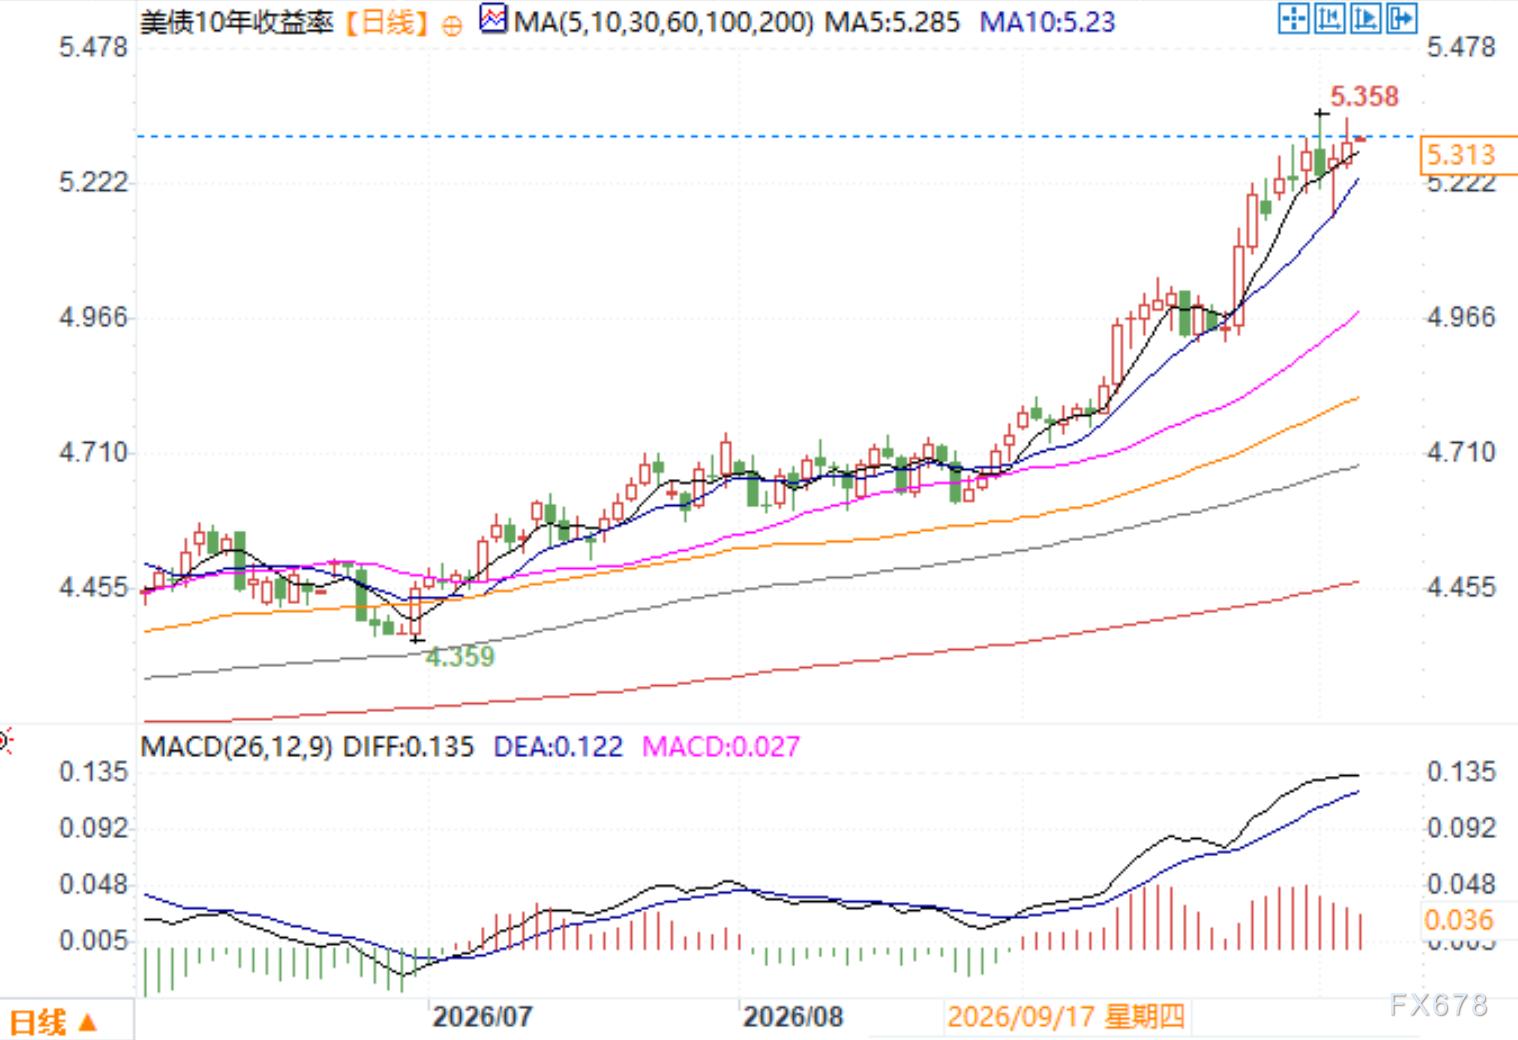
Tagesschart der Rendite 10-jähriger US-Staatsanleihen, Quelle: Easy Exchange
Ost-Zeit-Zone, 6. Oktober, 9:34 Uhr, Rendite 10-jähriger US-Staatsanleihen bei 5,313 %
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


