
Falken können die Zinssätze nicht anheben, die UN verringert den geopolitischen Aufschlag, der reale Zinssatz erreicht seinen Höhepunkt

KINGFIN Nachrichten vom 22. September—— Gold könnte eine volatile Bodenbildungsphase einleiten
Am 22. September während der europäischen und amerikanischen Handelszeiten sorgte die UN-Generalversammlung für eine marginale Entspannung der globalen geopolitischen Risiken; der geopolitische Inflationsaufschlag ging zurück, Spot-Gold drehte nach einem Rücksetzer und zeigte Widerstandsfähigkeit am Markt.
In vorherigen Artikeln wurde bereits betont, dass mit dem Auspreisung der IRP (Inflationsrisiko-Prämie, d.h. breite Inflationserwartung entspricht der tatsächlichen Inflationserwartung plus IRP-Aufschlag) der TIPS aktuell nahezu identisch mit dem realen Zinssatz als ein guter Beobachtungspunkt sind. Nach Berechnung liegt die 10-jährige Forward-Inflation fest bei etwa 2,33%.
Der reale Zinssatz entspricht dem Nominalzinssatz minus der Inflationserwartung. Bei einer Forward-Inflation von 2,33% ist ein Absinken der Inflationserwartungen nahezu ausgeschlossen. Der Nominalzins wird gleichzeitig durch die hohe Zinsenbelastung für die Realwirtschaft und die hohe Staatsverschuldung limitiert. Dies führt dazu, dass die realen Zinssätze kaum noch steigen können, haben bereits das Top gebildet, weshalb Goldpreise voraussichtlich das einseitige Abwärtsszenario verlassen und in ein entscheidendes Fenster für eine Bodenbildung eintreten.
US-Notenbankmitglieder geben gehäuft hawkische Signale: Fokussierung auf endogene Inflation und Endnachfrage
In letzter Zeit sendeten St. Louis-Fed-Präsident Musalem und Chicago-Fed-Präsident Goolsbee konzentrierte Hawk-Signale.
Sie betonten, dass die aktuellen Inflationsimpulse von externen geopolitischen und Energie-Schocks zu einer von der Überhitzung der US-Nachfrage getriebenen endogenen Inflation im Dienstleistungssektor und bei raffinierten Ölen übergegangen sind. Die Zinserhöhungen richten sich somit nicht gegen einmalige Energieschocks, sondern gegen die beginnende Ausbreitung der Inflation.
Trotz Besent’s Energie-Strategie zur Begrenzung upstream Rohöl, führte die fehlende Raffineriekapazität zu hohen Crack-Spreads bei raffinierten Ölen, woraus eine starke Endinflation entsteht.
Daher orientiert sich die Fed-Politik vollständig an der Inflationsbekämpfung, hält an einer restriktiven Haltung fest und behält einen schrittweisen Zinserhöhungs-Spielraum bei, unbeeindruckt von Rufen nach Zinssenkungen am Markt.
BESENT-Top-Down-Steuerung: IRP-Prämie schrumpft, Gold-Unterbau wird gefestigt
Der Kernwandel am Markt liegt in der makroökonomischen Steuerung von Besent: Einerseits Umsetzung der Offenhaltung der Straße von Hormus, Stabilisierung des Rohölangebots; andererseits starkes Management der Finanzierungserwartungen auf der Fiskalebene, wodurch die Risikoprämie für das Hedging gegen Inflationsausbrüche (IRP) deutlich reduziert wurde.
Zwar wurde die endogene Inflation nicht eliminiert, aber das Aufwärtspotenzial des realen TIPS-Zinssatzes wurde vollständig begrenzt, wodurch das einseitig negative Szenario für Gold beendet wurde.
Kernpreis-Mechanismus: IRP-Konvergenz und Top-Bildung der realen Zinssätze
Das makroökonomische Preisformel lautet: TIPS-Zinssatz = Nominalzins - echte endogene Inflationserwartung - IRP
Die Fed trägt den Nominalzins auf hohem Niveau, aber Besent sorgt für eine Konvergenz der IRP. Die 10-jährige Forward-Inflation bleibt stabil bei 2,33%. Die tatsächlichen TIPS-Zinsen (ca. 2,68) und die Nominalrendite zeigen gleichzeitig ein Doppeltop im Tageschart, das Aufwärtsmomentum der Zinssätze schwächt sich ab und Golds Abwärtspotenzial wird vollständig begrenzt.
Eine Realwirtschaft mit >2% realen TIPS-Zinsen bedeutet eine sehr hohe echte Finanzierungskosten, was letztlich auf Unternehmensverschuldung, Verbraucherkredite und den Immobilienmarkt durchschlägt und eine echte Beschränkung der makroökonomischen Dynamik bewirkt.
Unhaltbarkeit der Zinszahlungen auf Staatsschulden: Angesichts hoher US-Staatsverschuldung führen hohe nominale und reale Zinssätze zu explosiv steigenden Zinskosten, drängen den Staatshaushalt, und die fiskalische Seite braucht dringend Rückgang der realen Zinsen als Entlastung.
Entwicklungspfad: Kurzfristig ist die Inflationserwartung auf 2,33% fixiert, die US-Notenbank hält wegen der Branchenpersistenz den Nominalzins hoch, der reale TIPS-Zins bleibt kurzfristig träge, was die Goldvolatilität dämpft;
Ausblick:
Aktienwerte im Technologiesektor dürften ebenfalls profitieren, denn unabhängig vom konjunkturellen Verlauf bleibt dies für diese Unternehmen günstig.
Anmerkung: Die 10-jährige Forward-Inflation von 2,33% wurde durch Annahme IRP≈0, Kenntnis der Schlusskurse des 10-jährigen TIPS-Zinses und des 10-jährigen US-Staatsanleihen-Zinses berechnet, sowie deren Differenz.
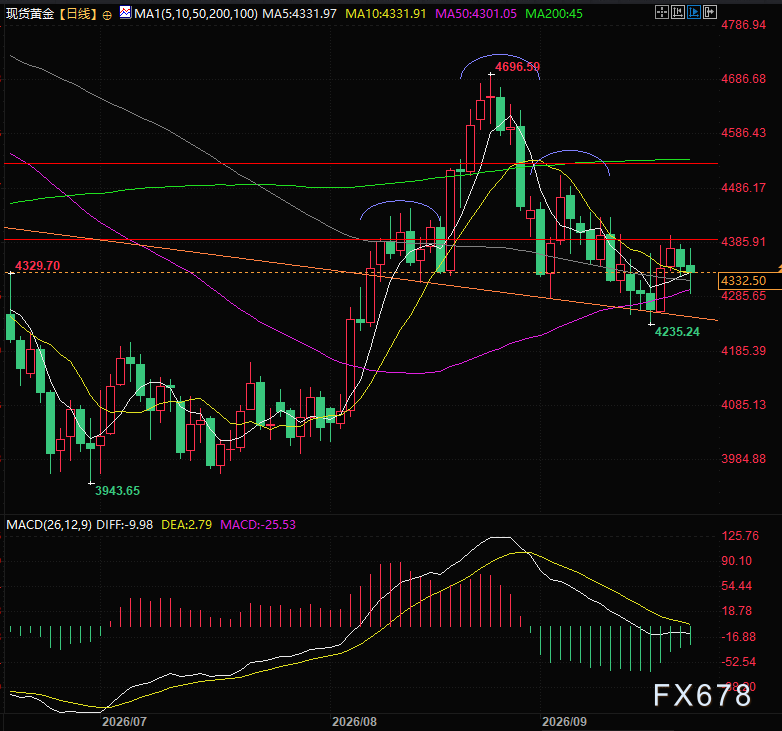
(Tageschart Spot-Gold, Quelle: Easy KINGFIN)
Ost8-Zone 21:57, Spot-Gold aktuell bei 4337 USD/Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Goldman Sachs globaler Ausblick auf die Aktienmärkte: Nächstes Jahr erreicht die KI-Kapitalausgaben ihren Höhepunkt, das Gewinnwachstum erfährt eine „große Verlangsamung“, Cloud-Giganten werden zu „defensiven Assets“.
Die globale Aktienstrategie von Goldman Sachs für 2027 weist darauf hin, dass der KI-Investitionsboom seinen Höhepunkt erreicht und das weltweite Gewinnwachstum deutlich nachlassen wird. Das Gewinnwachstum des S&P 500 wird voraussichtlich von 36 % auf 11 % sinken, während sich der Abschreibungsdruck allmählich bemerkbar macht. Die Bewertungen der Cloud-Giganten sind jedoch auf das 19,7-fache des erwarteten Kurs-Gewinn-Verhältnisses zurückgegangen und liegen damit unterhalb des Sektors für Basiskonsumgüter; sie werden daher als "relativ defensive" Vermögenswerte eingestuft. Goldman Sachs prognostiziert für den S&P 500 ein Kursziel von 8.700 Punkten und empfiehlt eine Übergewichtung in den USA und Japan sowie eine Untergewichtung in Europa.
Mit Nvidia-Aktien im Wert von 135 Milliarden US-Dollar – Wird Jensen Huang sie verkaufen und Gewinne mitnehmen?
Nach dem Ausscheiden von Jensen Huang wird seine Nvidia-Beteiligung von etwa 812 Millionen Aktien im Wert von 135 Milliarden US-Dollar zu einem bedeutenden Druckfaktor auf den Aktienkurs. Ein Verkauf unterliegt rechtlichen und markttechnischen Beschränkungen: Erst nach Offenlegung bisher nicht veröffentlichter negativer Informationen ist ein konformer Verkauf möglich. Zudem entspricht das Volumen etwa dem Gesamtmarktumsatz von sechs Handelstagen, weshalb ein massiver Vermögensverkauf über mehrere Monate gestreckt werden müsste.

Gibt es dieses Jahr noch die traditionelle Weihnachtsrallye an den US-Aktienmärkten?
Nachdem sich der US-Aktienmarkt sowohl technisch als auch hinsichtlich der Positionierung erholt hat, haben Goldman Sachs, Morgan Stanley und JPMorgan nacheinander Signale für eine Jahresendrallye gesendet. Die extremen Positionsliquidationen, die Rückkehr der Bewertungen zum Mittelwert und saisonale Unterstützung bilden gemeinsam die Voraussetzungen für einen Short Squeeze. Allerdings liegt die annualisierte Inflation der globalen Einfuhrpreise im verarbeitenden Gewerbe bei etwa 24 % und hat damit den Höchststand der Pandemie überschritten. Die Inflationsrechnung wird sich im ersten Quartal des kommenden Jahres konzentriert fällig. Goldman Sachs warnt, dass eine Jahresendparty, sobald sie realisiert wird, den zukünftigen Aufwärtsspielraum vorwegnehmen könnte.

Krypto-Preise
Mehr


