
SanDisk steigt um 11 %, Storage- und Chip-Aktien erleben ein Rekordvolumen bei kurzfristigen Optionen – greift der „KI-Aktien-Guru“ wieder ein?

Am Freitag strömten kurzfristige Call-Optionen im Wert von etwa 96 Millionen US-Dollar konzentriert in die vier KI-Chip-Aktien SanDisk, Micron, Intel und Marvell. Während des Handelstages stieg SanDisk zeitweise um 11 %.
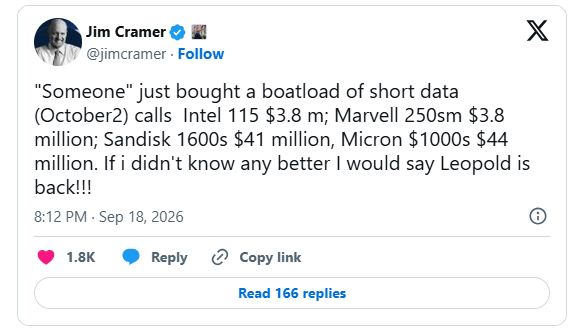
Angesichts dieses "explosiven Volumens" bei kurzfristigen Optionsgeschäften schrieb CNBC-Moderator Jim Cramer auf X: „Sieht aus, als wäre Leopold zurück!“
Wer die Investitionsmöglichkeiten im Bereich globale KI-Rechenleistung und große Modelle verfolgt, kennt Leopold Aschenbrenner sicherlich.
Dieser ehemalige Kernforscher von OpenAI und Gründer des mit viel Aufmerksamkeit gestarteten KI-Hedgefonds Situational Awareness wurde berühmt für den Einsatz extrem hoher Hebel und den massiven Kauf kurzfristiger Call-Optionen auf Halbleiter- und KI-Unternehmen. 2024 startete sein Fonds mit etwa 225 Millionen US-Dollar und wuchs durch hochhebelige KI-Wetten auf rund 45 Milliarden US-Dollar.
Im Juli erlebte der Fonds einen massiven Crash, verlor während der Korrektur im KI-Sektor 67 %, und verkaufte einen Großteil seiner Positionen an Citadel. Die Financial Times bezeichnete dies als den größten Einzelverlust in der Geschichte von Hedgefonds. Dennoch erzielte der Fonds im Jahr einen positiven Ertrag von etwa 80 %.
Ende Juli erklärte Aschenbrenner in einem Brief an die Investoren, dass er "auf einen neuen Kampftag wartet", "notwendige Lehren zieht" und versprach, Investments am offenen Markt "vollständig bezahlt zu verwalten".
Letzte Woche berichtete CNBC, dass der Fonds wieder Optionen auf AMD, Bloom Energy und CoreWeave gekauft hat. Dieses Mal wechseln die Ziele zu Speicher und Chips – den zwei größten Schwerpunkten vor dem Crash.
Die Zusammensetzung der Call-Optionen im Wert von fast 100 Millionen US-Dollar
Laut von ZeroHedge zusammengefassten Intraday-Handelsdaten lauten die Einzelheiten der Call-Optionen mit Verfall am 2. Oktober wie folgt:
- Micron (MU): Ausübungspreis 1000 , etwa 10.000 Kontrakte, Prämien etwa 44 Millionen
- SanDisk (SNDK): Ausübungspreis 1600 , etwa 4.200 Kontrakte, Prämien etwa 41 Millionen
- Intel (INTC): Ausübungspreis 115 , etwa 20.000 Kontrakte, Prämien etwa 7,3 Millionen
- Marvell (MRVL): Ausübungspreis 250 , etwa 3.500 Kontrakte, Prämien etwa 3,85 Millionen
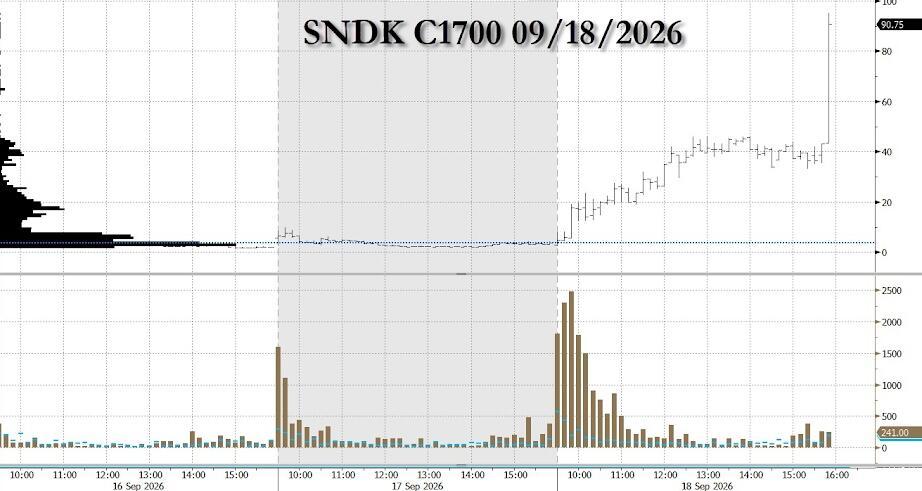
SanDisk notierte zu diesem Zeitpunkt in der Nähe des Ausübungspreises und lag bereits darüber; Micron ca.990, der Ausübungspreis fast am Geld; Intel und Marvell hatten Ausübungspreise, die jeweils leicht über dem aktuellen Preis lagen. Die Wochenhochs von Micron und SanDisk lagen bei1255 und $2354, wobei der aktuelle Kurs von diesen Hochs noch deutlich entfernt ist.
Die Verträge mit zwei Wochen Laufzeit weisen eine sehr hohe Zeitwertverfallrate und eine hohe Gamma-Sensitivität auf, sodass praktisch kein Spielraum für Fehlentscheidungen bleibt.
Cramer bemerkte, dass das Verfallsdatum im Oktober nach dem Bericht zum vierten Quartal von Micron liegt – dieser Bericht beeinflusst traditionell das gesamte Speichersegment. Bereits im August zeigte er sich für diesen Sektor optimistisch, da die Nachfrage nach KI-Datenzentren und Angebotsdisziplin die traditionellen Boom-Bust-Zyklen der Speicherbranche neu gestalten.
Warum der Markt auf den "KI-Gott" verweist
Die SEC-Meldeformulare geben den Käufer noch nicht preis, aber die Marktvermutung hinsichtlich Aschenbrenner ist begründet.
Das offensichtlichste Indiz sind die Ziele selbst. In der Situational Awareness-Meldung für Ende Juni wurden SanDisk mit etwa 5,7 Milliarden US-Dollar und Micron mit etwa 5,6 Milliarden US-Dollar als größte Positionen angegeben. Die Optionsprämien von fast 100 Millionen US-Dollar konzentrieren sich genau auf diese beiden Aktien.
Auch die Handelsstrategie passt. Der Fonds war bekannt für extrem kurzfristige, hochhebelige KI-Wetten, zeitweise mit einem Hebel von bis zu 400 %. Kurzfristige, großvolumige Call-Optionen sind sein Markenzeichen – durch massive Käufe werden Marketmaker zur Gamma-Hedge gezwungen, was die Aktien kurzfristig nach oben treibt.
Auch im Zeitverlauf stimmt es überein. Laut Financial Times vom 11. September hat Aschenbrenner mittels Flex Options wieder Positionen auf AMD, Intel, SK Hynix, SanDisk und CoreWeave aufgebaut. Nomura-Stratege Charlie McElligott bemerkte: Über mehrere Tage flossen insgesamt 315 Millionen US-Dollar Optionsprämien in KI- und Halbleiterwerte, was ein Delta-Exposure von 1,1 Milliarden US-Dollar bot. Zudem beobachtete er, dass die Call-Optionen-Skew von Halbleiter-ETF für die nächsten drei Monate auf historische Höchststände gestiegen war.
Geändertes Instrument, aber gleiches Prinzip
Im Gegensatz zum Juli, als Aschenbrenner auf Total Return Swaps (TRS) großer Investmentbanken wie Goldman Sachs setzte, wird angenommen, dass er diesmal auf vollständig bezahlte Optionen (fully-paid options) umgestiegen ist – der maximale Verlust ist auf die gezahlte Prämie begrenzt, es gibt keine Nachschusspflicht oder Risiko eines Margin-Calls.
Dieser Wechsel hat praktische Gründe. Nach dem Crash beendete JPMorgan die Kreditbeziehung mit dem Fonds, die SEC forderte Informationen von den Banken, die ihn finanzierten, und die Broker, mit denen zuvor zusammengearbeitet wurde, wurden von der US-Justiz untersucht. Die Financial Times berichtete, dass Aschenbrenner nun mit dem auf Technologie spezialisierten Broker Clear Street kooperiert.
Die Strategie hat sich jedoch im Kern nicht geändert. McElligott beobachtete, dass die Trades nach dem Muster „Spot steigt, Volatilität steigt auch“ funktionieren – das erinnert stark an das Marktverhalten vor dem Crash im Juli. Weiterhin entsteht eine konzentrierte, große Position auf illiquiden Momentum-Titeln, mit dem Ziel, eine Kettenreaktion beim Preis auszulösen. Falls das Momentum sich dreht, sind die Prämien verloren und können durch Hebel-Adjustierung nicht kompensiert werden.
Der 13F-Bericht des Fonds für das dritte Quartal wird Mitte November eingereicht; dann kann anhand der Regulierungsdokumente der tatsächliche Käufer dieser Trades bestätigt werden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Übernachtiger US-Aktiencrash: Ein reflexiver Sturm, ausgelöst durch einen „Frühstart“ von 100 Milliarden US-Dollar
Eine massive Verkaufswelle im Wert von Hunderten Milliarden Dollar führte an der Wall Street zu einem „Vorlaufeffekt“, doch gerade diese früh agierenden „Smart Money“-Investoren wurden zum Auslöser einer Massenpanik: Der Nasdaq fiel an einem einzigen Tag um 6,4%, Halbleiter verloren 12% und der vermeintliche „Trade des Jahres“ mit dem Fokus auf KI und Energie kollabierte innerhalb von 48 Stunden. Noch gefährlicher ist, dass der nachgelagerte Verkaufsdruck noch bevorsteht. Der reflexive Sturm besteht darin, dass, wenn alle das gleiche Drehbuch kennen und gleichzeitig danach handeln, das Drehbuch selbst nicht mehr funktioniert.
Die US-Aktien erleiden unter den Turbulenzen der Zwischenwahlen schwere Verluste! Die optimistischen Erwartungen der Wall Street wurden widerlegt, der Verkaufsdruck dürfte kurzfristig schwer abzubauen sein.
Seit mehreren Wochen haben die großen Wall-Street-Handelsinstitutionen behauptet, dass sich die Aktienmärkte nach den US-Midterm-Wahlen wieder erholen würden. Doch die Marktbewegungen am Donnerstag sorgten für eine dramatische Wendung dieser Einschätzung.
Bernstein bewertet Datadog (DDOG.US) Q3-Geschäftsbericht: Starke Ergebnisse, aber die Prognose ist "nicht überraschend", KI-Umsatzschätzung wird nach unten korrigiert.
Bernstein hat das Kursziel für Datadog von 350 US-Dollar auf 273 US-Dollar gesenkt, behält jedoch die Bewertung "Outperform" bei.
Der S&P verlor an einem Tag 2,8 Billionen, BTIG warnt: Das ist nicht der Boden, der echte Ausverkauf beginnt erst jetzt.
Der Chef-Technikstratege von BTIG, Krinsky, warnt, dass der gestrige starke Einbruch an den US-Aktienmärkten nicht das Tief, sondern erst der Anfang ist. Nahezu 70% der S&P 500-Komponenten liegen immer noch über ihrer 200-Tage-Linie, und die hohe Markttiefe bedeutet, dass der Ausverkauf noch lange nicht abgeschlossen ist. Sollten defensive Sektoren wie Gesundheitswesen und Basiskonsumgüter ebenfalls einbrechen, wäre ein tatsächlicher „Fall von Generälen und Soldaten“ erreicht und der S&P könnte direkt auf 7.000 Punkte zusteuern.
Krypto-Preise
Mehr


