Zink erreichte am Donnerstag an der London Metal Exchange (LME) den höchsten Stand seit Juni 2022, da Lagerbestände auf ein Mehrjahrestief sanken und Kürzungen bei der Minenproduktion den physischen Markt weiter verknappten.
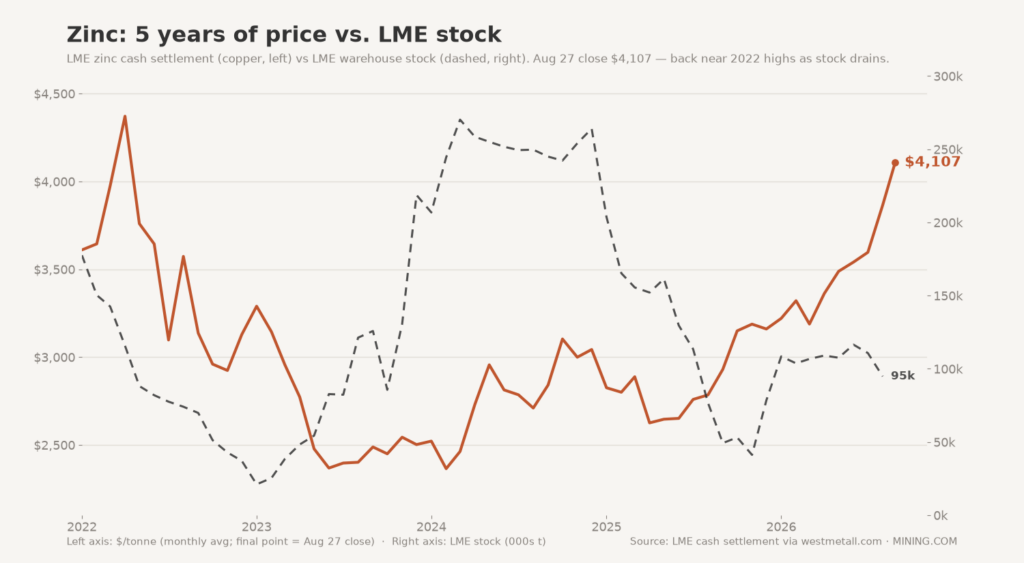
LME-Zink zur Barausgleichung schloss am 27. August bei $4.107 pro Tonne ($1,86 pro Pfund), dem höchsten Stand seit Juni 2022 und einem Anstieg von 55% gegenüber dem Tief von etwa $2.650 Mitte 2025.
Die Lagerbestände in LME-Lagerhäusern sind von etwa 264.000 Tonnen im Dezember 2024 auf rund 95.000 Tonnen gefallen, ein Rückgang von 64%, sodass laut Fastmarkets das verfügbare Metall auf dem niedrigsten Stand seit April 2023 ist.
Physische Verknappung
Der gleichzeitige Rückgang der Lagerbestände und der Anstieg des Preises zeigt eine physische Verknappung, da der Barausgleichspreis steigt und die Lagerbestände sinken – Käufer haben weniger, worauf sie zurückgreifen können.
Die Verknappung konzentriert sich vor allem auf westliche Lagerhäuser. Die Zinkbestände der Shanghai Futures Exchange sind im gleichen Zeitraum gestiegen, in dem die LME-Bestände zurückgegangen sind, wie Reuters berichtete.
Das Global Commodity Team von HSBC prognostiziert einen Rückgang um 2,1% im Jahresvergleich auf 12,5 Millionen Tonnen im Jahr 2026, bedingt durch niedrigere Produktionsmengen in Lateinamerika.
JP Morgan erwartet, dass die Zinkpreise bis 2026 auf einem erhöhten Niveau bleiben, da sich das globale Angebot verknappt und die Nachfrage steigt.
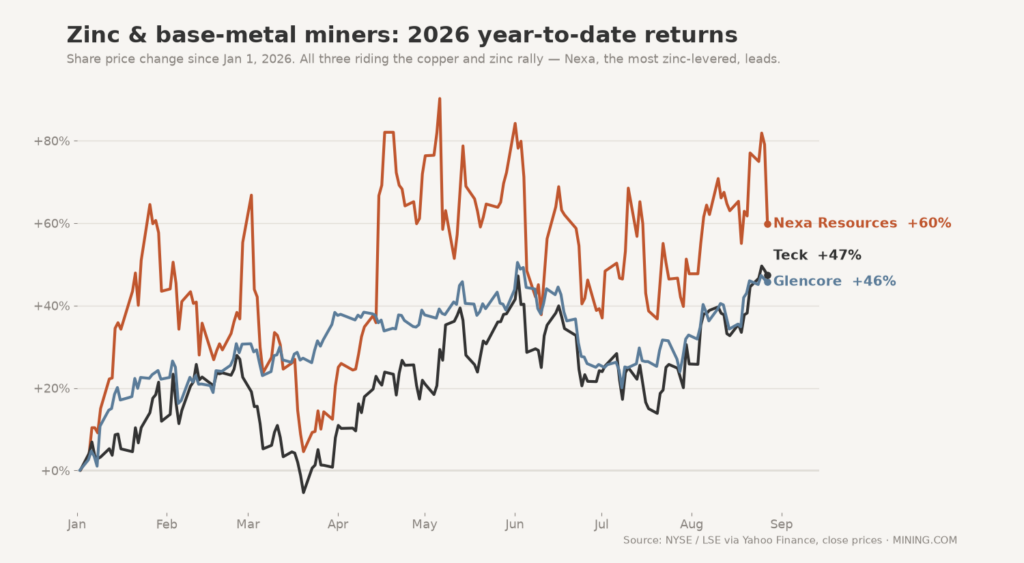
Zu den großen Zinkproduzenten, die dem LME-Preis ausgesetzt sind, gehören Teck Resources (TSX: TECK; NYSE: TECK) mit einem Anstieg von 47%, Glencore (LSE: GLEN) mit einem Anstieg von 46% und Nexa Resources (TSX: NEXA) mit einem Anstieg von 60% bei den Aktien seit Januar 2026.
(Mit Dateien von Reuters)