
Die „Abwertungsspekulation“ des US-Dollars kehrt an die Wall Street zurück, Institutionen warnen: Es bedarf weiterhin der Zusammenarbeit der Federal Reserve.

Die Wall Street setzt erneut auf das sogenannte „Abwertungsgeschäft“. Die Kernlogik ist nicht kompliziert: Wenn das US-Haushaltsdefizit weiter anschwillt, die Staatsschulden die Marke von 40 Billionen US-Dollar überschreiten und politische Entscheidungsträger versuchen, langfristige Renditen durch Rückkäufe von US-Staatsanleihen zu senken, beginnen Anleger sich Sorgen um den realen Wert des US-Dollars und der Treasuries zu machen. Sie wenden sich daher Gold und anderen als „harte Assets“ angesehenen Anlagen zu.
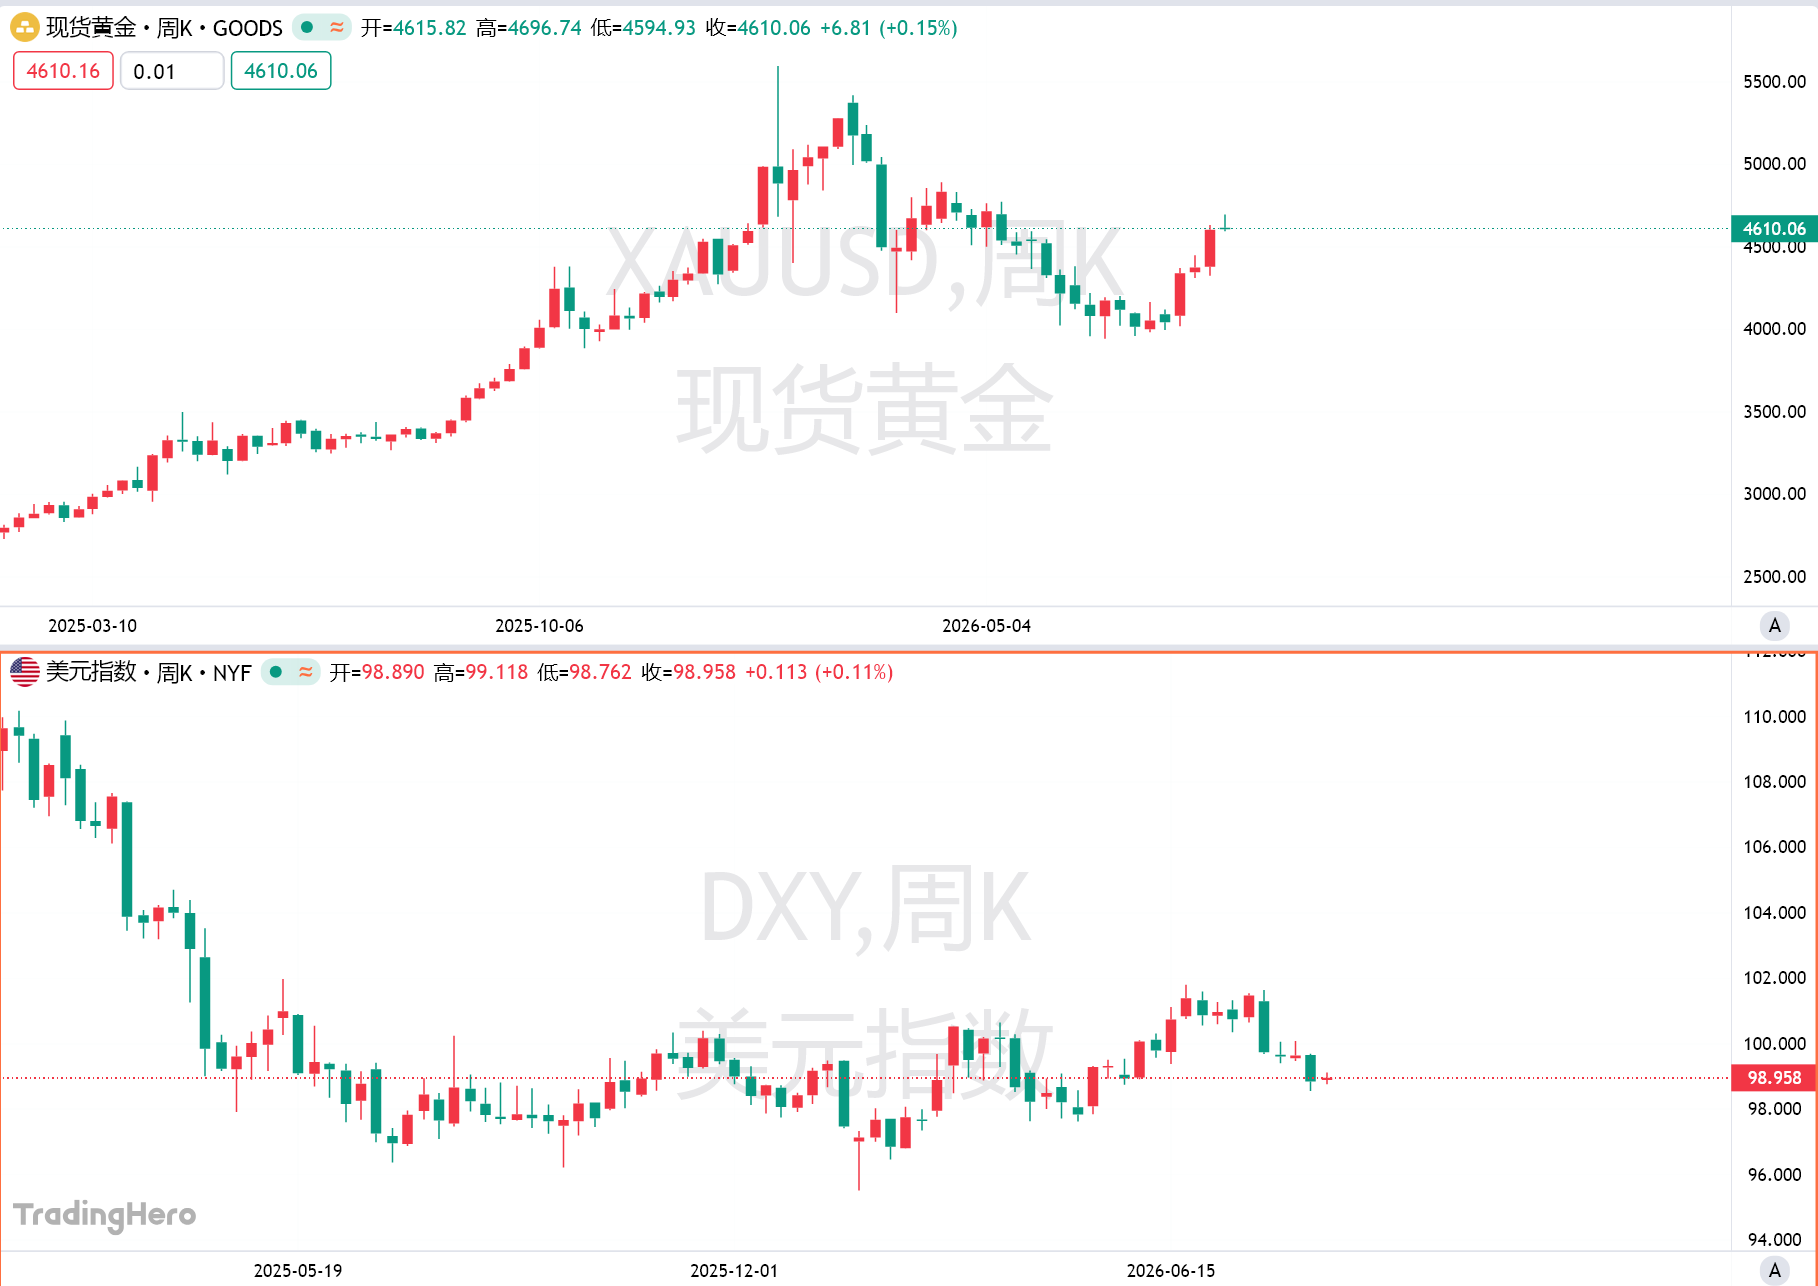
Dieses Geschäft gewinnt in letzter Zeit deutlich an Fahrt. Gold erreichte am Montag ein Dreimonatshoch und setzte den Anstieg fort, nachdem es in der Vorwoche um mehr als 5% gestiegen war; damit steigt Gold bereits die fünfte Woche in Folge. Der August könnte den größten monatlichen Anstieg seit 1999 verzeichnen. Gleichzeitig fiel der Dollar-Index letzte Woche auf ein Dreimonatstief und verzeichnete den dritten Rückgang in vier Wochen.
Allerdings fiel Gold bis Dienstag, während Gewinne realisiert wurden, um 0,9 % am Tag. Der Markt wartet derzeit auf die US-Inflationsdaten dieser Woche und die Rede von Fed-Präsident Kevin Walsh auf der Jackson Hole-Jahrestagung.
Stephen Coltman, Leiter für Makro bei 21Shares, betont, dass Haushaltsdefizit und Schuldenumfang möglicherweise mehr Aufmerksamkeit verdienen als das Volumen der Rückkäufe. Die aktuell vom US-Finanzministerium veröffentlichten Rückkaufsummen sind im Vergleich zum gesamten Treasuries-Markt kaum relevant, aber das Signal, das dadurch gesendet wird, ist sehr stark: Wenn die Regierung beginnt, aktiv die langfristigen Treasury-Renditen zu beeinflussen, fragt der Markt zwangsläufig, welche Kräfte das Finanzministerium dazu zwingen.
Finanzministerium drückt Treasury-Renditen, Markt setzt hingegen auf Dollar-Schwäche
Das US-Finanzministerium kündigte letzte Woche an, die Obergrenze für Rückkäufe von langfristigen Treasuries von 2 Milliarden auf mindestens 4 Milliarden US-Dollar zu erhöhen. Am Montag ließen zwei hochrangige Beamte des Finanzministeriums durchblicken, dass das Finanzministerium möglicherweise auf ein Volumen von ca. 1 Billion US-Dollar aus dem allgemeinen Treasury-Konto (TGA) zurückgreifen könnte, um die Rückkäufe zu finanzieren.
Diese Maßnahmen kommen zu einer Zeit, in der sich die US-Finanzlage weiter verschlechtert. Im Juli erreichte das monatliche Haushaltsdefizit in den USA den höchsten Stand seit fünf Jahren, und die Gesamtschulden der Bundesregierung überschritten erstmals die Marke von 40 Billionen Dollar. Unterdessen stiegen die Renditen für 30-jährige Treasuries zeitweise auf 5,34% – nahe dem höchsten Stand seit 20 Jahren, ein deutlicher Anstieg gegenüber den 4,82% Ende Juni.
Doch die Rückkäufe haben das Problem nicht wirklich gelöst. Nach der Ankündigung des Finanzministeriums fielen die Renditen zunächst kurzzeitig, stiegen danach aber wieder. Das bedeutet, dass Anleiheinvestoren nicht glauben, dass die Maßnahmen des Finanzministeriums ausreichen, um die fundamentalen Kräfte hinter den steigenden langfristigen Renditen zu verändern.
Nohshad Shah, Leiter für den Vertrieb von Fixed Income bei Citadel Securities in Europa, dem Nahen Osten und Afrika, meint, dass dies im Grunde genommen eine Art „finanzielle Repression“ ist: Das Finanzministerium kann verhindern, dass die Preise für Treasuries weiter fallen, aber es kann den Druck durch Haushaltsdefizit, Inflation und Schuldenangebot nicht beseitigen – sondern verlagert diesen Druck nur auf andere Märkte.
Wenn langfristige Renditen künstlich gedrückt werden, könnte die Attraktivität des US-Dollars sinken, die Importpreise und Finanzkonditionen könnten beeinflusst werden und das könnte letztlich die Inflation weiter anheizen. Shah warnt: Das Signal vom Anleihemarkt ist sehr klar – sowohl die Fiskal- als auch die Geldpolitik müssen strenger werden.
Das bedeutet auch, dass der Markt wieder auf Zinserhöhungen durch die US-Notenbank setzt. Die Federal Funds Futures zeigen, dass die Wahrscheinlichkeit einer Zinserhöhung durch die Fed im Oktober auf etwa 56 % gestiegen ist – ein Anstieg von mehr als 7 Prozentpunkten gegenüber vergangener Woche.
Gold und Schwellenländerwährungen übernehmen?
Michael Hsueh, Analyst bei Deutsche Bank, sagte am Montag, dass Gold sogar sein Ziel von 4.800 Dollar pro Unze überschreiten könnte – die Änderung der Politik des Finanzministeriums verstärkt die bullishe Logik von Gold zusätzlich.
Der Milliardär und Investor Ray Dalio empfiehlt ebenfalls, weiterhin Gold und Bitcoin überzugewichten und warnt davor, dass die außer Kontrolle geratenen Ausgaben der US-Regierung letztlich in eine Schuldenkrise münden könnten. Seiner Meinung nach kann Gold in einem Modellportfolio sogar einen Anteil von 15 % erreichen.
Allerdings glaubt der Markt nicht vollständig, dass das „Abwertungsgeschäft“ schon zu einer sicheren Trendwette geworden ist. Alexander Lis, Investmentchef von Social Discovery Ventures, meint: Solange nicht bestätigt ist, dass die Fed bereit ist, mit dem Finanzministerium zu kooperieren, kann man sich noch nicht voll auf diese Logik festlegen.
Beachtenswert ist, dass sich die traditionelle Beziehung zwischen US-Staatsanleihen und Schwellenländerwährungen ebenfalls verändert. Früher bedeuteten steigende Renditen bei US-Staatsanleihen meist einen stärkeren Dollar und setzten Schwellenländeranlagen unter Druck; heute bricht diese Verbindung auseinander. Während US-Langfristanleihen unter Druck stehen, zeigen Schwellenländerwährungen eine starke Performance.
Der Grund liegt darin, dass Anleger zunehmend befürchten, dass die US-Regierung am Ende durch Inflation und noch lockerere Politik – einschließlich Treasury-Rückkäufen – die Schuldenbelastung reduzieren wird. Wenn der reale Wert des US-Dollars weiter sinkt, könnte Gold und Rohstoffe profitieren; ressourcenstarke Schwellenländer wie Südafrika, Kolumbien und Chile könnten mehr Kapitalzuflüsse bekommen.
Nick Rees, Leiter für Makro-Research bei Monex Europe, meint: Wenn die Sorgen über eine Abwertung des US-Dollars weiter zunehmen, entsteht für Rohstoffwährungen ein deutlich günstigeres Umfeld.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


