
Der führende Akteur im El Niño-Handel...

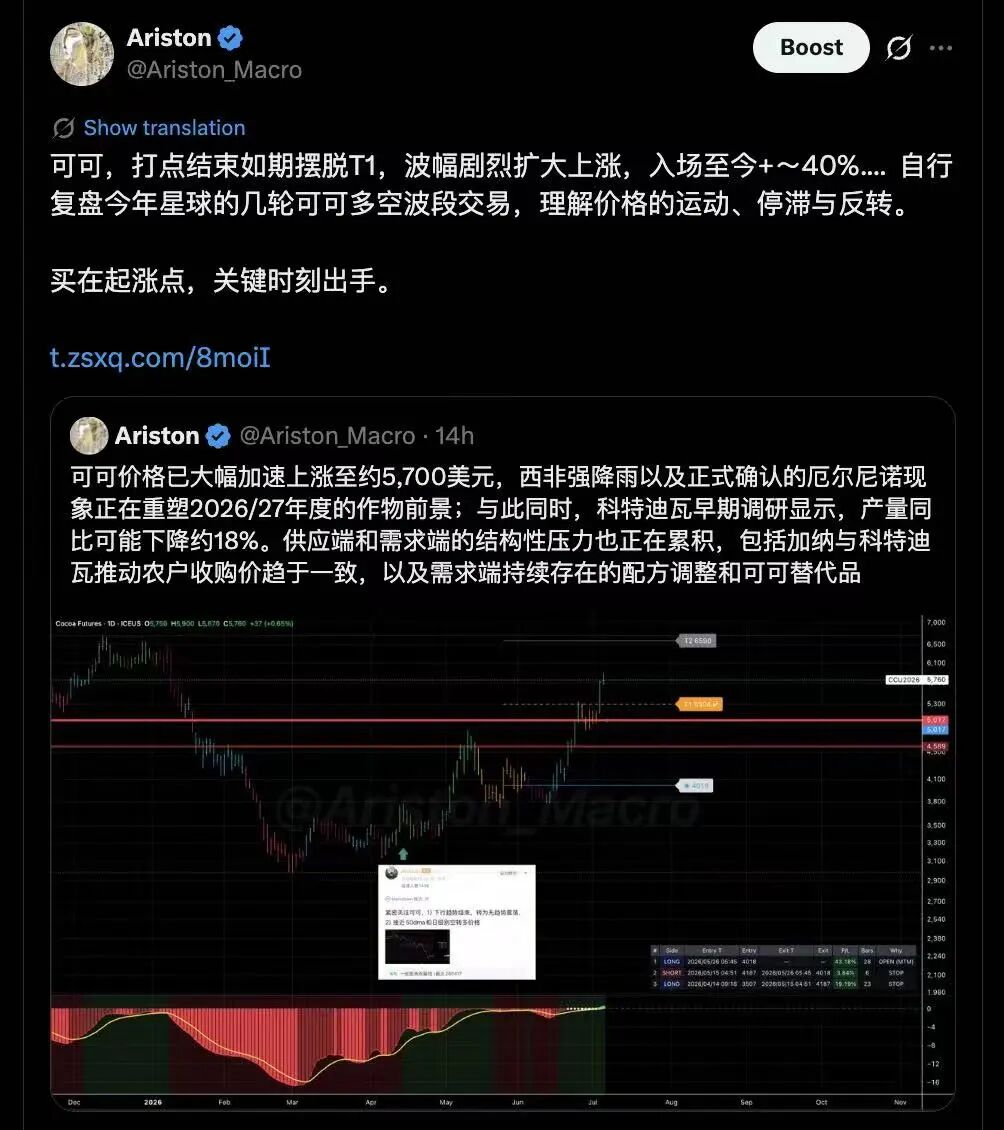
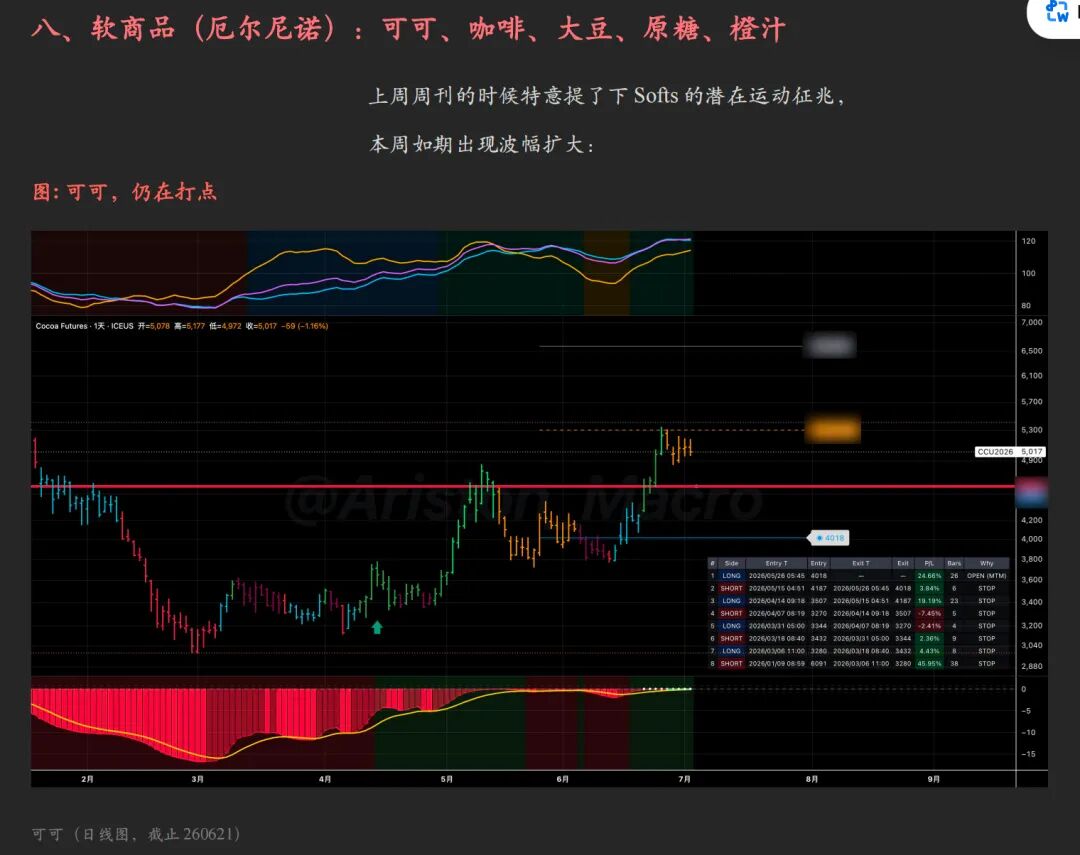
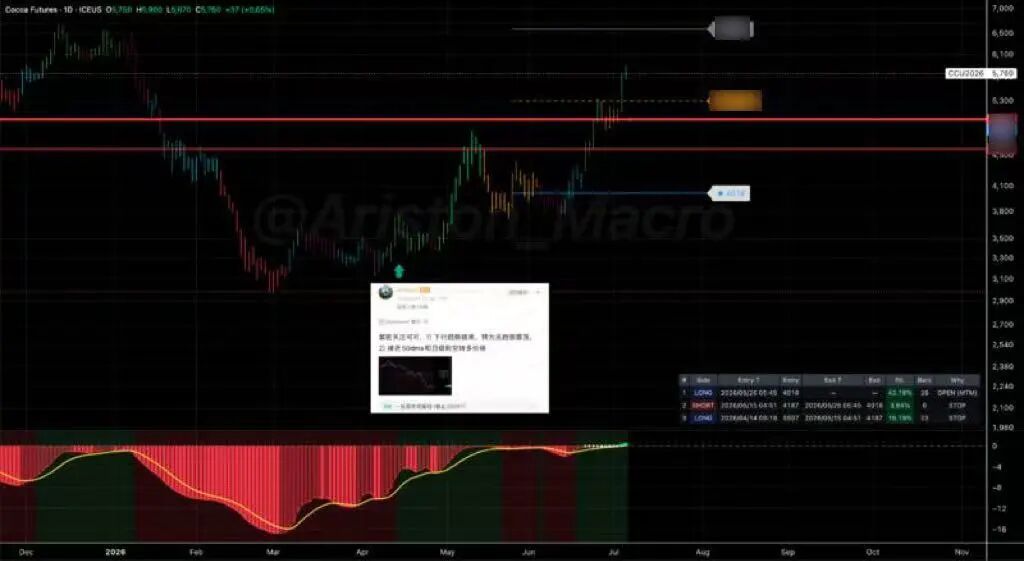
Der wichtigste makroökonomische Kernaspekt ist das Klima:Im ersten Halbjahr 2027 könnte die globale Temperatur gegenüber dem vorindustriellen Niveau um 1,8–2,0ºC steigen. Dieses Niveau verstärkt den Strombedarf in Asien und den Druck durch Wasserkraftmangel,und führt zu einer erhöhten Wahrscheinlichkeit kurzfristiger Hitze, Regen und logistischen Schwankungen in Amerika.
Konkret bedeutet das erstens: Trockenheit in Asien und Australien, unterschiedliche Regenmengen in anderen Regionen, dies führt zu Schocks bei Soft Commodities und regionaler Lebensmittelversorgung. Zweitens: Schwache Monsune und sinkende Wasserstände der Reservoirs steigern den lokalen Bedarf an Kohlekraft und LNG. Drittens: Exportbeschränkungen und alternativer Handel verstärken die globale Preisübertragung. Viertens: Steigende Kühlbedarf kombiniert mit Wasserkraftknappheit löst regionale Energiespitzenpreise aus. Fünftens: Hohe globale Getreidebestände können systemische Engpässe begrenzen, aber nicht lokale Engpässe und Preisvolatilität unterdrücken.
Süd- und Südostasienzeigen bereits unterdurchschnittliche Niederschläge und erhöhte Temperaturgefahren; Soft Commodities und Lieferketten von Lebensmitteln wie rice, sugar, palm oil, coffee, cotton und pulses sind besonders empfindlich.Australienweist landesweit unterdurchschnittliche Regenfälle auf, was das Risiko einer Revision der Exportprognosen für wheat und barley erhöht.
Lateinamerikaist stärker differenziert; Trockenheit im Norden beeinflusst coffee, sugar und Grundnahrungsmittel;Südostasienist das Hauptübertragungsgebiet für die kurzfristigen globalen Commodity-Risiken. Die aktuellen Prognosen deuten auf unterdurchschnittliche Monsune hin, mit Niederschlägen bei ca. 90% des langfristigen Durchschnitts, hohe Wahrscheinlichkeit für lokale Defizite.
Indienwird aufgrund seiner Bedeutung für rice, sugar, cotton, pulses und die globale Lebensmittellieferkette Produktionsausfälle rasch in Exportbeschränkungsrisiken umwandeln; sobald Exportverbote oder Freigabepolitik für Lagerbestände greifen, werden Preisschocks von der lokalen Versorgung auf die globale Lieferkette übertragen.
Wetterempfindlichkeit wirkt sich ebenso auf Lieferketten aus, etwa bei Kupfer: Minen, Häfen, Eisenbahn-, Straßen- und Transportwege, was für metals ein risikobasiertes Erhöhungspotenzial bringt.
Natürlich bleibt am Ende alles – Wetter, Nachrichten – eine Frage des Preises, wir müssen einfach auf die Preise achten.
...
Details zur Überwachung der Tech-Rotation siehe German Planet
...
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wall-Street-Großbanken heben gemeinsam Zinserwartungen an, US-Staatsanleihen-Futures setzen Talfahrt fort, Gold fällt um über 1 % und durchbricht die 4000er-Marke
Nach dem über den Erwartungen liegenden US-CPI für Oktober haben Goldman Sachs und Nomura in ihren Prognosen zum Zinspfad eine Zinserhöhung für März nächsten Jahres hinzugefügt, während die Deutsche Bank eine Zinserhöhung für Januar nächsten Jahres hinzugefügt hat. Der Markt hat derzeit die Erwartung einer Zinserhöhung um 25 Basispunkte im Dezember vollständig eingepreist, die Wahrscheinlichkeit für eine Erhöhung um 50 Basispunkte liegt bei 13%. Am Mittwoch blieb der Kassamarkt für US-Staatsanleihen geschlossen, die US-Staatsanleihen-Futures setzten ihren Rückgang fort, was einem Renditeanstieg von etwa 2 bis 4 Basispunkten entspricht. Spot-Gold fiel unter Druck um 1,1%.

Auch wenn der Bau von KI-Datenzentren abkühlt, gibt es keinen Grund zur Sorge? Der Importboom in den USA wird kurzfristig nicht nachlassen, der eigentliche Einschnitt könnte jedoch erst 2029 kommen.
Vom Entschluss zur Investition bis zum Baubeginn eines Rechenzentrums vergehen durchschnittlich 4,8 Jahre; vom Baubeginn bis zur Betriebsaufnahme sind weitere 2,6 Jahre erforderlich. Server können in der Regel erst nach Abschluss des Rohbaus und der Installation der Gestelle geliefert werden. Für Handelspartner wie Taiwan (China), Südkorea und Mexiko, die auf die Nachfrage der Lieferkette für US-amerikanische Rechenzentren angewiesen sind, bietet der zyklische Bedarf im Bauprozess zumindest für die kommenden ein bis zwei Jahre einen Puffer für den Export.

Große Kontroverse bei der Federal Reserve: Wann sollte die Amtszeit des „Nummer drei“ Williams enden?
Der Streitpunkt besteht darin, ob Williams im Juni 2028 (nach einer vollen zehnjährigen Amtszeit) oder im Juni 2027 (mit Erreichen des Rentenalters von 65 Jahren) ausscheiden sollte. Analysen weisen darauf hin, dass der Gouverneursrat der US-Notenbank das letzte Ermessen hat. Sollte Williams vorzeitig zurücktreten, könnte Notenbankchef Waller frühzeitig die Kontrolle über diese wichtigste Position übernehmen. Eine erzwungene Verkürzung der Amtszeit von Williams würde jedoch leicht als politisches Manöver interpretiert werden. Williams selbst geht davon aus, bis Juni 2028 im Amt zu bleiben.

Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Krypto-Preise
Mehr


