
War Ethereum „ultrasound money“ ein Fehler? ETH im Vergleich zu BTC seit der Wende um 65 % gefallen

Ether (ETH) ist seit der Umstellung von Ethereum im Jahr 2022 auf Proof-of-Stake (PoS) gegenüber Bitcoin (BTC) um etwa 65 % gefallen, was Zweifel an der „ultrasound money“-These des Netzwerks aufkommen lässt.
Hauptaussagen:
Niedrigere Gebühren und das Wachstum von L2 haben das deflationäre „ultrasound money“-Narrativ von Ethereum abgeschwächt.
Ether hinkt BTC hinterher, weil Investoren dem festen Angebotsplan von Bitcoin mehr vertrauen.
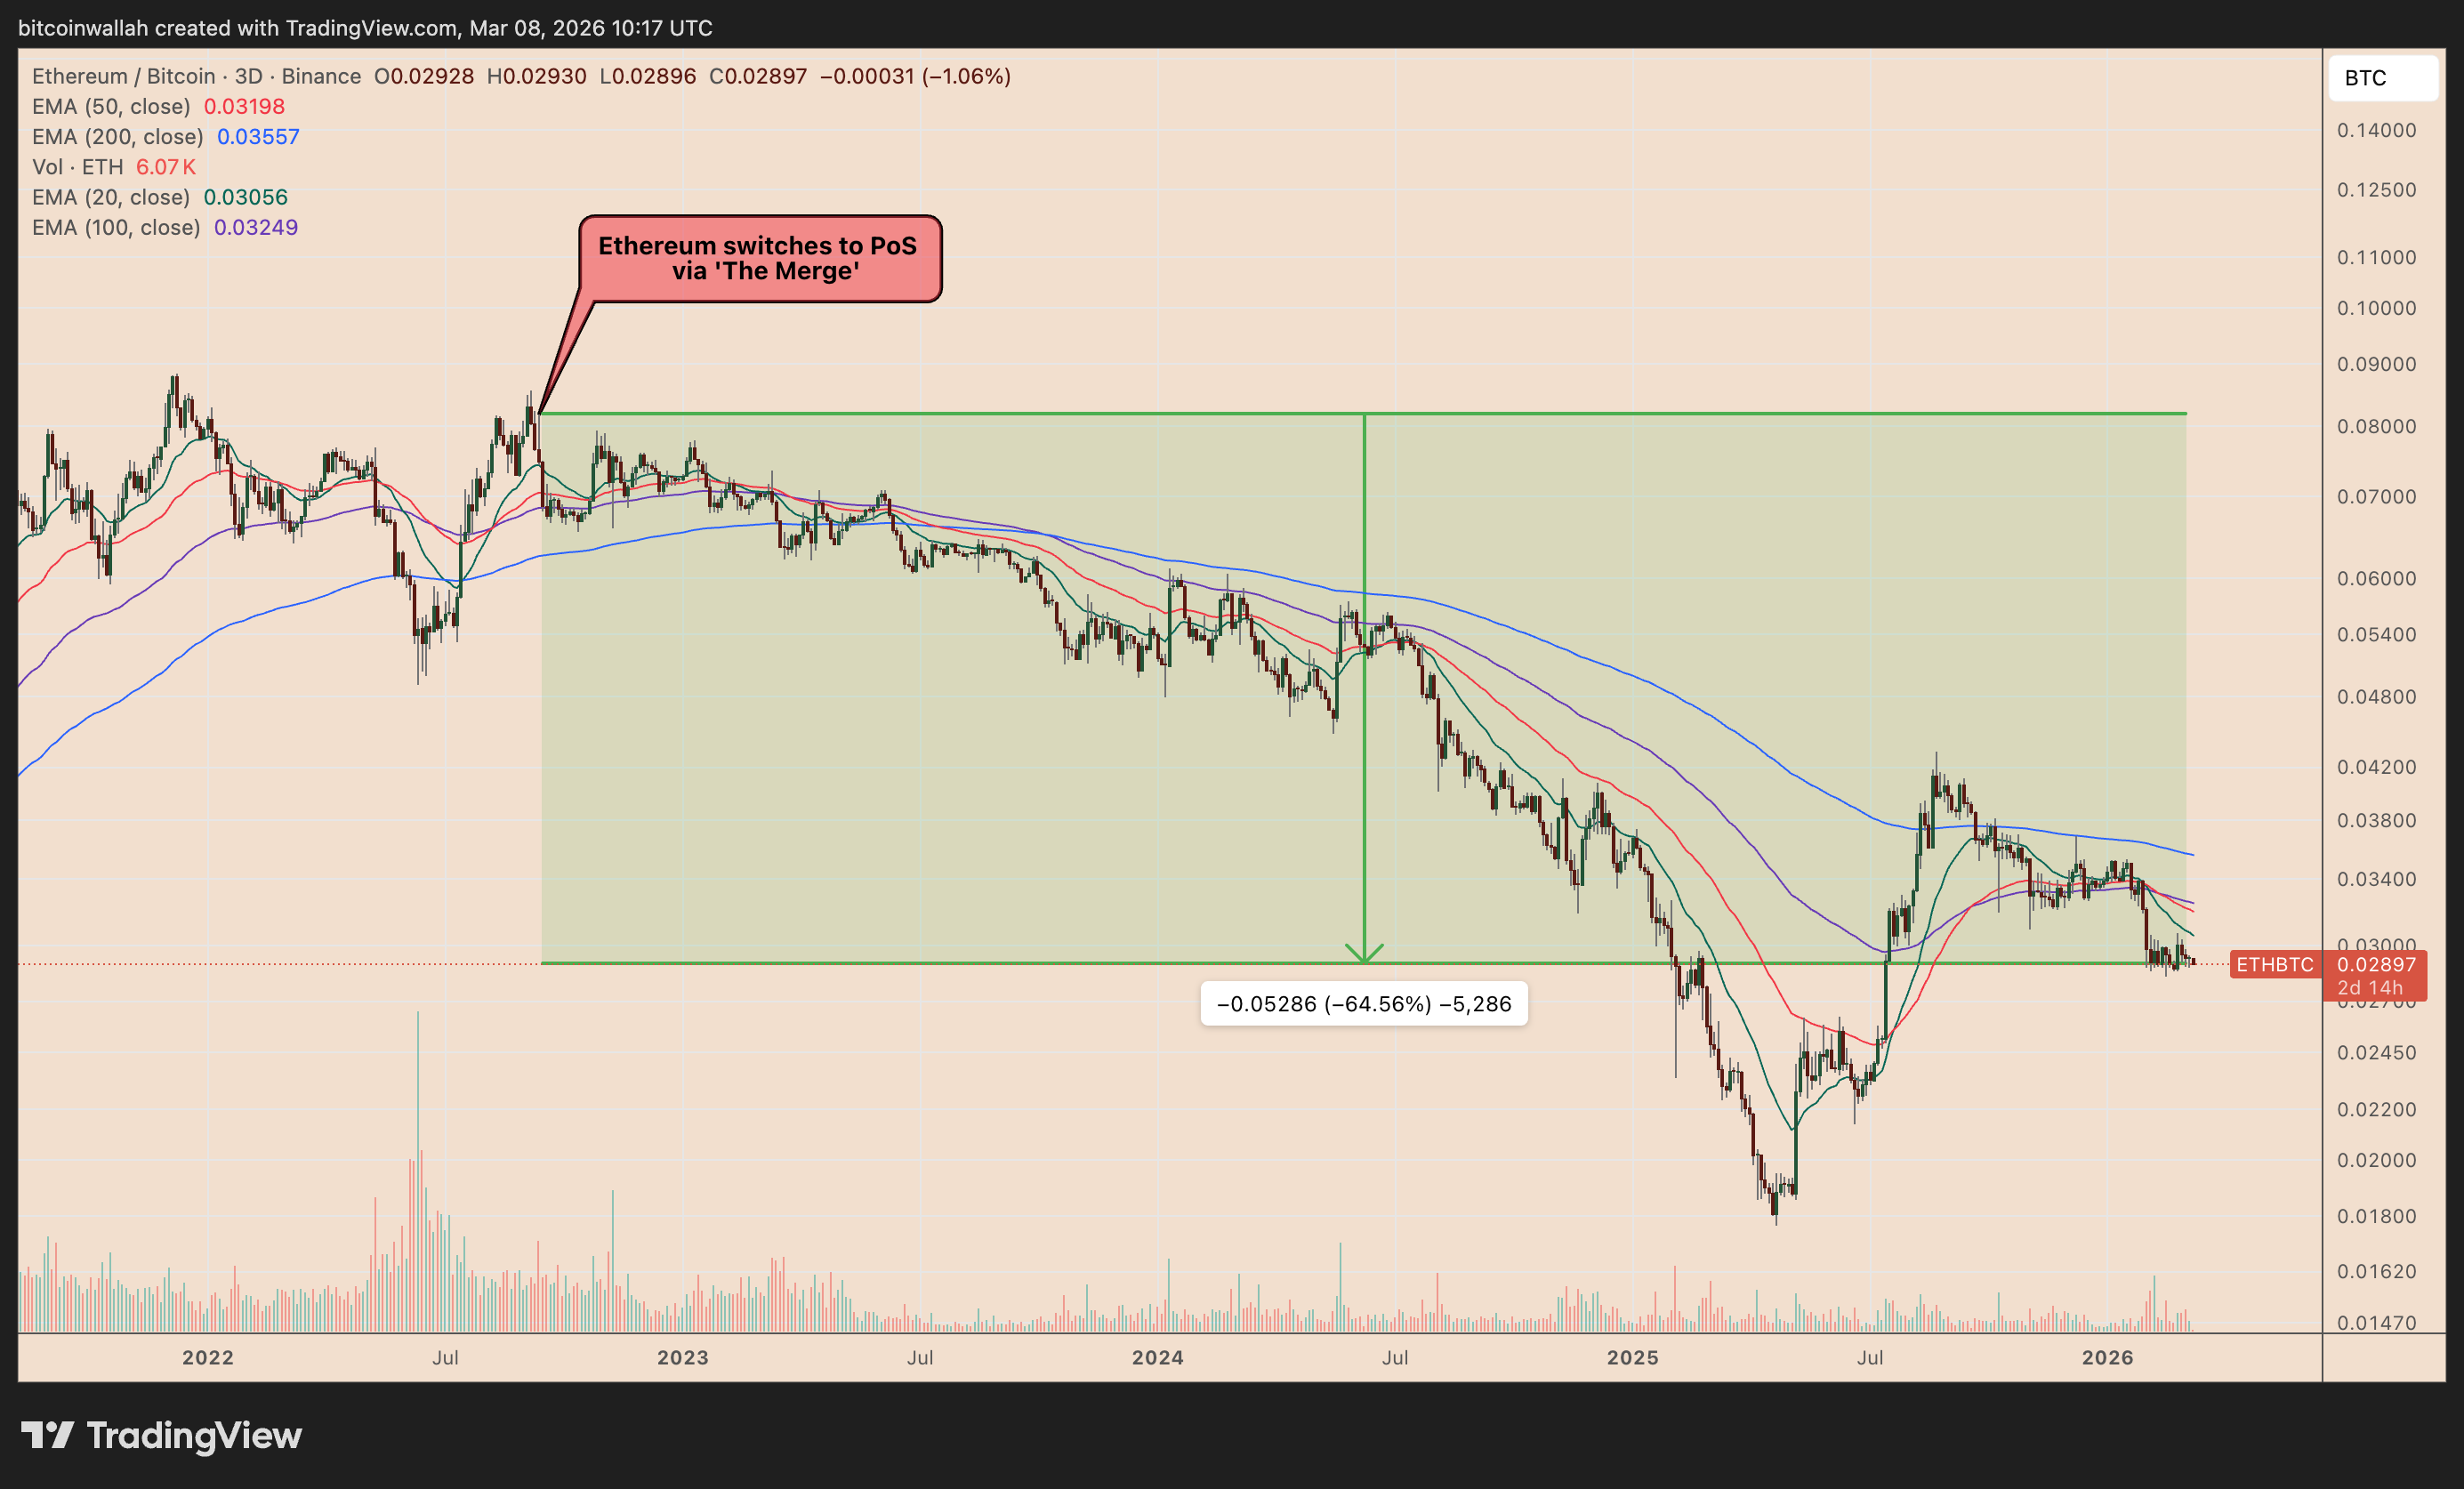
Die „ultrasound money“-Erzählung von Ether enttäuscht
Die Vorstellung hinter „ultrasound money“ war, dass Ether noch seltener als Bitcoin werden würde.
Befürworter argumentierten, dass das EIP-1559-Upgrade von Ethereum im Jahr 2021, das begann, einen Teil der Transaktionsgebühren zu verbrennen, zusammen mit dem starken Rückgang der neuen ETH-Ausgabe nach dem Merge 2022, Ether im Laufe der Zeit deflationär machen würde.
Laut Ultrasound.MONEY liegt die neue jährliche Angebotsrate von ETH, nachdem der Burn-Mechanismus 2021 aktiviert wurde, im Durchschnitt bei etwa -0,19 %.
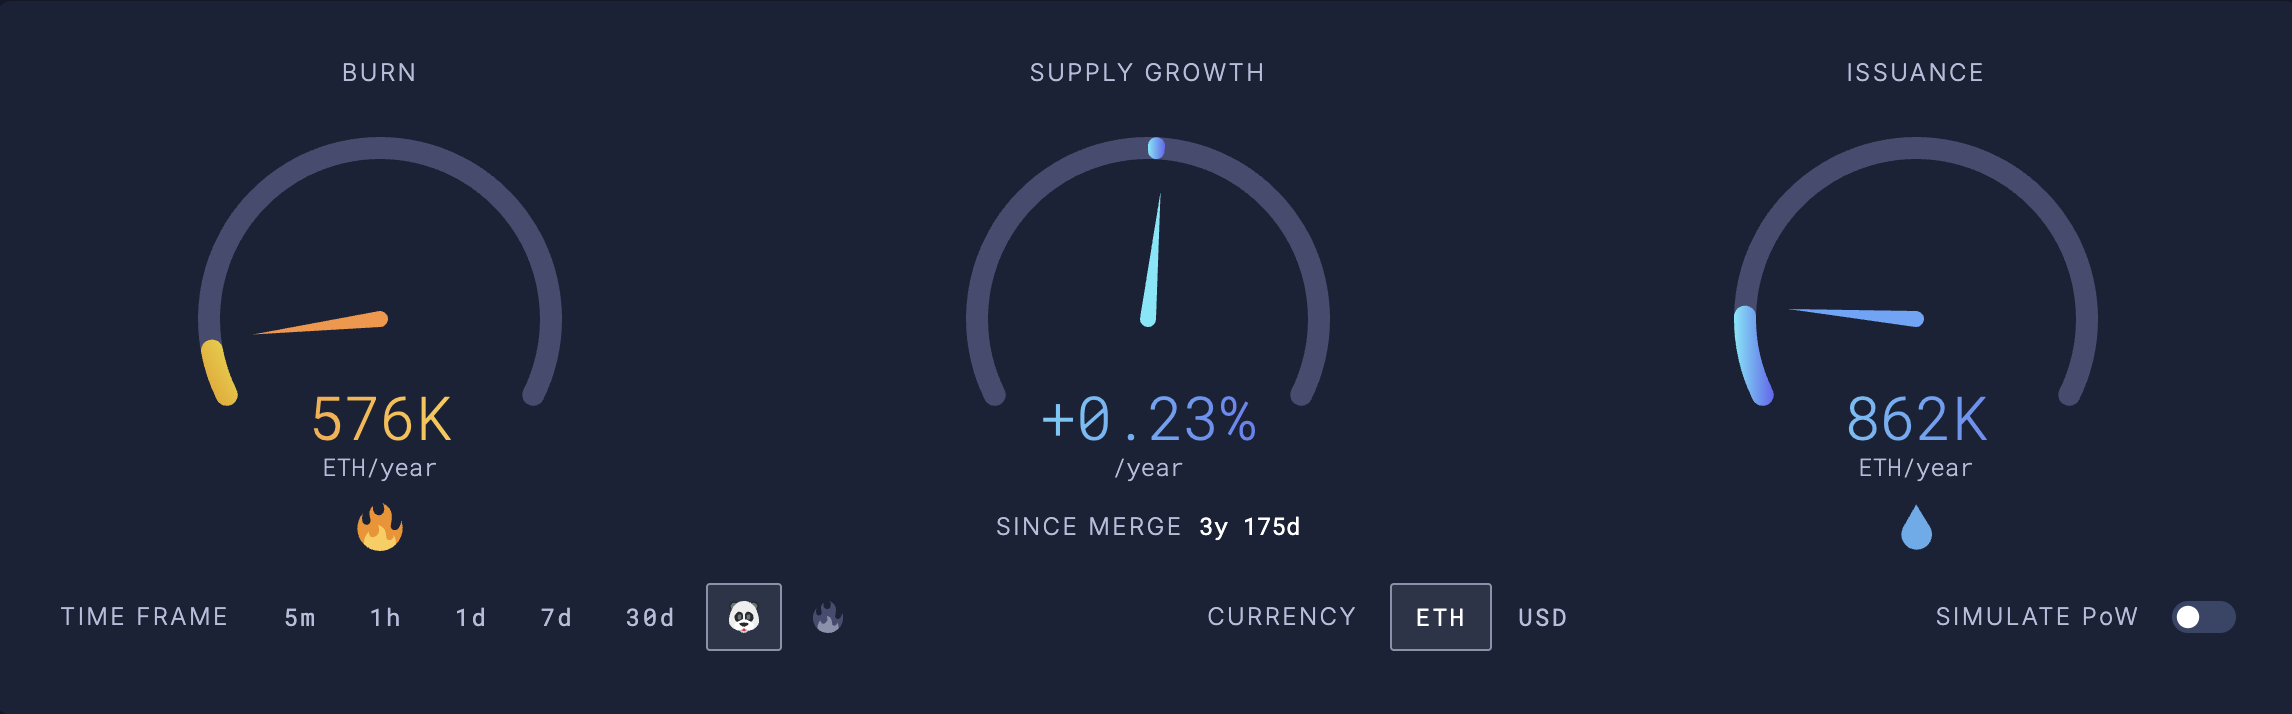
Seit der Umstellung von Ethereum auf PoS im Jahr 2022 ist der ETH-Bestand jedoch mit einer jährlichen Rate von etwa 0,23 % gewachsen, was zwar niedriger ist als die aktuelle jährliche Inflationsrate von Bitcoin von 0,85 %.
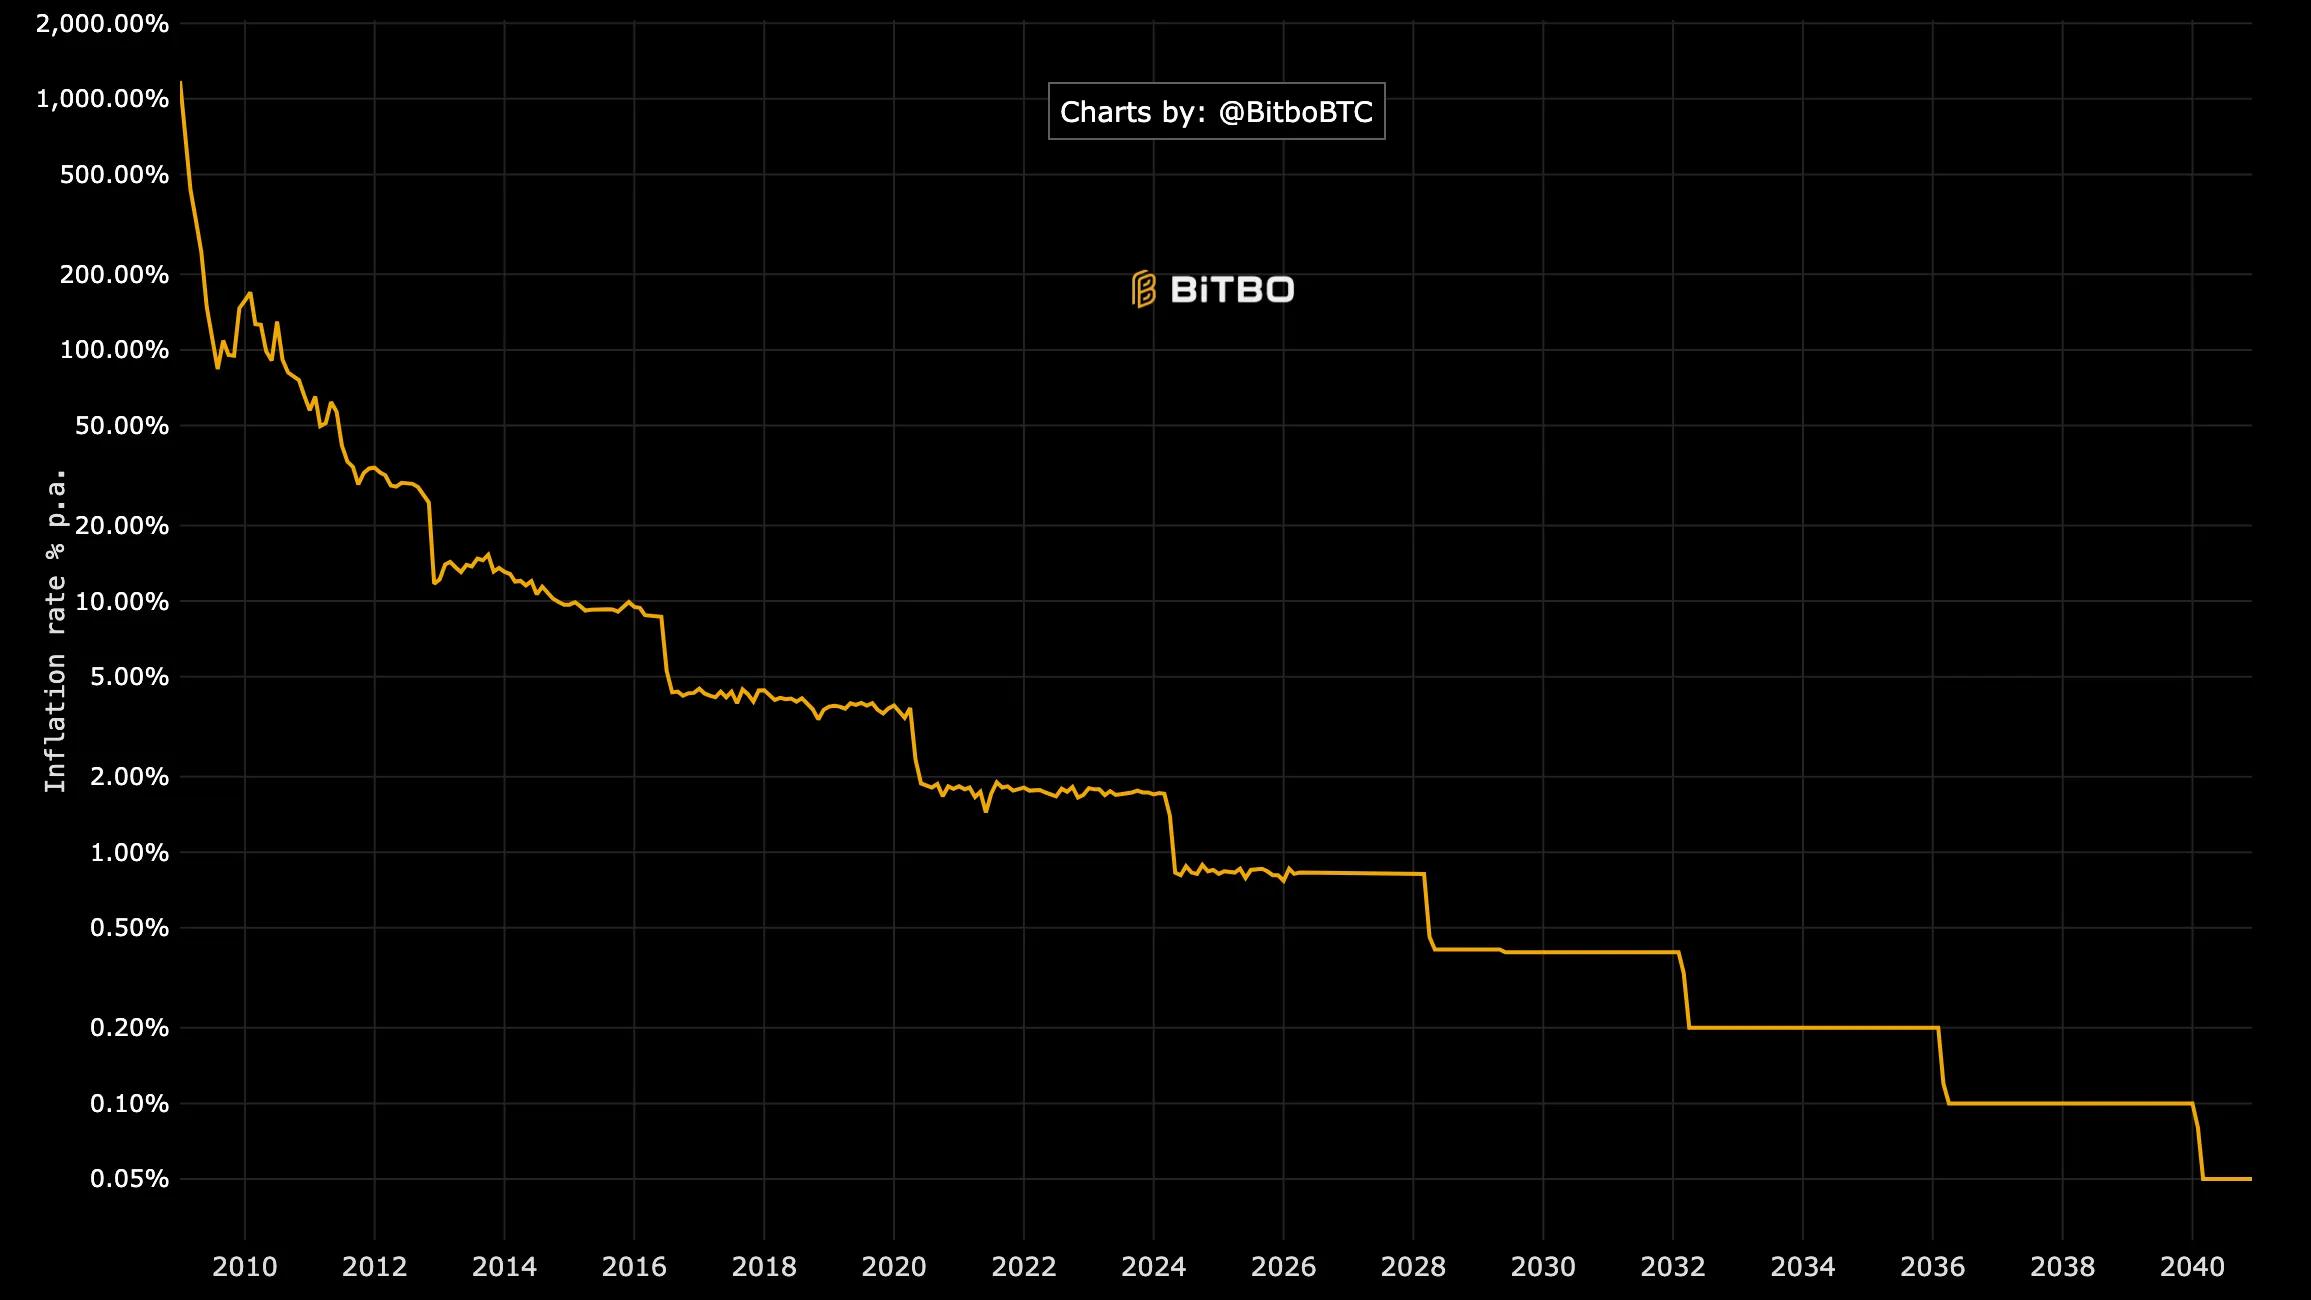
Das Angebotwachstum von Ethereum seit dem Merge schwächt jedoch die Versprechen der Deflation. ETH wird nur dann deflationär, wenn die Aktivität auf dem Mainnet ausreicht, um mehr Coins zu verbrennen, als das Netzwerk an Validatoren ausgibt.
Diese Bedingung hat sich abgeschwächt. Die durchschnittliche Transaktionsgebühr bei Ethereum lag im März bei etwa $0,21, was einem Rückgang von rund 54 % gegenüber dem Vorjahr entspricht.
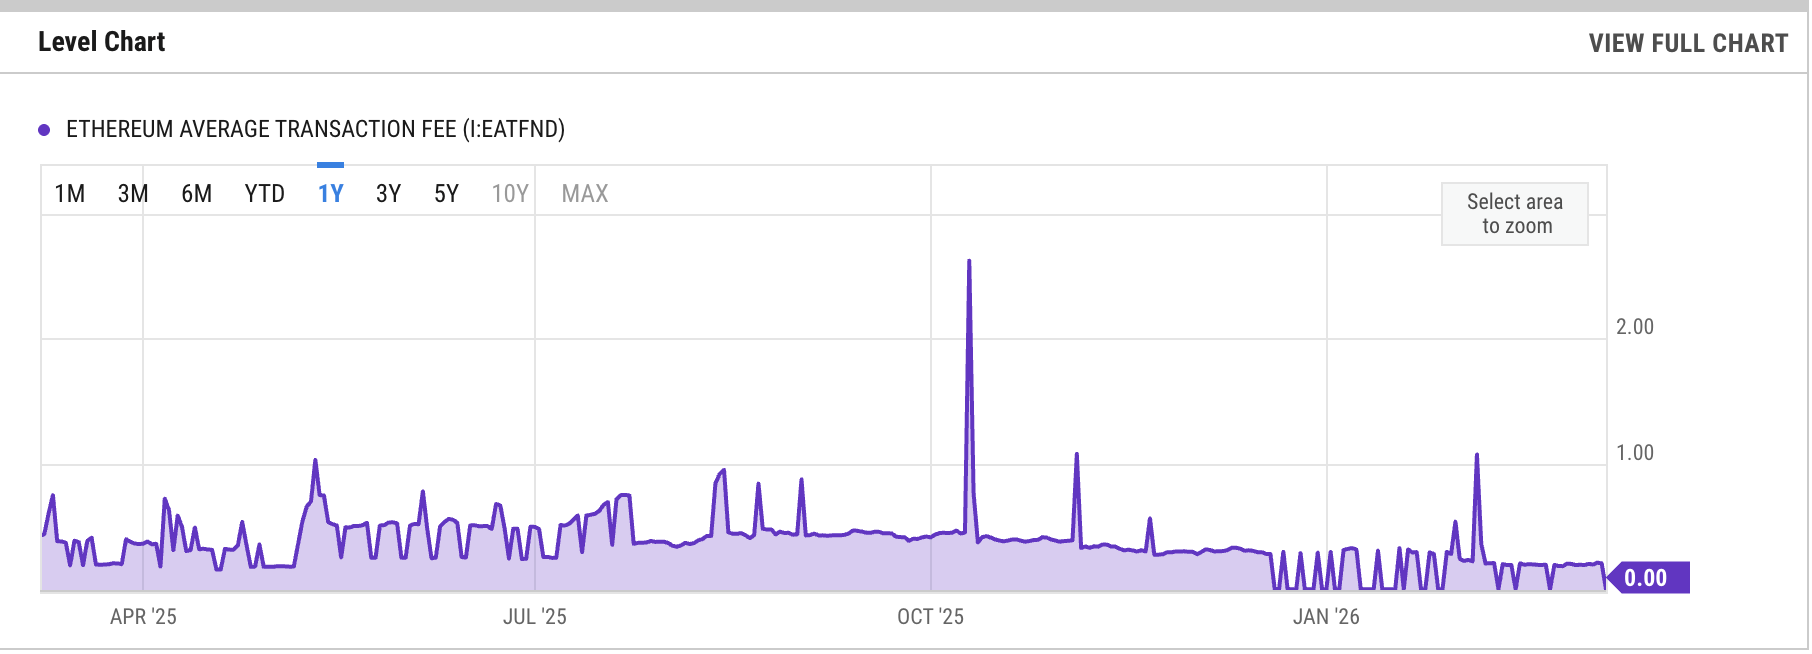
Niedrigere Gebühren bedeuten, dass das Ethereum-Netzwerk weniger ETH verbrennt.
Darüber hinaus hat sich die meiste Aktivität von Ethereum auf günstigere Layer-2-Netzwerke verlagert. Laut L2beat führten Rollups am 7. März 926 Benutzeroperationen pro Sekunde (UOPS) aus, verglichen mit nur 22,36 auf dem Mainnet von Ethereum.
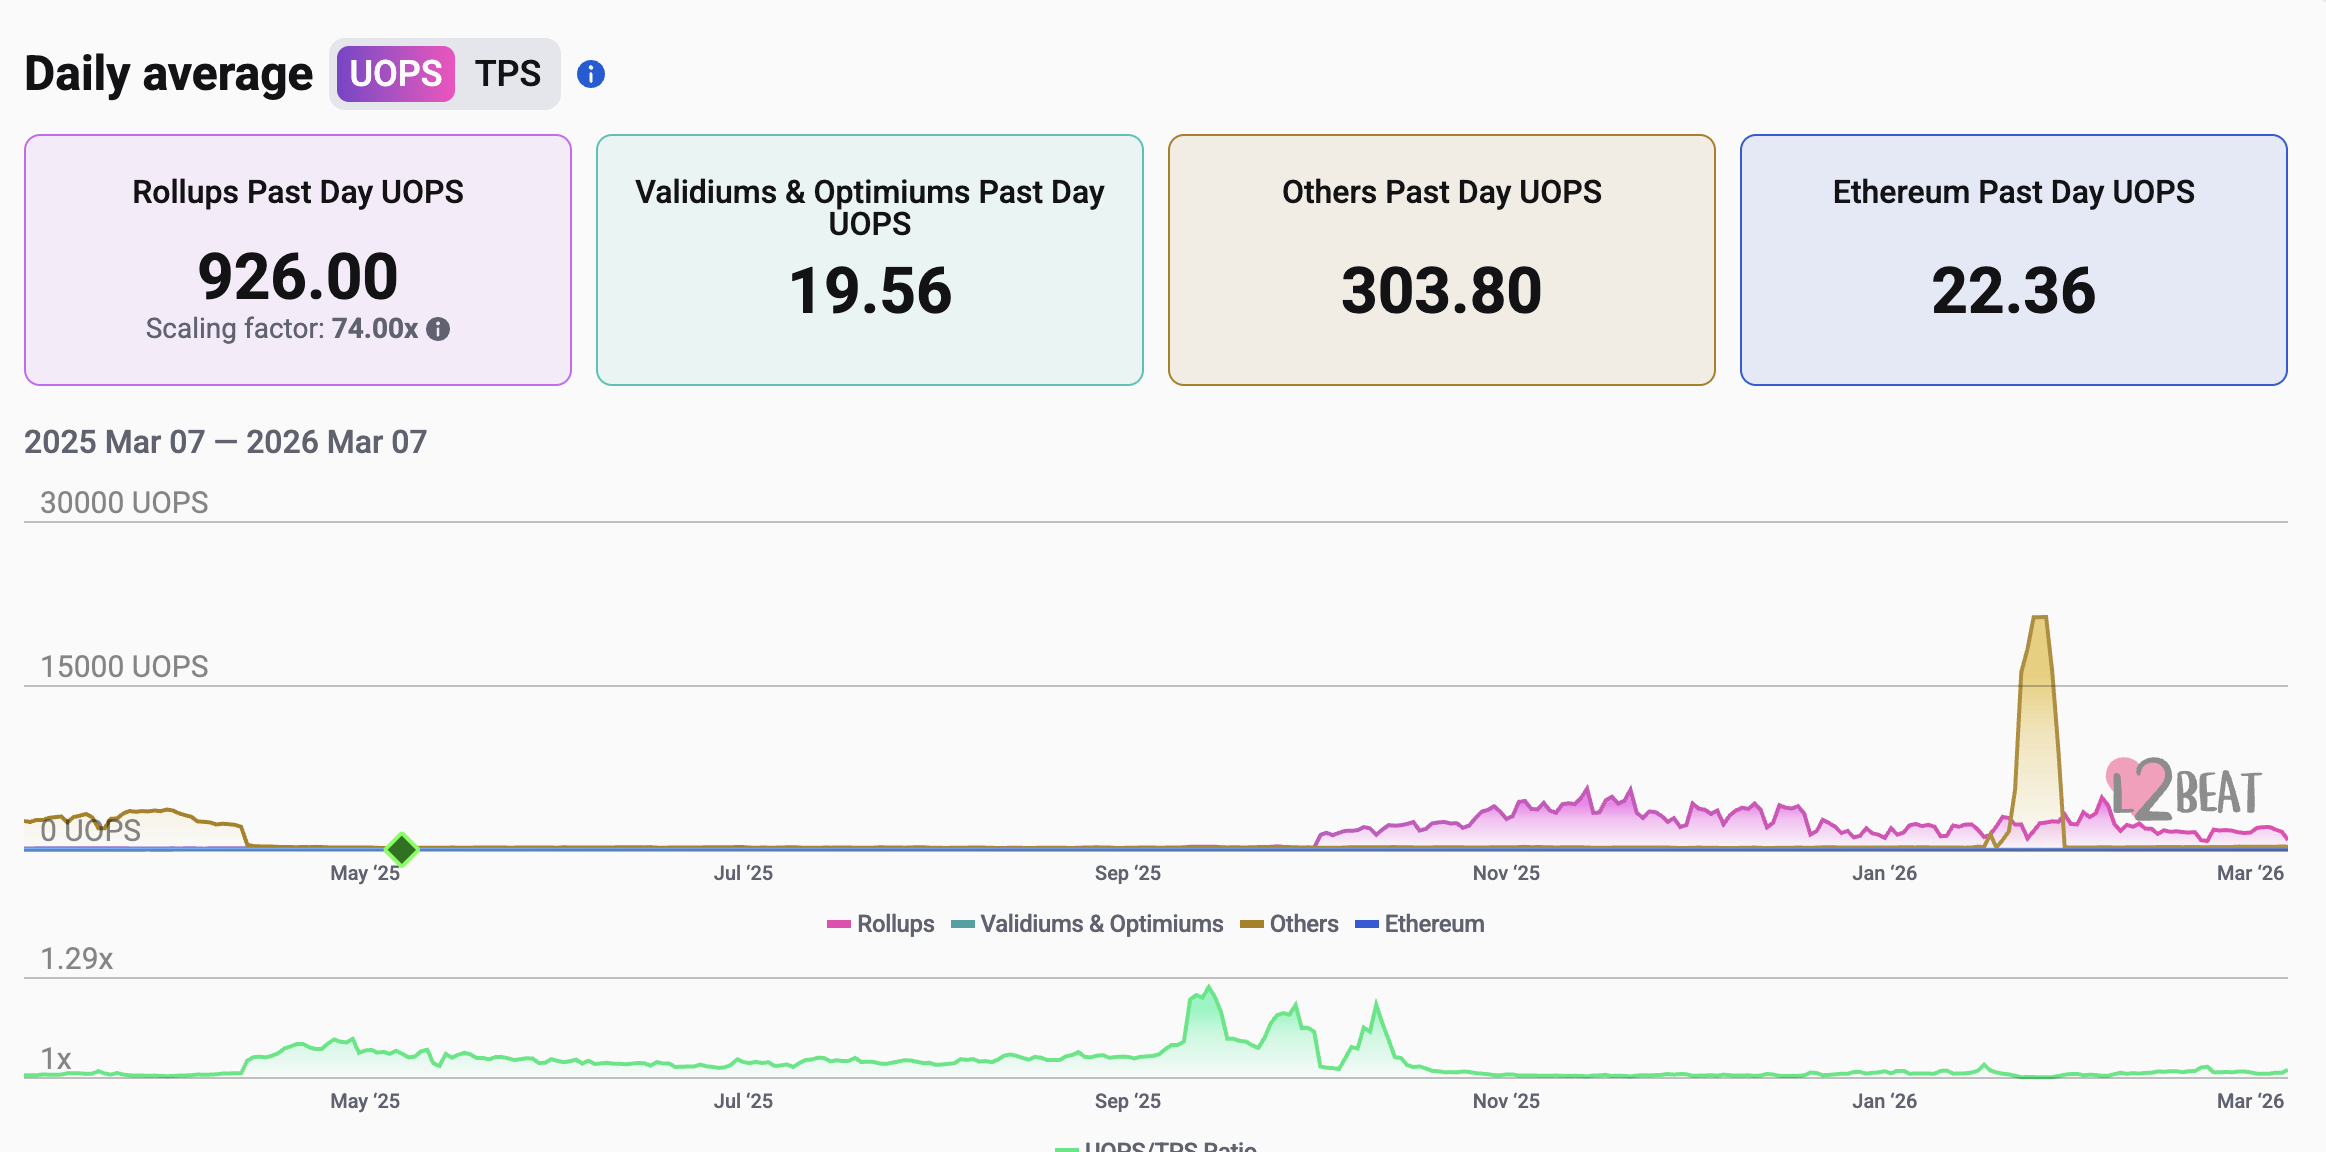
Während die Umstellung die Skalierung des Netzwerks unterstützt, schwächt sie die verbrennungsintensiven Bedingungen, die nötig sind, um Ethereum deflationär zu machen.
Warum performt ETH schlechter als BTC?
Der Ether-Kurs hat sich teilweise schlechter entwickelt als BTC, weil Investoren dem festen Angebot von Bitcoin mehr vertrauen, so Analyst Handre.
Die streng durchgesetzte Obergrenze von 21 Millionen Coins und der feste Angebotsplan von Bitcoin sprechen Investoren an, da BTC dadurch langfristig vorhersehbarer wird. Diese Widerstandsfähigkeit gegen Veränderungen hebt Bitcoin von den geldpolitischen Maßnahmen der meisten Altcoins ab.
„Jede Skalierungsdebatte, jeder Upgrade-Vorschlag, jeder Versuch, die Geldpolitik von Bitcoin zu ändern, ist gescheitert, weil die wirtschaftliche Mehrheit versteht, was sie schützt“, sagte Handre.
Verwandtes Thema: Der Weg von Ether zu $2.5K könnte schwieriger sein als erwartet: Hier ist der Grund
Ethereum hingegen ist in Bezug auf die Geldpolitik weniger vorhersehbar, insbesondere jetzt, da das ETH-Angebot wieder leicht wächst.
Handre ergänzte:
„Jeder Altcoin verspricht Knappheit, liefert aber Inflation durch Design. Ethereum hat sein „ultrasound money“-Narrativ in dem Moment aufgegeben, in dem es unbequem wurde.“
Die Präferenz der Investoren ist auch auf dem US-amerikanischen ETF-Markt sichtbar. Im März hielten Spot-Bitcoin-ETFs über $91,9 Milliarden an verwalteten Vermögen, verglichen mit etwa $12,1 Milliarden bei Spot-Ethereum-ETFs.
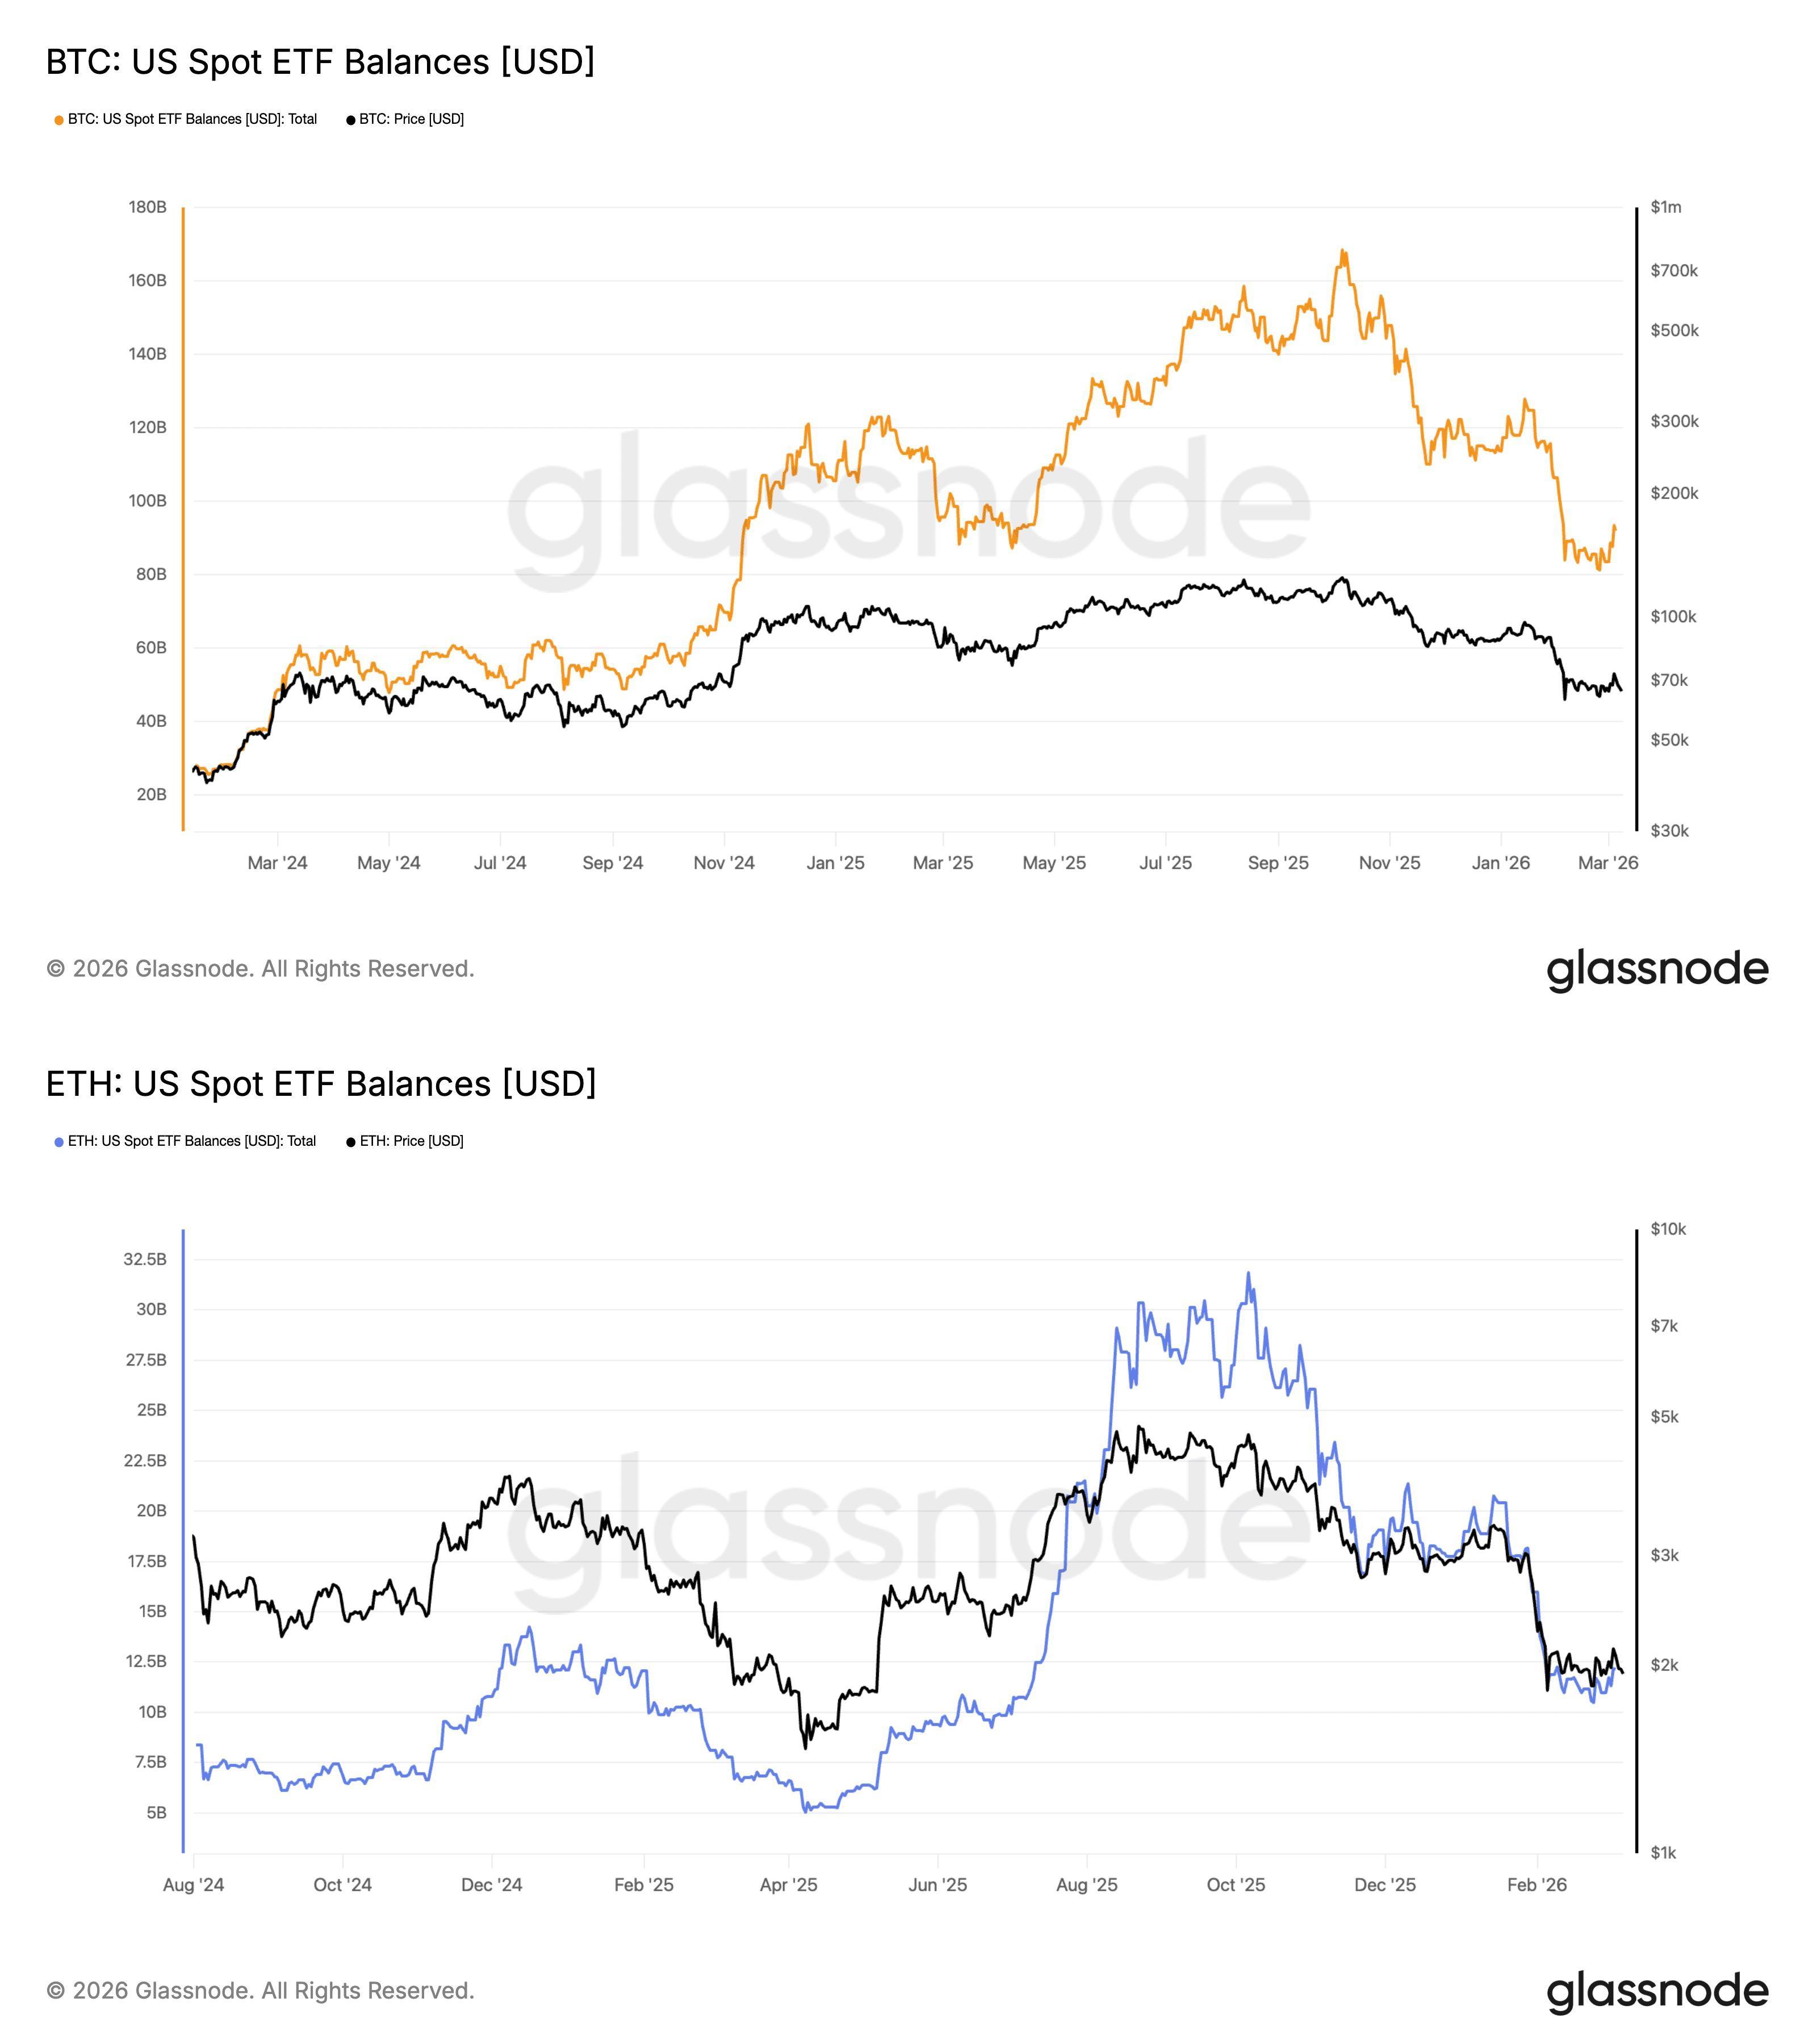
Ether hat auch in US-Dollar nie einen überzeugenden Ausbruch gezeigt.
Zwischen 2021 und 2026 überschritt ETH nur geringfügig sein vorheriges Allzeithoch nahe $4.800, bevor es an Schwung verlor – anders als Bitcoin, dessen Preis sich vom Höchststand 2021 bis zum Rekordhoch 2025 verdoppelte.
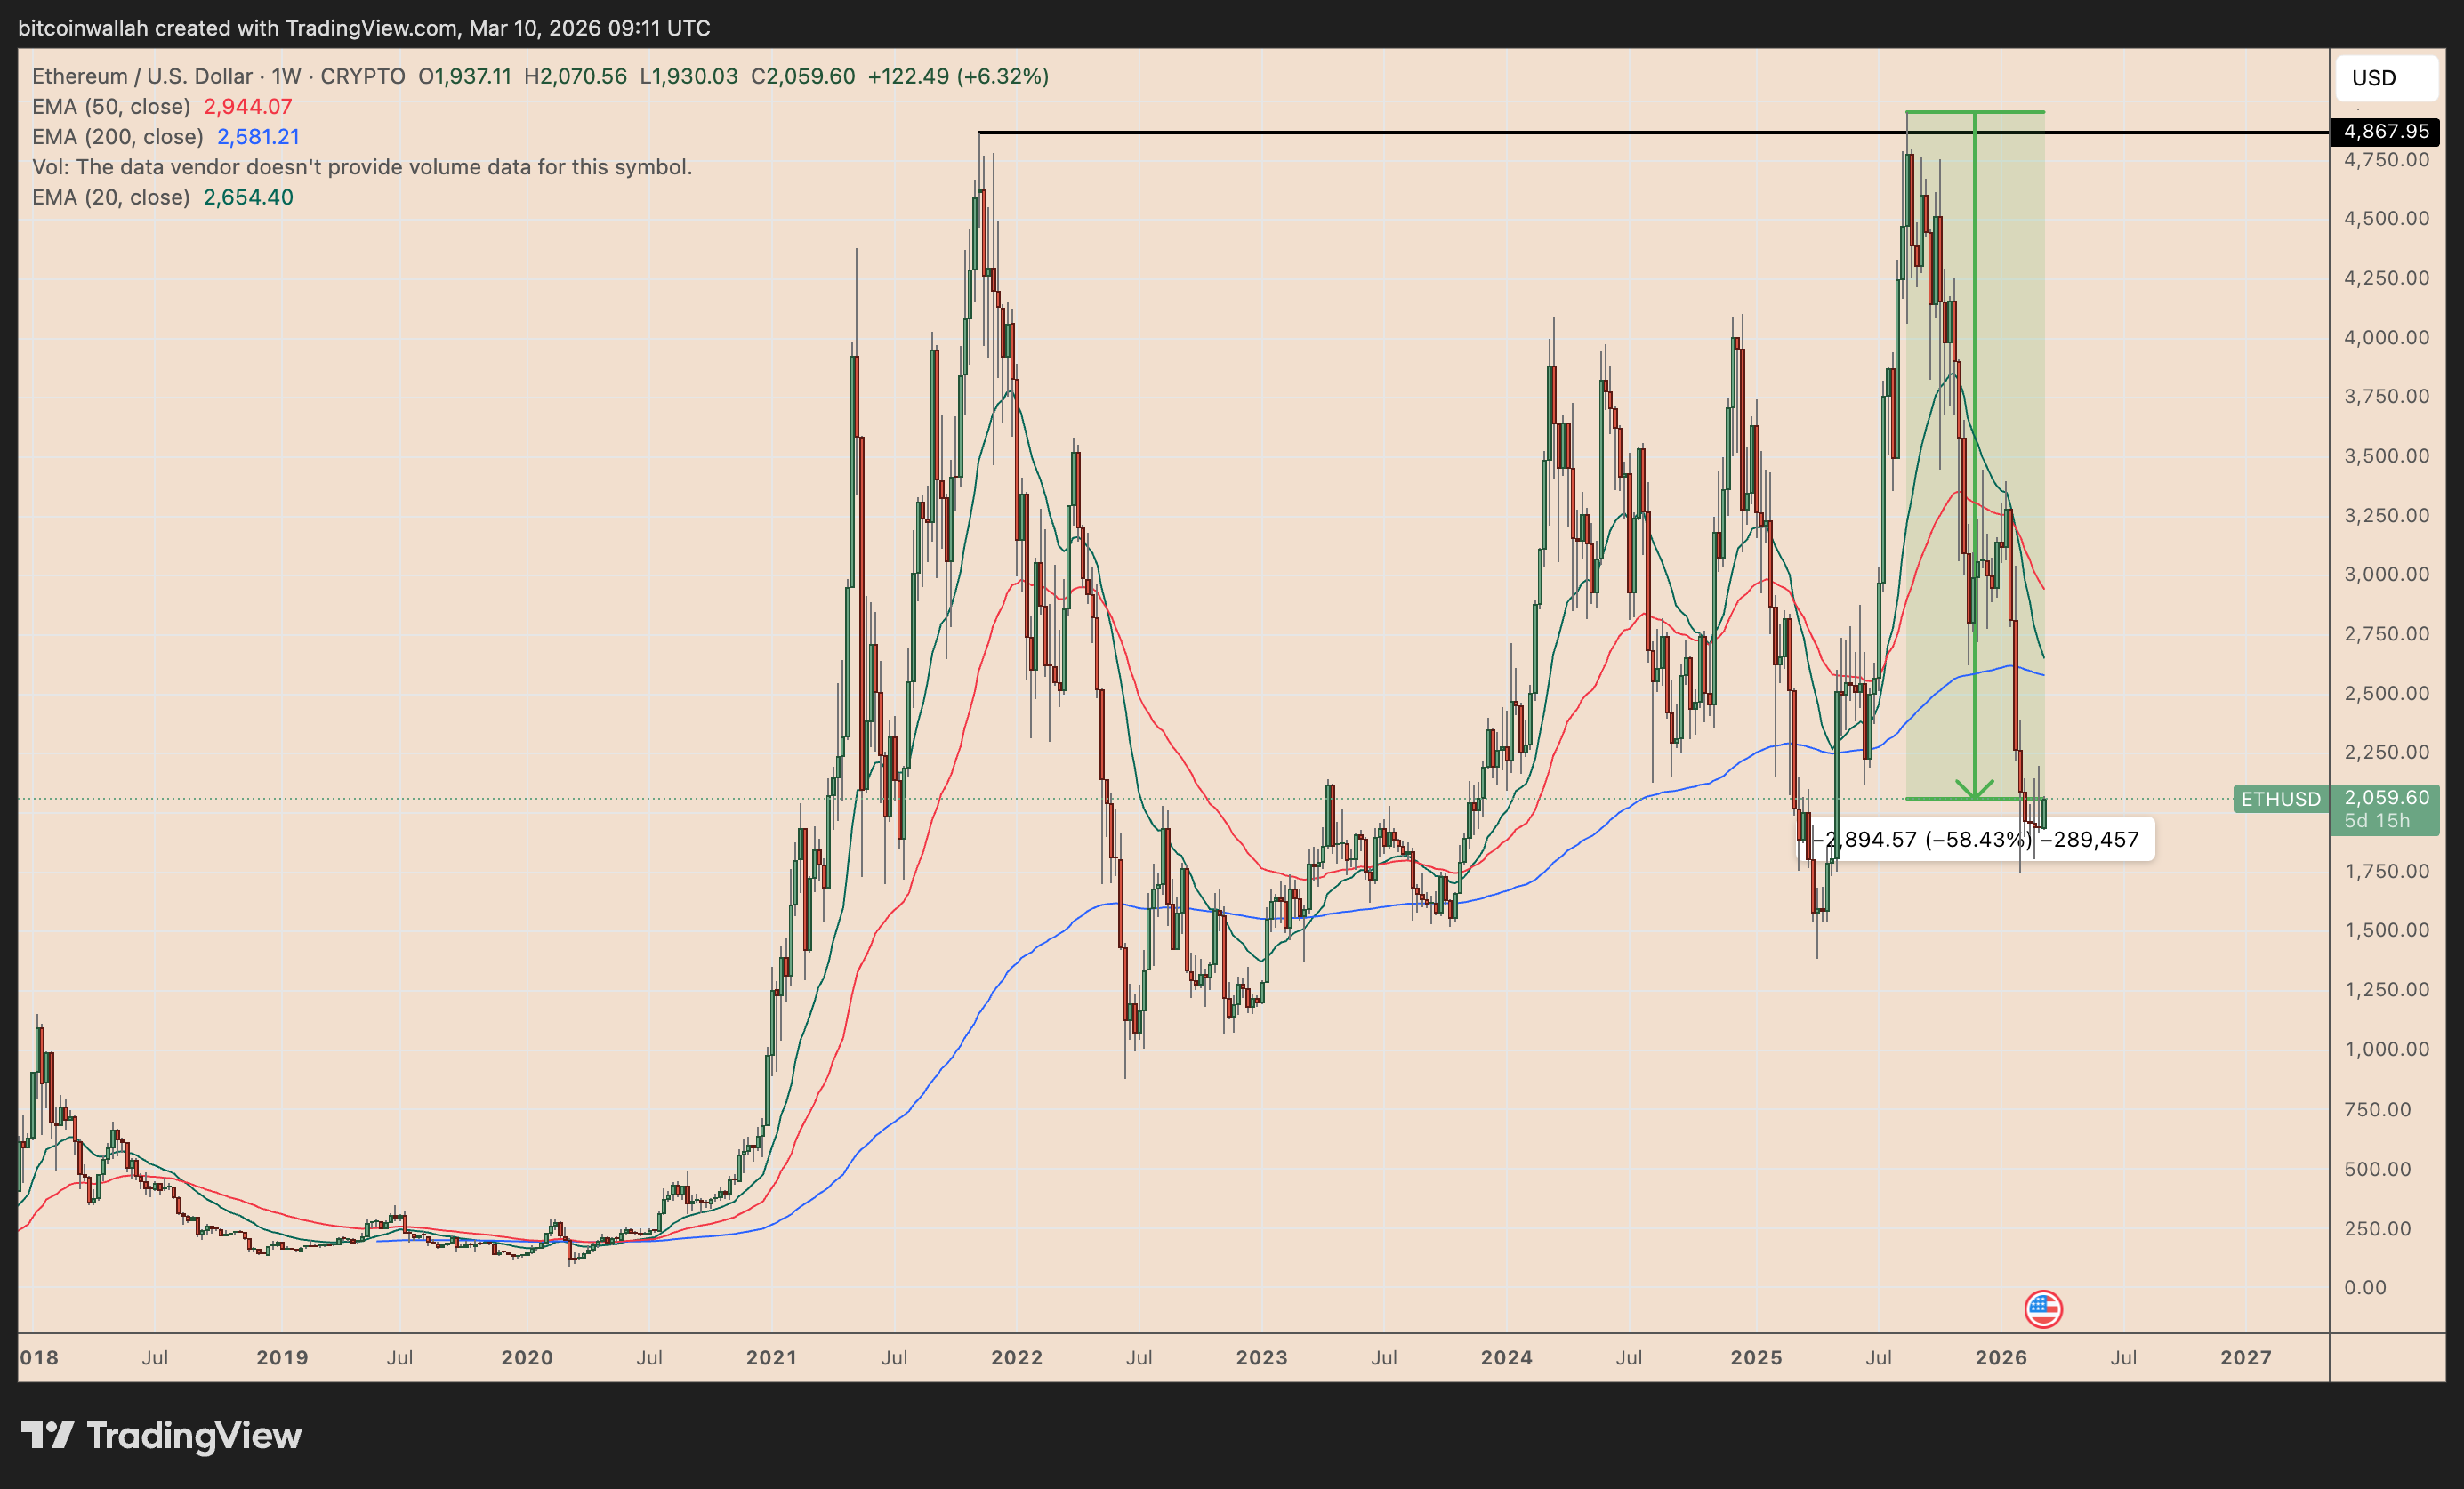
Die enttäuschende Entwicklung von ETH in den letzten fünf Jahren deutet darauf hin, dass die reduzierte Ausgabe allein nicht ausreichte, um nachhaltig neue Nachfrage zu schaffen.
Die Stimmung wurde außerdem durch periodische ETH-Verkäufe in Verbindung mit Vitalik Buterin und der Ethereum Foundation belastet.
Öffentliche Kritik von Culper Research, die sich wegen Buterins Verkäufen bei Ether short positionierte, verstärkte die Ansicht einiger Händler, dass Ethereum-Insider bei hohen Kursen verkaufen, anstatt langfristige Überzeugung zu stärken.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Morgan Stanley „Memory-Death God“ Shawn Kim warnt erneut! Die eigentliche Bombe ist die „Profitklippe 2028“ – Zielpreise für Memory-Aktien werden umfassend gesenkt
Shawn Kim hat das Kursziel für Speicheraktien umfassend gesenkt; das Kursziel für SK Hynix wurde um 38 % deutlich reduziert und für Samsung Electronics um 19 % gesenkt. Er warnt davor, dass die Branche im Jahr 2028 vor einer "Gewinnklippe" stehen wird: neue Produktionskapazitäten werden Ende 2027 in Betrieb genommen, der Bau von Rechenzentren verzögert sich, die HBM-Prämie schrumpft, und die Spotpreise für NAND sind innerhalb von zwei Wochen um etwa 20 % eingebrochen. Durch diese vierfache Belastung hat er die langfristigen Gewinnmargenannahmen für DRAM bei beiden Unternehmen deutlich auf den historischen Durchschnitt reduziert.

Krypto-Preise
Mehr


