
Am seidenen Faden: Der Yen erleidet zu Jahresbeginn erneut einen schweren Schlag
Morning FX
Das Jahr 2026 ist noch nicht einmal zur Hälfte des ersten Monats vorbei, und der Yen steht erneut kurz davor, seine Grenze zu testen. Der USDJPY stieg gestern um fast 100 Punkte und hat seit Jahresbeginn bereits 250 Punkte zugelegt, nähert sich der Marke von 160. Zum im Juli 2024 erreichten 40-Jahres-Hoch von 161,70 fehlt nur noch ein Schritt – und das geschieht trotz einer Serie von Zinssenkungen durch die US-Notenbank.
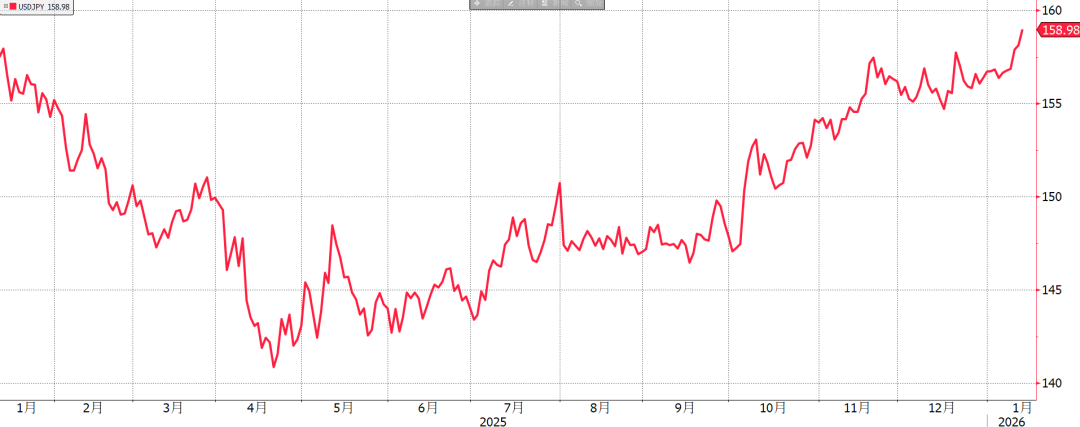
Abbildung: Der Yen fällt auf die Marke von 159
Der Auslöser für diesen Einbruch des Yen ist Takashi, der angesichts seiner überwältigenden Popularität beabsichtigt, vorgezogene Unterhauswahlen abzuhalten, um die Mehrheit zu sichern und seine politischen Leitlinien durchzusetzen. Nach den Wahlen im Oktober letzten Jahres kam es erneut zum „Takashi-Trade“: Die japanischen Aktien stiegen kräftig, während Yen und japanische Staatsanleihen einbrachen.
1. Der Teufelskreis an den japanischen Finanzmärkten kehrt zurück
Seit seinem Amtsantritt hält Takashi eine sehr hohe Zustimmungsrate (Umfragewerte auf historischem Höchststand von 75%). Doch die Regierungskoalition aus Liberaldemokratischer Partei und Ishin-Kai hält im Unterhaus nur knapp die Mehrheit, im Oberhaus befindet sie sich sogar in der Minderheit. Um die eigenen politischen Maßnahmen umzusetzen, ist eine absolute Kontrolle im Parlament notwendig – daher die vorgezogene Wahl während des „Popularitäts-Honeymoons“.
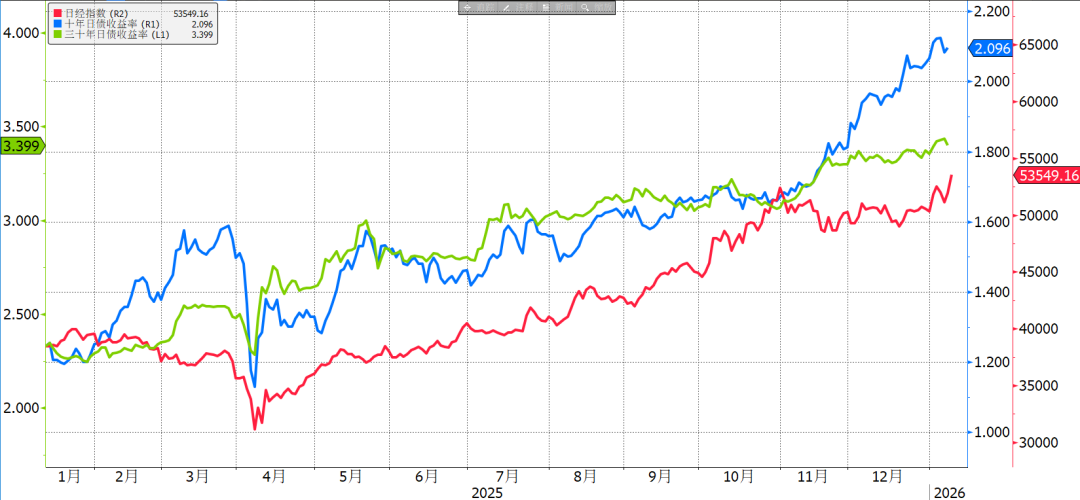
Abbildung: Japanische Börse steigt, Anleihen und Währung verlieren deutlich
Doch der Markt glaubt das nicht. Ein Wahlsieg der Liberaldemokraten bedeutet eine Ausweitung der Staatsverschuldung, um Zinsen zu bedienen, muss die japanische Zentralbank die Zinsen niedrig halten. Zwar profitiert der Aktienmarkt von der expansiven Fiskalpolitik, aber das gestiegene Angebot an Staatsanleihen und die aufgeschobenen Zinserhöhungen lassen langfristige Anleihen und den Yen kollabieren. Die Renditen der zehn- und dreißigjährigen japanischen Staatsanleihen überschreiten 2,1% bzw. 3,4% und liegen damit nahe am historischen Höchststand.
2. Wohin wird der Yen letztlich abwerten?
Meiner Ansicht nach kann angesichts der politischen Unsicherheiten, Kapitalabflüsse und der Stärke des US-Dollars nur eine Intervention der japanischen Zentralbank den Trend verlangsamen, wahrscheinlich im Bereich von 161–162.
(1) Die US-Wirtschaftsdaten setzen die Stabilität der letzten beiden Jahre zu Jahresbeginn fort, vor den Zwischenwahlen ist ein unerwarteter Einbruch unwahrscheinlich. Die Zinssenkungserwartungen vor dem Zinsentscheid im Juni sind nahezu verschwunden.
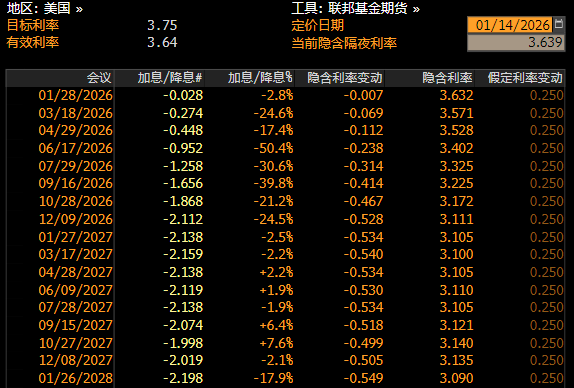
Abbildung: Implied Rate-Cut-Erwartung am Terminmarkt für Zinsen
(2) Das NISA-Konto startet das Jahr mit neuen Limits, die Realzinsen bleiben niedrig, USDJPY-Käufe werden anhalten; dazu kommt, dass Takashi seinen Kurs kompromisslos fortsetzt, und es gibt kaum Kaufinteresse für den Yen.
Der Interventionsbereich der Bank of Japan dürfte bei 161–162 liegen – das war auch die Höchstgrenze der letzten Yen-Abwertung. Bereits bei 158 hatte die Bank of Japan ihre Warnstufe auf 4 von 5 erhöht. Eine Abwertung von 2% zu Jahresbeginn könnte die Zentralbank aufschrecken, daher ist im Bereich über 160 mit konkreten Interventionen zu rechnen.
3. Fazit
(1) Der Yen erleidet zu Jahresbeginn einen schweren Schlag, vorgezogene Wahlen lassen den „Takashi-Trade“ wiederaufleben. Der Yen nähert sich der 160er Interventionsschwelle, die Renditen japanischer Anleihen erreichen neue Höchststände. „Extrem steile Zinskurve“ und „Auseinanderlaufen von Yen, Aktienmarkt und Zinsdifferenz“ sind ein einzigartiges Phänomen.
(2) Die US-Daten sind stark, die Hoffnung auf Zinssenkungen vor Juni ist praktisch verschwunden. Sollte die japanische Zentralbank nicht entschlossen genug agieren, wird der Yen weiterhin schwach bleiben, bis es zu einer kraftvollen Intervention kommt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Mit einer Hand erweitert er die Rechenleistung, mit der anderen sichert er das Frequenzspektrum! Barclays ist optimistisch hinsichtlich der Übernahme von T-Mobile durch SpaceX (SPCX.US): Bodennetz und Starlink ergänzen sich optimal.
Nach zwei aufeinanderfolgenden Tagen mit Kursanstiegen der Space-Aktie erklärte Barclays, dass T-Mobile die "sauberste" Wahl unter den potenziellen Übernahmezielen von SpaceX sei. Barclays ist der Ansicht, dass Verizon eine große Unbekannte darstellt, während die strategische Übereinstimmung bei AT&T am geringsten ist.
Wird die Federal Reserve im Dezember die Zinsen erhöhen? Der heutige CPI wird die endgültige Entscheidung bringen!
Die CPI-Daten für Oktober werden heute Abend veröffentlicht, und der Markt preist eine Zinserhöhung bereits mit 86 % Wahrscheinlichkeit ein. Goldman Sachs prognostiziert, dass der Kern-CPI nur um 0,16 % gegenüber dem Vormonat steigen wird, was deutlich unter den Markterwartungen liegt. Allerdings sind "weiche Faktoren" wie Verzerrungen bei der Krankenversicherungsstatistik und der Rückgang der Gebrauchtwagenpreise nur schwer auf den von der Fed stärker beachteten Kern-PCE übertragbar. Die Daten könnten eine erleichternde Gegenbewegung auslösen, werden jedoch kaum an der grundsätzlich restriktiven Ausrichtung etwas ändern.

14-faches KGV ist kein Schnäppchen! Der CEO eines bekannten Vermögensverwalters warnt: Falls Nvidia (NVDA.US) den Gewinn um 5% nach unten revidiert, könnte der Aktienkurs um 40% fallen.
Josh Brown, CEO von Ritholtz Wealth Management, stellte die Ansicht infrage, dass ein Kurs-Gewinn-Verhältnis von 14 bereits als Schnäppchen gilt, und warnte: „Falls der Gewinn von Nvidia in den nächsten 12 Monaten um 5% unter unseren Erwartungen liegt, könnte die Aktie um 40% fallen.“

Citigroup: Das Bier-Verkaufsvolumen in den USA wird auch 2026 nicht den Tiefpunkt erreichen, alkoholfreies Bier bleibt der einzige sichere Wachstumsmarkt.
Das Bierauslieferungsvolumen in den USA ist das fünfte Jahr in Folge zurückgegangen und wird das Niveau von 1980 unterschreiten. Citi: Nur alkoholfreies Bier hat noch eine langfristige Perspektive.

Krypto-Preise
Mehr


