
Rückkäufe in Höhe von 170 Millionen US-Dollar und KI-Funktionen können den Abwärtstrend nicht verbergen: Pump.fun steckt im Meme-Zyklus fest

Angesichts der komplexen Marktsituation und interner Herausforderungen – kann dieses Meme-Flaggschiff wirklich wieder an Fahrt gewinnen?
Autor: Frank, PANews
Pump.fun ist als „Meme Minting Factory“ im Solana-Ökosystem bekannt und hat beeindruckende Einnahmen und Vermögen angehäuft. Doch der Preis des Plattform-Tokens PUMP kämpft weiterhin unter anhaltendem Verkaufsdruck. Um den Abwärtstrend zu stoppen, versucht Pump.fun nun, durch starke Token-Rückkäufe und die experimentelle Einführung der neuen Funktion „Mayhem Mode“ mit KI-Agenten gegenzusteuern.
Angesichts der komplexen Marktlage und interner Herausforderungen: Kann dieses Meme-Flaggschiff wirklich ein Comeback schaffen?
Deutlicher Rückgang der Zahlen, im Branchenvergleich dennoch robust
Um die Schwierigkeiten von Pump.fun zu verstehen, muss man einen Blick auf die komplexen Daten werfen.
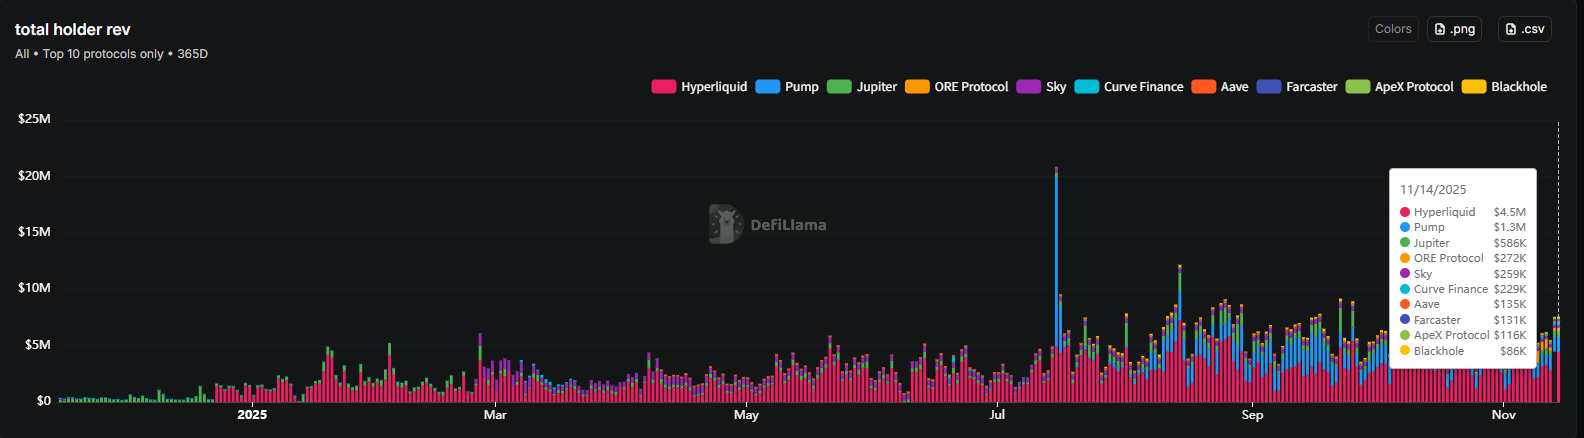
Bis zum 14. November konnte Pump.fun einen durchschnittlichen Tagesumsatz von über 1 Million US-Dollar halten, womit das Protokoll zu den Top 5 aller Protokolle zählt. Im Vergleich zu den täglichen Einnahmen von 4 Millionen US-Dollar zu Jahresbeginn ist dies jedoch ein deutlicher Rückgang.
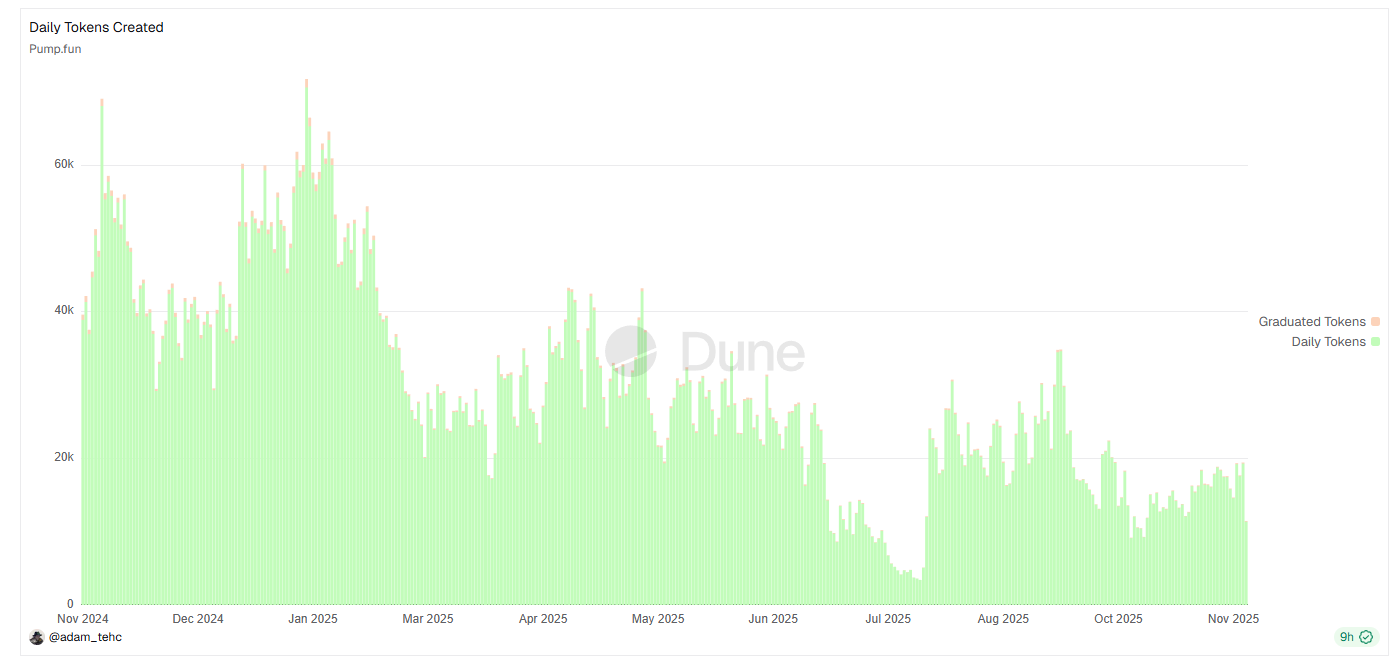
Gleichzeitig ist die Anzahl der täglich neu ausgegebenen Token auf Pump.fun von einem Höchststand von 70.000 auf weniger als 20.000 gesunken. Auch die Zahl der täglich aktiven Wallets ist zurückgegangen, blieb aber in den letzten drei Monaten meist über 100.000, sodass der Rückgang nicht gravierend ist. Die Abschlussrate der ausgegebenen Token ist derzeit deutlich gesunken; seit Februar dieses Jahres liegt sie dauerhaft unter 1 % und fiel im September zeitweise auf 0,58 %. Dies spiegelt wider, dass die Erfolgsquote im Meme-Markt immer geringer wird.
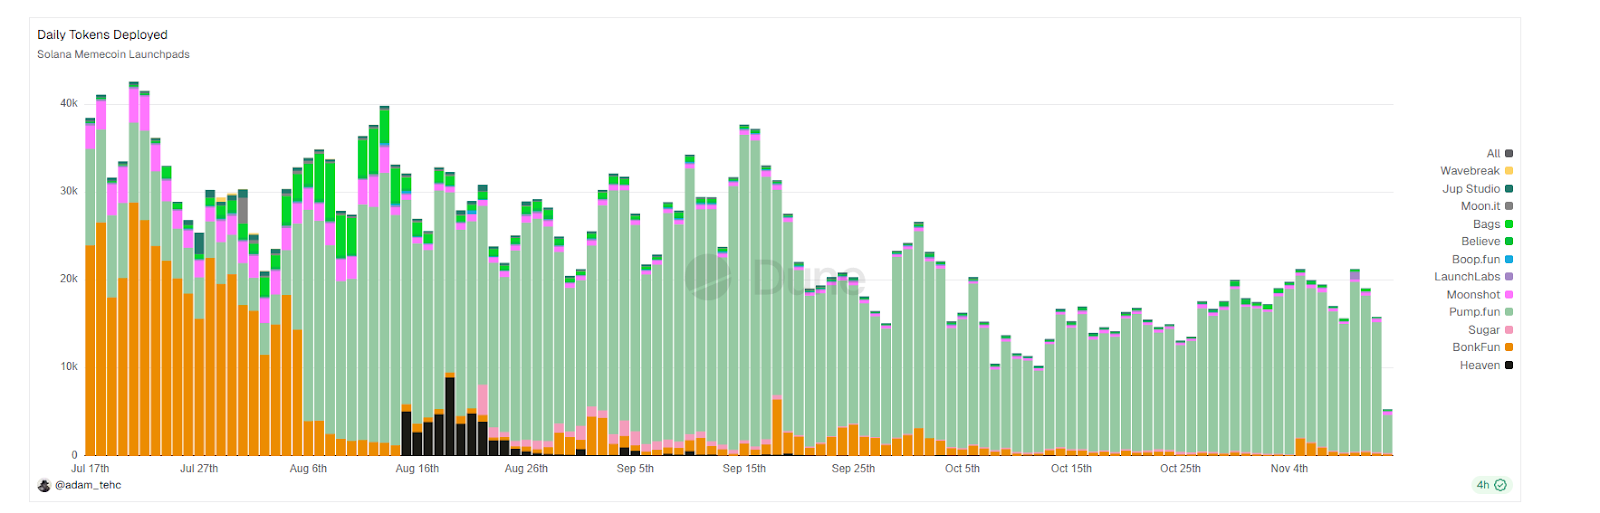
Ein großer Teil dieses Rückgangs ist auf die allgemeine Branchenflaute zurückzuführen. Im Vergleich zur Konkurrenz hat Pump.fun seinen Marktanteil sogar ausgebaut. Am 12. November beispielsweise lag die Anzahl der auf Solana gestarteten Meme-Token auf Pump.fun bei 14.800, was etwa 93,4 % entspricht. Während des „Meme Launchpad“-Kriegs war der Anteil zeitweise auf 16,8 % gefallen.
Insgesamt betrachtet sind die Zahlen von Pump.fun im Vergleich zu den Höchstständen zwar deutlich gesunken, im Branchenvergleich zeigt sich jedoch eine größere Widerstandsfähigkeit.
„Rückkauf“ und „Rückgang“ – das gescheiterte Token-Geschäftsmodell
Angesichts des verlangsamten Plattformwachstums und des anhaltenden Preisverfalls des PUMP-Tokens versucht das Pump.fun-Team, durch massive Rückkäufe und die Einführung des „Mayhem Mode“ den Markt zu beleben.
Seit der Einführung des PUMP-Tokens im Juli hat Pump.fun rund 98 % seiner Plattform-Einnahmen genutzt, um PUMP-Token im Wert von über 173,7 Millionen US-Dollar zurückzukaufen – das entspricht 11,19 % des gesamten Umlaufs.
Mit diesem Rückkaufvolumen belegt Pump.fun unter allen Rückkaufprotokollen den zweiten Platz, nur Hyperliquid kauft täglich mehr zurück.
Doch die Kursentwicklung von PUMP steht offenbar in keinem Verhältnis zum Rückkaufvolumen. Seit dem Hoch im September ist der Token-Preis kontinuierlich gefallen und erreichte ein Minimum von 0,0015 US-Dollar – ein Rückgang von über 83 %. Der aktuelle Rückgang beträgt etwa 60 %, während Bitcoin im gleichen Zeitraum maximal um 23 % und HYPE um etwa 40 % nachgab.
Da die „Geldkraft“ nicht mehr wirkt, versucht das Team, durch Produktinnovationen neue Geschichten zu schaffen. Am 12. November wurde der experimentelle „Mayhem Mode“ eingeführt. Diese Funktion soll durch KI-Agenten, die automatisch an neuen Token-Trades teilnehmen, für frische Impulse sorgen. Laut Dokumentation prägen diese KI-Agenten für ausgewählte Token zusätzlich 1 Milliarde Token (Verdopplung des Gesamtangebots auf 2 Milliarden), führen dann innerhalb von 24 Stunden „zufällige Trades“ zur Erhöhung der Frühphasen-Liquidität durch und verbrennen am Ende die nicht verkauften Token.
Doch dieses mit großen Erwartungen verbundene Update sorgte nach dem Start für „Chaos“. Die Community berichtete, dass die neue Funktion nicht gut funktioniert und zahlreiche Bugs aufweist, darunter „Überprägung von Token-Angeboten“, „Erschöpfung der Creator-Funds“ und „Gesperrte Nutzer-Gelder“.
Der Meme-KOL pepe boost brachte es auf den Punkt: „Tatsächlich gibt es nicht mehr Handelsvolumen als bei normalen Token“, „Ich dachte, es wird groß, aber eigentlich ist es nur ein experimenteller KI-Spielplatz auf pump.“
Der Markt verkauft die „Meme-Sparte“ – nicht Pump.fun
Warum können tägliche Rückkäufe in Millionenhöhe den Preis nicht stützen? Warum wird die neue Funktion zur Lachnummer? Der eigentliche Grund für die mangelnde Marktakzeptanz liegt vielleicht nicht bei Pump.fun selbst, sondern in einem größeren Narrativ, strukturellen Defiziten und zyklischen Kräften.
Erstens: Der Trend ist unumkehrbar, niemand bleibt verschont.
In letzter Zeit haben sich die Marktrückgänge verstärkt, fast alle Token sind im Sinkflug. In einem solchen Umfeld können Rückkäufe den Abwärtstrend nur „verlangsamen“, aber nicht „umkehren“. Wie bereits erwähnt, verfügt auch Hyperliquid über starke Einnahmen und Rückkäufe, doch auch deren Token hat um 40 % nachgegeben. Das zeigt: In einem Bärenmarkt können Rückkäufe aus Protokolleinnahmen dem makroökonomischen Verkaufsdruck nicht standhalten.
Zweitens: Es gibt am Markt immer den Verdacht, dass die hohen Einnahmen und das hohe Handelsvolumen von Pump.fun eine große „Blase“ sind – erzeugt durch Hochfrequenz-Handelsbots und nicht durch echte Nutzer.
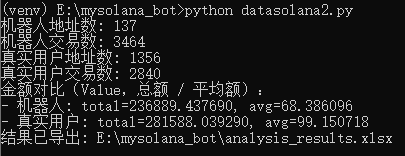
Wenn diese Blase platzt, kann der Preis nicht mehr gestützt werden. PANews hat dazu recherchiert und bei 10 zufällig ausgewählten, nicht abgeschlossenen Token die letzten Hunderten Transaktionen analysiert. Ergebnis: Der Anteil der Bot-Trades liegt derzeit bei etwa 54,7 %, ein einzelner Bot tätigt im Schnitt 22 Trades pro Token, echte Nutzer nur 1,8. Beim Handelsvolumen trägt jeder Bot-Trade im Schnitt 68 US-Dollar bei, insgesamt machen Bots etwa 45,6 % des Handelsvolumens aus. Tatsächlich ist dieser Anteil sogar niedriger als bei früheren Untersuchungen. Die „Bot-Blase“ ist also ein strukturelles Problem von Pump.fun, hat sich aber zuletzt nicht weiter verschärft. Sie dürfte daher nicht der Hauptgrund für den Preisverfall sein.
Drittens: Nach Ausschluss von Makro- und Bot-Faktoren liegt der Kern des Problems wohl nicht bei Pump.fun, sondern bei der Meme-Sparte selbst.
Der eigentliche Grund für die mangelnde Marktakzeptanz ist, dass Investoren das Vertrauen in die gesamte „Meme-Coin“-Sparte verloren haben. Pump.fun ist als Infrastruktur dieser Sparte ein Spiegelbild der Erwartungen an deren Zukunft – und diese Erwartungen sind derzeit pessimistisch.
Das zeigt sich auch an der Entwicklung im Solana-Ökosystem: Die Aktivität auf der gesamten Solana-Chain nimmt ab. Daten zeigen, dass die Zahl der aktiven Wallets auf Solana kürzlich ein 12-Monats-Tief erreicht hat. Als Hauptschauplatz der Meme-Coins geht Solana das „Benzin“ aus.
Nicht nur Pump.fun, auch andere Meme-Launchpads stehen noch schlechter da. LetsBonk.fun, das im Juli kurzzeitig zur Konkurrenz für Pump.fun wurde, ist seit August rapide eingebrochen und bringt derzeit nur noch etwa 200 neue Token pro Tag hervor. In diesem branchenweiten Abschwung ist Pump.fun sogar noch der „robusteste Akteur“.
Daraus lässt sich schließen: Der Preisverfall des PUMP-Tokens ist kein Ausverkauf von Pump.fun, sondern ein Ausverkauf der Meme-Sparte.
Pump.fun ist nur die luxuriöseste Erste-Klasse-Kabine auf der „sinkenden Meme-Titanic“.
Empfohlene Lektüre:
18 Jahre altes Drehbuch neu geschrieben: Bedeutet das Ende des US-Regierungsstillstands einen Bitcoin-Preissprung?
1.1 billions US-Dollar Stablecoins verschwunden – was steckt hinter der DeFi-Kettenreaktion?
MMT Short Squeeze Rückblick: Ein raffiniert inszeniertes Geldspiel
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


