
Ist die Sektorrotation im Kryptomarkt wirklich nicht mehr wirksam?

Selbst wenn BTC stark steigt, wechseln die frühen Wale entweder in ETFs oder realisieren ihre Gewinne und steigen aus, sodass kein Wohlstandseffekt mehr entsteht.
Selbst wenn BTC stark steigt, wechseln frühe Wale entweder in ETFs oder realisieren Gewinne und steigen aus, sodass es keinen Wohlstandseffekt mehr gibt.
Verfasst von: Ignas
Übersetzung: AididiaoJP, Foresight News
Warum das klassische Rotationsmuster von Kryptowährungen in diesem Zyklus nicht funktioniert
BTC-Inhaber haben bereits überdurchschnittliche Renditen erzielt, frühe Gläubige realisieren nun ihre Gewinne. Dies ist kein panikartiger Ausverkauf, sondern ein natürlicher Prozess der Umverteilung von konzentriertem zu dezentralem Besitz.
Unter den zahlreichen On-Chain-Indikatoren ist das Verkaufsverhalten der Wale das wichtigste Signal.
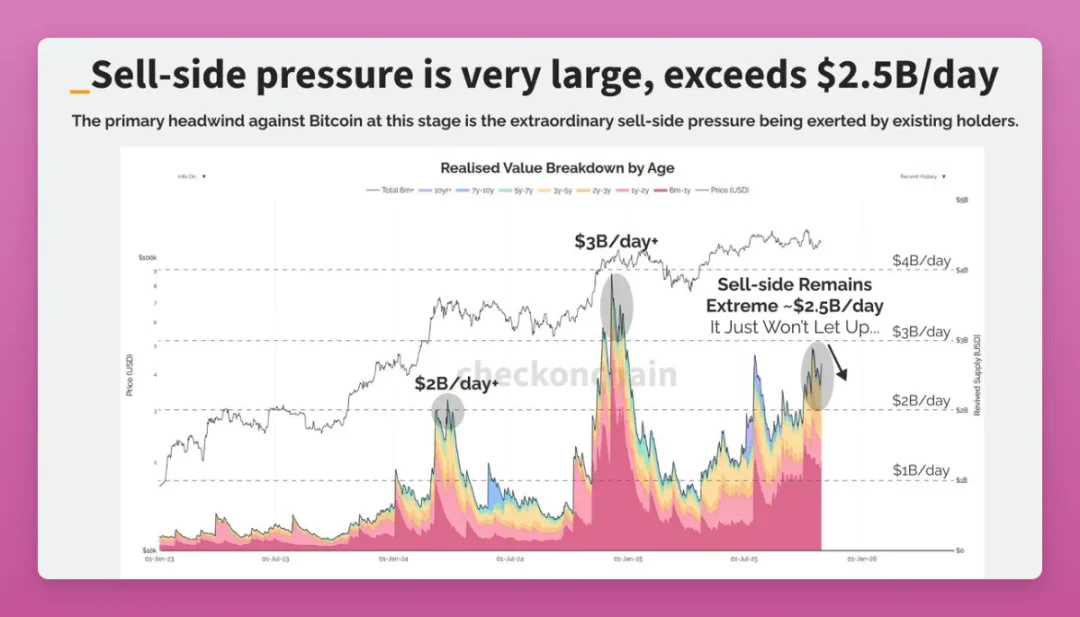
Langfristige Inhaber haben innerhalb von nur 30 Tagen 405.000 BTC verkauft, was 1,9% des gesamten BTC-Angebots entspricht.
Zum Beispiel Owen Gunden:
Dieser Bitcoin-Urgestein-Wal tätigte große Transaktionen auf Mt. Gox, sammelte riesige Bestände an und war Vorstandsmitglied bei LedgerX. Seine zugeordneten Wallets halten über 11.000 BTC und gehören zu den größten Einzelinhabern on-chain.
Kürzlich begann seine Wallet, große Mengen BTC an Kraken zu transferieren; das schrittweise Übertragen von Tausenden von Token deutet in der Regel auf einen Verkauf hin. On-Chain-Analysten gehen davon aus, dass er sich darauf vorbereitet, Bestände im Wert von über 1.1 billions Dollar zu liquidieren.
Obwohl sein Twitter-Account seit 2018 nicht mehr aktualisiert wurde, bestätigt dieses Verhalten perfekt die „Superrotation“-Theorie. Einige Wale wechseln aus steuerlichen Gründen zu ETFs oder diversifizieren ihr Vermögen durch Verkäufe.
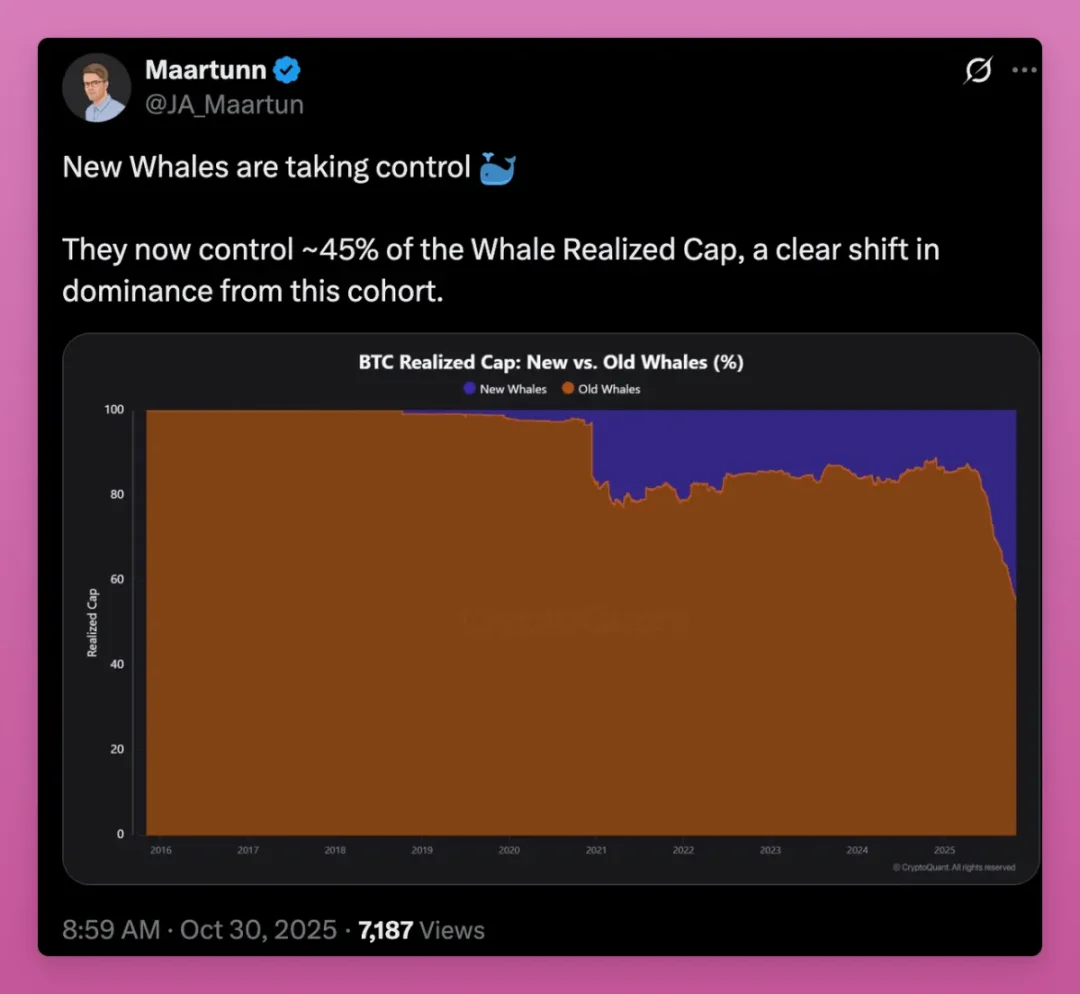
Während die Token von den Urgestein-Inhabern zu neuen Käufern wandern, steigen die nicht realisierten Gewinnpreise weiter an und eine neue Generation von Walen übernimmt die Marktdominanz.
Der Anstieg des MVRV-Verhältnisses bestätigt diesen Trend: Die durchschnittliche Kostenbasis verschiebt sich von frühen Minern zu ETF-Käufern und neuen Institutionen.
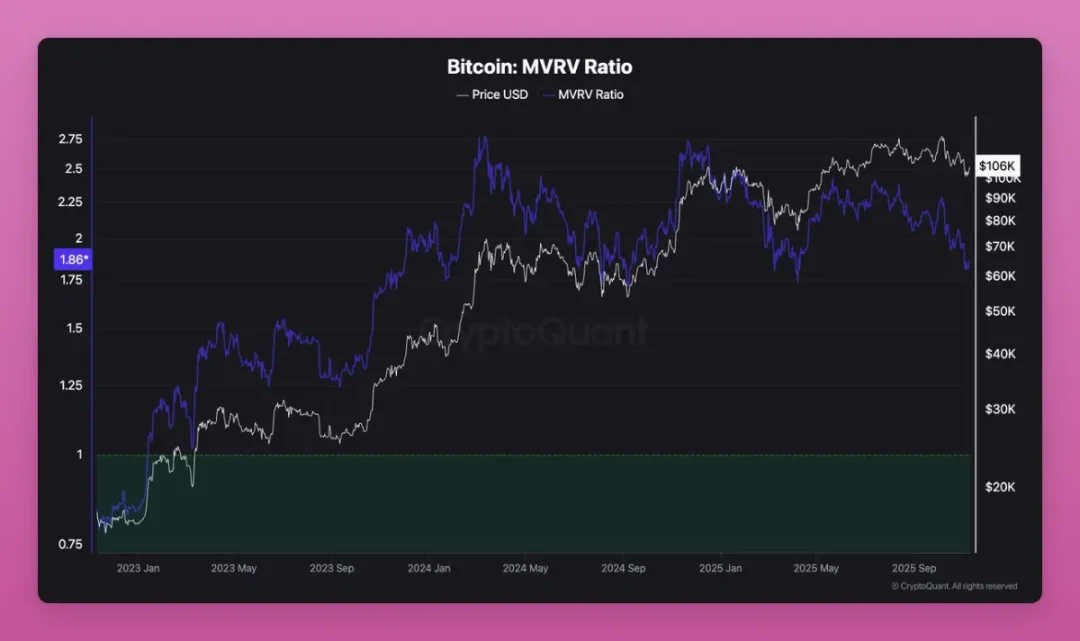
Oberflächlich betrachtet könnte dies ein bärisches Signal sein: Die alten Wale haben enorme Gewinne erzielt, während die neuen Wale mit Buchverlusten konfrontiert sind. Die aktuelle durchschnittliche Kostenbasis liegt bei 108.000 Dollar; wenn BTC weiterhin schwach bleibt, könnten die neuen Wale verkaufen.
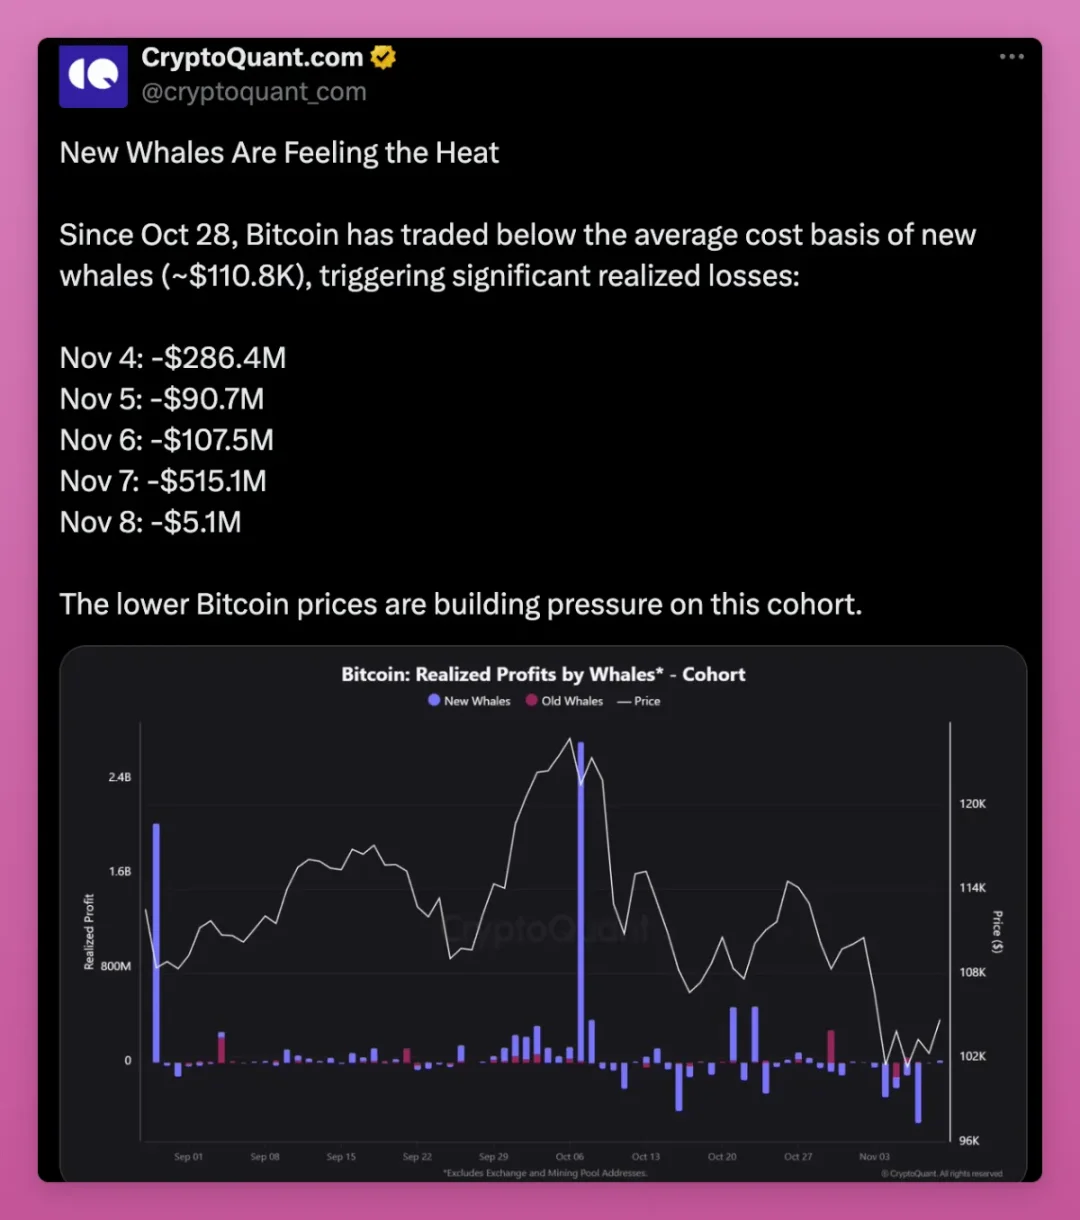
Doch der Anstieg des MVRV deutet tatsächlich auf eine breitere Eigentumsverteilung und eine Reifung des Marktes hin. Bitcoin wandert von wenigen extrem günstigen Inhabern zu einer dezentraleren Gruppe mit höherer Kostenbasis – das ist im Kern ein bullisches Signal.
Doch was erwartet die Altcoins?
Das Spiel um Ethereum
BTC hat gewonnen, aber wie steht es um ETH? Können wir bei ETH das gleiche große Rotationsmuster beobachten?
Obwohl der Preis von ETH hinterherhinkt, was teilweise darauf zurückzuführen sein könnte, sieht es auf den ersten Blick auch für ETH gut aus: Beide verfügen über ETFs, DATs und institutionelles Interesse (wenn auch unterschiedlicher Art). Die Daten zeigen, dass ETH sich in einer ähnlichen Übergangsphase befindet, allerdings früher und komplexer.
Tatsächlich holt ETH in einer entscheidenden Dimension schnell zu BTC auf: Etwa 11% von ETH werden von DATs und ETFs gehalten…
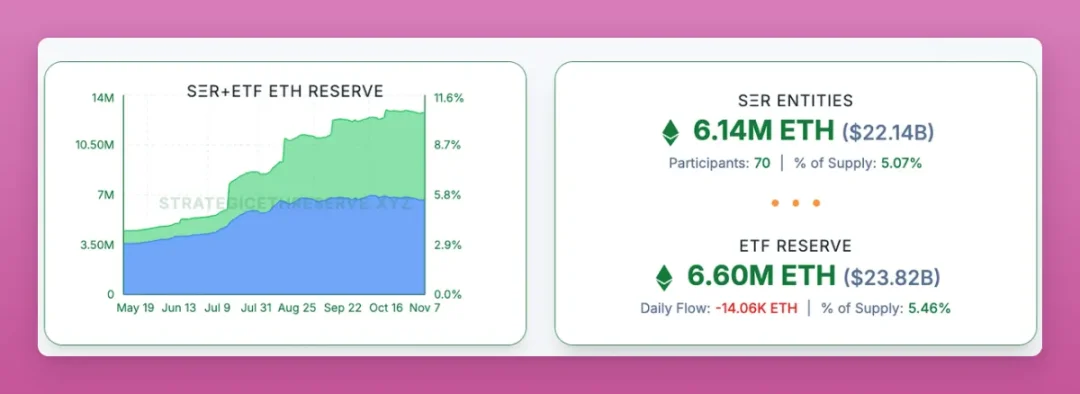
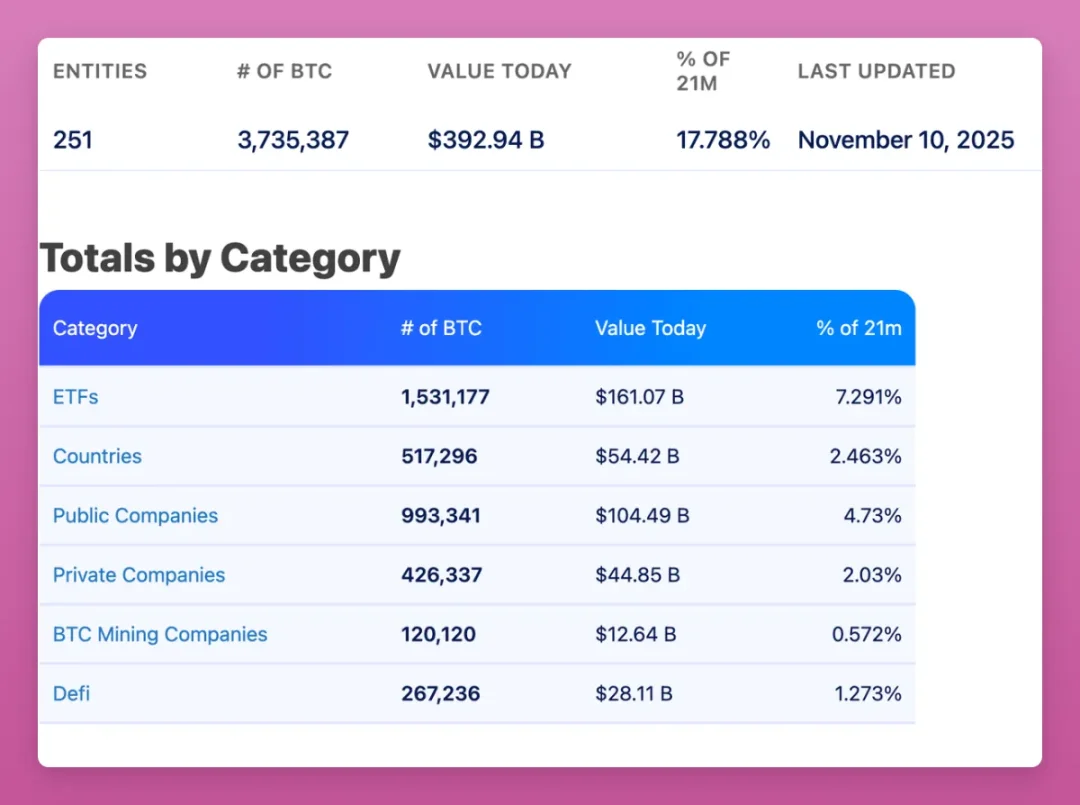
Während 17,8% von BTC von Spot-ETFs und großen Treasury-Institutionen gehalten werden. Angesichts Saylors kontinuierlicher Käufe ist das Aufholtempo von ETH beeindruckend.
Wir haben versucht zu überprüfen, ob es bei ETH ebenfalls eine Verschiebung von alten zu neuen Walen gibt, aber aufgrund des Account-Modells von ETH (im Gegensatz zum UTXO-Modell von Bitcoin) ist es schwierig, aussagekräftige Daten zu erhalten.
Der Hauptunterschied: Bei ETH verläuft die Verschiebung von Kleinanlegern zu Walen, während es bei BTC von Urgestein-Walen zu neuen Walen geht.
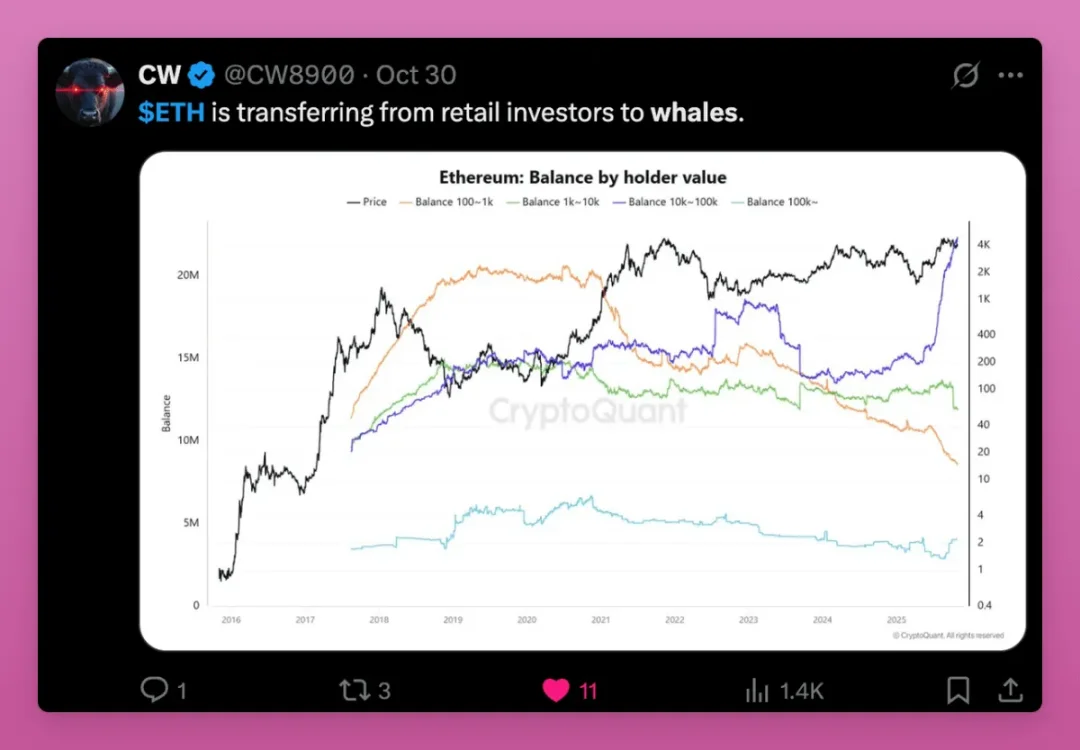
Das folgende Diagramm zeigt anschaulich den Trend der Eigentumsübertragung von Kleinanlegern zu Walen bei ETH.
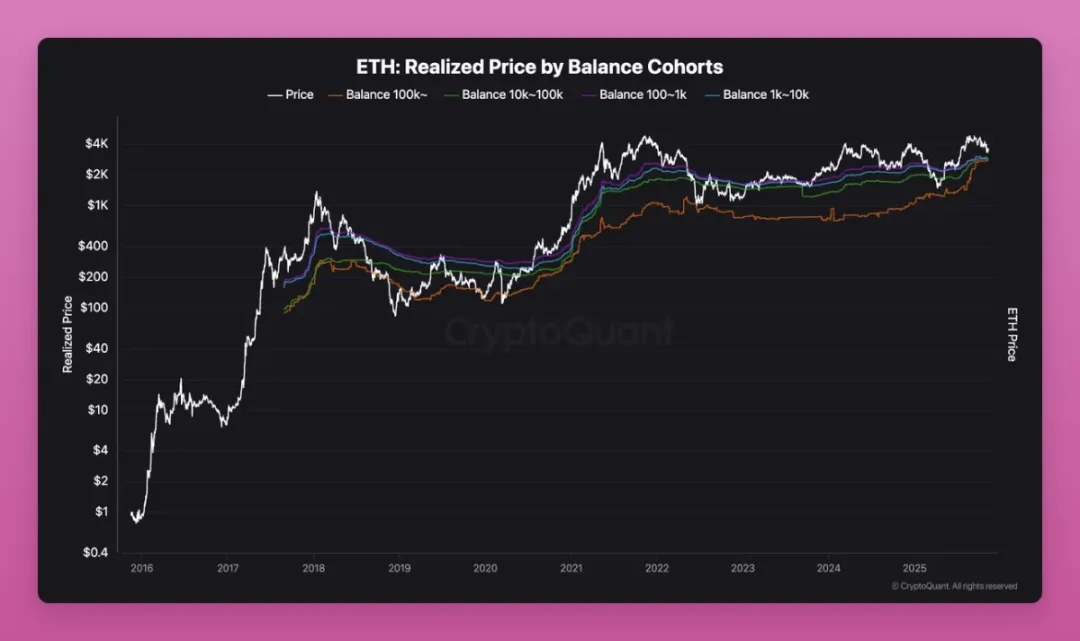
Der realisierte Preis von Großwallets (mit 100.000+ ETH) steigt rapide an, was darauf hindeutet, dass neue Wale zu höheren Kosten einsteigen, während Kleinanleger weiterhin verkaufen. Die Kostenkurven der verschiedenen Wallet-Typen (orange, grün, violett) nähern sich an, was bedeutet, dass die alten günstigen Token bereits an neue Inhaber übergegangen sind.
Solche Kostenbasis-Neusetzungen treten typischerweise am Ende von Akkumulationszyklen und kurz vor Preisausbrüchen auf und bestätigen strukturell, dass das ETH-Angebot zunehmend konzentriert und stabil ist.
ETH-Ausblick
Diese Rotationslogik basiert auf:
- Verbreitung von Stablecoins und Asset-Tokenisierung
- Einführung von Staking-ETFs
- Implementierung institutioneller Anwendungen
Dies führt dazu, dass Wale und Fonds weiterhin akkumulieren, während Kleinanleger, die ETH als „Gasgebühr-Tool“ sehen und durch neue Chains verunsichert werden, das Vertrauen verlieren.
Wale betrachten ETH als ertragsbringenden Vermögenswert und als Sicherheit und halten langfristig für On-Chain-Erträge. Während BTC seine Dominanz festigt und ETH sich noch in einer Grauzone befindet, sichern sich Wale frühzeitig den Zugang für institutionelle Investoren.
Die Kombination aus ETF und DAT macht die ETH-Besitzstruktur institutioneller, aber ob dies mit langfristigem Wachstum einhergeht, bleibt fraglich. Die größte Sorge ist das Beispiel von ETHZilla, das ETH verkauft, um Aktien zurückzukaufen – kein Grund zur Panik, aber ein gefährlicher Präzedenzfall.
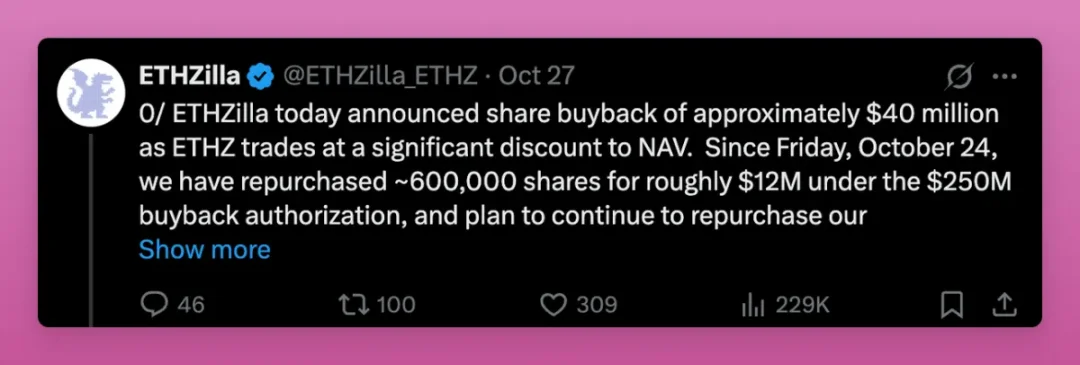
Insgesamt entspricht ETH weiterhin der Rotationslogik, aber aufgrund der komplexeren Inhaberstruktur, vielfältigeren Anwendungsfälle (wie Liquid Staking, das Token in wenigen großen Wallets konzentriert) und häufigeren On-Chain-Aktivitäten ist das Rotationsmuster weniger klar als bei Bitcoin.
Solanas Vorstoß
Die Analyse von Solanas Rolle in dieser Rotation ist besonders schwierig (selbst die Identifizierung von Team-Wallets ist problematisch), aber es gibt dennoch Hinweise:
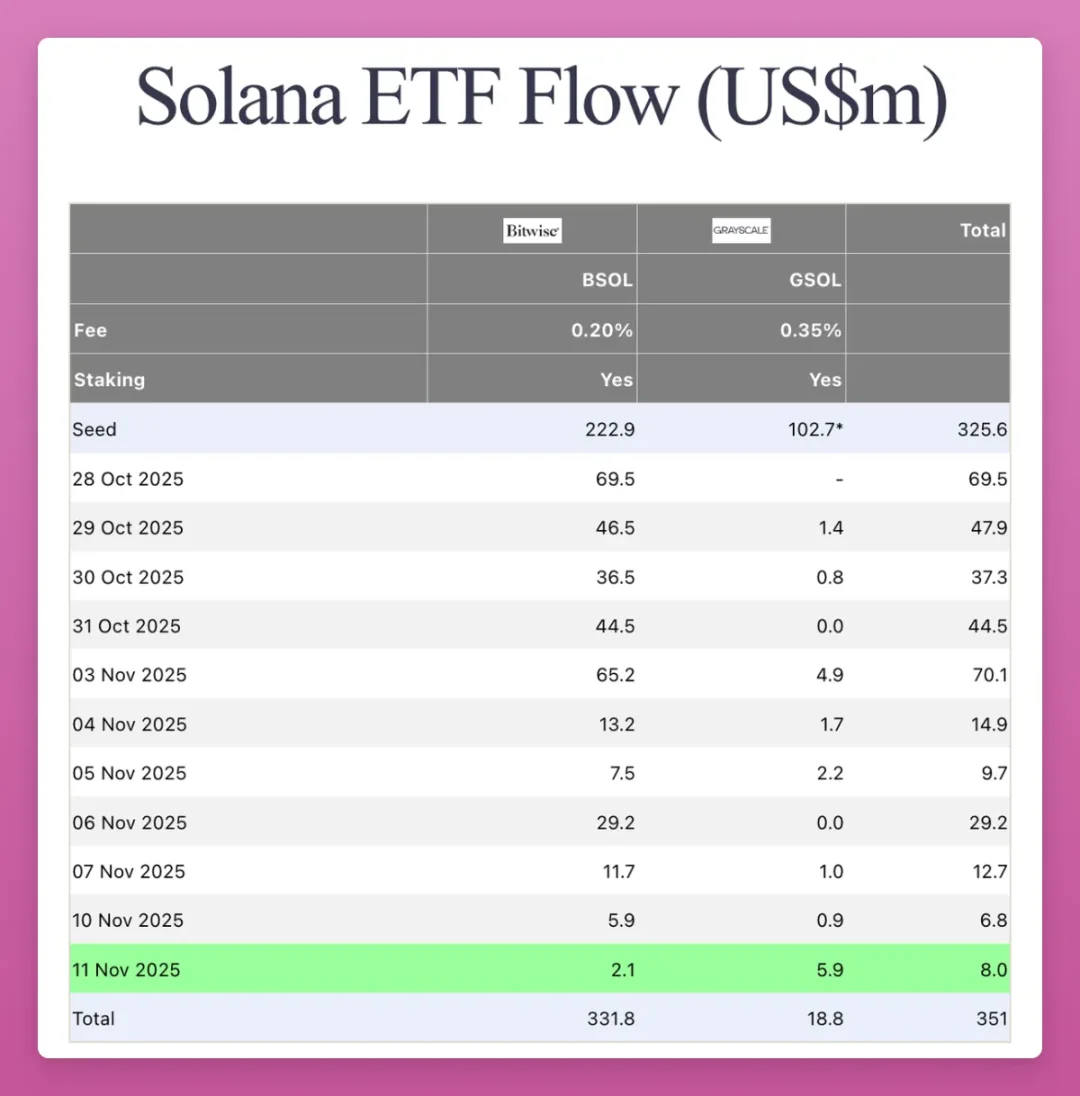
Solana kopiert derzeit den Institutionalisierungsprozess von Ethereum. Im letzten Monat wurde in den USA ein Spot-ETF still und leise aufgelegt, ohne große Marktresonanz. Das Gesamtvolumen beträgt zwar nur 351 Millionen Dollar, aber es gibt weiterhin tägliche Nettozuflüsse.
Auch die frühen DAT-Investitionen in SOL sind beeindruckend:
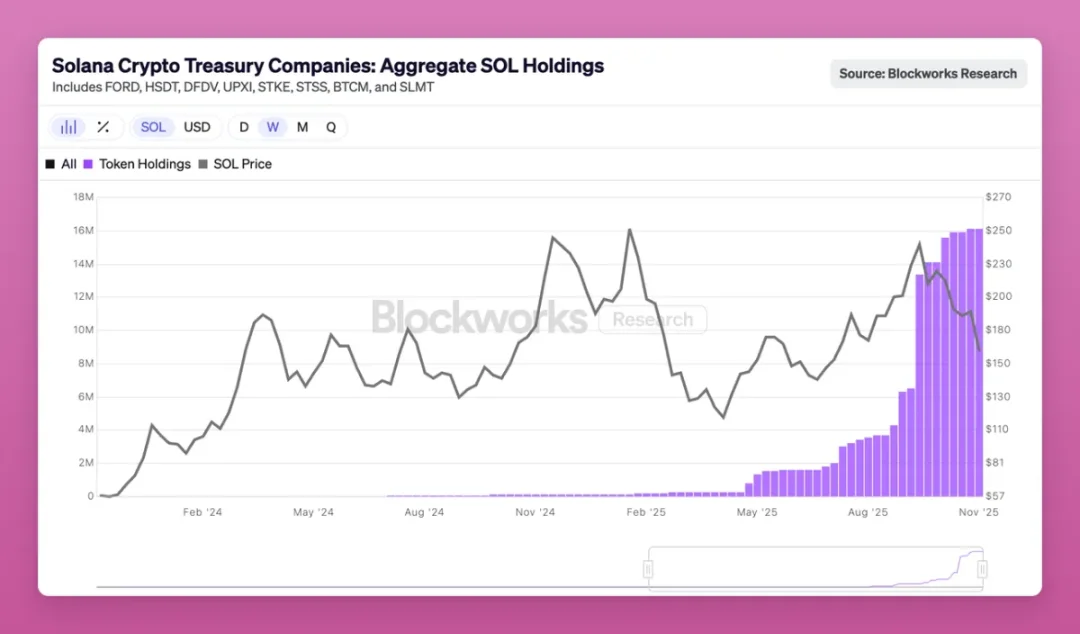
2,9% des zirkulierenden SOL (im Wert von 2.5 billions Dollar) werden bereits von DATs gehalten. Damit hat Solana eine ähnliche traditionelle Finanzinfrastruktur wie BTC/ETH aufgebaut (regulierte Fonds + Unternehmens-Treasuries), nur der Umfang ist noch unterschiedlich.
Obwohl die On-Chain-Daten chaotisch sind und das Angebot immer noch bei frühen Teams und VCs konzentriert ist, wandern die Token über ETF-/Treasury-Kanäle stetig zu neuen institutionellen Käufern. Die große Rotation hat Solana erreicht, wenn auch mit einem Zyklus Verspätung.
Im Vergleich dazu, dass die Rotation bei BTC und ETH fast abgeschlossen ist und ein Preisausbruch bevorsteht, ist die Prognose für SOL sogar noch klarer.
Ausblick
Da BTC zuerst reift, ETH verzögert folgt und SOL noch Zeit braucht – wo stehen wir im Zyklus?
Frühere Zyklen waren klar: BTC führt → ETH folgt → Wohlstandseffekt strahlt auf kleinere Altcoins aus.
In diesem Zyklus stecken wir jedoch in der BTC-Phase fest: Selbst wenn BTC stark steigt, wechseln frühe Wale entweder in ETFs oder realisieren Gewinne und steigen aus, sodass es keinen Wohlstandseffekt mehr gibt – es bleiben nur die Narben von FTX und endlose Seitwärtsbewegungen.
Altcoins haben den Kampf um den Status als „Währung“ gegen BTC aufgegeben und konkurrieren nun um Nutzwert, Ertragskraft und Spekulationspotenzial – die meisten werden aussortiert werden.
Überleben werden:
- Öffentliche Chains mit echtem Ökosystem: Ethereum, Solana und einige wenige vielversprechende Projekte
- Produkte, die Cashflow und Wertschöpfung generieren
- Assets mit unersetzlicher Nachfrage (wie ZEC)
- Infrastrukturen, die Gebühren und Traffic einfangen können
- Stablecoins und Real-World-Asset-Sektoren
- Stetig aufkommende kryptonative Innovationen
Alle anderen Projekte werden im Rauschen untergehen.
Die Aktivierung des Uniswap-Fee-Switch ist ein Meilenstein: Zwar nicht die erste ihrer Art, aber dieser Schritt zwingt alle DeFi-Protokolle, Gewinne mit Token-Inhabern zu teilen. Derzeit haben bereits die Hälfte der Top-10-Lending-Protokolle Gewinnbeteiligungen eingeführt.
DAOs entwickeln sich zu On-Chain-Unternehmen, und der Tokenwert wird davon abhängen, wie gut sie Gewinne generieren und umverteilen können – das wird das zentrale Schlachtfeld der nächsten Rotationsrunde sein.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Am Tag der IPO-Roadshow verstärkt Anthropic den Fokus auf den Unternehmensbüromarkt! Anthropic bringt mehrere KI-Tools auf den Markt und stellt damit eine direkte Herausforderung für Microsoft Office dar.
Anthropic hat Claude Meetings veröffentlicht, mit denen Claude in Echtzeit an Videokonferenzen teilnehmen und Aufgaben ausführen kann. Claude kann als Teilnehmer Google Meet-Videokonferenzen beitreten und sich vom Protokollführer zum Echtzeit-Kollaborateur wandeln. Die KI-Whiteboard- und Tabellenfunktion ist online und stellt Claude Whiteboards zur gemeinsamen Bearbeitung durch Teams sowie Claude Sheets bereit, die von KI erstellt und verändert werden können. Das Datenanalyseprodukt Claude Data ist offiziell gestartet und verbindet Unternehmensdaten mit Drittanbieter-Anwendungen. Der Aktienkurs von Microsoft weitete seinen Rückgang aus und fiel zeitweise um mehr als 3%.

Anthropic Roadshow zielt auf eine langfristige Betriebsgewinnmarge von 35 %, Gründer planen einen Börsengang mit 1,75 Milliarden Dollar, Goldman Sachs erwartet einen Umsatz von 685 Milliarden Dollar bis 2030.
Laut einem Roadshow-Video von hochrangigen Führungskräften von Anthropic ist das Unternehmen zuversichtlich, langfristig eine bereinigte operative Marge von 35 % oder mehr zu erreichen, was die 15 % im dritten Quartal dieses Jahres deutlich übertrifft. Laut dem Prospekt planen alle sieben Mitbegründer, jeweils fast 3,38 Millionen Aktien des Unternehmens zu verkaufen, was bei einem mittleren IPO-Preis einen Erlös von etwa 250 Millionen US-Dollar pro Person bedeuten würde. Jeder behält dabei noch Anteile im Wert von etwa 18 Milliarden US-Dollar. Goldman Sachs schätzt, dass sich der Jahresumsatz von Anthropic bis 2030 auf nahezu das 150-fache des letztjährigen Umsatzes steigern wird, wobei 586 Milliarden US-Dollar auf Unternehmenskunden und 100 Milliarden US-Dollar auf Nicht-Unternehmenskunden entfallen.

Anthropic IPO-Preisfestsetzung steht bevor: Goldman Sachs prognostiziert einen Umsatz von über 685 Milliarden bis 2030, sieben Gründer erzielen beim IPO 1,75 Milliarden US-Dollar.
Goldman Sachs prognostiziert, dass der Umsatz von Anthropic von 4,6 Milliarden US-Dollar im Jahr 2025 auf 685 Milliarden US-Dollar im Jahr 2030 steigen wird, was einem Anstieg um mehr als das 130-fache entspricht. Der freie Cashflow wird jedoch erst ab 2030 positiv werden. Die Bewertung beim Börsengang liegt bei etwa 1,4 Billionen US-Dollar. Die sieben Mitgründer liquidieren zusammen 1,75 Milliarden US-Dollar, wobei jeder etwa 250 Millionen US-Dollar an Anteilen verkauft, was nur etwa 1,5% ihrer Beteiligung ausmacht. Analysten sind der Meinung, dass dieser niedrige Liquidationsanteil nicht ausreicht, um das Vertrauen der Investoren zu erschüttern.
Krypto-Preise
Mehr


