
ADP-Daten schlagen erneut Alarm: US-Unternehmen streichen wöchentlich 11.000 Arbeitsplätze

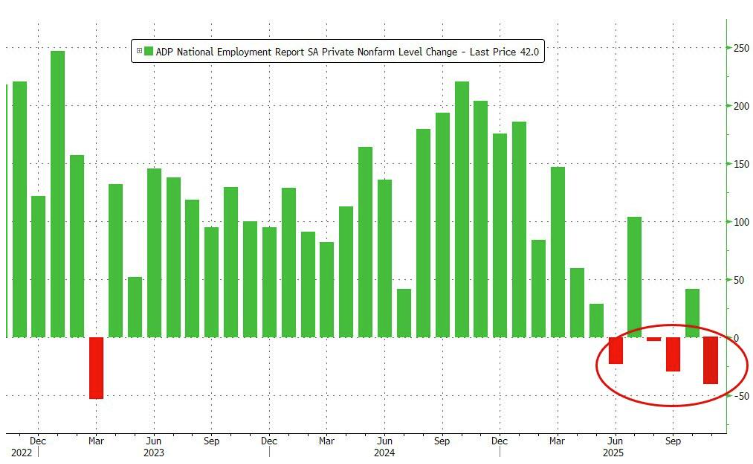
Die Regierungsstilllegung führte zu einer Verzögerung der offiziellen Beschäftigungsdaten. Die ADP-Daten dienten als Ersatz und zeigten die Wahrheit: In der zweiten Oktoberhälfte verlangsamte sich der Arbeitsmarkt. Im gesamten Monat verzeichnete der Privatsektor einen Rückgang von insgesamt 45.000 Arbeitsplätzen, was den größten Rückgang seit zweieinhalb Jahren darstellt.
In letzter Zeit haben mehrere bekannte Unternehmen umfangreiche Entlassungen angekündigt, was zu Bedenken hinsichtlich einer möglichen weiteren Abschwächung des Arbeitsmarktes geführt hat. Der heute veröffentlichte neue wöchentliche ADP-Beschäftigungsbericht bestätigt diese Befürchtungen.
Die am Dienstag von ADP veröffentlichten Daten zeigen, dass in den vier Wochen bis zum 25. Oktober US-Unternehmen durchschnittlich 11.250 Mitarbeiter pro Woche entlassen haben. Diese Daten deuten darauf hin, dass der Arbeitsmarkt in der zweiten Hälfte des Monats im Vergleich zur ersten Oktoberhälfte eine Abschwächung erlebte.
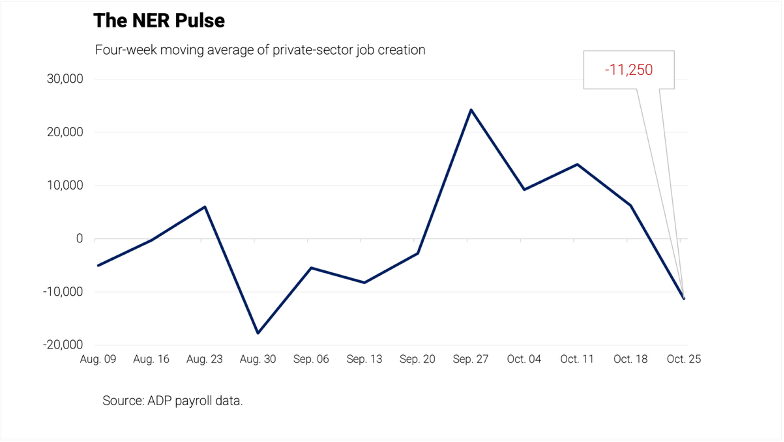
Insgesamt wurden in diesem Monat 45.000 Stellen abgebaut (ohne Regierungsangestellte), was den größten monatlichen Beschäftigungsrückgang seit März 2023 darstellt.
Nach der Veröffentlichung der Daten zeigten Swaps, die an die Termine der geldpolitischen Sitzungen gekoppelt sind, dass der Geldmarkt seine Wetten auf Zinssenkungen der Federal Reserve erhöht hat, wobei die Wahrscheinlichkeit einer Zinssenkung im nächsten Monat auf über 60 % gestiegen ist.
Diese Daten wurden veröffentlicht, während mehrere Unternehmen in den letzten Wochen Entlassungspläne bekannt gegeben haben. Ein Bericht des Outplacement-Unternehmens Challenger, Gray & Christmas Inc. zeigt, dass die im Oktober angekündigten Entlassungen den höchsten Stand für diesen Zeitraum seit über 20 Jahren erreicht haben, was Bedenken hinsichtlich der Gesundheit des Arbeitsmarktes aufkommen lässt.
Der längste Regierungsstillstand in der Geschichte der USA führte zu Verzögerungen bei der Veröffentlichung wichtiger Wirtschaftsdaten wie den Beschäftigungsberichten für September und Oktober. Investoren haben sich auf andere Indikatoren wie ADP verlassen, um diese Datenlücke zu schließen. ADP kündigte letzten Monat an, künftig einen gleitenden Vier-Wochen-Durchschnitt der Gesamtbeschäftigung im Privatsektor zu veröffentlichen, der nur dreimal pro Monat erscheint (nicht in der Woche des monatlichen Berichts).
Diese Zahlen sind vorläufig und können sich mit der Hinzufügung neuer Daten ändern. Der letzte monatliche Bericht von ADP, der letzte Woche veröffentlicht wurde, zeigte, dass die Beschäftigung im US-Privatsektor nach zwei aufeinanderfolgenden Rückgängen im Oktober um 42.000 gestiegen ist.
Obwohl dieses Wachstum begrüßt wurde, ist es nicht breit angelegt. Bildung und Gesundheitswesen sowie Handel, Transport und Versorgungsunternehmen führten das Wachstum an. In den Bereichen professionelle Dienstleistungen, Information sowie Freizeit und Gastgewerbe entließen Arbeitgeber zum dritten Mal in Folge Mitarbeiter.
Der damalige Bericht fügte hinzu: „Obwohl das Wachstum begrenzt ist, sind die Daten für Oktober weiterhin positiv, was viele Ökonomen und Investoren beruhigt. Diese Marktbeobachter gehen allgemein davon aus, dass das Beschäftigungswachstum aufgrund sinkender Arbeitskräftenachfrage und Angebotsknappheit in absehbarer Zeit weiterhin schwach bleiben wird.“
ADP-Chefökonomin Nela Richardson erklärte, dass Ökonomen angesichts der Verlangsamung sowohl auf der Angebots- als auch auf der Nachfrageseite des Arbeitsmarktes nach einer neuen Break-Even-Rate suchen. Dies ist die Mindestanzahl an neuen Arbeitsplätzen, die die Wirtschaft monatlich schaffen muss, um die Arbeitslosenquote stabil zu halten. Mit Blick auf die Zukunft wird die Break-Even-Rate wahrscheinlich kein stabiler Wert mehr sein, sondern sich vielmehr ständig ändern.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


