
Wird die Geldpolitik der Federal Reserve in einem von Liquiditätsverzerrungen geprägten Markt wirkungslos?

Das entscheidende makroökonomische Risiko ist nicht mehr die Inflation, sondern die „institutionelle Erschöpfung“.
Das entscheidende makroökonomische Risiko ist nicht mehr die Inflation, sondern die „Erschöpfung des Systems“.
Autor: arndxt
Übersetzung: AididiaoJP, Foresight News
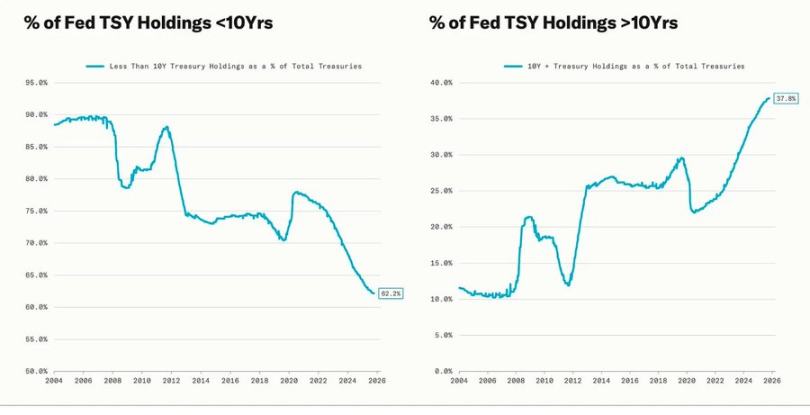
Die mehrmaligen starken Einbrüche am Kryptomarkt fielen jeweils mit den Phasen der „quantitativen Lockerung“ der Federal Reserve zusammen. In dieser Zeit senkte die Federal Reserve absichtlich die langfristigen Renditen, indem sie die Laufzeiten ihrer gehaltenen Vermögenswerte verlängerte (diese Politik umfasste die „Operation Twist“ sowie die zweite und dritte Runde der quantitativen Lockerung, also QE2/QE3).
Powell erklärte, dass man sich derzeit in einer Situation mit unvollständigen Informationen und unklaren Aussichten befinde und Entscheidungen langsam und risikobehaftet getroffen werden müssten. Dies gehe über die Federal Reserve selbst hinaus und zeichne ein präzises Bild der heutigen globalen Wirtschaftslage. Entscheidungsträger, Unternehmen und Investoren bewegen sich wie in einer Umgebung mit sehr geringer Sichtweite voran und können sich nur auf reflexartige Liquiditätsreaktionen und kurzfristige Anreize verlassen, um die Richtung zu finden.
Wir befinden uns in einem neuen politischen Umfeld, das durch Unsicherheit, fragiles Vertrauen und von Liquidität verzerrte Märkte gekennzeichnet ist.
Die „hawkische Zinssenkung“ der Federal Reserve
Die Senkung der Zinsspanne von 3,75 %–4,00 % um 25 Basispunkte im Rahmen eines „Risikomanagement“-Ansatzes hatte nicht in erster Linie die Freisetzung von Liquidität zum Ziel, sondern sollte vor allem mehr politische Flexibilität für die Zukunft schaffen.
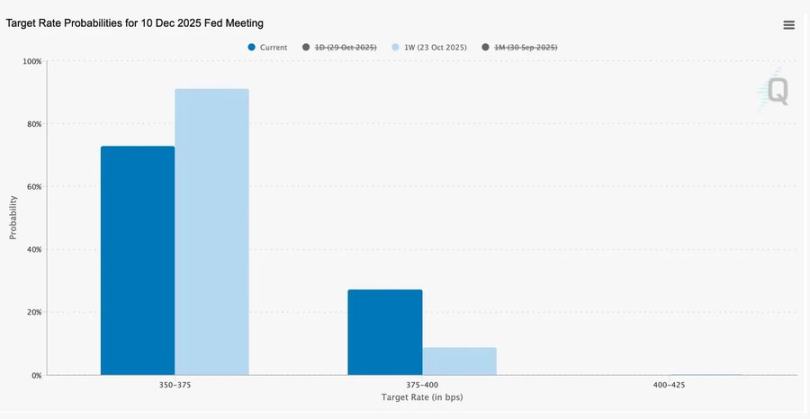
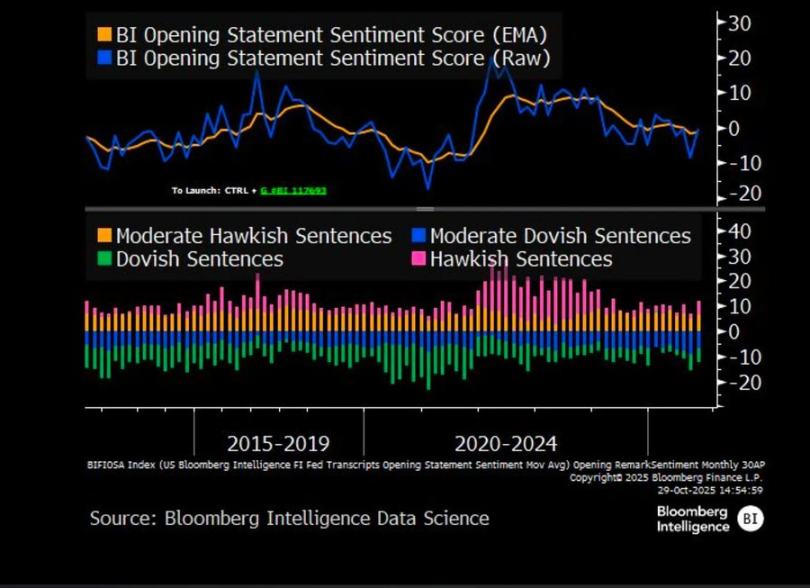
Angesichts zweier völlig gegensätzlicher Gegenstimmen hat Powell dem Markt tatsächlich eine klare Botschaft vermittelt: Handelt langsamer, denn die Sicht ist verschwunden.
Der durch den Government Shutdown verursachte Ausfall von Wirtschaftsdaten hat die Federal Reserve in eine äußerst unsichere Lage gebracht. Powells Hinweis an die Trader war unmissverständlich: Geht nicht davon aus, dass eine Zinssenkung im Dezember sicher ist. Nachdem der Markt diese vorsichtige Haltung – von „datenabhängig“ zu „datenarm“ – aufgenommen hatte, sanken die Erwartungen an eine Zinssenkung deutlich, was zu einer Abflachung der kurzfristigen Renditekurve führte.
2025: Die „Hungerspiele“ der Liquidität
Die wiederholten Rettungsaktionen der Zentralbanken haben spekulatives Verhalten institutionell verankert. Heute wird die Performance von Vermögenswerten nicht mehr durch Produktionseffizienz bestimmt, sondern durch Liquidität – ein Mechanismus, der die Bewertungen von Vermögenswerten weiter aufbläht, selbst wenn die Kreditvergabe in der Realwirtschaft schwächelt.
Die Diskussion führt zu einer tieferen Betrachtung der heutigen Finanzsystemarchitektur, insbesondere in drei Punkten: Konzentration passiver Investments, Reflexivität von Algorithmen und die Optionsbegeisterung der Kleinanleger:
Passive Kapitalströme und quantitative Fonds dominieren die Marktliquidität; die Volatilität wird heute durch die Positionierung des Kapitals bestimmt, nicht mehr durch Fundamentaldaten der Wirtschaft.
Kleinanleger kaufen massenhaft Call-Optionen, was zu sogenannten „Gamma Squeezes“ führt und in Bereichen wie „Meme-Aktien“ künstliche Preisanstiege verursacht; gleichzeitig strömt institutionelles Kapital in nur wenige führende Aktien, wodurch sich die Marktkonzentration weiter zuspitzt.
Podcast-Moderatoren bezeichnen dies als „Finanz-Hungerspiele“: In diesem System zwingen strukturelle Ungleichheiten und politische Reflexivität kleinere Investoren in einen spekulativen „Survivalismus“.
Anmerkung: Ein Gamma Squeeze ist ein sich selbst verstärkender Kreislauf am Finanzmarkt, bei dem durch massiven Optionskauf der Aktienkurs nach oben „gepresst“ wird.
2026: Investitionsboom und Risiken
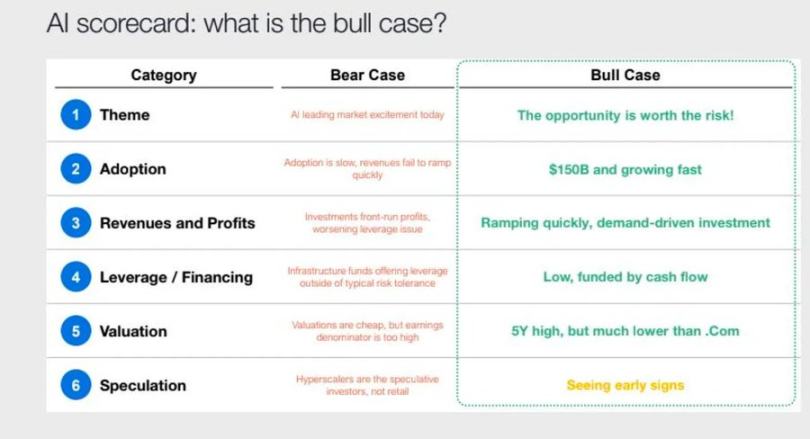
Die durch künstliche Intelligenz ausgelöste Investitionswelle lässt die Tech-Giganten wie in eine späte Phase der Industrialisierung eintreten. Derzeit wird dies noch durch Liquidität gestützt, doch in Zukunft wird die Entwicklung sehr empfindlich auf den Verschuldungsgrad reagieren.
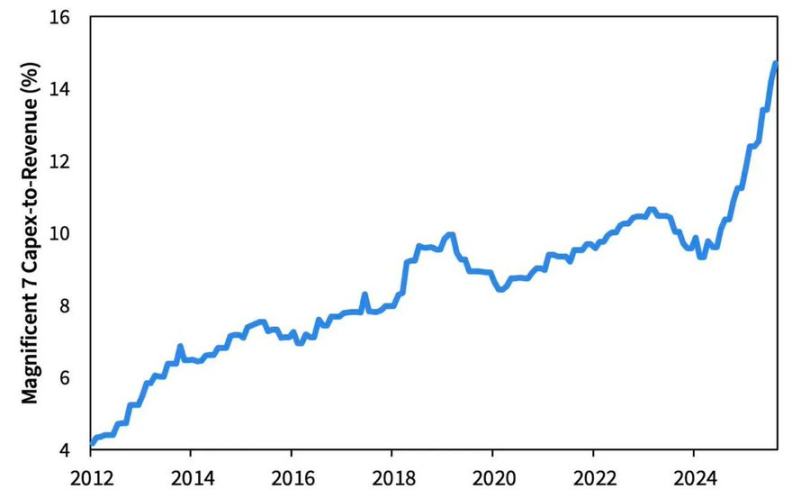
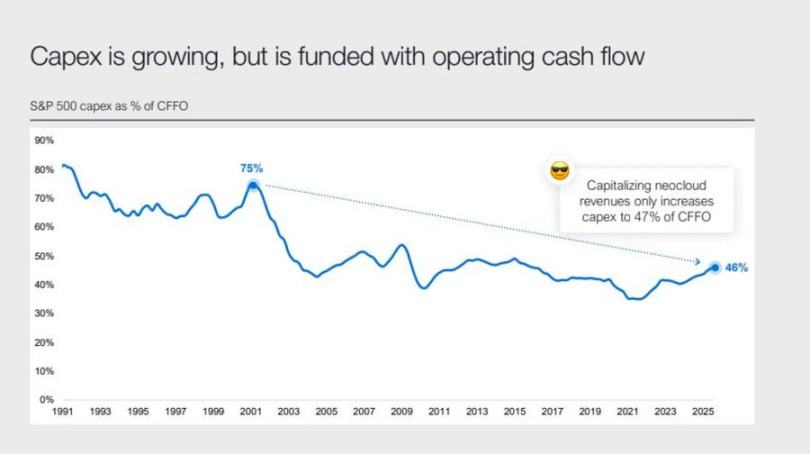
Die Unternehmensgewinne sind zwar weiterhin beeindruckend, doch es findet ein historischer Wandel statt: Große Tech-Unternehmen wandeln sich von kapitalarmen „Gelddruckmaschinen“ zu kapitalintensiven Infrastrukturbetreibern.
Dieser von KI und Rechenzentren getriebene Bauboom wurde zunächst durch den eigenen Cashflow der Unternehmen finanziert, inzwischen aber durch rekordverdächtige Schuldenemissionen (zum Beispiel Metas überzeichnete Anleihe im Wert von 25 Milliarden Dollar).
Dieser Wandel bedeutet, dass Unternehmen mit sinkenden Gewinnmargen, steigenden Abschreibungen und letztlich mit Refinanzierungsdruck konfrontiert werden könnten – vielleicht ist dies der Keim für die nächste Wende im Kreditzyklus.
Vertrauen, Ungleichheit und politische Zyklen
Die ständigen Rettungsmaßnahmen für die größten Marktteilnehmer verstärken die Vermögenskonzentration und schaden der Integrität des Marktes. Die koordinierte Politik von Federal Reserve und Finanzministerium – von quantitativer Straffung hin zum Kauf von Staatsanleihen – verstärkt diesen Trend weiter, sichert den oberen Schichten reichlich Liquidität, während normale Haushalte unter stagnierenden Löhnen und steigender Verschuldung leiden.
Das entscheidende makroökonomische Risiko ist heute nicht mehr die Inflation, sondern die „Erschöpfung des Systems“. Die Märkte wirken an der Oberfläche weiterhin lebendig, doch der Glaube an Fairness und Transparenz schwindet – und genau darin liegt die eigentliche systemische Fragilität der 2020er Jahre.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
CoreWeave entfacht die KI-Euphorie: Kann Nebius (NBIS.US) mit beeindruckenden Ergebnissen das Wachstum der KI-Rechenleistung verteidigen?
Am Mittwoch schlossen die US-Aktienmärkte mit starken Gewinnen im Bereich Speicherchips, KI-Chips, optische Interconnects und neue Cloud-Segmente, angetrieben durch starke Quartalszahlen und Finanzierungspläne von CoreWeave. CoreWeave und Nebius stiegen jeweils um etwa 24,7 % bzw. 15,4 %. Nachbörslich sorgten jedoch Medienberichte über eine weitere außereheliche Affäre von Jensen Huang und Diskussionen des Vorstands über seinen Verbleib dafür, dass Nvidia um mehr als 8 % fiel. Die meisten KI-Rechenleistung-abhängigen Aktien gerieten dadurch unter Druck.

Morgan Stanley: Der Expansionswert der BHP-Kupfermine in Südaustralien bleibt unterschätzt, Vor-Ort-Besuche könnten als Neubewertungs-Katalysator dienen, „Overweight“-Bewertung bleibt bestehen
Morgan Stanley hat einen Research-Bericht veröffentlicht und empfiehlt weiterhin ein "Overweight"-Rating für BHP Group Australian Shares sowie ein Kursziel von 68 australischen Dollar.

Palo Alto Networks (PANW.US) vor den Quartalszahlen: Die Deutsche Bank bleibt klar bullisch – solides Q1-Ergebnis erwartet, Plattformvorteile stärken die Expansion des Marktanteils
Die Deutsche Bank prognostiziert in ihrem neuesten Bericht, dass die Ergebnisse von Palo Alto Networks im ersten Quartal solide ausfallen werden und alle wichtigen Kennzahlen die Markterwartungen übertreffen, auch wenn der Grad der Übertreffung im Vergleich zum Vorquartal etwas geringer ausfallen könnte.
Am Vorabend des Börsengangs von Anthropic (ANT.US): Passives Kaufinteresse im Wert von 19 Milliarden US-Dollar steht bevor, wird eine „SpaceX-ähnliche“ Indexarbitrage erneut stattfinden?
Von SpaceX bis Anthropic: Gigantische neue Börsengänge erhalten neue Ansätze.

Krypto-Preise
Mehr


