
Bitcoins Rekordlauf kehrt sich um nach einem Futures-Liquidation von 19 Milliarden Dollar und abkühlenden ETF-Zuflüssen

Bitcoins rascher Anstieg auf ein Allzeithoch von $126.100 wurde abrupt umgekehrt , nachdem eines der größten Futures-Deleveraging-Ereignisse der Geschichte stattfand und die schwächeren ETF-Zuflüsse auf ein nachlassendes institutionelles Interesse hindeuten.
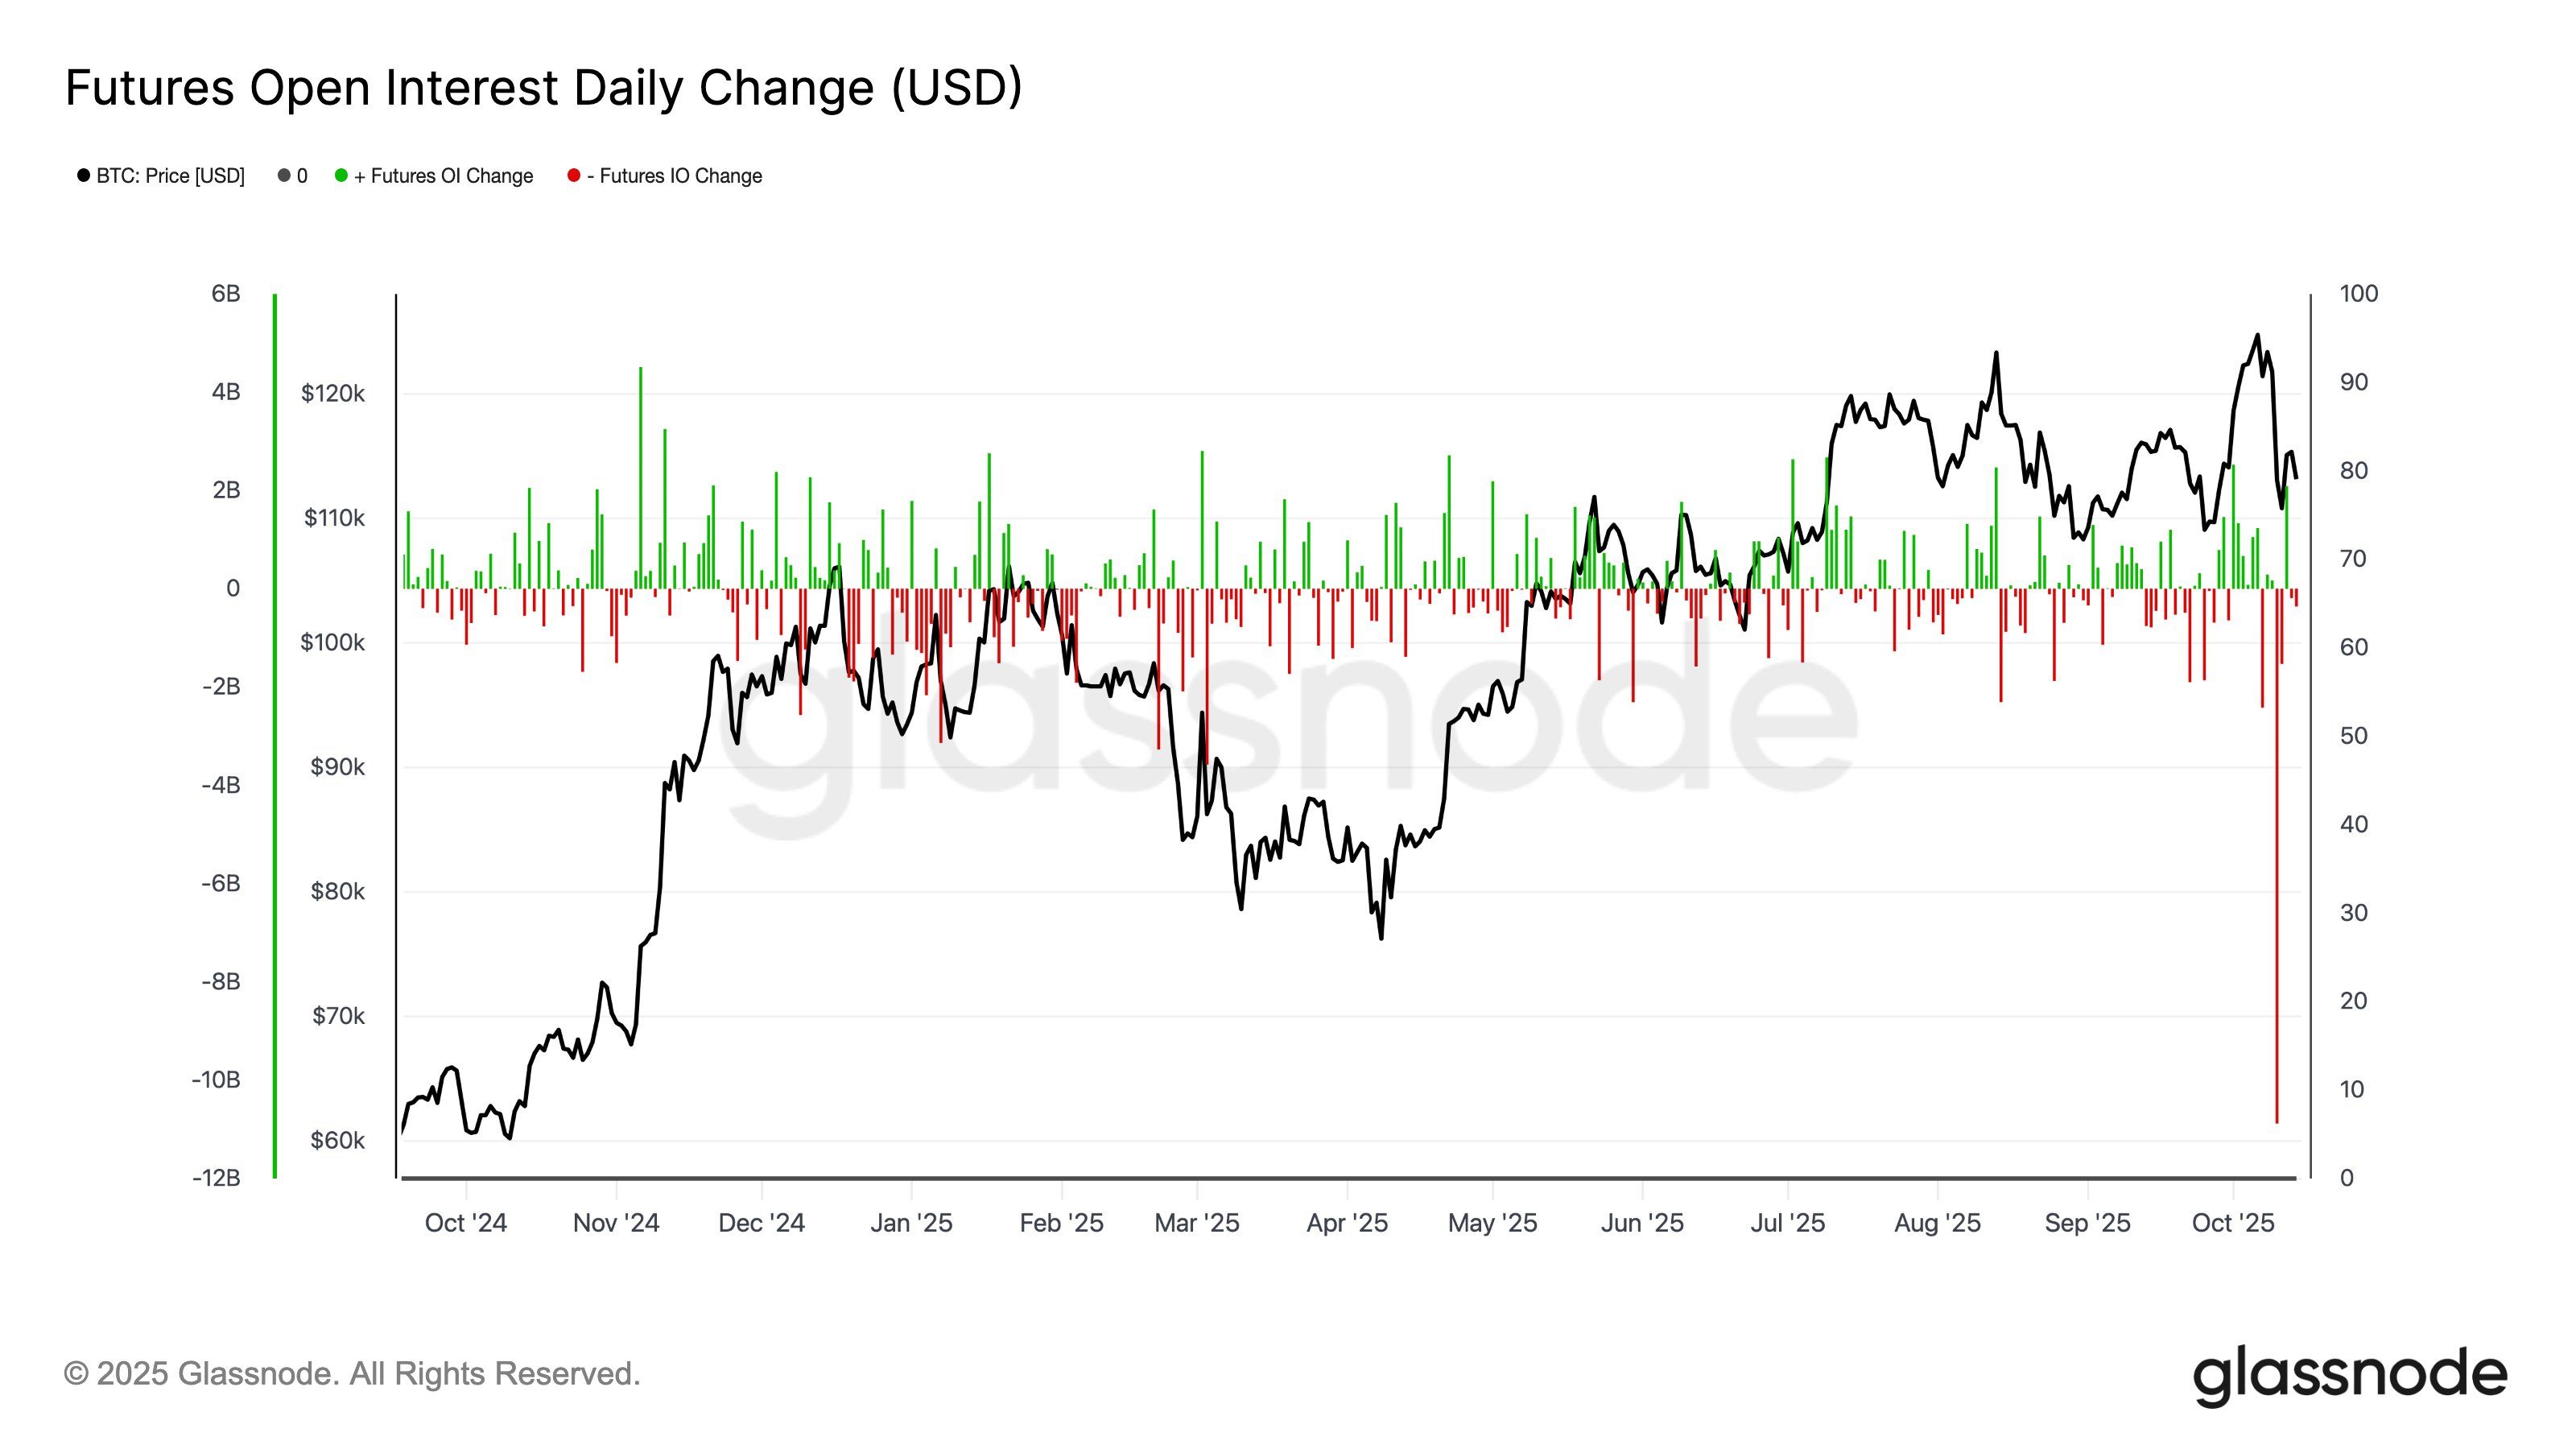 Bitcoins Rekordlauf kehrt sich um. Quelle: Glassnode
Massiver Leverage-Abbau trifft Bitcoin-Derivate
Laut dem neuesten On-Chain-Bericht von Glassnode wurden über 19 Milliarden Dollar an offenen Futures-Positionen ausgelöscht, da makroökonomische Bedenken zunahmen, einschließlich erneuter US–China-Zollspannungen. Der Crash ließ Bitcoin unter die Kostenbasis-Zone von $117.000–$114.000 fallen.
Das geschätzte Leverage-Verhältnis fiel auf mehrmonatige Tiefststände, da Händler ihre Positionen schnell auflösten, was an die Marktkorrekturen von 2021 und 2022 erinnert. Auch die Funding-Raten stürzten auf Tiefststände aus der FTX-Ära ab, was zeigt, dass Händler dafür zahlten, Short-Positionen zu halten, nachdem der bullishe Leverage verschwunden war. Analysten beschrieben das Ereignis als strukturelle Neuausrichtung und nicht als vollständige Kapitulation – eine notwendige Bereinigung von überschüssigem Leverage, die die langfristige Stabilität wiederherstellen könnte.
Die Spot-Handelsvolumina stiegen während des Rückgangs stark an, wobei Binance den Verkaufsdruck anführte, während Coinbase institutionelle Käufe verzeichnete, was darauf hindeutet, dass US-basierte Investoren einen Teil des Schocks absorbierten. Trotz der erhöhten Volatilität stellte Glassnode fest, dass der Ausverkauf „scharf, aber geordnet“ verlief, was unterstreicht, dass der Markt vorsichtig, aber nicht panisch bleibt.
Institutionelle Nachfrage schwächt sich ab, während die Volatilität zurückkehrt
Während die Derivatemärkte eine historische Bereinigung erlebten, wurden die ETF-Zuflüsse um 2.300 BTC negativ, was einen Rückgang der institutionellen Nachfrage markiert, die zuvor Bitcoins Rekordhochs angetrieben hatte. Long-Term Holders (LTHs) haben seit Juli weiterhin verkauft und üben damit konstanten Verkaufsdruck aus, während der Markt in eine Konsolidierungsphase eintritt.
Unterdessen erholte sich das Open Interest an den Bitcoin-Optionsmärkten rasch, obwohl die Volatilität auf 76% anstieg und das kurzfristige Skew deutlich positiv wurde – ein Zeichen dafür, dass Händler eilig Abwärtsrisiken absichern.
Bitcoin befindet sich nun in einer fragilen Erholungszone, wobei Analysten warnen, dass ein Rückgang unter $108.000 die Korrektur vertiefen könnte, sofern nicht erneute ETF-Zuflüsse und On-Chain-Akkumulation den Schwung wiederherstellen.
Dennoch bleibt das Vertrauen unter Unternehmen stark – die Zahl der börsennotierten Unternehmen, die Bitcoin halten, stieg zwischen Juli und September um 38%, was darauf hindeutet, dass die institutionelle Überzeugung, auch wenn sie kurzfristig abkühlt, strukturell intakt bleibt.
Behalten Sie die Kontrolle über Ihr Krypto-Portfolio mit MARKETS PRO, der Analysesuite von DeFi Planet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wall-Street-Großbanken heben gemeinsam Zinserwartungen an, US-Staatsanleihen-Futures setzen Talfahrt fort, Gold fällt um über 1 % und durchbricht die 4000er-Marke
Nach dem über den Erwartungen liegenden US-CPI für Oktober haben Goldman Sachs und Nomura in ihren Prognosen zum Zinspfad eine Zinserhöhung für März nächsten Jahres hinzugefügt, während die Deutsche Bank eine Zinserhöhung für Januar nächsten Jahres hinzugefügt hat. Der Markt hat derzeit die Erwartung einer Zinserhöhung um 25 Basispunkte im Dezember vollständig eingepreist, die Wahrscheinlichkeit für eine Erhöhung um 50 Basispunkte liegt bei 13%. Am Mittwoch blieb der Kassamarkt für US-Staatsanleihen geschlossen, die US-Staatsanleihen-Futures setzten ihren Rückgang fort, was einem Renditeanstieg von etwa 2 bis 4 Basispunkten entspricht. Spot-Gold fiel unter Druck um 1,1%.

Auch wenn der Bau von KI-Datenzentren abkühlt, gibt es keinen Grund zur Sorge? Der Importboom in den USA wird kurzfristig nicht nachlassen, der eigentliche Einschnitt könnte jedoch erst 2029 kommen.
Vom Entschluss zur Investition bis zum Baubeginn eines Rechenzentrums vergehen durchschnittlich 4,8 Jahre; vom Baubeginn bis zur Betriebsaufnahme sind weitere 2,6 Jahre erforderlich. Server können in der Regel erst nach Abschluss des Rohbaus und der Installation der Gestelle geliefert werden. Für Handelspartner wie Taiwan (China), Südkorea und Mexiko, die auf die Nachfrage der Lieferkette für US-amerikanische Rechenzentren angewiesen sind, bietet der zyklische Bedarf im Bauprozess zumindest für die kommenden ein bis zwei Jahre einen Puffer für den Export.

Große Kontroverse bei der Federal Reserve: Wann sollte die Amtszeit des „Nummer drei“ Williams enden?
Der Streitpunkt besteht darin, ob Williams im Juni 2028 (nach einer vollen zehnjährigen Amtszeit) oder im Juni 2027 (mit Erreichen des Rentenalters von 65 Jahren) ausscheiden sollte. Analysen weisen darauf hin, dass der Gouverneursrat der US-Notenbank das letzte Ermessen hat. Sollte Williams vorzeitig zurücktreten, könnte Notenbankchef Waller frühzeitig die Kontrolle über diese wichtigste Position übernehmen. Eine erzwungene Verkürzung der Amtszeit von Williams würde jedoch leicht als politisches Manöver interpretiert werden. Williams selbst geht davon aus, bis Juni 2028 im Amt zu bleiben.

Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Krypto-Preise
Mehr


