
Die US-amerikanischen "kleinen ADP-Arbeitsmarktdaten" für September verzeichnen überraschend einen negativen Wert, die Zinssenkungserwartungen der Federal Reserve verstärken sich.

Die ADP-Beschäftigungszahlen in den USA für September verzeichneten den größten Rückgang seit März 2023, und der Vormonatswert wurde ebenfalls auf ein negatives Wachstum revidiert. Da der Bericht über die Nichtlandwirtschaftlichen Arbeitsplätze wahrscheinlich verspätet veröffentlicht wird, könnte der „kleine Non-Farm-Bericht“ eine zusätzliche Bedeutung für die Orientierung der Fed-Sitzung im Oktober erhalten.
Am Mittwoch um 20:15 Uhr (Ostasiatische Zeitzone) wurde in den USA ein Rückgang der ADP-Beschäftigtenzahl für September um 32.000 verzeichnet, was den größten Rückgang seit März 2023 darstellt und den dritten Rückgang innerhalb von vier Monaten markiert. Die Zahl lag unter den Markterwartungen von 50.000, der vorherige Wert wurde von 54.000 auf -3.000 nach unten korrigiert.
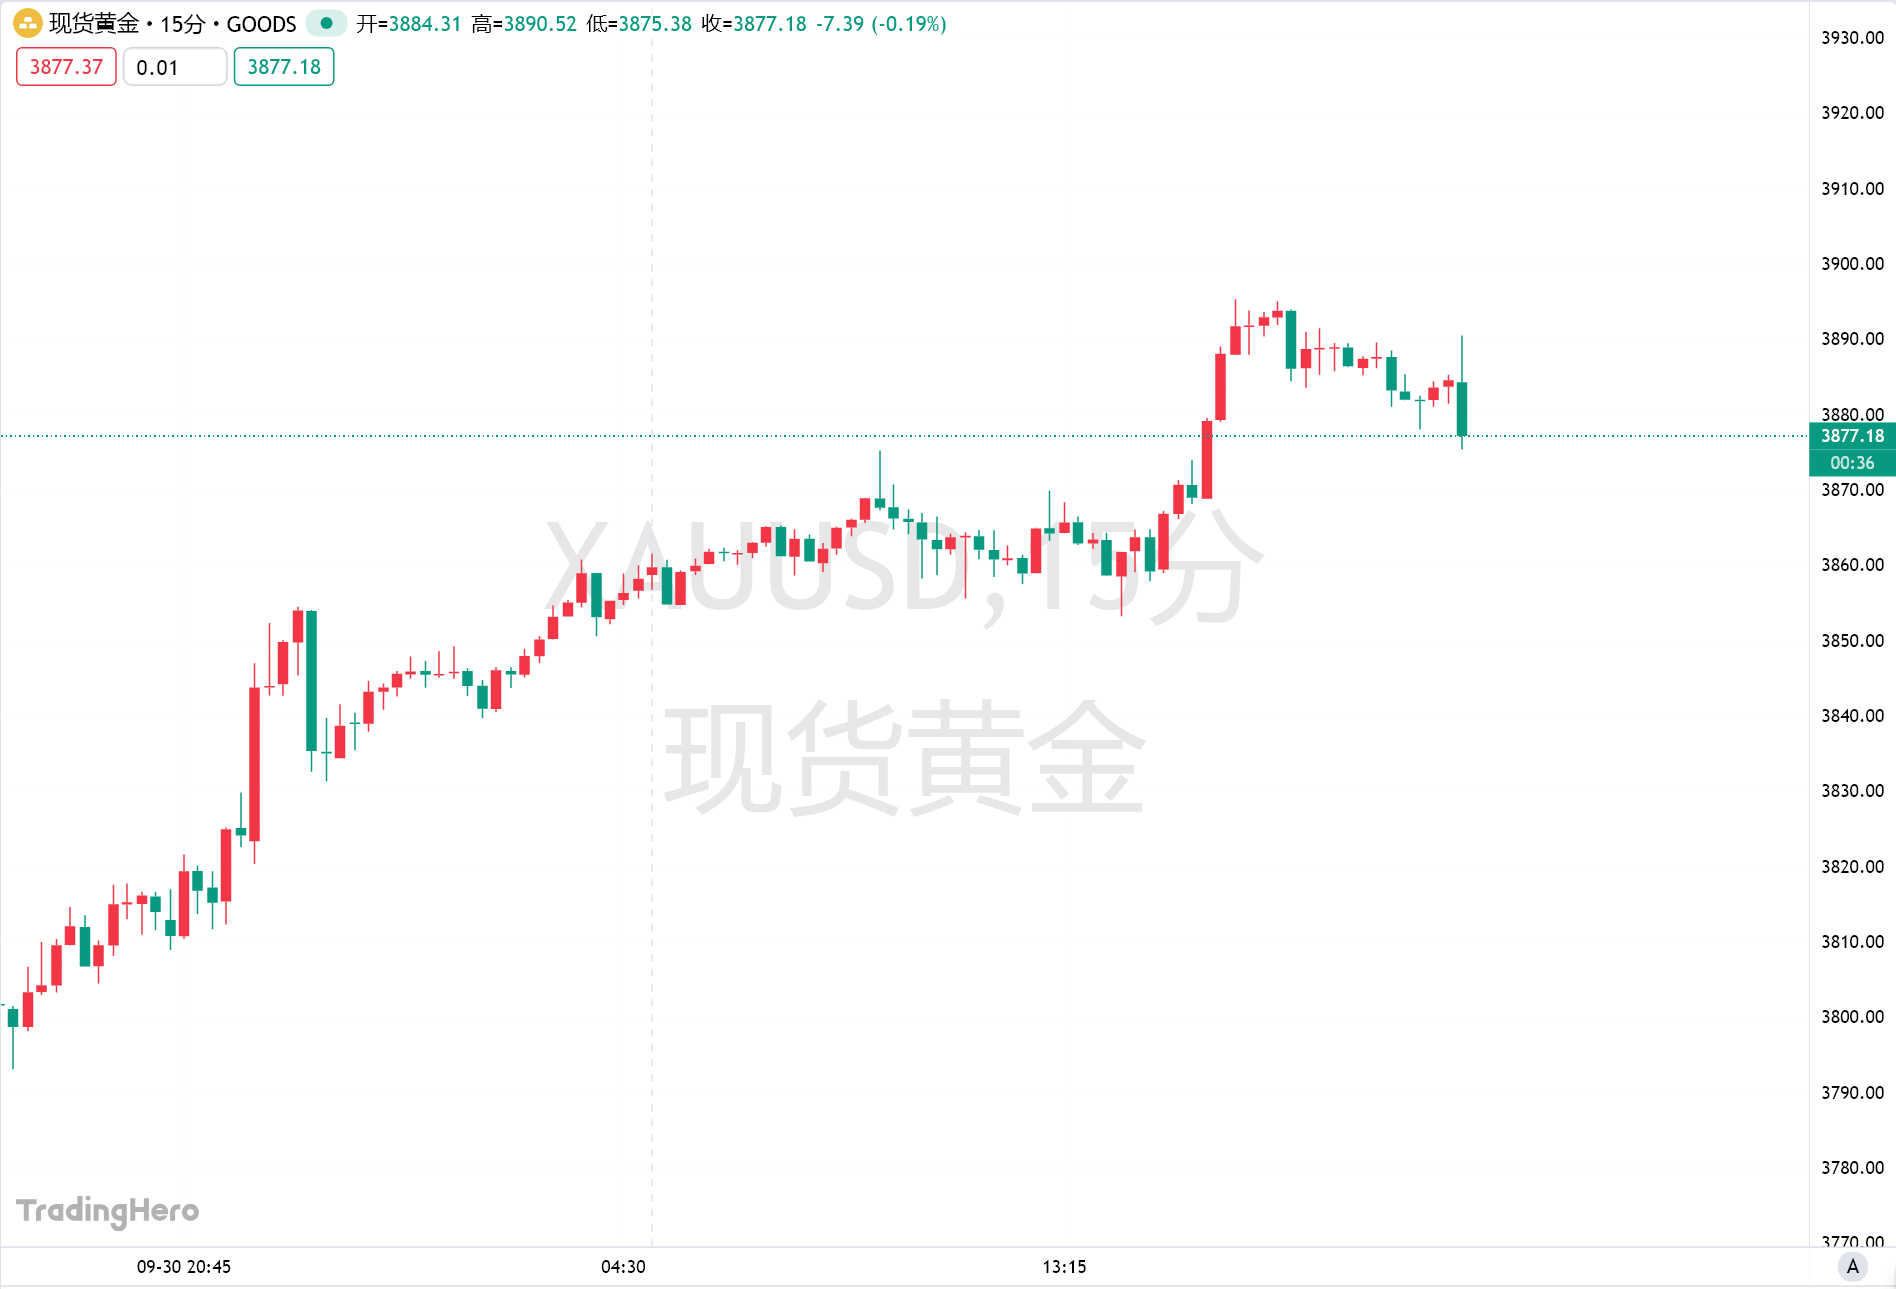
Nach der Veröffentlichung der Daten sanken die Renditen von US-Staatsanleihen, Spot-Gold zeigte kurzfristig nur geringe Schwankungen. Händler erhöhten ihre Wetten auf zwei weitere Zinssenkungen der Federal Reserve in diesem Jahr. Die an die Termine der bevorstehenden Federal Reserve-Sitzungen gekoppelten Zinsswaps zeigen, dass bis zum Jahresende mit einer Zinssenkung um 46 Basispunkte gerechnet wird, während diese Erwartung vor der Veröffentlichung der Daten noch bei 42 Basispunkten lag.
Dr. Nela Richardson, Chefökonomin von ADP, erklärte: „Trotz des starken Wirtschaftswachstums im zweiten Quartal bestätigen die in diesem Monat veröffentlichten Daten erneut den von uns zuvor beobachteten Trend auf dem Arbeitsmarkt, nämlich dass US-Arbeitgeber bei der Einstellung von Personal weiterhin vorsichtig sind.“
Nach Branchen aufgeschlüsselt:
Im Baugewerbe sank die Beschäftigtenzahl im September um 5.000, nachdem sie im August um 16.000 gestiegen war.
Im verarbeitenden Gewerbe sank die Beschäftigtenzahl im September um 2.000, im August um 7.000.
Im Handel/Transport/Versorgungsunternehmen sank die Beschäftigtenzahl im September um 13.000, im August um 17.000.
Im Finanzdienstleistungssektor sank die Beschäftigtenzahl im September um 9.000, im August um 2.000.
Im Bereich professionelle/dienstleistungsorientierte Services sank die Beschäftigtenzahl im September um 13.000, im August stieg sie um 15.000.
Nach dem Regierungs-Shutdown in den USA ab Mitternacht Ortszeit könnte der ADP-Beschäftigungsbericht der einzige Bericht sein, auf den Investoren diese Woche achten müssen.Die wöchentlichen Erstanträge auf Arbeitslosenunterstützung und der offizielle Beschäftigungsbericht des US Bureau of Labor Statistics werden voraussichtlich verschoben, bis der Haushaltsstreit in Washington gelöst ist.Das letzte Mal, dass das Bureau of Labor Statistics die Veröffentlichung des Beschäftigungsberichts verschob, war 2013.
Historisch gesehen ist die Prognosekraft der ADP-Daten für den einige Tage später veröffentlichten offiziellen US-Beschäftigungsbericht nicht ideal. Allerdings stellte ADP in diesem Jahr, nachdem die Trump-Regierung den größten Handelskrieg seit Jahrzehnten entfacht hatte, bereits im Frühjahr einen deutlichen Rückgang der Neueinstellungen fest.
Die Federal Reserve bezieht bei ihren Zinsentscheidungen die Non-Farm-Beschäftigungsdaten mit ein. Das nächste Treffen der Federal Reserve findet am 28. und 29. Oktober statt, was bedeutet, dass sie bis dahin möglicherweise keinen Zugang zu den neuesten Non-Farm-Beschäftigungsdaten haben werden. Den ADP-Daten kommt daher eine zusätzliche Bedeutung zu.
Gregory Faranello, Leiter US-Zinsstrategie und -handel bei AmeriVet Securities, sagte: „Der Arbeitsmarkt schwächt sich deutlich ab, und der Grund für die Marktreaktion ist, dass die Wahrscheinlichkeit, dass der offizielle Non-Farm-Beschäftigungsbericht am Freitag veröffentlicht wird, gering erscheint. Hinzu kommt, dass die offiziellen Beschäftigungsdaten zuvor bereits revidiert wurden, was sowohl die Erwartung einer erneuten Zinssenkung durch die Federal Reserve als auch den Trend zu insgesamt niedrigeren Zinsen verstärkt.“
Im September gab es in allen Branchen Entlassungen, aber mit dem Beginn des neuen Schuljahres wurden im Bildungs- und Gesundheitswesen 3.000 neue Arbeitsplätze geschaffen, und der Gesundheitssektor setzte seinen langfristigen Einstellungsboom fort, was die Schwäche in anderen Branchen teilweise ausglich.
Laut den GDPNow-Daten der Federal Reserve Bank of Atlanta wuchs die US-Wirtschaft im zweiten Quartal tatsächlich um 3,8 % und dürfte im dritten Quartal um 3,9 % wachsen.
Obwohl die Arbeitslosenquote mit 4,3 % relativ niedrig ist, nehmen die Sorgen über die Lage am Arbeitsmarkt zu.
Collins, Präsidentin der Federal Reserve Bank of Boston, sagte am Dienstag: „Meine grundlegende Erwartung ist, dass sich der Arbeitsmarkt nicht weiter abschwächt, aber Risiken bestehen weiterhin. Insbesondere halte ich es für möglich, dass die Arbeitskräftenachfrage deutlich unter dem Angebot liegen könnte, was zu einem deutlicheren und unerwünschten Anstieg der Arbeitslosenquote führen würde.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wall-Street-Großbanken heben gemeinsam Zinserwartungen an, US-Staatsanleihen-Futures setzen Talfahrt fort, Gold fällt um über 1 % und durchbricht die 4000er-Marke
Nach dem über den Erwartungen liegenden US-CPI für Oktober haben Goldman Sachs und Nomura in ihren Prognosen zum Zinspfad eine Zinserhöhung für März nächsten Jahres hinzugefügt, während die Deutsche Bank eine Zinserhöhung für Januar nächsten Jahres hinzugefügt hat. Der Markt hat derzeit die Erwartung einer Zinserhöhung um 25 Basispunkte im Dezember vollständig eingepreist, die Wahrscheinlichkeit für eine Erhöhung um 50 Basispunkte liegt bei 13%. Am Mittwoch blieb der Kassamarkt für US-Staatsanleihen geschlossen, die US-Staatsanleihen-Futures setzten ihren Rückgang fort, was einem Renditeanstieg von etwa 2 bis 4 Basispunkten entspricht. Spot-Gold fiel unter Druck um 1,1%.

Auch wenn der Bau von KI-Datenzentren abkühlt, gibt es keinen Grund zur Sorge? Der Importboom in den USA wird kurzfristig nicht nachlassen, der eigentliche Einschnitt könnte jedoch erst 2029 kommen.
Vom Entschluss zur Investition bis zum Baubeginn eines Rechenzentrums vergehen durchschnittlich 4,8 Jahre; vom Baubeginn bis zur Betriebsaufnahme sind weitere 2,6 Jahre erforderlich. Server können in der Regel erst nach Abschluss des Rohbaus und der Installation der Gestelle geliefert werden. Für Handelspartner wie Taiwan (China), Südkorea und Mexiko, die auf die Nachfrage der Lieferkette für US-amerikanische Rechenzentren angewiesen sind, bietet der zyklische Bedarf im Bauprozess zumindest für die kommenden ein bis zwei Jahre einen Puffer für den Export.

Große Kontroverse bei der Federal Reserve: Wann sollte die Amtszeit des „Nummer drei“ Williams enden?
Der Streitpunkt besteht darin, ob Williams im Juni 2028 (nach einer vollen zehnjährigen Amtszeit) oder im Juni 2027 (mit Erreichen des Rentenalters von 65 Jahren) ausscheiden sollte. Analysen weisen darauf hin, dass der Gouverneursrat der US-Notenbank das letzte Ermessen hat. Sollte Williams vorzeitig zurücktreten, könnte Notenbankchef Waller frühzeitig die Kontrolle über diese wichtigste Position übernehmen. Eine erzwungene Verkürzung der Amtszeit von Williams würde jedoch leicht als politisches Manöver interpretiert werden. Williams selbst geht davon aus, bis Juni 2028 im Amt zu bleiben.

Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Krypto-Preise
Mehr


