
Fed „Zinssenkungstag“: Tech-Giganten-Aktien „Sell the News“

Analysten sind der Meinung, dass die zuvor starken Zinssenkungserwartungen den US-Aktienmarkt auf ein Rekordhoch getrieben haben.
Analysten sind der Ansicht, dass die zuvor starken Zinssenkungserwartungen den US-Aktienmarkt auf Rekordhöhen getrieben haben.
Verfasst von: Bao Yilong
Quelle: Wallstreet Insights
Nachdem die Federal Reserve die lang erwartete Zinssenkung umgesetzt hatte, verfiel die Wall Street nicht in Euphorie, sondern es kam vielmehr zu einem klassischen „Sell the News“-Handel. Kapital floss aus überbewerteten Tech-Aktien ab und wandte sich traditionellen Sektoren wie Finanzen und Versorgern zu, die von Zinssenkungen profitieren.
Laut Wallstreet Insights senkte die Federal Reserve am Donnerstag wie erwartet den Leitzins um 25 Basispunkte, betonte die Risiken eines rückläufigen Arbeitsmarktes und prognostizierte zwei weitere Zinssenkungen im laufenden Jahr. Der technologieorientierte Nasdaq 100 Index fiel um 0,2 %, der Technologiesektor war der schwächste Sektor, der Index der „Big Seven Tech“ fiel um 0,66 % und beendete damit eine vier Tage andauernde Gewinnserie.
Anschließend betonte Fed-Chef Powell auf der Pressekonferenz, dass das Inflationsrisiko „leicht gestiegen“ sei, und bezeichnete diese Maßnahme als „risikomanagementorientierte“ Zinssenkung. Diese Aussagen verstärkten den Ausverkauf von Tech-Aktien weiter, die „Big Seven Tech“ schnitten an diesem Tag schlechter ab als die übrigen 493 S&P-Komponenten.
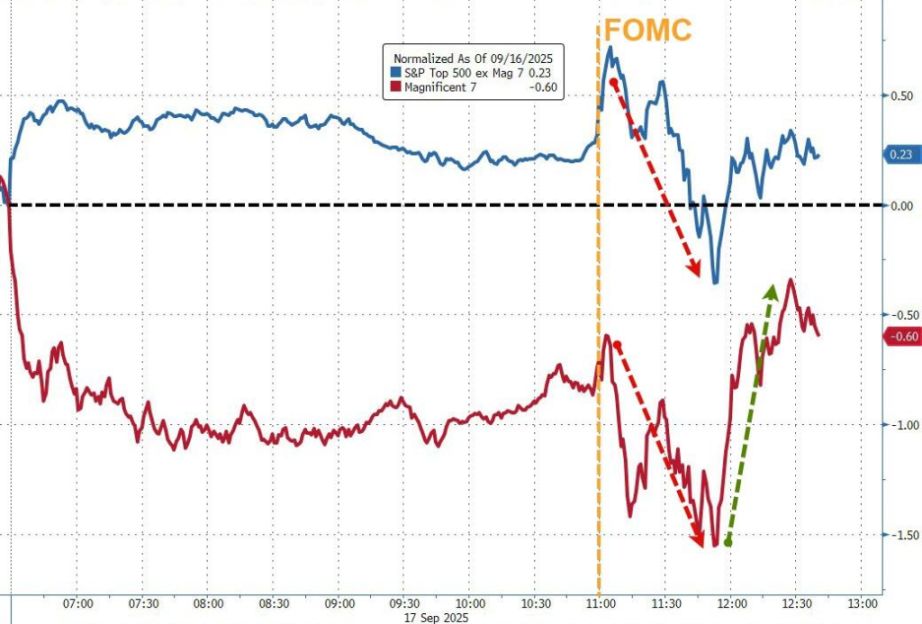 (Nach Powells Rede verringerte sich der Rückgang des Big Seven Tech Index durch Kaufunterstützung)
Tech-Giganten erleben „Sell the News“-Handel
Die aktuelle Korrektur der Tech-Aktien wird allgemein als Anpassung an die vorherigen massiven Kursgewinne angesehen.
Ivan Feinseth, Chief Investment Officer bei Tigress Financial Partners, erklärte:
Für Wachstumsaktien handelt es sich bei einigen Trades um „Sell the News“-Geschäfte, da die starken Zinssenkungserwartungen den US-Aktienmarkt zuvor auf Rekordhöhen getrieben haben.
Daten zeigen, dass seit Anfang April der Aktienkorb der „Big Seven Tech“ einschließlich Nvidia und Alphabet um fast 60 % gestiegen ist, wobei das erwartete Kurs-Gewinn-Verhältnis von fast 22 auf 30 gestiegen ist. Ivan Feinseth ergänzte:
Nach einem starken Anstieg sollten überbewertete Tech-Aktien eine Verschnaufpause einlegen. Darüber hinaus gibt es weiterhin viele Unsicherheiten darüber, wie sich Zölle auf die Wirtschaft auswirken werden.
Neben dem „Sell the News“-Handel belastete auch der Anstieg der US-Staatsanleihenrenditen die Aktienkurse der Tech-Giganten.
Die Renditen von US-Staatsanleihen fielen nach der Fed-Erklärung zunächst kurzfristig, doch Powells Rede kehrte den Tagestrend um und ließ sie schnell steigen. Die Rendite der 10-jährigen US-Staatsanleihe stieg letztlich um 6,3 Basispunkte, die der 2-jährigen um 5,62 Basispunkte.
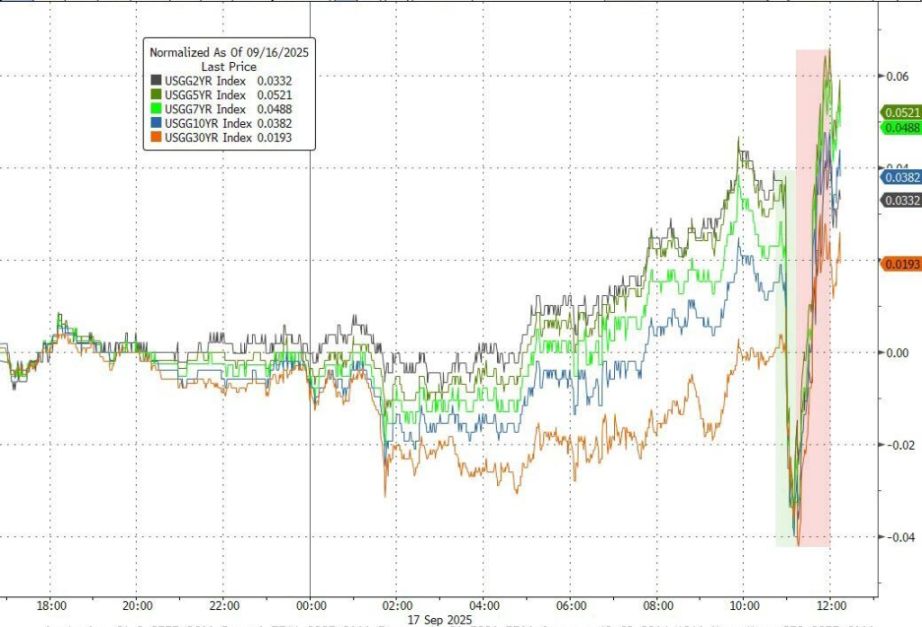 (Vergleich der Renditeentwicklung wichtiger US-Staatsanleihenlaufzeiten)
Theoretisch sind insbesondere Technologieunternehmen anfällig für steigende US-Staatsanleihenrenditen, da ihre Bewertungen weitgehend auf den Gewinnerwartungen der kommenden Jahre basieren und höhere Renditen den Barwert dieser zukünftigen Gewinne verringern.
Bemerkenswert ist, dass es innerhalb des Technologiesektors zu einer Divergenz kam.
Nvidia, Amazon und Broadcom, die besonders zinssensibel sind, schlossen im Minus, während Apple und Microsoft aufgrund ihres soliden Geschäftsmodells und ihrer Fähigkeit zur Generierung von Barmitteln traditionell als sichere Häfen gelten und zulegten.
Traditionelle Sektoren profitieren von Zinssenkungserwartungen
Während Tech-Aktien unter Druck standen, floss Kapital deutlich in Sektoren, die direkt von sinkenden Zinsen profitieren können.
Die Sektoren Finanzen, Basiskonsumgüter und Versorger gehörten an diesem Tag zu den besten Performern im S&P 500 Index. Diese Sektoren zahlen in der Regel hohe Dividenden und sind in einem Umfeld sinkender Zinsen für ertragsorientierte Anleger attraktiv.
Die Bankenbranche stach besonders hervor. Der KBW Bank Index stieg um 1,3 %, zu dessen Komponenten JPMorgan, Bank of America und Citigroup gehören. Niedrigere Zinsen dürften die Kreditnachfrage ankurbeln und gleichzeitig die Einlagenkosten der Banken senken.
Auch andere Marktsegmente spiegelten diesen Wandel in der Risikobereitschaft wider. Der Russell 2000 Small Cap Index stieg zeitweise um 2,1 % und schloss schließlich mit einem Plus von 0,2 %. Ein von Goldman Sachs beobachteter Korb nicht profitabler Technologieunternehmen stieg um 1,9 %.
John Cunnison, Chief Investment Officer bei Baker Boyer Bank, erklärte, dass niedrigere Zinsen risikoreichere Unternehmen an den Aktienmärkten unterstützen werden, insbesondere Small Caps und nicht profitable Tech-Unternehmen. Er warnte jedoch auch:
Auch wenn eine tiefe Rezession unwahrscheinlich erscheint, wirken die aktuellen Bewertungen von Wachstums- und großen Tech-Aktien nach einer starken Rallye überhöht.
Obwohl es zu einer Sektorrotation kam, geriet der Markt nicht in Panik. Der als „Angstindex“ der Wall Street bekannte Cboe Volatilitätsindex (VIX) fiel unter 16 und lag damit deutlich unter dem Niveau von 20, das üblicherweise bei Marktstress erreicht wird.
Am Mittwoch fiel der S&P 500 Index an diesem Tag nur um 0,1 % und verzeichnete damit einen der ruhigsten Fed-Entscheidungstage seit mindestens zwei Jahren. Mit Blick auf die Zukunft meint John Cunnison:
Die größere Frage, mit der sich Händler jetzt konfrontiert sehen, ist, was all dies für zukünftige Zinssenkungen und die wirtschaftliche Entwicklung bedeutet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


