
EZB: Der verborgene Treiber hinter Europas Schuldenkrise?

Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, hauptsächlich aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits. Diese Situation offenbart das Scheitern der französischen Regierung, aber auch massive Interventionen der Europäischen Zentralbank (EZB).
Kurz gefasst
- Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits.
- Die französische Staatsverschuldung erreicht 114% des BIP.
- Die EZB hat mit ihren Negativzinsen und Anleihekaufprogrammen perverse Anreize geschaffen.
Französische Schulden beunruhigen die Märkte
Bayrou ist gefallen, aber die französische Verschuldung wächst weiter und beunruhigt die Märkte.
Das fünfjährige Ausfallrisiko ist in den letzten zwölf Monaten um 20% gestiegen. Dieses Risiko wird in der Regel über den Preis von CDS (Credit Default Swaps) und Staatsanleihenrenditen gemessen.
Noch alarmierender ist, dass die Rendite der französischen Zweijahresanleihe die von Spanien und Griechenland übersteigt.
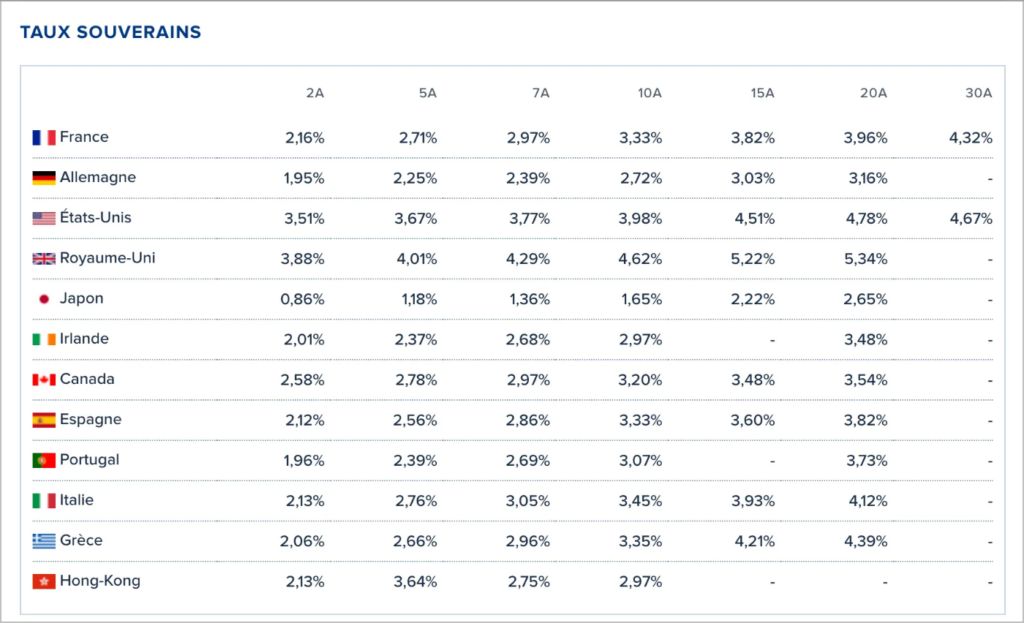 Vergleich der Staatsanleihenrenditen nach Ländern. Quelle: Boursorama
Diese Umkehrung der Risikoprämien illustriert das Ausmaß der Krise perfekt. Frankreich, einst ein Vorbild für europäische fiskalische Stabilität, zahlt nun mehr für seine Schulden als Länder, die als fragiler gelten. Das ist eine historische Umkehrung!
Schließlich stellen nicht finanzierte Pensionsverpflichtungen in Höhe von mehreren Billionen Euro eine weitere Belastung für die französischen Aussichten dar.
Die EZB, Komplize der fiskalischen Verantwortungslosigkeit
Die Europäische Zentralbank trägt eine große Verantwortung für diese Entwicklung. Ihre Leitzinsen sind von über 4% im Jahr 2008 auf jahrelang negatives Terrain gefallen. Diese expansive Politik hat alle disziplinierenden Mechanismen in Bezug auf Haushaltsführung beseitigt.
Anleihekaufprogramme wie das PEPP (Pandemic Emergency Purchase Programme) und OMT (Monetary Operations on Securities) haben die Anleihemärkte überschwemmt. Sie haben einen massiven Verdrängungseffekt geschaffen, der die Kreditvergabe an Familien und Unternehmen bestraft. Gleichzeitig haben sie die Solvenzprobleme europäischer Staaten verschleiert.
Das Anti-Fragmentierungsinstrument der EZB hat diese Situation weiter verschärft. Durch das Versprechen unbegrenzter Interventionen beruhigt die EZB die Märkte, dass sie die Staatsverschuldung um jeden Preis unterstützen wird. Diese implizite Garantie verwässert vollständig die Disziplin, die Risikoprämien einst verschwenderischen Regierungen auferlegten.
Die latenten Verluste der EZB aus ihren Kaufprogrammen erreichen mehrere hundert Milliarden Euro und verdeutlichen das Ausmaß dieser versteckten Schuldenmonetarisierung.
Die EZB beschleunigte die Zombifizierung Europas
Die Europäische Union hat ihre Emissionen reduziert, jedoch ohne jegliches Wirtschaftswachstum. Im Gegensatz zu den Vereinigten Staaten, die Emissionsreduktion und Wachstum kombinieren, opfert Europa seine Wettbewerbsfähigkeit.
Die Produktivitätslücke zu den Vereinigten Staaten wird immer größer. Dieser Unterschied erklärt 72% der Lücke beim BIP pro Kopf. Indem sie Aktivitäten mit niedriger Produktivität subventioniert und Sektoren mit hoher Wertschöpfung wie Technologie steuerlich bestraft, zerstört die EU systematisch ihre produktive Basis.
Der technologische Niedergang Europas ist auffällig. Das in den Vereinigten Staaten aufgebrachte Risikokapital ist 3,2-mal so hoch wie das der EU. Die Investitionen von Risikokapital in Start-ups erreichen das 2,3-fache des europäischen Niveaus. Diese Innovationsschwäche verurteilt Europa dazu, zurückzubleiben.
Die langfristigen Wachstumsprognosen der EZB sind von 2,6% auf deutlich niedrigere Werte gesunken. Diese ständige Abwärtskorrektur spiegelt die Ineffizienz der europäischen interventionistischen Politik wider.
Digitaler Euro: Aufschwung oder der Wunsch der EZB, alles zu kontrollieren?
Angesichts dieses Wettbewerbsverlustes bereiten die europäischen Behörden ihre Antwort vor: den digitalen Euro. Offiziell soll er die Zahlungen modernisieren, tatsächlich ist dieses Instrument jedoch ein beispielloses Kontrollwerkzeug.
Der digitale Euro wird es den Behörden ermöglichen, alle Transaktionen in Echtzeit zu überwachen. Anders als bei den aktuellen elektronischen Systemen werden die Daten direkt für Regierungen und die Zentralbank zugänglich sein. Diese umfassende Überwachung, getarnt als technologischer Fortschritt, bedroht grundlegend die individuellen Freiheiten.
Die programmierbare Natur dieser digitalen Währung erlaubt es den Behörden, die Geldmenge nach Bedarf zu schaffen oder zu vernichten. Sie ermöglicht es auch, Verhaltensweisen, die als politisch konform oder nicht konform gelten, zu belohnen oder zu bestrafen.
Diese extreme monetäre Zentralisierung zielt darauf ab, das staatliche Geldmonopol angesichts des wachsenden Misstrauens der Bürger und der Entwicklung zensurresistenter Alternativen wie bitcoin aufrechtzuerhalten. Der digitale Euro stellt somit keine wünschenswerte finanzielle Innovation dar, sondern den letzten Versuch, ein dysfunktionales Wirtschaftssystem durch technologische Zwänge zu erhalten.
Die EZB trägt die überwältigende Verantwortung für die aktuelle französische Schuldenkrise. Ihre expansive Politik hat natürliche fiskalische Disziplinierungsmechanismen unterdrückt und die fiskalische Verantwortungslosigkeit der Mitgliedstaaten gefördert. Die europäischen Regierungen, die sich auf günstige Finanzierung verlassen können, haben keinen Anreiz, ihre Haushalte zu reformieren. Angesichts der Zombifizierung Europas stellt der digitale Euro heute den letzten Versuch der EZB dar, inmitten dieser Vertrauenskrise die Kontrolle zu behalten. Dieser technologische Fortschritt wird kein strukturelles Problem lösen und droht, die Glaubwürdigkeit des Euro als globale Reservewährung dauerhaft zu untergraben. Alternativen wie bitcoin könnten sich dann durchsetzen, um Ersparnisse vor einer staatlich verordneten umfassenden Kontrolle zu schützen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


