
Warum gehören Perpetual Contracts zwangsläufig zu universellen Blockchains?

Obwohl Hyperliquid als eine der erfolgreicheren Application Chains gilt, ist sie weiterhin auf eine allgemeine Chain wie HyperEVM angewiesen.
Warum ist Hyperliquid als eine der erfolgreicheren Appchains dennoch auf die General Purpose Chain HyperEVM angewiesen?
Verfasst von: World Capital Markets
Übersetzung: Saoirse, Foresight News
Die Debatte zwischen Appchains und General Purpose Chains (GP Chains) ist nie verstummt. Beide Modelle haben ihre Vorteile, doch wenn wir sie aus historischer und ökonomischer Perspektive betrachten, wird die Rationalität, Perpetual Contracts auf General Purpose Chains zu bauen, offensichtlich.
Tatsächlich ist die Vorstellung, dass Anwendungen ihre eigenen unabhängigen Chains aufbauen sollten, völlig fehlgeleitet. Hochwertige Anwendungen sollten General Purpose Chains unterstützen, anstatt sich in isolierte „Informationsinseln“ zu zersplittern.
Das Wesen der Finanzwelt ist Integration, nicht Fragmentierung
Die Entwicklung des Finanzsektors folgt nie dem Prinzip der Fragmentierung, sondern der fortlaufenden Integration.
Im Jahr 1921 gab es in den USA etwa 30.000 Banken; heute sind es nur noch etwa 4.300, ein Rückgang von 86 %. Warum kam es zu dieser Veränderung? Die Antwort liegt in geteilter Infrastruktur, einheitlichen Standards und effizienten Abwicklungsmechanismen. Je weniger Infrastruktur, desto stärker die Liquidität und desto ausgeprägter der Skaleneffekt.
Obwohl jedes Jahr eine Vielzahl neuer Blockchain-Projekte entsteht und alternative Lösungen wie in einer „kambrischen Explosion“ auftauchen, bleibt Ethereum – trotz langsamer Geschwindigkeit und hoher Kosten – in Bezug auf Total Value Locked (TVL) unangefochten auf Platz eins, mit einem enormen Vorsprung: Das Volumen ist fast zehnmal so groß wie das von Solana.
Hier sind die fünf Blockchains mit dem höchsten Total Value Locked bis zum 31. August 2025:
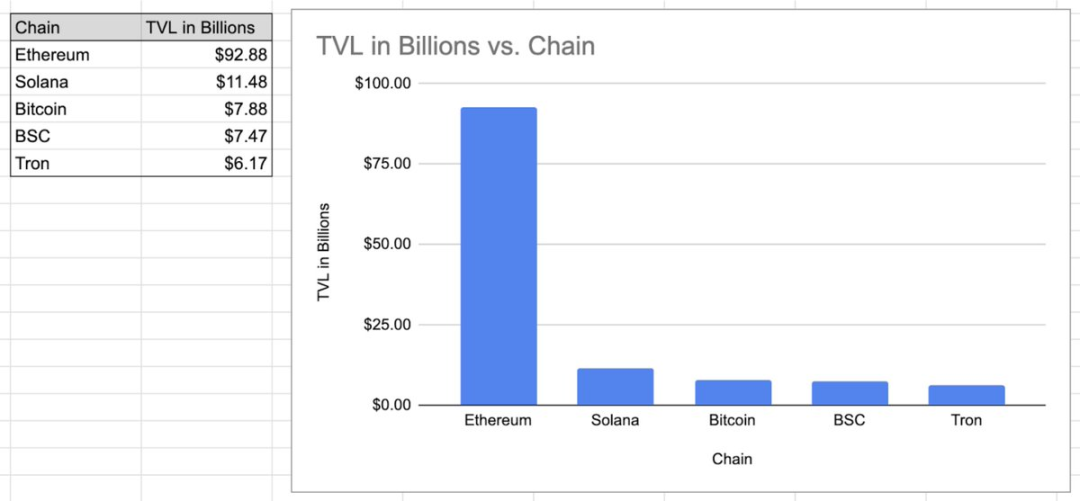
Datenquelle: https://defillama.com/chain/ethereum
Nach Ethereum dominieren weiterhin General Purpose Chains das Ranking. Am Ende sieht man HyperEVM – eine weitere General Purpose Chain, auf der Hyperliquid läuft; und Hyperliquid ist bis heute die einzige wirklich erfolgreiche Appchain.
Das zeigt: Gemeinsame Abwicklung ist das ultimative Ziel der Blockchain-Finanzwelt, nicht fragmentierte „spezifische Anwendungsinseln“.
Distribution ist der Kern: Der „Schlüssel zum Erfolg“ im Finanzsektor
Es gibt eine gängige Aussage: „General Purpose Chains lösen nur das Distributionsproblem.“ „Nur“? Das ist, als würde man sagen: „Ein Medikament heilt nur Krebs.“ Im Finanzsektor ist Distribution selbst der entscheidende Wettbewerbsvorteil.
Wie groß sind die Unterschiede zwischen den Finanzprodukten, die du täglich nutzt, bei verschiedenen Anbietern wirklich?
Vom Girokonto bis zum Vergleich zwischen der New York Stock Exchange (NYSE) und Nasdaq – abgesehen von „Distributionsfähigkeit“ und „etablierten Netzwerkeffekten“ fällt es mir schwer, wesentliche Unterschiede zwischen diesen Geschäften zu erkennen. Server und andere Hardware sind günstig, aber Distributionsfähigkeit ist unbezahlbar.
Plattformökonomie: Die wahre Erkenntnis
Plattformen sind äußerst einflussreiche Distributionskanäle.
Ein Blick auf die Geschichte der Plattformen – von Betriebssystemen, App Stores, Xbox-Konsolen, über das Internet bis hin zu jüngeren Entwicklungen wie Telegram – zeigt ein klares Muster: Durchbruch-Anwendungen, ob freiwillig oder gezwungenermaßen, unterstützen die Plattform, anstatt sich unabhängig zu entwickeln.
Denke an die Bedeutung der Distribution für Plattformen: Wie viele Apps auf deinem iPhone hast du nicht über den App Store heruntergeladen? Wie oft besuchst du eine Website, ohne einen Browser zu nutzen? TikTok hat kein besseres Betriebssystem gebaut, Facebook keinen besseren Browser entwickelt, und Halo hat keine bessere Xbox-Konsole hergestellt.
Tatsächlich gilt entgegen einiger aktueller Meinungen: Hochwertige Anwendungen haben sogar einen Anreiz, das Wachstum der Plattform zu unterstützen.
Beliebte Anwendungen wollen, dass die Plattform erfolgreich ist – das erzeugt einen „Flywheel-Effekt“: Anwendungen bringen Traffic, Traffic zieht weitere Anwendungen an, was wiederum mehr Traffic generiert.
Die Blockchain löst durch dezentrale Governance das einzige zentrale Problem traditioneller Plattformen – das „Plattformrisiko“ (d. h. dass die Plattform einseitig Regeln ändern oder Anwendungen einschränken kann). Auf dezentralen Plattformen gibt es keine Fälle mehr wie FarmVille, das durch Regeländerungen der Plattform unterging. Man genießt alle Vorteile der Plattform, ohne das Risiko, „ausgebeutet“ zu werden. Natürlich muss erwähnt werden, dass es aufgrund des inhärenten Trade-offs zwischen „Performance“ und „Dezentralisierung“ in der aktuellen Technologie bei MegaETH noch gewisse zentrale Eigenschaften gibt; entscheidend ist jedoch das Endziel, nicht der Ausgangszustand.
Fazit: Netzwerkeffekte führen zum „Winner takes all“-Prinzip
Der Finanzsektor integriert sich weiter, Plattformen dominieren die Distribution, und Distributionsfähigkeit ist wichtiger als Produktfunktionen.
Der einzige Unterschied zwischen Blockchain und historischen Entwicklungen besteht darin, dass Blockchain diese Effekte noch weiter verstärkt.
Der Trend der Zukunft ist: Perpetual Contracts (sowie alle „Killer-Apps“) werden die führenden General Purpose Chains noch mächtiger machen. Denn Netzwerkeffekte fragmentieren sich nicht, sondern stapeln und verstärken sich immer weiter.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


