
توقعات نتائج الربع الرابع لشركة Applied Materials (AMAT): هل يمكن لطلب أجهزة الذكاء الاصطناعي دعم إيرادات فصلية بمليارات الدولارات واستمرار النمو الكبير؟
 2026/11/12 02:44
1. النقاط الرئيسية للاستثمار
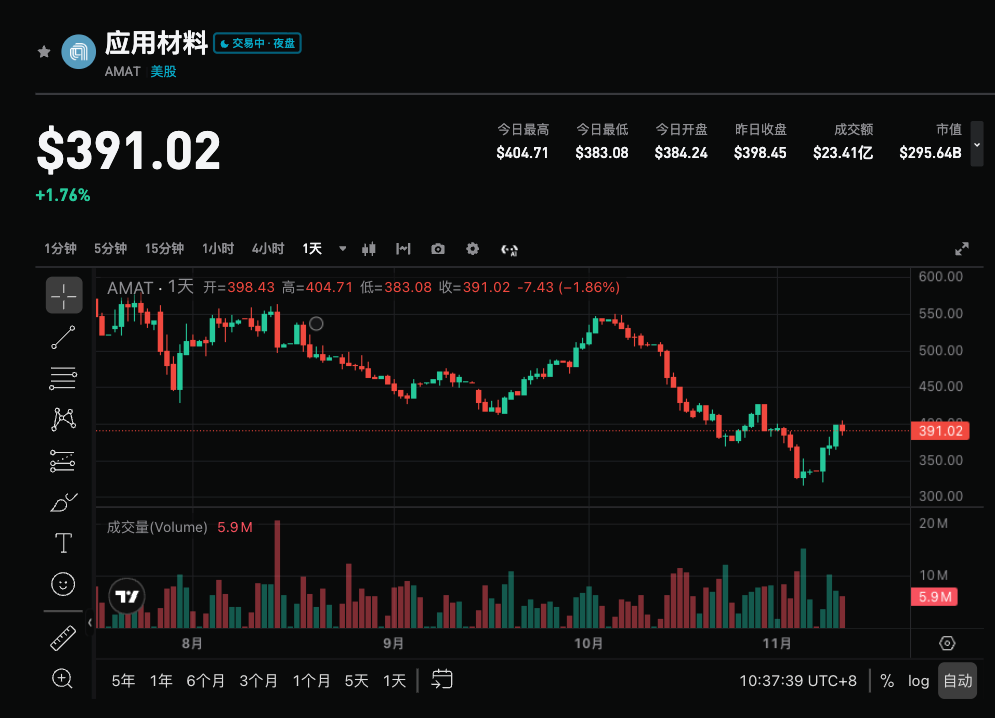
Applied Materials (AMAT.US) ستعلن نتائج الربع الرابع للسنة المالية 2026 بعد إغلاق سوق الأسهم الأمريكية في 12 نوفمبر 2026. التوقعات السوقية للإيرادات تبلغ حوالي 10.3 مليار دولار أمريكي (+51.5% على أساس سنوي، ودليل الشركة المتوسط 10.25 مليار دولار)، وEPS غير المتوافق مع GAAP حوالي 4.06 دولار أمريكي (+87.1% على أساس سنوي، ودليل الشركة المتوسط 4.02 دولار). الشركة حققت نتائج أفضل من المتوقع لثمانية أرباع متتالية، وأشارت الإدارة سابقاً إلى أن الطلب على الذكاء الاصطناعي يقود نتائج قياسية مع توقعات بأن النمو سيفوق السوق بشكل عام حتى عام 2027. السوق يركز بشكل كبير على ما إذا كانت طلبات الأجهزة المرتبطة بالذكاء الاصطناعي كافية لتعويض تقلبات الدورات التقليدية، وكذلك ما إذا كان دليل الربع القادم سيحافظ على وتيرة النمو العالية.
2. أربعة محاور رئيسية للمتابعة
المحور الأول: الطلب المدفوع بالذكاء الاصطناعي على المنطق المتقدم وDRAM والتغليف المتقدم
نمو قدرات الذكاء الاصطناعي هو المحرك الأساسي للنمو. تتوقع الإدارة أن يمثل المنطق المتقدم (leading-edge foundry-logic) وDRAM (بما في ذلك HBM) والتغليف المتقدم حوالي 80% من نمو معدات الشرائح (WFE) خلال 2026-2027. الشركة تملك مكانة ريادية في هذه المجالات وتسعى لزيادة حصتها السوقية. التوجيه المتوسط لإيرادات الربع الرابع تجاوز حاجز 10 مليار دولار (+51% على أساس سنوي)، وتوقع إيرادات التغليف المتقدم في سنة 2026 التقويمية أن تنمو بأكثر من 70%. سيراقب السوق عن كثب مدى استمرار الطلبات والشحنات القوية في هذه المجالات عالية القيمة.
المحور الثاني: إمكانية استمرار توسيع هامش الربح بعد ثمانية أرباع متتالية من الأداء المتفوق
على عكس بعض شركات المعدات المنافسة، حافظت Applied Materials على تحسن سنوي لهامش الربح الإجمالي لمدة 13 ربعًا متتاليًا. في الربع الثالث كان هامش الربح غير المتوافق مع GAAP حوالي 50.4%، وتتوقع الإدارة ثباته تقريبًا في الربع الرابع. القدرة على التسعير، وتحسين تشكيلة المنتجات، والاستفادة من فاعلية العمليات هي الأسباب الرئيسية. إذا استمر هامش الربح في التحسن أو على الأقل استقر عند مستويات مرتفعة هذا الربع، فسيعزز ذلك منطق "نمو مرتفع + ربحية مرتفعة"؛ بينما إذا انخفض بسبب تكاليف التصعيد في الطاقة الإنتاجية أو ارتفاع التكاليف، قد يضعف مرونة الأرباح.
المحور الثالث: انخفاض نسبة إيرادات الصين وتأثير قيود التصدير
انخفضت نسبة الإيرادات من الصين من مستويات مرتفعة لتصل إلى حوالي 28% (كانت أعلى سابقًا). قيود التصدير والعوامل الجيوسياسية تشكل متغيرات محتملة. السوق يراقب ما إذا كان الطلب على التقنيات الناضجة سيظل مدعومًا، وهل يمكن أن يعوض النمو من خارج الصين (خاصة من الولايات المتحدة والعملاء المتقدمين الآخرين) هذا الانخفاض بالكامل. الإدارة كانت متفائلة سابقاً بشأن وضوح الطلب طويل الأمد، وبعض المناقشات امتدت حتى 2030.
المحور الرابع: استدامة التوجيه للربع القادم والسنة الكاملة
الربع الرابع سيكون نقطة مفصلية للتحقق مما إذا كان النمو المرتفع قد بلغ ذروته. التوقعات الحالية تفوق قليلاً توجيه الشركة المتوسط، لذلك التوافق مع التوقعات فقط قد لا يكون كافيًا لدعم سعر السهم. سيركز السوق بشكل أساسي على دليل الربع الأول للسنة المالية 2027 (مع توقع بعض المؤسسات بمزيد من النمو على التوالي) وكذلك ما إذا كانت الإدارة ستبقي أو ترفع توقعات "النمو الأسرع من السوق في 2027". من المتوقع أن ينمو قطاع الخدمات (AGS) بأكثر من 20% في عام 2026، ما يمثل أداة استقرار أساسية.
3. المخاطر والفرص موجودة معًا
محفزات الصعود:
- إيرادات وEPS تتجاوز التوقعات بشكل واضح (خاصة إيرادات التغليف المتقدم وDRAM) مع رفع التوجيه للربع القادم.
- استمرار توسيع هامش الربح أو استقراره عند مستويات مرتفعة، ما يعزز القدرة على التسعير وتكوين المنتجات.
- إعادة التأكيد من الإدارة أو تعزيز توقعات النمو الأسرع من السوق لعام 2027، مع تمديد وضوح الطلب طويل الأمد.
مخاطر الهبوط:
- التوافق فقط مع التوجيه المتوسط أو أقل قليلاً، وعدم رفع التوقعات، ما يثير الشكوك حول استدامة النمو العالي.
- مزيد من انخفاض الطلب من الصين أو تأثير قيود التصدير يتجاوز التوقعات، وعدم كفاية النمو خارج الصين للتعويض.
- ارتفاع تكاليف التصعيد في الطاقة الإنتاجية أو قيود سلسلة التوريد تؤثر سلبًا على هامش الربح.
4. توصيات استراتيجية التداول
المنطق الصعودي: إذا تجاوز الطلب على معدات الذكاء الاصطناعي (المنطق المتقدم، DRAM، التغليف المتقدم) التوقعات بشكل واضح مع استقرار هامش الربح وتقديم توجيهات إيجابية للربع القادم/السنة الكاملة، فقد يعزز ذلك مكانة Applied Materials كمورد أساسي لمعدات الشرائح الخاصة بالذكاء الاصطناعي ويدعم استعادة التقييم.
مخاطر الهبوط: إذا كان الأداء يقتصر على التوافق مع التوجيه المتوسط فقط أو كان التوجيه محافظًا أو حدث تراجع في هامش الربح، بجانب تراجع السهم مؤخرًا من مستويات مرتفعة (حوالي -14.5% آخر شهر)، فقد يؤدي ذلك إلى مزيد من جني الأرباح.
البيانات الرئيسية:
- إجمالي الإيرادات ونسبة النمو السنوي/الفصلي
- أداء إيرادات التغليف المتقدم وDRAM والمنطق المتقدم
- هامش الربح الإجمالي غير المتوافق مع GAAP وهامش الربح التشغيلي
- ما إذا تم رفع التوجيه للربع الأول للسنة المالية 2027 أو للسنة الكاملة
- نسبة الإيرادات من الصين ومساهمة النمو من خارج الصين
توصية التداول: في حال الأداء يفوق التوقعات والتوجيه إيجابي، يمكن متابعة فرص الدخول بعد التصحيح السعري؛ أما إذا كانت البيانات عادية أو التوجيه ضعيف، ينبغي الحذر من تقلبات المدى القصير وتجنب الشراء عند الذروة. ينبغي ضبط حجم الصفقة وإيقاف الخسارة بما يتناسب مع قدرة الفرد على تحمل المخاطر.
إخلاء المسؤولية: المعلومات أعلاه للمرجعية فقط وليست نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
حصلت شركة كورنينج (GLW.US) على أول تقييم "شراء" من قبل جيفريز! مصانع الذكاء الاصطناعي تتنافس على استحواذ الألياف الضوئية، وقد تصل فجوة الإمداد العالمية إلى 30%
بالنسبة لشركة كونينج، فإن الزيادة الأخيرة في الأرباح تأتي أساسًا من توسع تجمعات الذكاء الاصطناعي. ومع تزايد روابط الألياف البصرية عبر الخزانات والحدائق الصناعية، يحتاج العملاء إلى تركيب المزيد من الألياف البصرية ضمن مساحات محدودة للأنابيب والخزانات، مما يؤدي إلى زيادة الطلب على الكابلات الضوئية عالية الكثافة وأنظمة الربط.

سوف يتأخر تحقيق التأثيرات التعاونية! سيتي جروب ترفع تكلفة التعاون في Skydance (SKYD.US) إلى 4 مليارات، لكنها لا تزال تحافظ على تصنيف "شراء"
أصدرت Citi تقرير تحديث نموذج الربع الثالث لعام 2026 لشركة Skydance Corp، وحافظت على تصنيف "شراء" وسعر مستهدف قدره 10 دولارات.
عملاق النفط يعود إلى فنزويلا! يُقال إن ExxonMobil (XOM.US) حصلت على حقوق تقييم 7 مناطق، مع فتح نافذة مفاوضات حصرية لمدة عام
وفقًا لمصادر مطلعة، توصلت شركة ExxonMobil إلى اتفاق مبدئي مع الحكومة الفنزويلية والشركة الوطنية الفنزويلية للنفط PDVSA، حيث سمحت لهذه الشركة الأمريكية العملاقة بتقييم إمكانيات تطوير سبعة مناطق، تشمل حقول نفط غير مستغلة، وحقول نفط ناضجة، بالإضافة إلى منطقة استكشاف.

أسعار العملات المشفرة
المزيد


