
توقعات نتائج الربع الثالث لـ CoreWeave و Nebius، وهما عملاقا الحوسبة السحابية المدعومة بالذكاء الاصطناعي: مراجعة وإعادة تقييم الديون بعد الانخفاض الكبير!
 2026/11/10 03:36
🔥 رادار الأسهم الأمريكية الساخنة متاح الآن! 3 محاور رئيسية في الأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويم الأحداث الكبرى، أين تكمن فرص السوق الأمريكية هذا الأسبوع؟ انقر الرابط لمشاهدة 22 اتجاه تداول في صورة واحدة→
1. ملخص نقاط الاستثمار الرئيسية
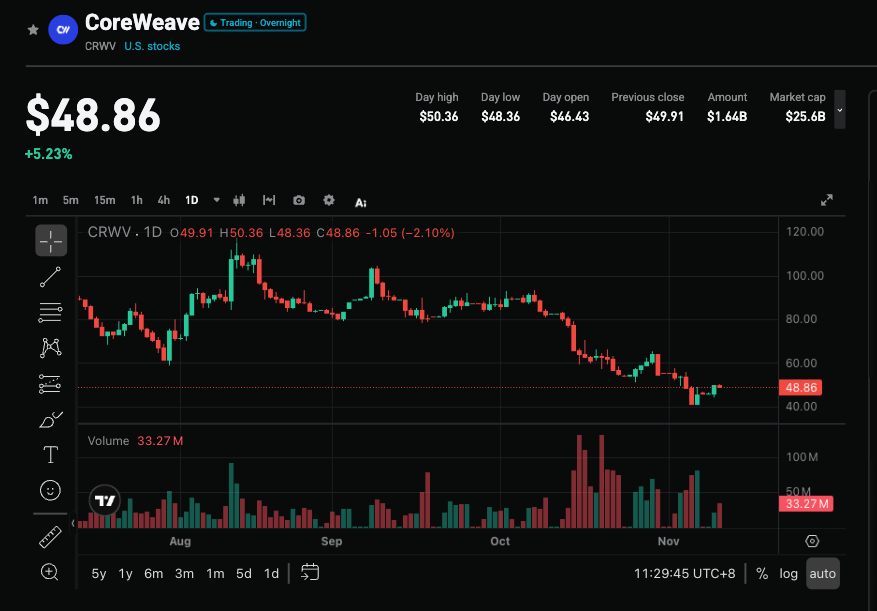
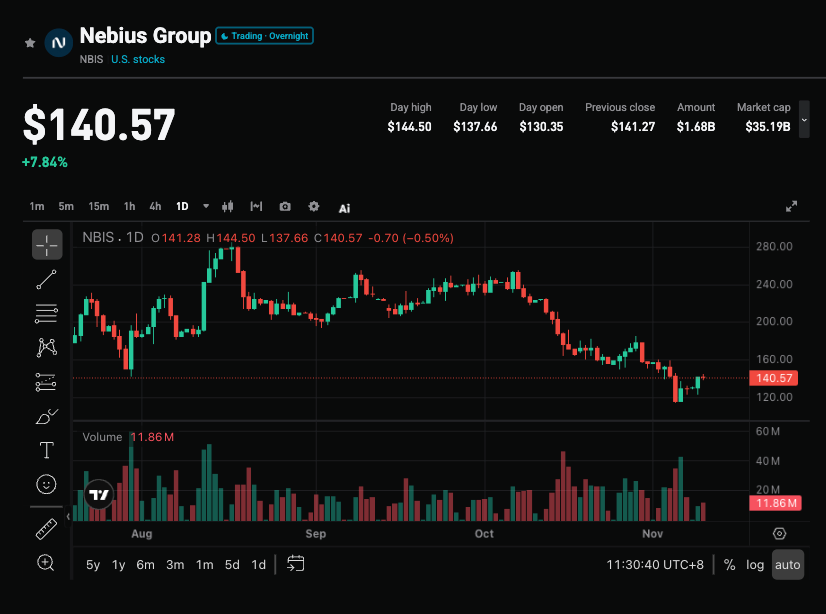
CoreWeave (CRWV.US) ستعلن نتائج الربع الثالث لعام 2026 في 10 نوفمبر، وNebius (NBIS.US) ستعلن نتائجها في 12 نوفمبر. التوقعات السوقية تشير إلى أن إيرادات CoreWeave ستبلغ حوالي 35.5 مليار دولار و Nebius حوالي 9.08 مليار دولار، وكلاهما قريب من الإجماع، مع مساحة محدودة للمفاجأة الإيجابية؛ لكن هامش ربحية EBITDA يقدَّر بـ 58% و39% على التوالي، ومع ذلك ستسجل الشركتان خسارة للسهم الواحد. في الشهر الماضي، تراجعت أسعار أسهم الشركتين بنحو 44% و36% على التوالي، لتقترب من النصف، وأصبح التحدي الرئيسي يتحول من الطلب إلى استدامة التمويل مرتفع الرافعة المالية. ستُعد نتائج هذا الربع والمؤتمر الهاتفي اختباراً لجاهزية التمويل، واستقرار الربحية، وتطور تنويع العملاء.
2. أربعة محاور للتركيز
المحور 1: هل تستطيع الزيادة الكبيرة في الإيرادات تعويض مخاوف التمويل؟
لا تزال مسارات النمو للشركتين قوية. توقعات السوق لإيرادات CoreWeave هذا العام حوالي 128.6 مليار دولار، ومن المتوقع أن تصل إلى 264.7 مليار دولار في 2027 (+106% تقريبا)؛ أما Nebius فمن المتوقع أن تصل إيراداتها هذا العام إلى 33.7 مليار دولار، وإلى 119.8 مليار دولار في 2027 (+255% تقريبا). تدعم هذه التوقعات طلبيات CoreWeave المتراكمة التي تتجاوز 129 مليار دولار، والعقود طويلة الأجل لـ Nebius التي تتجاوز 40 مليار دولار. لكن توقعات المحللين أصبحت مواكبة للواقع، والهامش المتوقع للتفوق في الربع الثالث ضيق جدا (CoreWeave حوالي 0.06%، Nebius حوالي 0.96%)، وبالتالي فإن الأرقام نفسها يصعب أن تكون محفزا رئيسيا.
المحور 2: استدامة الديون والإنفاق الرأسمالي
تحمل CoreWeave دَيْناً يقارب 50 مليار دولار، وفي منتصف أكتوبر لامس عائد سنداتها المستحقة في 2031 حوالي 16%، وتوسع فرق المبادلات الائتمانية (CDS) إلى حوالي 1200 نقطة أساس. في أغسطس، رفعت الشركة إنفاقها الرأسمالي إلى 35-39 مليار دولار، أي ما يعادل ثلاثة أضعاف الإيرادات المتوقعة لعام 2026. أما Nebius فحجم ديونها أصغر بكثير؛ وقد أبرمت مؤخرا تمويلا مضمونا أوليا بقيمة 3.5 مليار دولار (لمدة 364 يوما فقط، بسعر SOFR + 275-350 نقطة أساس)، وتسعى حاليا إلى تمويل مدعوم بأصول مستندة إلى العقود القائمة. تغير السؤال الجوهري في السوق من "هل يحتاج العملاء قدرة حسابية؟" إلى "هل سيواصل المقرضون التمويل؟".
المحور 3: مسار الربحية والتدفق النقدي الحر
إن هامش ربحية EBITDA البالغ نحو 58% لدى CoreWeave يشكل الدعامة الأساسية لمنطق تغطية ديونها، بينما ترتفع ربحية Nebius بسرعة من قاعدة منخفضة لتبلغ حوالي 39%. وأي تراجع في هامش الربحية لدى أي من الشركتين قد يعزز الاعتقاد بأن "اقتصاديات تأجير وحدات معالجة الرسوميات ليست بقدر الإغراء الذي توحي به معدلات النمو". يتطلع المستثمرون إلى إيضاح CoreWeave لخطة تحويل التدفق النقدي الحر إلى إيجابي حتى عام 2030، كما يترقبون ترتيبات Nebius لإعادة تمويل التمويلات قصيرة الأجل.
المحور 4: تركز العملاء وتنويع الأنشطة
العملاء الرئيسيون لـ CoreWeave هم مايكروسوفت، OpenAI وMeta، مما يبرز مخاطر التركُّز العالي؛ كما باع الرئيس التنفيذي منذ الاكتتاب العام أسهماً بقيمة تقارب مليار دولار ضمن خطط مبرمجة مسبقا، مما قد يثير تساؤلات حول الحوكمة في الوقت الراهن. أما من جانب Nebius، فقد صنفت Palantir الشركة كخيار مفضل للبُنى التحتية للذكاء الاصطناعي السيادي، وأنجزت عملية الاستحواذ على Inferize لتعزيز قدراتها في الاستنتاج؛ بينما تخطط CoreWeave للتوسع في الدنمارك، وإنشاء شبكة عالمية للذكاء الاصطناعي تغطي الإمارات، والهند، وأندونيسيا، وسنغافورة، وأستراليا، وكوريا الجنوبية، واليابان بداية من الربع الرابع. وسيكون مدى قدرة الطلبات الجديدة على تجاوز الشركات السحابية الضخمة الحالية ومختبرات الذكاء الاصطناعي نقطة مراقبة أساسية.
3. المخاطر والفرص تتعايش
عوامل الدفع الصاعدة:
- إيضاح الإدارة لمصادر تمويل الإنفاق الرأسمالي، وتقديم مسار موثوق لتحول التدفق النقدي الحر إلى إيجابي (خصوصا حتى عام 2030).
- استقرار أو تجاوز هامش الربحية للتوقعات، مع ظهور مؤشرات واضحة لتنويع قاعدة العملاء.
- انخفاض عوائد السندات وفرق المبادلات الائتمانية (CDS) بعد الإعلان عن النتائج، بما يشير لتحسن ثقة السوق الائتمانية.
مخاطر الهبوط:
- هيمنة قضايا إعادة التمويل والغموض في التصريحات خلال المؤتمر الهاتفي، ليفسر السوق ذلك على أنه تعثر في التمويل.
- تراجع هامش الربحية، أو ظهور إشارات على تقليص الإنفاق الرأسمالي بشكل سلبي.
- عدم تحسن تركز العملاء، إلى جانب عمليات بيع الرئيس التنفيذي أو تضخم الأسئلة بشأن الشركة الأم السابقة Yandex.
4. توصيات استراتيجية التداول
منطق الاتجاه الصاعد: إذا تبيّن توفير التمويل، واستقرار الربحية، وظهرت مؤشرات واضحة لتنويع العملاء مع طلبات جديدة، قد يعتبر السوق أن تراجع الأسعار بأكثر من 40% قد عكس بالفعل التوقعات السلبية المبالغ فيها، مما يوفر مساحة لإصلاح التقييمات. السعر المستهدف المتوسط من المحللين لـ CoreWeave حوالي 131.41 دولار (أي ارتفاع تقريبي 183%)، ولـ Nebius حوالي 286.53 دولار (أي ارتفاع تقريبي 121%)، كما أن مكرر القيمة إلى EBITDA قد تقلص بشكل كبير.
مخاطر الاتجاه الهابط: إذا جاءت البيانات الرئيسية مطابقة للتوقعات فقط، ولم يستطع المؤتمر الهاتفي الإجابة بفعالية على قضايا التمويل والتدفق النقدي الحر، تزداد احتمالية استمرار الضغوط على السعر، وقد يكون تفاعل سوق السندات أكثر دلالة من تحركات الأسهم.
البيانات المفتاحية:
- إيرادات الربع الثالث، هامش ربحية EBITDA، وحجم خسارة السهم الواحد
- مصادر تمويل الإنفاق الرأسمالي والجدول الزمني للتدفق النقدي الحر
- الطلبات الجديدة وتقدم تنويع العملاء
- تغيرات عوائد السندات/فروق المبادلات الائتمانية (CDS)
توصية تنفيذية: إذا تم إصدار إشارات إيجابية وواضحة حول التمويل والتدفق النقدي خلال النتائج والمؤتمر الهاتفي، يمكن التركيز على فرص الشراء بعد التراجعات؛ وإن كانت التصريحات غامضة أو لم تتحسن المؤشرات الائتمانية، ينبغي الحذر من التقلبات قصيرة الأجل وتجنب الشراء عند ارتفاع الأسعار. ينبغي ضبط حجم المركز وحدود وقف الخسارة وفقا للتحمل الشخصي للمخاطر.
إخلاء مسؤولية: المحتوى أعلاه هو للعلم فقط وليس نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
قامت البنوك الكبرى في وول ستريت جماعياً برفع توقعات رفع أسعار الفائدة، واستمرت العقود الآجلة لسندات الخزانة الأمريكية في التراجع، وانخفض الذهب بأكثر من 1% ليكسر حاجز 4000.
بعد تجاوز مؤشر أسعار المستهلكين (CPI) في الولايات المتحدة لتوقعات أكتوبر، أضافت كل من جولدمان ساكس ونومورا توقعاتهما بشأن رفع أسعار الفائدة في مارس من العام المقبل، بينما أضاف دويتشه بنك توقع رفع أسعار الفائدة في يناير من العام المقبل. حالياً، استوعبت السوق بالكامل توقع رفع سعر الفائدة بمقدار 25 نقطة أساس في ديسمبر، بينما تبلغ احتمالية رفعه بـ50 نقطة أساس 13%. يوم الأربعاء، تم إغلاق سوق السندات الأمريكية الفوري، فيما واصلت العقود الآجلة للسندات الأمريكية الانخفاض، مما أدى إلى ارتفاع العائدات بما يقارب نقطتين إلى أربع نقاط أساس، كما شهدت أسعار الذهب الفوري تراجعاً بنسبة 1.1%.

لا داعي للقلق بشأن تباطؤ بناء مراكز بيانات الذكاء الاصطناعي؟ موجة الاستيراد الأمريكية من الصعب أن تتراجع في المدى القصير، والتأثير الحقيقي قد يظهر في عام 2029
يستغرق متوسط الوقت من تحديد الاستثمار في مشروع مركز البيانات وحتى بدء البناء حوالي ٤.٨ سنوات، ومن بدء البناء حتى التشغيل يتطلب ٢.٦ سنوات إضافية، وعادة لا يمكن إدخال الخوادم إلا بعد الانتهاء من تركيب الهيكل والبنية الخاصة بالحاملات. بالنسبة لشركاء التجارة مثل تايوان الصينية وكوريا والمكسيك الذين يعتمدون على سلسلة توريد مراكز البيانات الأمريكية، فإن الطبيعة المعتادة لدورة البناء توفر على الأقل فترة راحة لصادراتهم في السنة أو السنتين القادمتين.

الخلاف الكبير في الاحتياطي الفيدرالي: متى يجب أن تنتهي ولاية وليامز، الرجل الثالث؟
تركز الجدل حول ما إذا كان يجب على ويليامز أن يترك منصبه في يونيو 2028 (عند إكمال فترة عشر سنوات كاملة)، أو في يونيو 2027 (عند بلوغ سن التقاعد 65 عامًا). وأشارت التحليلات إلى أن مجلس الاحتياطي الفيدرالي يمتلك سلطة القرار النهائية، وإذا غادر ويليامز منصبه مبكرًا، فإن رئيس الاحتياطي الفيدرالي، وولش، سيتمكن من ترتيب عملية تعيين الشخص المسؤول عن هذا المنصب الحساس مبكرًا. ومع ذلك، فإن تقصير فترة ويليامز بشكل إجباري قد يُفسر بسهولة على أنه مناورة سياسية. ويتوقع ويليامز نفسه أن يستمر في منصبه حتى يونيو 2028.

مورغان ستانلي يحذر: أسعار التخزين القديمة تبلغ ذروتها، وقد يتحول العرض والطلب إلى التيسير بحلول عام 2028
أشارت Morgan Stanley أنه بعد الانتخابات النصفية الأمريكية، من المتوقع أن يتم تأجيل حوالي 20% من السعة الجديدة لمراكز البيانات الأمريكية في عام 2028 إلى عام 2029، مما قد يؤدي إلى حدوث "انقطاع" في سلسلة التوريد في عام 2028 ويزيد من خطر تراكم مخزون التخزين القديم. التخزين القديم أقل خضوعًا لاتفاقيات الأسعار الثابتة طويلة الأجل، وعندما يضيق الفارق بين العرض والطلب، قد تواجه الأسعار تقلبات كبيرة. ينطبق هذا التحليل فقط على التخزين القديم، بما في ذلك DDR3/4 وSLC/MLC NAND وNOR Flash.

أسعار العملات المشفرة
المزيد


