
تتوقع BlackRock مستقبلًا مشرقًا للذهب على المدى الطويل: الديون والعجز يضعفان القوة الشرائية للعملات الورقية، بينما قد تعزز أسهم مناجم الذهب ارتفاع أسعار الذهب

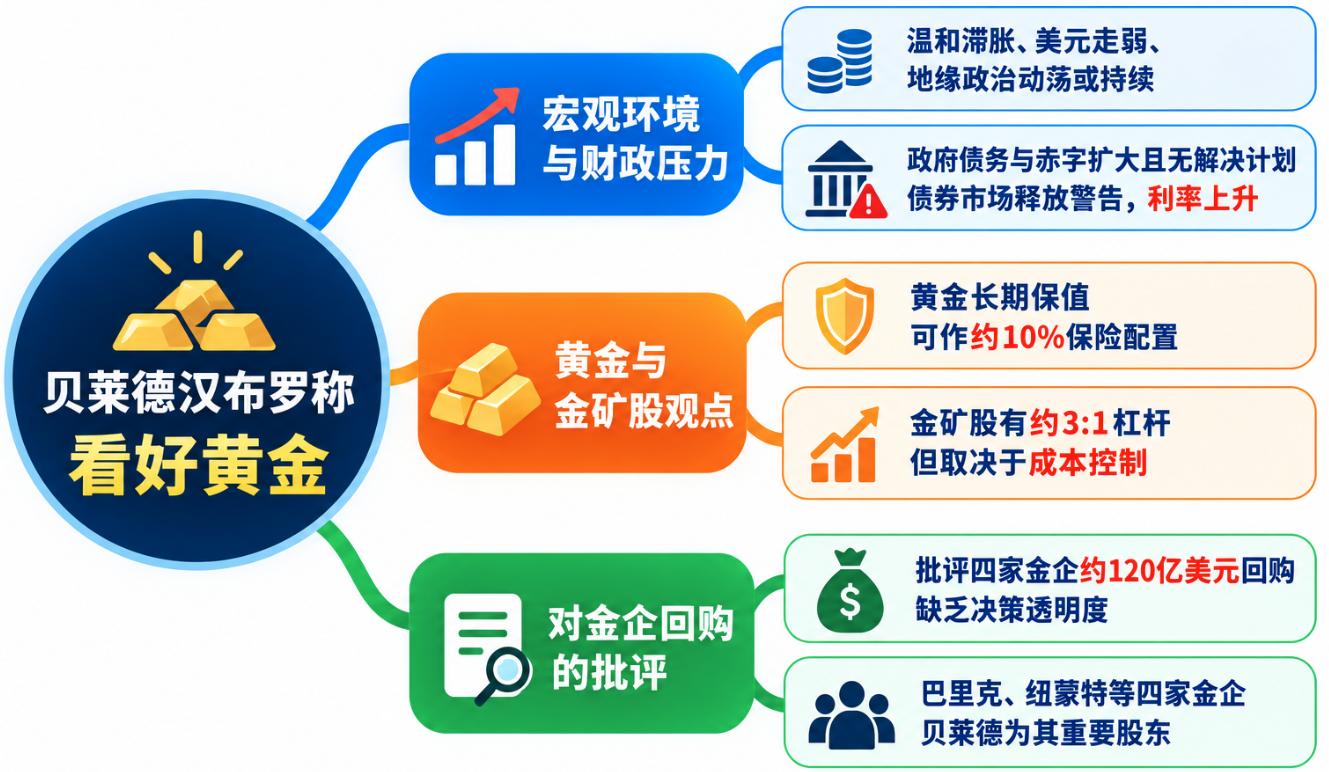
قال إيفي هامبرو، رئيس الاستثمار القطاعي والموضوعي العالمي في BlackRock، في مقابلة مع مجلة MoneyWeek، إن البيئة السوقية الحالية المتمثلة في الركود التضخمي المعتدل وضعف الدولار واضطرابات الجغرافيا السياسية قد تستمر لبعض الوقت. وأشار إلى أن سوق السندات، وخصوصًا سندات الحكومات، يواصل إصدار إشارات على تزايد الضغوط المالية.
وأشار هامبرو إلى أن ديون الحكومات حول العالم ضخمة، والعجز المالي السنوي لا يزال في اتساع، في الوقت الذي لم تقدم فيه الحكومات خططًا فعالة لمعالجة هذه القضايا. هذا لا يزيد فقط الضغوط التمويلية، بل يدفع المستثمرين أيضاً إلى إعادة تقييم مخاطر الاحتفاظ بالسندات الحكومية والعملات الورقية.
وقال: "أعتقد أن هذا سيستمر. إذا نظرنا إلى المستقبل وحاولنا أن نفهم ما يحدث في السوق، يتضح لي أمر واحد على الأقل بالنسبة للبعض: سوق السندات، خاصةً سندات الحكومات، يطلق إشارات تحذيرية. إنها تقول لك إن الوضع غير صحي. أسعار الفائدة ترتفع وحجم الديون ضخم. العجز المالي السنوي الذي تحتاج الحكومات إلى تمويله يتوسع باستمرار، وهذا يضع ضغطاً هائلاً على النظام المالي بأكمله."
يرى هامبرو أن قلق المستثمرين بشأن القوة الشرائية للعملة هو أحد الأسباب التي تدفع رؤوس الأموال للتحول إلى الأصول المادية.
وقال: "يقول الناس إنه قبل عشر سنوات أو حتى قبل ذلك، كانت الجنيه الإسترليني أو الدولار أو اليورو تشتري أكثر بكثير مما يمكنها اليوم، وهم لا يريدون تحمل هذا الخطر. هذا جزء من القصة."
كما انتقد بعض الحكومات على نفقاتها غير الفعالة، واعتبر أنه عندما تستمر الحكومة في تسجيل عجوزات مالية دون خطة واضحة للسداد، فقد يطالب المستثمرون بعوائد أعلى لتعويض المخاطر المحتملة.
وأوضح هامبرو: "هذه الحكومات تعاني من عجوزات مالية ضخمة وديون هائلة دون خطط لحل هذه المشكلات، والوضع يبدو أنه سيتفاقم فقط. إذا أردت أن تحصل على مالي، فعليك أن تقدم لي فائدة أعلى بكثير من أي وقت سابق."
الذهب كأصل رئيسي للتحوط من مخاطر الديون والعملات
في مواجهة تضخم ديون الحكومات واتساع العجز المالي وتراجع القوة الشرائية، يعتقد هامبرو أن الأصول المادية بإمكانها حماية القوة الشرائية على المدى الطويل.
وقال: "يمكن أن تكون الأصول المادية مثل البنية التحتية أو السلع أو الذهب. على المدى الطويل، يمكن لهذه الأصول أن تحمي القوة الشرائية. عندما بدأت عملي قبل أكثر من 30 عامًا، كان سعر النحاس 0.60 دولار للرطل، واليوم وصل إلى 6 دولارات. وكان الذهب حينذاك 400 دولار للأونصة، أما اليوم فقد تجاوز 4000 دولار للأونصة."
أشار هامبرو إلى أن القيمة طويلة الأجل للذهب لا تعتمد كليًا على دورة ارتفاع أو انخفاض أسعار الفائدة. فهو يعتقد أن الذهب يحتفظ بقيمته على مدى فترات طويلة، رغم اختلاف أدائه في مراحل معينة.
وقال: "دائمًا ما يمزح محبو الذهب ويقولون إنه على مدى 2000 عام، كانت أونصة الذهب قادرة على شراء بدلة رجالية كاملة. ولهذا، الذهب في كثير من الأحيان أصل يحافظ على القيمة على المدى الطويل. أحيانًا كان أداؤه ممتازًا وأحيانًا أقل من المتوقع؛ هناك فترات فاقت قوته الشرائية التوقعات وأخرى كان أداءه دونها. لكن إجمالًا، على المدى الطويل يظل الذهب أصلًا مميزًا للغاية. وأعتقد أن الناس بدأوا في إعادة إدراك ذلك مجددًا."
وأشار هامبرو إلى أن طرق تخصيص المستثمرين للذهب تتغير مع الزمن. ففي تسعينيات القرن الماضي، كانت مؤسسات إدارة الثروات عادة تخصص نسبة من محافظ العملاء للذهب، لكن مع بداية القرن الجديد، بدأت هذه النسبة في التراجع. واليوم، عاد التركيز لنسب الذهب في المحافظ، رغم تواضع النسبة بشكل عام.
وأضاف: "عادةً ما يقال إن نسبة الذهب في أي محفظة يجب أن تكون في حدود 10% تقريبًا لأنه بطبيعته نوع من التأمين. إذا لم تشترِ التأمين فعند وقوع مشكلة ستكون الخسارة كبيرة. وإذا دفعت قسط التأمين سنويًا ولم يحدث شيء لعشر سنوات، قد تظن أن المال ضاع هباءً، لكن عندما تأتي ساعة الخطر ستسترد كل ما دفعته."
من وجهة نظر هامبرو، دور الذهب في المحفظة الاستثمارية أشبه بالتأمين، وليس بالضرورة أن يتفوق أداؤه على باقي الأصول في جميع المراحل. يجب أن يكون المستثمر على استعداد لتحمل فترات ضعف أداء الذهب، مع إمكانية الاستفادة من أصول أخرى تكون أداؤها جيدًا لتعزيز حصة الذهب في المحفظة.
وأضاف: "امتلاك الذهب في المحفظة الاستثمارية يعني أنك ستشهد أوقاتًا يكون فيها أداؤه ضعيفًا. عندما لا يكون أداء الذهب جيدًا، يمكنك تسييل جزء من أرباح الأصول الأخرى التي تحقق أداءً جيدًا (غالبًا ما يتجاوز حجمها تسعة أو عشرة أضعاف حصة الذهب لديك)، ثم تُعيد استثمار جزء من هذه الأرباح في الذهب للحفاظ على نسبة التأمين في محفظتك."
يرى هامبرو أن الإشارات التحذيرية المنبعثة من سوق السندات تنبه المستثمرين إلى أهمية تنويع الأصول وتجنب الاعتماد المفرط على فئة أصول واحدة.
وقال: "التنويع ضروري جدًا. لا تضع كل البيض في سلة واحدة. ففي النهاية، كيف سيتم معالجة ديون الحكومات؟ الطريقة الأقل إيلاماً هي تقليص القيمة الحقيقية للديون عن طريق التضخم. هذا يعني أن الحكومات والبنوك المركزية قد لا تلتزم بالصرامة المتوقعة في تحقيق أهداف التضخم. في الواقع، لم تكن قادرة على تحقيق هذه الأهداف باستمرار على أي حال."
وأردف: "بالنسبة لي الأمر واضح جدًا. أعتقد أن سعر الذهب سيعكس الألم الذي تشعر به القطاعات الأخرى. إذا ساءت الأوضاع، سيعكس الذهب ذلك؛ وإذا تحسنت، سيتفاعل أيضًا. ويصعب تخيل أن الوضع سيتحسن بسرعة كبيرة."
أسهم مناجم الذهب توفر رافعة مالية، والمفتاح يكمن في ضبط التكاليف
إلى جانب الذهب الفعلي، يثق هامبرو في شركات تعدين الذهب. فهو يرى أن أسهم مناجم الذهب تمنح فرصًا استثمارية ذات رافعة مالية لا توفرها أسواق الذهب الفعلية، لكن ذلك يعتمد على قدرة شركات التعدين في إدارة التكاليف والهوامش الربحية.
يذكر هامبرو أن أسعار أسهم شركات إنتاج السلع تاريخيًا ترتبط بعلاقة تقارب 3:1 مع أسعار السلع نفسها، خاصة في قطاع الذهب.
وقال: "تاريخيًا، هناك علاقة تقارب 3:1 بين سعر سهم شركات إنتاج السلع وأسعار السلع نفسها، وخاصة في الذهب. أي أن كل تغير بنسبة 1% في سعر السلع يقابله تحرك بنحو 3% في أسهم الشركات المنتجة. وهذه العلاقة كانت مستقرة إلى حد كبير لسنوات طويلة."
ويشبه هذه العلاقة بالخيار المالي (الأوبشن)، معتبرًا أن إمكانية استمرار الرافعة المالية لدى شركات التعدين تعتمد على السيطرة على التكاليف التشغيلية. فإذا ارتفعت التكاليف أسرع من ارتفاع أسعار الذهب، سيكون من الصعب توسيع هامش الربح وستتراجع الرافعة المالية لأسعار الأسهم.
وأشار هامبرو إلى أن هناك سوابق شهدت ارتفاعًا في سعر الذهب بينما تراجعت أسهم شركات الذهب نتيجة ضغوط التكاليف. لكن خلال السنوات الأخيرة، عادت هذه العلاقة للتماسك.
وقال: "يسعدني القول إن العلاقة عادت للاستقرار تمامًا في السنوات الأخيرة، وليس فقط في هذا العام؛ بل على مدى السنوات الماضية سجلت أسهم الشركات المعنية أضعاف عوائد السلع نفسها. وهذا حدث في النحاس والعديد من القطاعات الأخرى أيضًا."
ويعتقد أن تضخم تكاليف شركات التعدين لم يواكب ارتفاع أسعار الذهب، ما أدى إلى توسيع الهوامش الربحية وزاد من عودتها على المستثمرين.
عند الحديث عن أدوات الاستثمار في الذهب، شدد هامبرو على أن المستثمر يجب أن يقرر طريقة استثماره بناءً على قدرته على تحمل المخاطر. فمن يبحث عن ارتباط مباشر بسعر الذهب دون تحمل مخاطر تشغيل الشركات، عليه اختيار ETF للذهب مدعوم فعليًا بالذهب؛ أما من يريد مرونة أكبر في الأسعار، فيمكنه النظر في أسهم مناجم الذهب.
وقال: "دائمًا ما يُطرح السؤال: كيف أحصل على تعرض استثماري للذهب؟ فهذا يعتمد على مدى قدرتك على تحمل المخاطر. إذا كنت تبحث فقط عن تعرض مكافئ لسعر الذهب، فعليك اختيار ETF للذهب الفعلي. إذا كنت تبحث عن مزيد من الإثارة، فيمكن أن تستثمر في أسهم مناجم الذهب. وإذا أردت تضخيم الأثر، استثمر مباشرة في تلك الأسهم."
وأوضح هامبرو أن سبائك الذهب لا تدفع أرباحًا ولا تنمو قيمتها ذاتيًا، في حين أن شركات التعدين تخلق تدفقات نقدية وتوزع أرباحًا، ولديها فرصة لخلق قيمة إضافية من خلال الاستحواذات.
وقال: "لطالما أحببت أسهم مناجم الذهب، لأن سبائك الذهب لا توزع أرباحًا ولا تصنع قيمة إضافية بنفسها. بينما شركات المناجم تتيح لك الاستفادة من توزيعات الأرباح والفرص الاستثمارية الإضافية عبر الاندماجات والاستحواذات. إذا تمكنت من إدارة هذه المخاطر عبر التنويع، فستفوق عائداتك ارتفاع سعر السلع الأساسية."
ومع ذلك، ليست الرافعة المالية في أسهم مناجم الذهب مضمونة دائمًا. فإذا فقدت الشركات السيطرة على التكاليف أو انخفضت الهوامش أو واجهت مشكلات تشغيلية، سيبقى أداء الأسهم ضعيفًا حتى لو ارتفع سعر الذهب.
هامبرو ينتقد خطط إعادة شراء الأسهم بقيمة 12 مليار دولار ويطرح تساؤلات حول تخصيص رأس مال كبار شركات التعدين
رغم تفاؤله بشأن شركات تعدين الذهب، لا يعني ذلك موافقته على جميع قرارات تخصيص رؤوس الأموال في القطاع.
ففي الأسبوع الماضي، انتقد هامبرو، خلال قمة Financial Times للتعدين (FT Mining Summit)، عدة شركات تعدين كبرى بسبب برامج إعادة شراء الأسهم، ووصفها بأنها "توزيع متهور لرأس المال" نظرًا لعدم خضوعها لإجراءات اتخاذ القرار اللازمة.
وقال هامبرو: "خلال نحو 18 شهرًا مضت، خاب أملنا جدًا في السياسات المتهورة لإعادة شراء الأسهم من قبل شركات الذهب. رأينا شركات تضخ مبالغ ضخمة في إعادة شراء الأسهم دون المرور بإجراءات اتخاذ القرار الكافية."
وقارن هامبرو بين قرارات إعادة شراء الأسهم والاستثمار في مناجم جديدة. فشركات التعدين عادة تُجري دراسات شاملة عندما تقرر بناء منجم بتكلفة مليار دولار، بينما لا تُبذل ذات الجهود عند تخصيص نفس المبلغ لإعادة شراء أسهمها.
وقال: "لو نظرت للجهد الذي تبذله الشركات عند اتخاذ قرار استثمار مليار دولار في بناء منجم جديد، ستجد أن الدراسات والأبحاث أكبر بكثير مما تقوم به حين تخصص نفس المبلغ لإعادة شراء أسهمها."
حاليًا، أعلنت أربعة من كبار شركات مناجم الذهب عن برامج إعادة شراء أسهم تبلغ حوالي 12 مليار دولار، وهي: Barrick Mining، Newmont، AngloGold Ashanti وGold Fields.
كما انتقد هامبرو غياب الشفافية في هذه الخطط. ويرى أنه يجب على الشركات توضيح أسس التقييم وراء قرارات الشراء وشرح سبب اختيارها تنفيذ عمليات إعادة الشراء عند مستويات سعرية محددة.
وقال: "عندما تعلن الشركات عن خطط إعادة شراء ضخمة عندما تكون أسعار الأسهم في أوجها، نشعر بخيبة أمل كبيرة. لكن عندما يهبط سعر الذهب إلى 4000 دولار للأونصة وتتراجع الأسهم بنسبة 40%، تتوقف الشركات عن الشراء. إذًا، ما هي الحسابات التي اعتمدوا عليها عند اتخاذ قرار إعادة الشراء؟"
ومن منظوره، من الأفضل للشركات توفير قدر أكبر من المرونة المالية بدلًا من الالتزام بخطط إعادة شراء ثابتة، حتى يمكن استغلال الفرص الحقيقية عندما تظهر في السوق.
ويمثل هامبرو كذلك موقف BlackRock، والتي تعتبر مساهمًا رئيسيًا في هذه الشركات، حيث تمتلك حاليًا 12% من أسهم Newmont و10% من AngloGold Ashanti و6% من Gold Fields.
لذا فإن نقده لبرامج إعادة الشراء لا يتعلق بحوكمة الشركات فقط، وإنما يتعلق أيضًا بكيفية تقييم كبار المستثمرين المؤسسيين لكفاءة تخصيص رأس المال في شركات التعدين، وما إذا كان الإداريون يراعون بالفعل مصالح المساهمين طويلة الأجل.
الديون والعجز المالي يدعمان منطق الذهب طويل الأجل رغم تقلبات الأجل القصير
رغم انتقاداته لسياسات تخصيص رأس المال لدى شركات التعدين، يظل هامبرو متفائلًا بمستقبل الذهب على المدى البعيد. فهو يرى أن ضخامه ديون الحكومات واتساع العجز المالي، مع غياب خطط جدية للحل، سيدفع المستثمرين نحو الأصول المادية أكثر فأكثر.
وقال هامبرو: "إذا نظرت حولك في العالم اليوم، ستجد حكومات مثقلة بديون هائلة، وهناك العديد من الدول التي تعاني عجوزات مالية ضخمة متكررة. لا ترى من الحكومات خططًا حقيقية لحل هذه المشاكل، بل يكررون نفس السياسات مرارًا وتكرارًا. وأعتقد أن هذا سينعكس في استمرار تراجع القوة الشرائية للعملات الورقية."
ويعتقد أن الضغوط المالية قد تظهر في صورة تضخم، مما سيجعل الذهب أحد أكبر المستفيدين من هذا الوضع.
وأوضح هامبرو: "النتيجة النهائية هي ارتفاع أسعار الأصول المادية، ومن المرجح أن يكون الذهب من أكبر المستفيدين."
إلا أنه يقر أيضًا أن أسعار الذهب قد تتقلب على المدى القصير، حيث إن توقعات السوق بشأن السياسة النقدية وأسعار الفائدة والنمو الاقتصادي تؤثر في قرارات المستثمرين.
وقال: "هذه العوامل ستتسبب في تقلبات على المدى القصير، لكن على المدى الطويل الاتجاه دائمًا في صالحك."
من منظور هامبرو، يكمن منطق الصعود الطويل للذهب في أن مشاكل الديون والعجز المالي العالمية لم تحل بعد، وهناك إعادة تقييم لدور الأصول المادية في كل من الاحتياطيات الرسمية والمحافظ الاستثمارية الخاصة. أما أسهم مناجم الذهب فقد توفر عائدًا أكبر إذا ارتفع سعر الذهب ونجحت الشركات في إدارة التكاليف.
لكن بالنسبة لشركات التعدين، فإن قدرة الإدارة على ضبط التكاليف التشغيلية وتوزيع رأس المال ورفع مستوى الشفافية في قرارات إعادة الشراء والاستثمار هي أيضاً ركائز أساسية لتحقيق مصالح المساهمين النهائيين.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحليل الأسهم الأمريكية الجديدة|تسعى شركة Mengxun Machinery (PNIG.US)، ذات الأداء العالي للنمو، إلى التحول من تاجر إلى مقدم حلول من أجل البقاء
الأداء المتميز من حيث زيادة الإيرادات والأرباح بلا شك يمنح Mengxun Machinery دعماً قوياً للدفع نحو الاكتتاب العام الأولي في سوق الأسهم الأمريكية.

تعرضت Berkshire لموجة صدمة في السوق بعد رهانها على الذكاء الاصطناعي! تقرير الأرباح يصدر الليلة، وAbel يواجه اختباراً كبيراً في التحول
تولى Greg Abel قيادة شركة بيركشاير هاثاوي منذ أقل من عام، لكنه راهن بأكثر من 10.9 مليار دولار على قطاع الذكاء الاصطناعي، ليقطع بشكل كامل مع تقليد تجنب الأسهم التكنولوجية الذي اتبعه وارن بافيت. ومع ذلك، انخفض سعر سهم Alphabet إلى ما دون تكلفة الشراء، وتواصل Bending Spoons التراجع، ما وضع الرهان الكبير على الذكاء الاصطناعي تحت اختبار الواقع. في الوقت ذاته، من المتوقع أن ينخفض ربح السهم في الربع الثالث بنسبة 6% على أساس سنوي، وأن تتراجع عمليات إعادة شراء الأسهم من 4.5 مليار دولار إلى 1.6 مليار دولار. ويبقى سؤال: كيف سيدير الرئيس التنفيذي الجديد توزيع السيولة البالغة 358 مليار دولار؟ هذه هي المعضلة أمامه في تخصيص رأس المال.

هل انفجرت فقاعة الذكاء الاصطناعي؟ جولدمان ساكس: الوضع الحالي يشبه عام 1998 أكثر من عام 2000
قال مكتب التداول في Goldman Sachs إن موجة البيع الحالية تشبه أزمة السيولة في عام 1998 أكثر من انفجار فقاعة عام 2000، حيث إنها ناتجة عن تصفية قسرية للرافعة المالية وليس بسبب إثبات خطأ المنطق التجاري. ما تتم إعادة تسعيره بشكل حاد في السوق هو تمويل البناء وإيقاع الزمن، وليس الطلب الأساسي. بالإضافة إلى ذلك، فإن القضايا التي يركز عليها السوق حالياً مثل الكهرباء والتصاريح هي الأقل أهمية، إذ أن تقييد العرض لا يعني اختفاء الطلب. السؤال الحقيقي الذي يحتاج للإجابة عليه هو: هل يمكن للدخل في النهاية أن يثبت منطقية رأس المال المستثمر؟

شاحنة Cybertruck من Tesla: من تشقق نافذة السيارة إلى التوقف عن الإنتاج، نهاية بعد ثلاث سنوات ونصف
منذ إطلاق Cybertruck في عام 2019، واجه العديد من الجدل، حيث فشلت تجربة النافذة في يوم الكشف، وتأخرت عملية الإنتاج لأربع سنوات، وارتفع سعره من 39,900 دولار إلى أكثر من 100,000 دولار، بالإضافة إلى تعرضه لـ 11 حملات استدعاء. في اليوم السابق لإعلان وقف الإنتاج، رفعت Tesla السعر مرة أخرى، مما وضع نهاية مثيرة للاهتمام لهذه السيارة الدرامية.

أسعار العملات المشفرة
المزيد


