
Miniso، المحركان الرئيسيان يتباطآن في نفس الوقت

أصدرت Miniso مؤخرًا تقرير أرباح الربع الثاني لعام 2026، حيث سجلت إيرادات تشغيلية تراكمية للنصف الأول بلغت 11.50 مليار يوان، بزيادة سنوية قدرها 22.4%؛ وهامش ربح إجمالي 44.3%، وصافي أرباح 0.96 مليار يوان، بزيادة سنوية قدرها 5.6%. (مخطط التقرير المالي أدناه، الوحدة بمليار يوان؛ مصدر البيانات هو Wind، ما لم يُذكر خلاف ذلك)
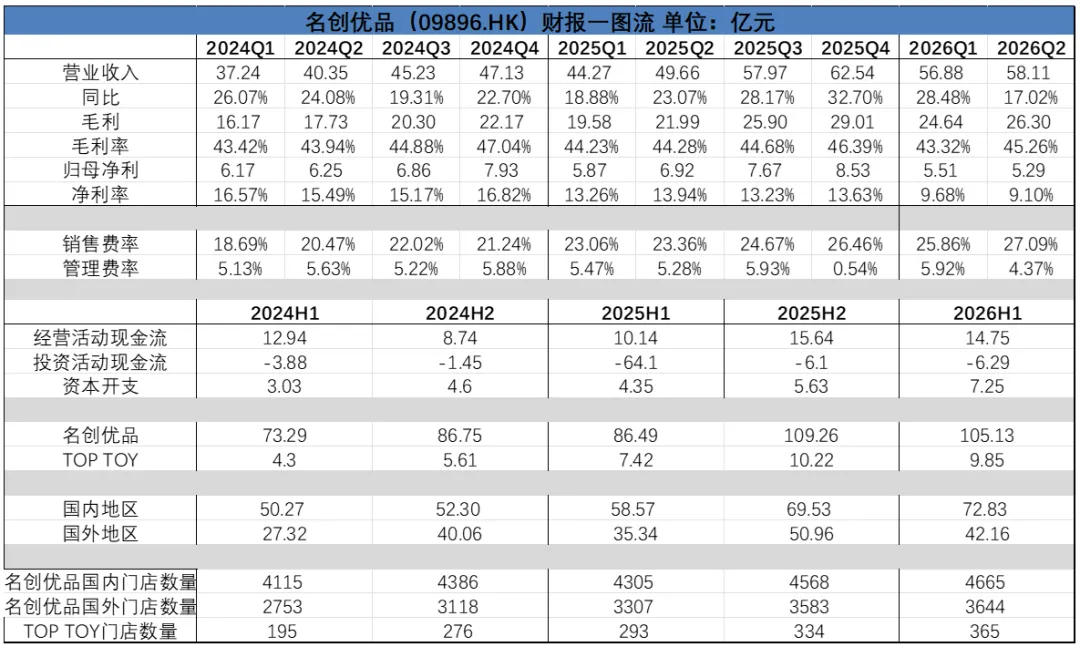
من الوهلة الأولى، لا تزال Miniso تحافظ على زخم توسع قوي ونادر في ظل ركود الاستهلاك، لكن السوق المالي أعطاها استقبالًا باردًا تمامًا معاكسًا.
لأن خلف هذا النمو الظاهري، تصف عبارة "زيادة الدخل دون زيادة الأرباح" وضع Miniso الحالي.
وجهات نظرنا الأساسية هي:
1. نمو إيرادات Miniso له أساسيات حقيقية تدعمه، والتوسع الخارجي وTOP TOY هما المحركان الرئيسيان، لكن التكلفة العالية للمباشرة الخارجية تلتهم الأرباح.
2. استراتيجية IP سلاح ذو حدين؛ رغم أن تراخيص IP ساهمت في الإيرادات، إلا أن رسوم الترخيص ومصاريف التسويق تنهش بقوة هامش الربح.
3. IP الخاص بالشركة YOYO هو القطعة الأساسية لانتقال Miniso من "عامل نقل" إلى "مبتكر أصيل"، إلا أنه لا يزال في الوقت الحالي مركز تكلفة يحتاج إلى دعم مستمر من الشركة الأم.
4. بالنظر إلى تحركات Miniso في العامين الماضيين، من الواضح أن الإدارة كانت تحاول مطاردة اتجاهات الاستهلاك لتعويض تذبذب الدورة، ولكن الآن، يبدو أن الإسراع في اللحاق بالسوق ليس أمرًا جيدًا.
01
محركان رئيسيان يتباطأن معًا، ونمو الإيرادات يسجل أدنى مستوى في ثلاث سنوات
في الربع الثاني من 2026، سجلت Miniso إيرادات فصلية بلغت 5.811 مليار يوان، بنمو سنوي 17%، وتراجع معدل النمو الفصلي للإيرادات إلى أقل من 20%، مسجلاً أدنى معدل نمو في ثلاث سنوات.
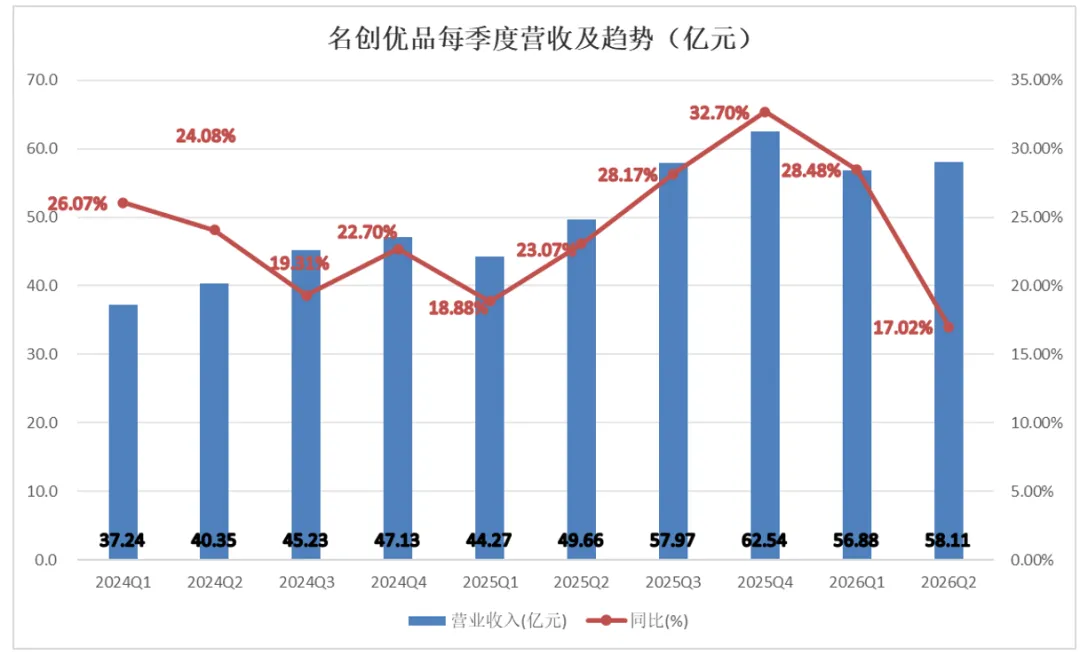
على مستوى النصف الأول، بلغت الإيرادات المحلية 7.28 مليار يوان، بزيادة 24.4% سنويًا، بينما بلغت الإيرادات الخارجية 4.22 مليار يوان، بزيادة 19.3% سنويًا، مع انخفاض ملحوظ في النمو الخارجي.
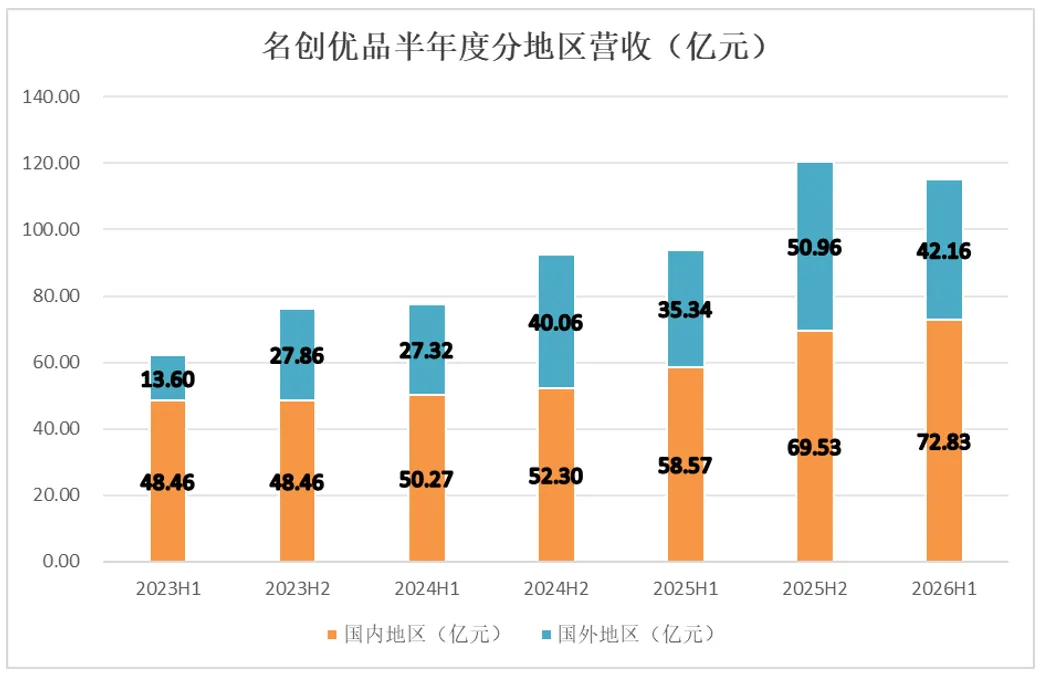
في النصف الثاني من العام الماضي، حققت Miniso شراكات مع علامات IP عالمية مثل Disney و Marvel، جنبًا إلى جنب مع التوطين، حيث أطلقت مناديل جيب في الشرق الأوسط ونعال في جنوب شرق آسيا، حتى بلغت نسبة الإيرادات الخارجية 42.3%، لكنها انخفضت منذ بداية هذا العام إلى 36.7%، أدنى من معدل النمو الداخلي.
من منظور العلامة التجارية، لا يزال أداء TOP TOY جيدًا نسبيًا. فقد سجل هذا العلامة التي تنافس مباشرة Pop Mart في مجال ألعاب المصممين إيرادات قدرها 0.99 مليار يوان في النصف الأول، بزيادة سنوية 32.7%، وارتفع عدد المتاجر إلى 365. رغم أنه خط الأعمال الأسرع نموًا في نظام Miniso والأكثر إثارة للخيال، إلا أن النمو تباطأ مقارنة بمعدل الزيادة المضاعف تقريبًا للعام الماضي.
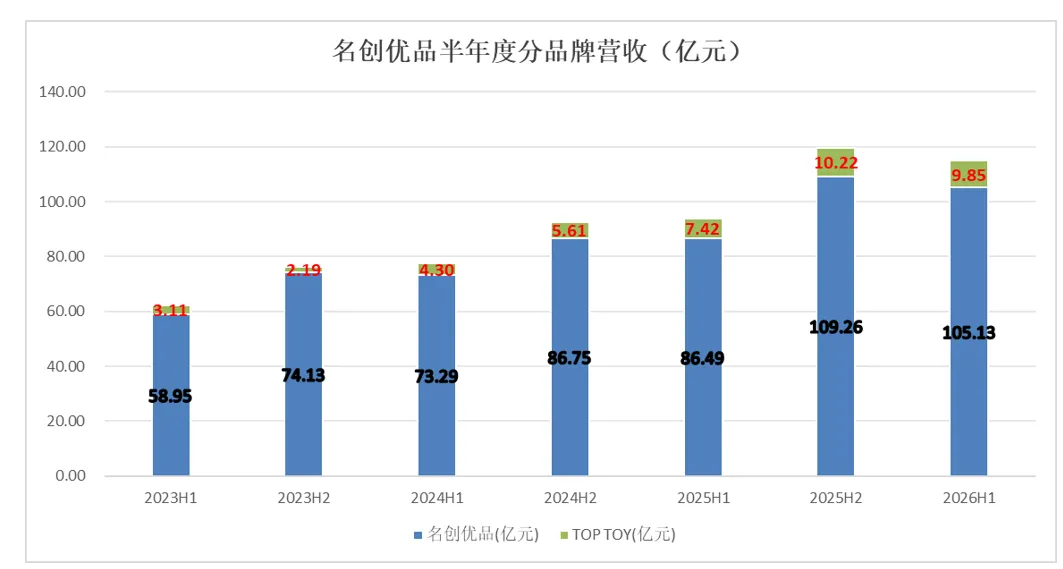
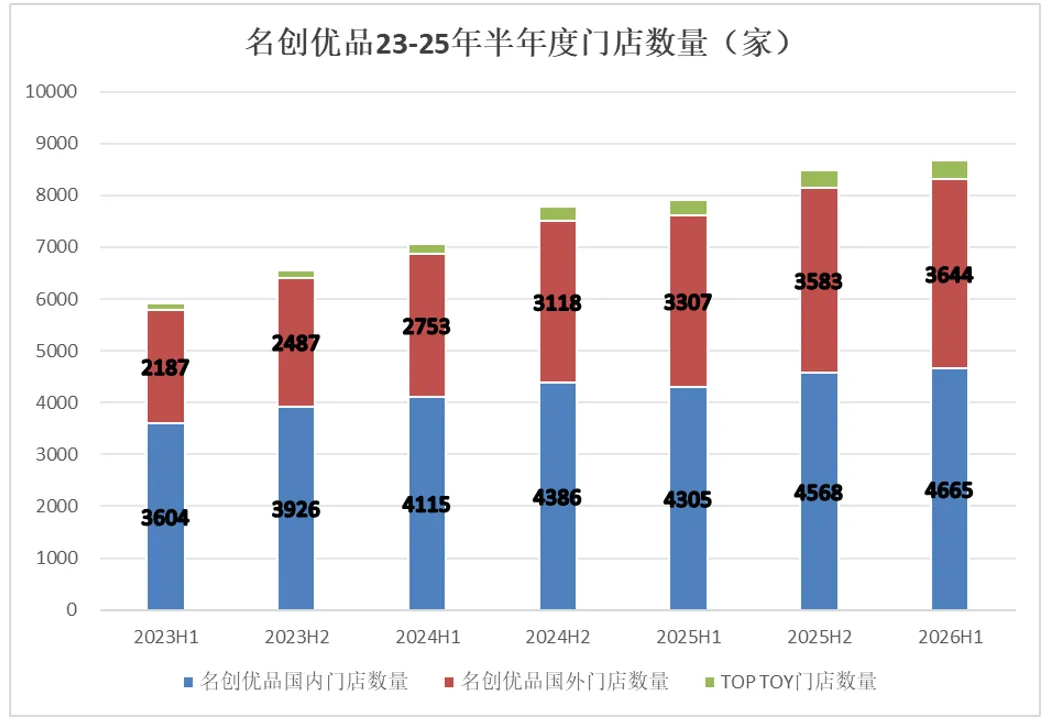
المحركان للنمو تباطأ كلٌ منهما بمستويات مختلفة، مما أثر على نمو Miniso ككل. السبب الرئيسي خلف فقدان الزخم هو تدهور كفاءة التشغيل الأساسية.
في الواقع، منذ العام الماضي، غطت معدلات النمو العالية الخارجية على حالة الأداء الضعيف للمبيعات في المتاجر القائمة:
من جهة، كان النمو الخارجي سريعًا، لكن نوعيته محدودة. ففي الربعين الأول والثاني من 2026، كانت نفقات المتاجر المباشرة الخارجية تنمو أسرع من نمو الإيرادات الخارجية. ووفقًا للإدارة في اجتماع النتائج، فإن نسبة الأرباح التي تسهم بها المتاجر الخارجية لا تتجاوز 10%-15%، في حين تتراوح نسبة مساهمتها في الإيرادات بين 35%-45%، أي أن كلما زاد عدد المتاجر الخارجية، قلت الأرباح.
من جهة أخرى، تتراجع كفاءة التوسع في المتاجر المحلية بشكل ملحوظ. ففي النصف الأول من هذا العام، افتتحت Miniso داخليًا 97 متجرًا جديدًا فقط مقارنة بنهاية العام الماضي، وتراجع معدل النمو مقارنة بالنصف الثاني من العام الماضي.
02
مكاسب IP لم تتحقق بعد، بينما التكاليف والمصاريف تنهش هامش الربح من الآن
عاد هامش الربح الإجمالي لـMiniso في الربع الثاني من 2026 إلى 45.26%، بزيادة سنوية قدرها 98 نقطة أساس.
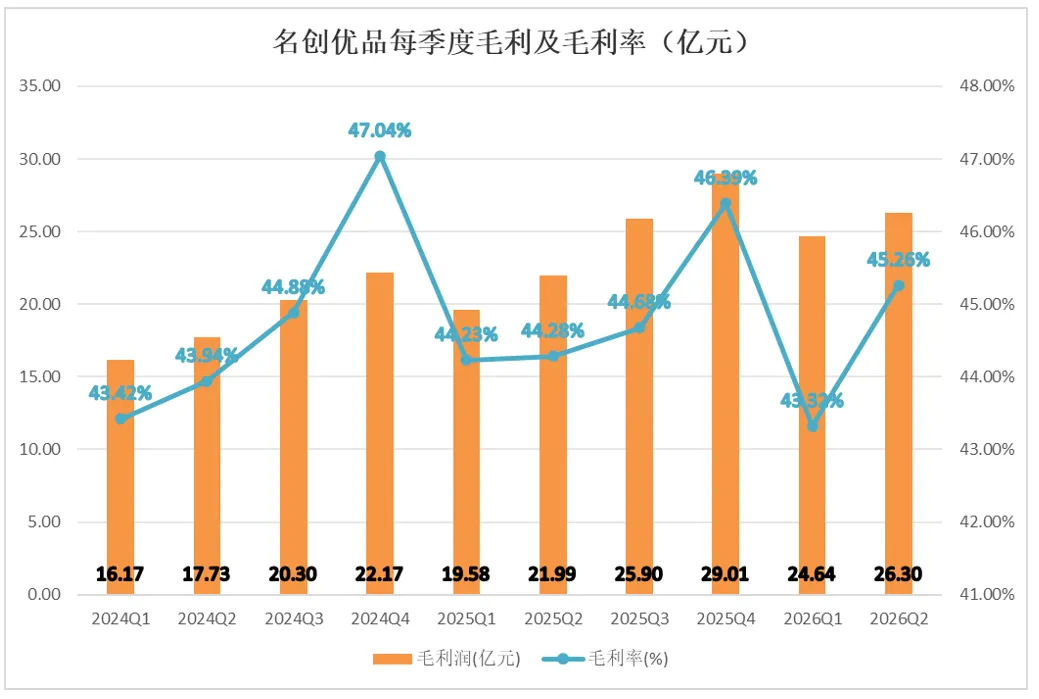
لكن نقطة النزيف الحقيقية في الأرباح هي في جانب المصروفات، حيث بلغت نفقات البيع والتوزيع في الربع الثاني من 2026 نحو 1.57 مليار يوان، بزيادة سنوية 36%، وارتفع معدل النفقات 373 نقطة أساس. وبشكل عام في النصف الأول: زاد إيجار متاجر البيع المباشر 100 نقطة أساس، وزادت مصاريف التسويق والإعلانات 50 نقطة أساس، وزادت رسوم ترخيص IP 50 نقطة أساس، وزادت تعويضات الأسهم للموظفين 40 نقطة أساس.
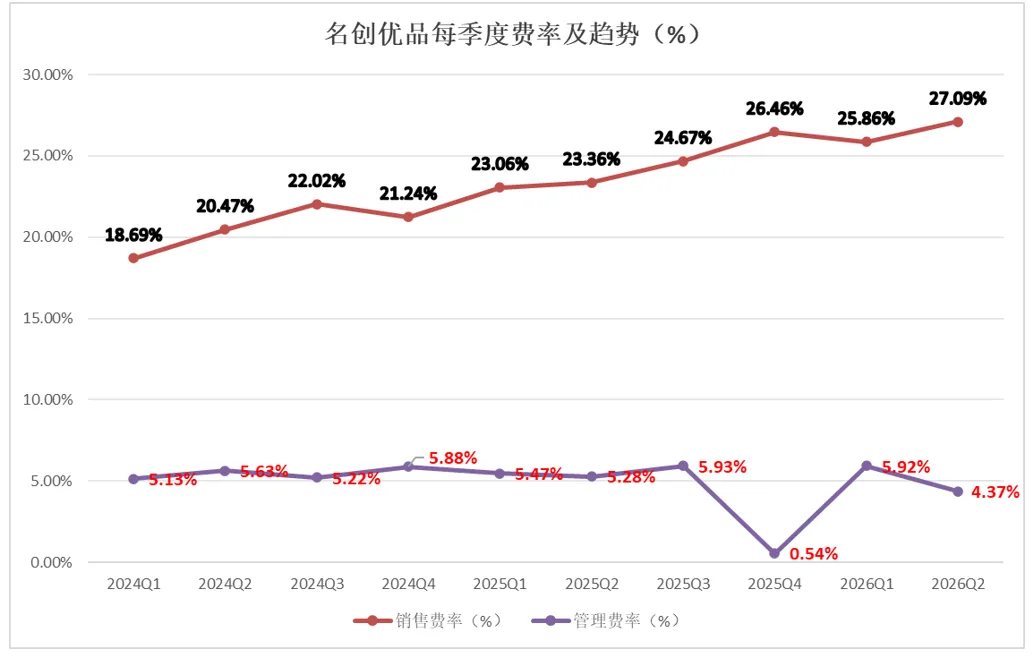
ومن بين هذه التكاليف، تعتبر رسوم ترخيص IP هي الأكثر صلابة، حيث بلغت في عام 2024 ككل 0.421 مليار يوان، وفي النصف الأول من 2025 وحده بلغت 0.241 مليار يوان، بزيادة سنوية 31.7%؛ وفي الربع الأول من 2026، زادت رسوم الترخيص بنسبة 42% سنويًا، وشكلت حوالي 2.6% من الإيرادات.
تتعاون Miniso مع أكثر من 180 IP عالمي. 90% من منتجات IP في المتاجر تأتي من Disney وSanrio و Harry Potter ومصادر خارجية مماثلة. وكلما باعوا منتجًا مشتركًا، عليهم دفع "رسم مرور" مسبق. وكلما زاد رواج IP، زادت رسوم الترخيص، وكلما زادت مبيعات Miniso، زاد ما يدفعونه لصاحب الحقوق.
ببساطة، لا تزال Miniso "عامل نقل" يعمل لصالح شركات IP. إذا قارنّا ذلك بـ Pop Mart، يظهر الفرق بوضوح.
بلغت إيرادات Pop Mart في 2025 حوالي 3.712 مليار يوان، بزيادة سنوية قدرها 184.7%، مع هامش ربح إجمالي 72.1%. وحقق خط THE MONSTERS الذي يشمل شخصية LABUBU إيرادات سنوية بلغت 1.416 مليار يوان. وتبلغ هامش ربح Miniso البالغ 45% أقل بـ27 نقطة مئوية من Pop Mart. Pop Mart تبيع IP خاص بها وتحتفظ بأكبر هامش ربح؛ بينما Miniso تبيع IP آخرين وتكتفي بهامش ربح من قناة التوزيع.
تتبنى Miniso مفهوم "جميل، ممتع، عملي" في منتجاتها. كان هذا المفهوم متسقًا عندما كانت تبيع سلع استهلاكية بأسعار معقولة، لكن في سياق بيع IP، تصبح الكلمتان الأوليان هما الدافع الأساسي للشباب لزيارة المتجر. أما ما إذا كان المنتج عمليًا أو لا، فقد أصبح أقل أهمية بسبب جاذبية IP.
وهذا بالضبط يوضح المشكلة—المستهلكون يأتون من أجل IP، وليس من أجل Miniso. فشعبية IP تقرر حجم تدفق الزبائن، وصاحب ترخيص IP يحدد هامش الربح، وMiniso لا تتعدى كونها أداة على السلسلة.
تشن Miniso حاليًا تغييرًا جذريًا في نماذج متاجرها. من MINISO SPACE في مراكز التسوق الفاخرة إلى مدينة الملاهي MINISO LAND الشاسعة، إلى MINISO FRIENDS التي تستهدف جيل Z، بالإضافة إلى Super Miniso، المتاجر الرئيسية، المتاجر التقليدية، والمتاجر المؤقتة، حيث تقل نسبة IP تدريجيًا عبر سبع مستويات.
كلما ارتفع مستوى المتجر، زادت الصدارة للمنتجات الحصرية والمحدودة، وكان حضور IP أعلى. إذا أراد المستهلكون الحصول على إصدارات IP النادرة يتعين عليهم الذهاب إلى المتاجر الثلاثة الأولى، بينما تكفي المتاجر التقليدية للمنتجات الأساسية. تبدو هذه الاستراتيجية التصنيفية واضحة، لكنها تواجه تناقضًا أساسيًا:
نموذج المتجر الضخم غيّر جوهر تدوير مخزون Miniso السريع. افتتحت MINISO LAND رقم 1 عالميًا في شارع نانجينغ الشرقي بشانغهاي وسجلت مبيعات تجاوزت 100 مليون يوان خلال تسعة أشهر، بينما يُتوقع أن يتجاوز حجم الأعمال السنوي 150 مليون يوان—رقم مذهل فعلاً. ولكن المتجر يحتاج 2000 متر مربع في موقع رئيسي وتكاليف عالية جدًا للإيجار والتوظيف، وهو أيضًا سبب رئيسي لزيادة مصاريف التسويق في النصف الأول من العام.
عندما تخطط الشركة لزيادة عدد متاجر الملاهي من 65 حاليًا إلى 200 بنهاية 2026، فهذا في الواقع يدمر جوهر Miniso القديم "متاجر صغيرة بكفاءة عالية، تدوير سريع للمخزون". فالضخامة تُثري تجربة العميل، لكنها تزيد وقت إقامتهم وعدد أيام دوران المخزون.
03
YOYO في هذه المرحلة ليس الحل
من الواضح أن Miniso أدركت محدودية "بيع منتجات الآخرين". فجاءت YOYO.
YOYO هو أول IP أصلي لفنان تولده Miniso، وطرحت أول سلسلة منتجات في يونيو 2025. وفي الربع الأول من 2026 بلغت مبيعاتها 0.165 مليار يوان، وتجاوزت مبيعات يونيو وحده في السوق الصينية 0.1 مليار يوان. والهدف السنوي المحلي 0.6 مليار يوان، وقد يصل الإجمالي مع السوق الخارجية إلى مليار يوان. وخلال أقل من عام تصدرت أحداث Met Gala وأسبوع باريس للموضة وعرض الربيع على CCTV. ويقول Ye Guofu أن هذا هو "أسرع منتج IP في السوق المحلية يُحقق مبيعات تتجاوز 100 مليون يوان".
السرعة سريعة بالفعل، لكن السرعة ليست دائمًا فضيلة.
فمعظمها تحقق عبر إنفاق مكثف على التسويق للأصناف الرائجة، وزادت مصاريف التسويق والإعلانات في الربع الثاني من 2026 بنسبة 36% سنويًا. وبلغ صافي الربح المعدل فقط 0.529 مليار يوان، وتراجع هامش الربح المعدل من 13.94% في نفس الفترة من العام الماضي إلى 9.1%.
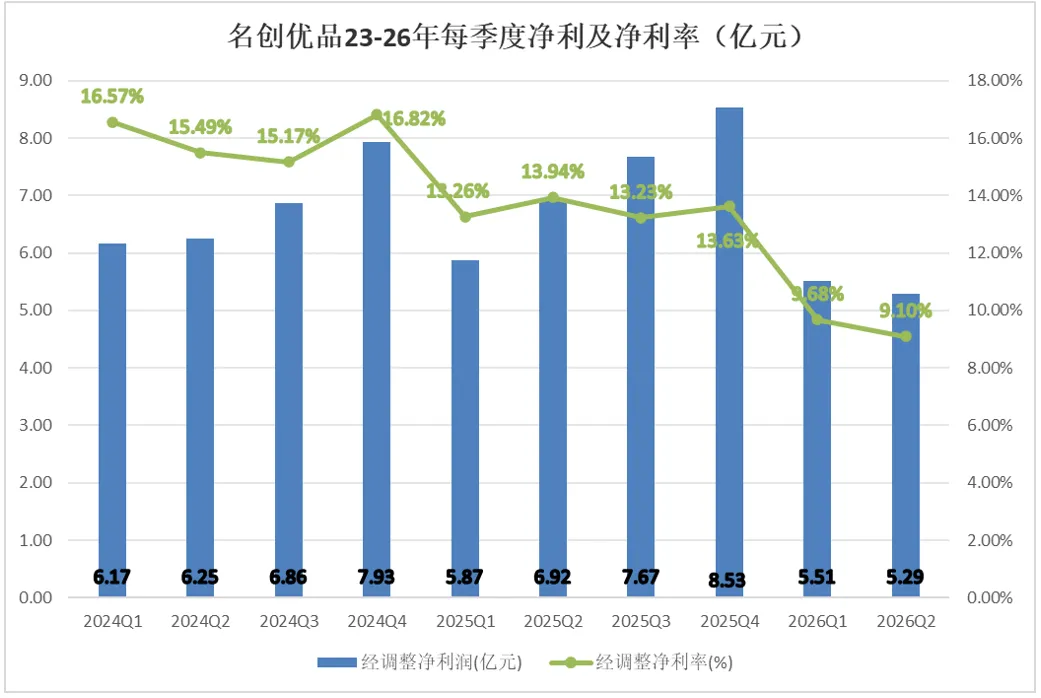
من الواضح أن IP الخاص بالشركة لا يزال بعيدًا عن تحقيق الاكتفاء الذاتي ويظل مركز تكلفة يعتمد على الدعم المستمر من الشركة الأم.
لدى Ye Guofu نظرية خاصة في تشغيل IP: "الخطوة الأولى توقيع IP حصري أو تطوير IP خاص؛ الخطوة الثانية تطوير المنتجات؛ الخطوة الثالثة طرح المنتج في المتاجر واختبار البيانات؛ الخطوة الرابعة تنمية تسويق الـIP الرائج بناءً على الأداء."
جوهر هذه النظرية هو منطق المنتجات الرائجة في البيع بالتجزئة: تصفية البيانات، والتركيز على المنتجات الناجحة، وآلية المنافسة. أي استخدام طريقة زراعة الملفوف لزراعة الأشجار، واستخدام أقصى كفاءة تجزئة لإدارة IP. زراعة الملفوف سريعة، أما الأشجار فتحتاج وقتًا. فـIP يحتاج وقتًا ليكتشفه المستخدمون ويستوعبوه ويضيفوا له معنى شخصيًا، وهذه العملية لا يمكن تسريعها—استغرقت Pop Mart خمس سنوات من توقيع IP LABUBU حتى انتشارها الجماهيري.
تعاني YOYO حاليًا من "فرط التعرض الإعلامي". حينما تُدفع شخصية الطفل "الرفيقي المكتبي الصغير" إلى بساط Met Gala، يصير المستخدم مشاهدًا بدل أن يكون صاحب المنتج. في منصة Xianyu، انخفض سعر صندوق YOYO المفاجئ إلى 50%-60% مع الشحن المجاني. فقد تراجعت حرارة منتجات الرواج التسويقي بسرعة أيضًا.
الأكثر أهمية، أن Miniso لديها حاليًا 16 IP أصلي خاصة بها ولكن اثنين أو ثلاثة فقط حققوا شهرة حقيقية. وتقوم استراتيجية التحول نحو IP بالكامل على IP قد يكون في حالة تراجع. فإذا لم تولد YOYO IP آخر بنفس المستوى قبل انطفاء شهرتها، ستتعرض الاستراتيجية للخلل.
04
العجلة لا تصل بك بعيدًا
من الواضح أن Ye Guofu كان متسرعًا إلى حد ما خلال العامين الماضيين.
اشترى Yonghui، استثمر في شركة AI، توسع بقوة في الخارج، دَفَع بـ YOYO الأصلي، ونشر متاجر MINISO LAND الضخمة. كل خطوة تبدو منطقية منفصلة، لكنها مجتمعة تكشف شيئًا واحدًا: أن القبطان كان يبحث عن مصادر نمو جديدة وسط القلق ويحاول استخدام السرعة لتعويض عدم اليقين في السوق الاستهلاكية.
في سبتمبر 2024، استحوذت Miniso على 29.4% من أسهم Yonghui Superstores بمبلغ 6.27 مليار يوان. من زيارات Ye Guofu لمتاجر "Pangdonglai" حتى إعلان الصفقة في 23 سبتمبر، لم تستغرق الخطوة أكثر من شهرين؛ وأُغلقت الصفقة في الربع الأول من 2025، وبدأت Yonghui بالحساب وفق طريقة حقوق الملكية منذ الربع الثاني من ذلك العام.
وبعد عام صدر أول تقرير مالي بنهايته. فقد سجلت Yonghui خسائر سنوية بلغت 2.552 مليار يوان في 2025. وبتوزيع الحصة على Miniso، تم تأكيد خسائر استثمارية قدرها 0.813 مليار يوان. فتقلص صافي الأرباح من 2.635 مليار يوان إلى 1.210 مليار يوان فقط، وأسهمت Yonghui بـ57% من هذا التراجع.
شهدت Yonghui تحسنًا في 2026 لكنها لا تزال في مواجهة المفاضلة أيضًا، إذ بلغت أرباحها 0.253 مليار يوان مع تراجع الإيرادات بنحو خمس.
Miniso و Yonghui؛ الأولى تبيع منتجات IP خفيفة الأصل والثانية سوبر ماركت تبيع الأغذية الطازجة الثقيل الأصل. سلسلة التوريد، ومنطق التشغيل، وملامح الجمهور لا تلتقي تقريبًا. حتى الآن لا تظهر آثار تكامل واضحة في هذا الاستثمار.
أما الاستثمار في شركة AI MiniMax، فقد أدى أيضًا لخسائر دفترية تقترب من 0.6 مليار يوان لـMiniso.
وفي المقابل قفزت نسبة الدين إلى الأصول لدى Miniso من 42.85% بنهاية 2024 إلى 65.6% في نهاية تقرير النصف الأول 2026. فالتنوع بعيدًا عن النشاط الأساسي أصبح يرفع مستوى الرفع المالي في الميزانية العمومية.
محاكاة Pop Mart وPangdonglai والاستثمار في AI—تحاول Miniso تكرار وصفة نجاح الآخرين في كل مجال ساخن. لكن عالم الأعمال ليست فيه نجاحات باستنساخ "الواجب المنزلي".
وتدريجيًا أصبح Miniso تدرك مشاكلها، وأجرت الإدارة مراجعة معمقة في اجتماع النتائج نصف السنوي بشأن التوسع الخارجي البطيء، وأعلنت بوضوح نيتها لضبط وتيرة التوسع وتعزيز قدرة الربح في نموذج المتجر الواحد.
في النهاية، سر نجاح Miniso هو "كفاءة سلسلة التوريد" والعقلية التسعيرية المنخفضة. إذا سعت باستمرار لما لا تجيده، فإنها ستخسر ميزة السلسلة والتكلفة، وهذا قلب القضية رأسًا على عقب.
الشخص العجول يجري سريعًا، لكن ليس بالضرورة أن يصل بعيدًا. (بقلم: Sue Yu)
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
المفاجأة في السوق هذا الأسبوع: ارتفاع عوائد سندات الخزانة الأمريكية وأسهم التكنولوجيا والسندات معًا
يعتقد المحلل الاستراتيجي في Nomura Securities، Matsuzawa، أن ارتفاع أسهم التكنولوجيا في السوق الأمريكية هو في الغالب تصحيح تقني، وأن السوق لم يستعد بعد الثقة في الاستثمار في الذكاء الاصطناعي. وتزايدت توقعات رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي بشكل حاد، حيث وصلت الاحتمالية الضمنية لرفع الفائدة في ديسمبر إلى 111%. إذا لم يتمكن المسؤولون ذوو التوجهات التيسيرية من تصحيح توقعات التشديد المفرطة، فستعود الضغوط التمويلية على شركات التكنولوجيا إلى الظهور، ولن يكون من السهل استمرار ارتفاع الأسهم والسندات معًا.

سهم شركات الرقائق يحقق أكبر ارتفاع أسبوعي منذ أبريل، بينما تقوم صناديق التحوط "بتقليص حيازاتها عند الارتفاع"
في مواجهة ارتداد أسبوعي بنسبة 2.5%، ونسبة الشراء إلى البيع في قطاع التكنولوجيا التي بلغت أدنى مستوياتها التاريخية، وأخف المراكز الاستثمارية لدى الصناديق التحوطية خلال خمس سنوات، لا تزال هذه الصناديق تختار بيع المزيد من الأسهم المكشوفة. هذا المؤشر غير الطبيعي أصبح المفتاح لمعرفة ما إذا كان السوق سيستمر في الارتفاع.

تم بنجاح استرجاع المرحلة العليا لـ Starship، وتظهر SpaceX لأول مرة تقنية “العيدان لالتقاط المركبة”، محللون: أهم خطوة تدعم تقييم التريليون دولار
للمرة الأولى، استخدمت شركة SpaceX الذراع الميكانيكية لبرج الإطلاق للإمساك بمركبة Starship في الجو، ما يشكل سابقة في تاريخ الفضاء لاستعادة مركبة فضائية عائدة إلى المدار عبر برج الإطلاق. ويعتقد المحللون في Bernstein أن هذه الخطوة تعتبر مرحلة حاسمة تدعم تقييم SpaceX بتريليونات الدولارات—إذ إن إعادة الاستخدام الكامل ستخفض بشكل كبير تكلفة الوصول إلى المدار، مما يعزز مباشرة كفاءة نشر Starlink والسقف التجاري للشركة. فيما حذرت Morgan Stanley من أن السوق يقلل من قيمة هذه المهمة، إذ ستقلل بشكل كبير من مخاطر التنفيذ فيما يتعلق بإعادة الاستخدام التجاري وتوسيع قدرات الذكاء الاصطناعي في الفضاء.

تقرير أرباح Nvidia وظهور Anthropic مع اكتتاب عام بتقييم تريليون! الاختبار الأكبر لتداولات الذكاء الاصطناعي سيكون في الأسبوع القادم
لا تزال الهزات الناتجة عن استقالة Jensen Huang مستمرة، وسيواجه قطاع الذكاء الاصطناعي الأسبوع المقبل "اختبارًا مزدوجًا مهمًا": أول تقرير مالي لشركة Nvidia في "مرحلة ما بعد Huang"، "إذا كانت النتائج أقل من التوقعات، فسيكون عقاب السوق أشد"، فيما تستعد شركة Anthropic لطرح عام أولي مهم بقيمة تريليون دولار، مع استمرار تساؤلات كبيرة، مما سيحدد ما إذا كان إيمان رأس المال العالمي بالذكاء الاصطناعي سيستمر أم لا.

أسعار العملات المشفرة
المزيد


