
الروبية الإندونيسية في المستنقع

بصفتها أكبر اقتصاد في جنوب شرق آسيا، شهدت إندونيسيا هذا العام انخفاضاً ملحوظاً بنسبة 29٪ في مؤشر جاكرتا المركب منذ بداية العام، كما انخفضت الروبية الإندونيسية بأكثر من 6٪ مقابل الدولار الأمريكي. في الأشهر الستة الماضية، عانت إندونيسيا باستمرار من ما يعرف بـ"الثلاثية القاتلة" في الأسهم والسندات والعملات، ومرت بموجة من الدفاع عن مكانتها كسوق ناشئة. في يناير من هذا العام، أعلنت MSCI عن تجميد جميع تعديلات مؤشرات إندونيسيا، وعدم إضافة أي أسهم إندونيسية جديدة إلى مؤشر الأسواق الناشئة، كما أصدرت تحذيراً هاماً: هناك عيوب استثمارية أساسية في سوق إندونيسيا، وإذا لم يتم معالجة هذه المشكلات في الوقت المحدد، فسيتم خفض تصنيف إندونيسيا من سوق ناشئة إلى سوق حدودية.
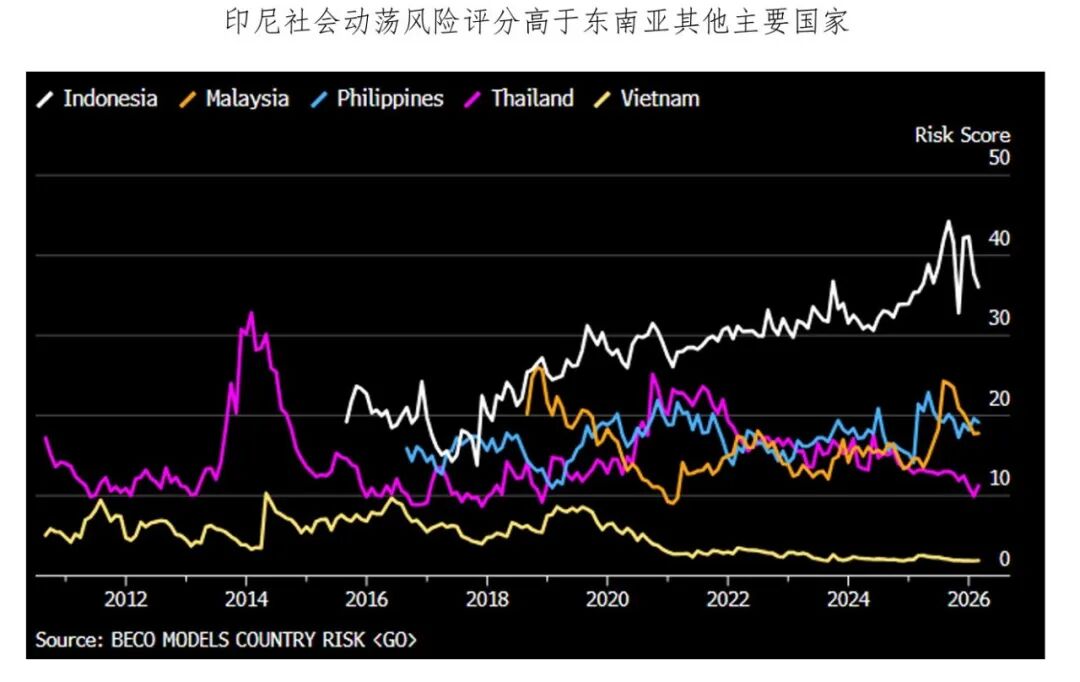
في الأسبوع الماضي، اختارت MSCI في قرارها النهائي الحفاظ على التصنيف، لكنها خفضت تصنيف "تدفق المعلومات" إلى سلبي. وخلال أقل من شهر، أدى رفع البنك المركزي الإندونيسي سعر الفائدة بمقدار 100 نقطة أساس إلى تعافي الروبية قليلاً من أدنى مستوياتها التاريخية. فهل انتهت الأزمة بالفعل؟
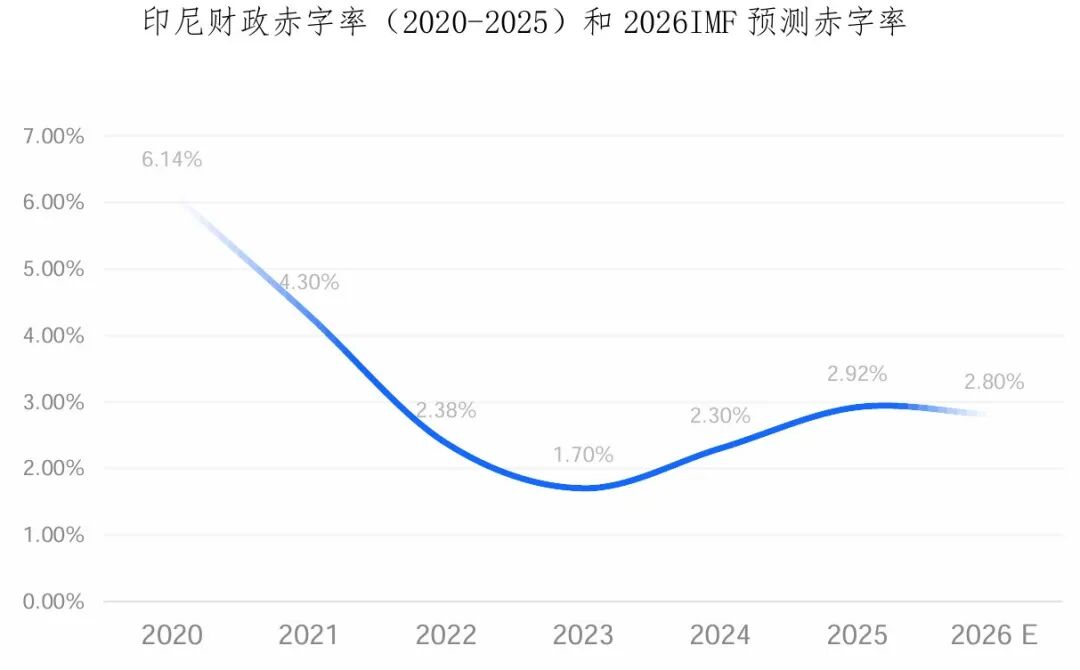
العجز المالي المرتفع يضع العملة تحت الضغط.ينص "قانون الميزانية الوطنية" في إندونيسيا بصرامة على أن الحد الأقصى لنسبة العجز المالي هو 3٪، والحد الأقصى لمعدل الدين الحكومي هو 60٪. في عام 2025، سيرتفع عجز الميزانية الإندونيسية إلى أعلى مستوى له منذ فترة الجائحة (حيث تم رفع الحد مؤقتاً آنذاك)، ومع زيادة أسعار النفط العالمية نتيجة الصراع بين الولايات المتحدة وإيران، اضطرت الحكومة إلى زيادة دعم الوقود مع دفع خطط التغذية الوطنية والبنية التحتية في ذات الوقت. وبالنظر إلى النفقات الحكومية المرتفعة المستمرة والضعف في نمو الإيرادات، بدأ السوق يشكك في توازن واستدامة المالية العامة لإندونيسيا.
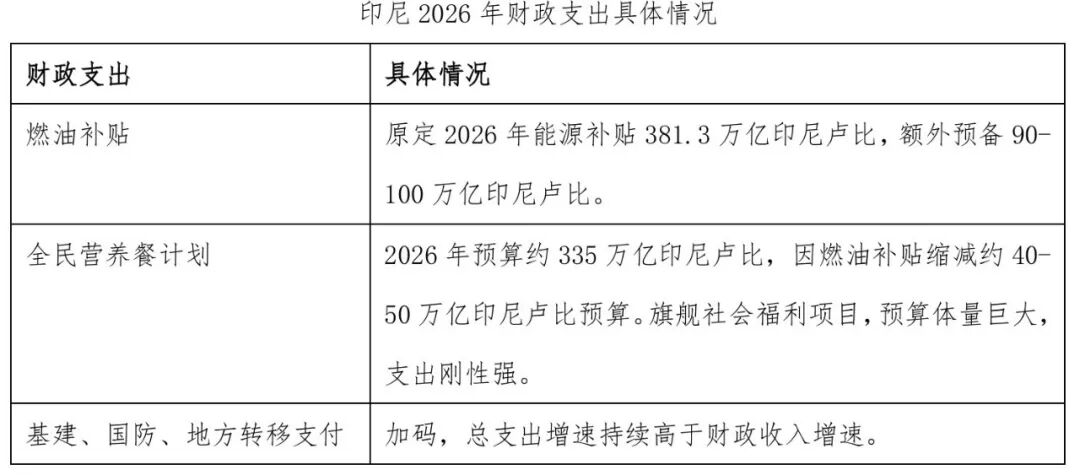
صافي واردات النفط أصبح عبئاً على العملة منذ الأزمة الأمريكية الإيرانية.عند المقارنة، تعتبر كل من البرازيل وإندونيسيا اقتصادين ناشئين يعتمدان على تصدير السلع الأساسية، ولكن أداء عملاتهما يشهد تبايناً. من خلال مقارنة هيكل التجارة الخارجية بين البلدين، تعتمد البرازيل على تكنولوجيا النفط البحري العميق لتكون مصدر صاف صافي للنفط، في حين أن الميزان التجاري الإندونيسي (الذي يعتمد بالأساس على الفحم وزيت النخيل وسبائك النيكل الحديدي) يُظهر فائضاً، ولكن بند النفط والغاز يعاني عجزاً طبيعياً وتستورد إندونيسيا معظم الطاقة. منذ تصاعد الصراع الأمريكي الإيراني وارتفاع أسعار النفط، اتسع الفارق في أداء العملتين.
في تقرير "حرب الدفاع عن العملات الآسيوية"، أوضحنا أن البنك المركزي الإندونيسي هذا العام تدخل بشكل مباشر في سوق الصرف باستخدام الاحتياطيات الأجنبية وفرض بعض الإجراءات الاحترازية الكلية وضوابط رأس المال، ومع رفع أسعار الفائدة المستمر منذ مايو، أعطت الروبية مجالاً بسيطاً للتنفس، لكن الأسباب الأساسية لضعف العملة لم تتغير:
(1) اتساع العجز المالي واستمراره عند مستويات مرتفعة، ومن المتوقع أن تزيد الضغوط المالية نتيجة رفع الفائدة وانخفاض سعر العملة؛
(2) السياسات الجديدة الخاصة باحتكار تصدير الموارد الاستراتيجية (والتي تقتصر على شركات تابعة لصندوق الثروة السيادي للموارد مثل الفحم وزيت النخيل وسبائك التيتانيوم كممثلين حصريين لتصدير هذه المنتجات) تهدف نظرياً إلى تعزيز الإيرادات المالية لكن هناك جدل في السوق، وقد تؤدي إلى تراجع الصادرات وتفاقم مشكلة الاعتماد على واردات الطاقة، ما يزيد من حالة عدم اليقين التجاري.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
من المتوقع أن تبدأ جولة عروض Anthropic يوم الثلاثاء هذا الأسبوع، ويواجه تسعير الاكتتاب العام تحديًا كبيرًا بعد موجة بيع في مجال الذكاء الاصطناعي
إذا سارت العروض الترويجية بشكل جيد، من المتوقع أن تحدد Anthropic سعرها وتدرج في ناسداك خلال أسبوع 16 نوفمبر، وذلك قبل عطلة عيد الشكر الأمريكية في نوفمبر. ذكرت التقارير يوم الجمعة الماضي أنه بعد انخفاض أسهم الذكاء الاصطناعي، انخفضت قيمة Anthropic التي ناقشها بعض المستثمرين المحتملين إلى حوالي 1.2 تريليون إلى 1.3 تريليون دولار، حتى أن البعض يفكر في 1.1 تريليون، وهو أقل بكثير من حوالي 2 تريليون الذي ناقشه السوق في وقت سابق.
تحدي اختيار الأصول الأمريكية في ظل ارتفاع أسعار الفائدة

هل تؤثر تشديد الرقابة على مراكز البيانات في الولايات المتحدة على أسهم البنية التحتية للذكاء الاصطناعي؟ مورغان ستانلي: التأثير محدود عام 2027 والمخاطر تتركز أكثر في 2028
تعتقد مورغان ستانلي أن عمليات البيع في أسهم البنية التحتية للذكاء الاصطناعي الناجمة عن الانتخابات النصفية الأمريكية ربما كانت رد فعل مبالغ فيه. إن مخاطر توسع مراكز البيانات بحلول عام 2027 محدودة، والطلب على قوة الحوسبة للذكاء الاصطناعي لا يزال قوياً. لقد بدأت بعض الأسهم التكنولوجية في إظهار فرص استثمارية، وتظل Microsoft الخيار المفضل.

حددت جولدمان ساكس خطوط الاتجاه الرئيسية، وخط الدفاع الأخير لناسداك في خطر
مؤشر ناسداك 100 يواصل الانخفاض للأسبوع الرابع، حيث يجري اختبار دقيق لخط الاتجاه الرئيسي الذي يربط أدنى نقاط لعامي 2025 و2026 (26630 نقطة). وعلى الرغم من قوة أرباح الربع الثالث، إلا أن ارتفاع مستويات الحذر في السوق وصعود مؤشرات الذعر دفع المستثمرين للتكيف مع توقعات التباطؤ المحتمل لعام 2028، مما أدى إلى استمرار تراجع أسعار الأسهم. ومع التدفق الهائل لرأس المال الأجنبي والاختلاف الكبير في التقييمات، ينتظر السوق اختبار بيانات مؤشر أسعار المستهلكين لهذا الأسبوع والتقارير المالية لعمالقة الرقائق الإلكترونية.

أسعار العملات المشفرة
المزيد


