
سوق الأسهم يهبط بشدة وهذا ليس تسعيرًا للركود التضخمي! تحليل عميق من HSBC: السوق يسعر الآن مخاطر الركود لكن هناك حاليًا اختلال هيكلي وحالات بيع مفرطة

أفادت الأخبار المالية الذكية أنه منذ أن شنت الولايات المتحدة وإسرائيل هجمات على إيران، تراجعت الأسواق المالية العالمية بنسبة 5%. ويرى محللو HSBC أنه من منظور العوامل الدافعة للاقتصاد الكلي فإن هذا التراجع "يعد منطقياً إلى حد كبير". إلا أن البنك أشار في تقرير بحثي إلى أن "هناك اختلالات هيكلية كبيرة كامنة تحت سطح السوق"، وأن العديد من أسواق الأسهم العالمية قد تم بيعها بشكل يفوق ما تبرره أساسياتها.
ويُظهر نموذج HSBC أن تغير الأسواق مؤخراً "يعكس بدرجة أكبر قيام السوق بتسعير مخاطر الركود الاقتصادي وليس مخاطر الركود التضخمي". حالياً ارتفع احتمال حدوث ركود اقتصادي إلى 35%، مقارنة بـ10% قبل أسبوعين فقط.
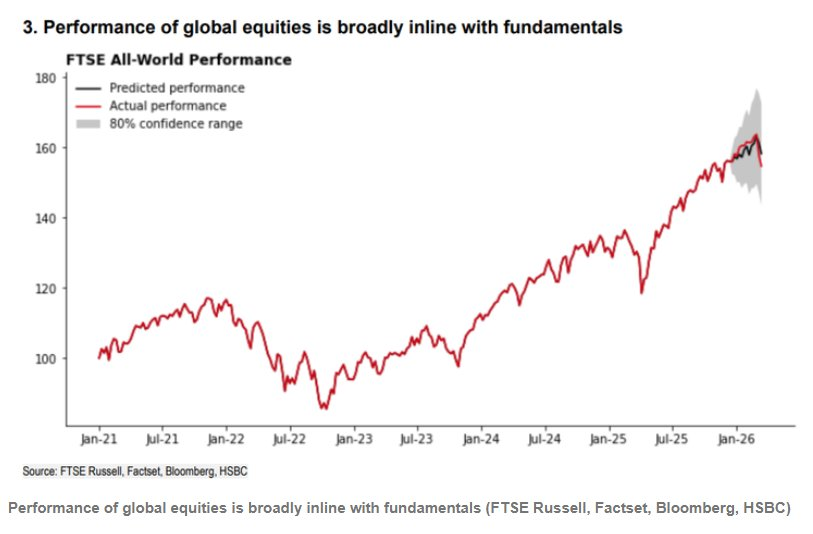
وقال Alastair Pinder، رئيس أبحاث الأسواق الناشئة واستراتيجيات الأسهم العالمية في HSBC Global Research، إن احتمالية الركود التضخمي الضمنية في السوق لم تتغير تقريباً، وبقيت عند نسبة 8% فقط. وتُظهر بيانات البنك أن هذا التحول يتوافق بدرجة كبيرة مع تراجع أداء القطاعات الدورية مقارنة بالقطاعات الدفاعية بنسبة 9% منذ منتصف فبراير.
وأضاف Pinder أن الإغلاق الجوهري لمضيق هرمز، الذي أدى إلى "أكبر انقطاع ملموس في إمدادات سوق النفط في التاريخ"، أصبح هو العقبة الرئيسية التي تضغط على الأسواق المالية.
وبناءً على تحليل حساسية عوائد الأسهم تجاه صدمات أسعار النفط، إذا استمر اختناق الإمدادات في دفع الأسعار للصعود، فقد تتخلف الأسواق الأوروبية مثل ألمانيا وهولندا وبلجيكا وفرنسا عن الركب، في حين أن الأسواق ذات الأوزان الأكبر للطاقة مثل النرويج والمملكة العربية السعودية والمملكة المتحدة وكندا والبرازيل قد تظهر صموداً أكبر.
وكشفت أبحاث HSBC أيضاً أن بعض الأسواق الناشئة كانت "ضحايا غير عادلة" خلال هذه الجولة من التقلبات: كوريا الجنوبية وجنوب أفريقيا وإندونيسيا تعرضت لعمليات بيع مفرطة تراوحت بين 5-10%.
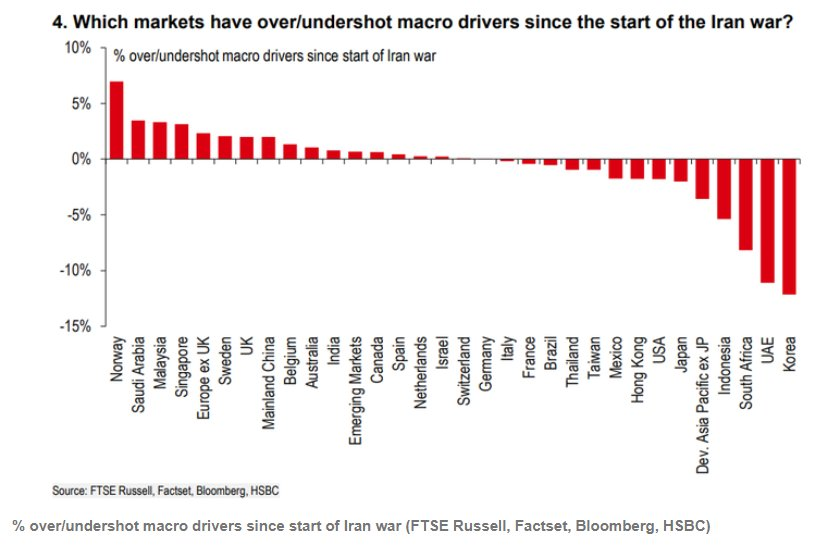
وأشار الاستراتيجيون إلى أن تقييمات هذه الأسواق تظهر "جاذبية متزايدة بشكل واضح"، وخصوصاً أن التحليل يُظهر أن انكشاف هذه الدول على ارتفاع أسعار النفط محدود نسبياً.
وذكرت فرق البحث أيضاً أن 10% من التراجع البالغ 23% في سوق الإمارات العربية المتحدة يصعب تفسيره بالعوامل الأساسية—رغم أن هذه الفجوة قد تعكس علاوة المخاطر الجيوسياسية التي يتضمنها السوق حالياً.
وبالنسبة للمستثمرين الذين يسعون إلى تعديل محافظهم الاستثمارية، يوصي HSBC بالتركيز على قطاعات المواد الخام والصناعات والقطاع المالي، حيث يرى أن هذه القطاعات تملك ميزات في البيئة الحالية.
وأوصى البنك المستثمرين "بالبحث أولاً عن القطاعات الدورية القادرة على المحافظة على مرونتها في بيئة الركود التضخمي"، وعلى أساس تصنيفه لقوة دفاع القطاعات ضد الركود التضخمي، أوصى بشكل خاص بمجالات المعادن والتعدين والصناعات وقطاع البنوك وغيرها من القطاعات الفرعية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
مورغان ستانلي يحذر: أسعار التخزين القديمة تبلغ ذروتها، وقد يتحول العرض والطلب إلى التيسير بحلول عام 2028
أشارت Morgan Stanley أنه بعد الانتخابات النصفية الأمريكية، من المتوقع أن يتم تأجيل حوالي 20% من السعة الجديدة لمراكز البيانات الأمريكية في عام 2028 إلى عام 2029، مما قد يؤدي إلى حدوث "انقطاع" في سلسلة التوريد في عام 2028 ويزيد من خطر تراكم مخزون التخزين القديم. التخزين القديم أقل خضوعًا لاتفاقيات الأسعار الثابتة طويلة الأجل، وعندما يضيق الفارق بين العرض والطلب، قد تواجه الأسعار تقلبات كبيرة. ينطبق هذا التحليل فقط على التخزين القديم، بما في ذلك DDR3/4 وSLC/MLC NAND وNOR Flash.

كم من الطلب على CPO سيولد بواسطة Nvidia Rubin Ultra؟ Bernstein: قيمة البود الضوئية ستتضاعف خمس مرات
تعتقد شركة بيرنشتاين أن بنية Rubin Ultra من Nvidia ستؤدي إلى زيادة كبيرة في الطلب على التغليف البصري المشترك (CPO) والألياف البصرية، حيث سترتفع قيمة المكونات البصرية في كل وحدة من مليون دولار إلى 5.4 مليون دولار، مما سيدفع حجم سوق النظام البيئي البصري لشركة Nvidia إلى 46.8 مليار دولار بحلول عام 2028 (بنسبة نمو سنوية تبلغ 91%). وعلى الرغم من وجود عنق زجاجة في توريد الركائز InP، تظل آفاق الصناعة متفائلة، وقد أكدت الشركة تصنيفها لـ Lumentum و Coherent و Ciena بأنها "تتفوق على السوق".

تقرير الربع الثالث من UBS: استراتيجيات مزدوجة في خيارات الذهب وتوجه كبير نحو أسهم التكنولوجيا، وبناء مركز في SK海力士 (SKHY.US)
قدمت مجموعة UBS (UBS.US) تقرير حيازاتها للربع الثالث حتى 30 سبتمبر 2026 (13F).

أسعار العملات المشفرة
المزيد


