
مؤشر الدولار الأمريكي يعود إلى 100، إلى أين سيدفع اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسواق؟

Morning FX
في الأسبوع الماضي، ومع تصاعد التوتر بين الولايات المتحدة وإيران، عاد مؤشر الدولار الأمريكي إلى الثلاثة أرقام، ليختبر من جديد مستوى 100.4، وهو المستوى الذي يُعد رابع مقاومة منذ يونيو 2025.
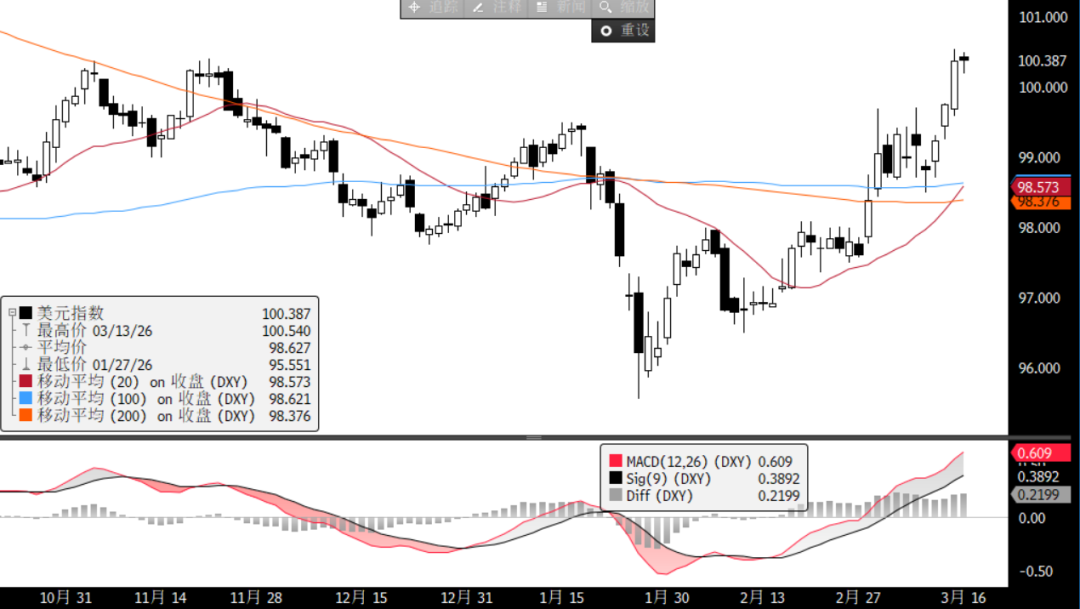
في ظل ضبابية النزاعات الجيوسياسية، غيرت العديد من المؤسسات وجهة نظرها المتشائمة تجاه مؤشر الدولار الأمريكي: فبنك JP و Goldman Sachs كانا يتوقعان هبوط الدولار الأمريكي بشكل ثابت لما يقارب عام كامل، لكنهما أعلنا لأول مرة الأسبوع الماضي عن توقعات إيجابية قصيرة الأجل للدولار (مع استمرار اعتقادهما بأن المؤشر سينخفض على المدى المتوسط بعد هدوء التوتر الأمريكي الإيراني)؛ بينما انتقل كل من DB و Bank of America من وجهة نظر سلبية للدولار إلى موقف محايد نسبياً؛ كما ظلت بقية البنوك الأجنبية متيقظة إلى حد ما من مخاطر ارتفاع الدولار على المدى القصير.
مع وصول مؤشر الدولار إلى مفترق طرق، ما هو الاتجاه الذي ستدفع به FOMC هذا الأسبوع الأسواق؟ أرى شخصياً أن: أولاً، من المرجح أن يبقى معدل السياسة النقدية ثابتًا، ومن المحتمل ألا يعارض أكثر من ثلاثة أعضاء فصوتهم، مع احتمالية أكبر لرفض الحمامة الكبيرة ميلان و يليها ووكر وبومان. ومع ذلك، في محضر الاجتماع والمؤتمر الصحفي، قد يظهر تردد بين "القلق الأكبر بشأن سوق العمل" أو "التركيز على التضخم":
الحالة الأساسية (70%): القلق بشأن سوق العمل أكثر وضوحًا، مع إبداء اهتمام وثيق بتأثير ارتفاع أسعار الطاقة والتضخم. بالنسبة للتوقعات الاقتصادية، أرى أن هناك احتمالية لرفع معدل البطالة، بينما احتمالية رفع توقعات التضخم تعتبر منخفضة (وإذا استمر النزاع بين الولايات المتحدة وإيران مما أدى إلى استمرار أسعار النفط عند مستويات مرتفعة لعدة أشهر، سترتفع احتماليات رفع التوقعات التضخمية في يونيو). أما بالنسبة لنقطة التوقعات الفيدرالية، فقد يؤدي الضغط المزدوج الناتج عن الركود التضخمي إلى اتساع الفجوة في توقعات خفض الفائدة بين أعضاء اللجنة، لكن من المرجح أن يبقى المتوسط كما هو، أي خفض بمقدار 25 نقطة أساس كل عام.
الحالة التيسيرية (20%): القلق بشأن سوق العمل كبير، ويرى أن ارتفاع أسعار الطاقة لن يؤدي إلى انتعاش كبير في التضخم مستقبلاً. وبالرجوع إلى تصريحات أعضاء اللجنة بعد اندلاع المواجهة بين الولايات المتحدة وإيران في الأسبوع الأول من مارس (مثل Goolsbee وWilliams)، من غير المستبعد أن يعتبر بعض الأعضاء أن مخاطر سوق العمل حالياً أكبر، ويميلون بالتالي إلى خفض الفائدة.
الحالة التشددية (10%): لا يوجد قلق كبير بشأن سوق العمل، بينما يزيد القلق من ارتفاع أسعار الطاقة وارتداد التضخم، مما يرسل إشارة "توقف خفض الفائدة". وبالنظر إلى أن بيانات التوظيف الأمريكية سيئة بالفعل، ومع اقتراب التغيير في قيادة الاحتياطي الفيدرالي، فإن رئيس مجلس الاحتياطي الفيدرالي يستطيع ببساطة الانتظار وترك مشكلة الركود التضخمي للرئيس القادم، وبالتالي فإن احتمالية هذا السيناريو المتطرف منخفضة نسبياً.
وفقًا للحالة الأساسية، قد يتراجع معدل الفائدة والدولار الأمريكي بشكل طفيف، وقد يستمر مؤشر الدولار بالتذبذب لفترة بين 99-100، في انتظار اتضاح الوضع بين الولايات المتحدة وإيران.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
مورغان ستانلي يحذر: أسعار التخزين القديمة تبلغ ذروتها، وقد يتحول العرض والطلب إلى التيسير بحلول عام 2028
أشارت Morgan Stanley أنه بعد الانتخابات النصفية الأمريكية، من المتوقع أن يتم تأجيل حوالي 20% من السعة الجديدة لمراكز البيانات الأمريكية في عام 2028 إلى عام 2029، مما قد يؤدي إلى حدوث "انقطاع" في سلسلة التوريد في عام 2028 ويزيد من خطر تراكم مخزون التخزين القديم. التخزين القديم أقل خضوعًا لاتفاقيات الأسعار الثابتة طويلة الأجل، وعندما يضيق الفارق بين العرض والطلب، قد تواجه الأسعار تقلبات كبيرة. ينطبق هذا التحليل فقط على التخزين القديم، بما في ذلك DDR3/4 وSLC/MLC NAND وNOR Flash.

كم من الطلب على CPO سيولد بواسطة Nvidia Rubin Ultra؟ Bernstein: قيمة البود الضوئية ستتضاعف خمس مرات
تعتقد شركة بيرنشتاين أن بنية Rubin Ultra من Nvidia ستؤدي إلى زيادة كبيرة في الطلب على التغليف البصري المشترك (CPO) والألياف البصرية، حيث سترتفع قيمة المكونات البصرية في كل وحدة من مليون دولار إلى 5.4 مليون دولار، مما سيدفع حجم سوق النظام البيئي البصري لشركة Nvidia إلى 46.8 مليار دولار بحلول عام 2028 (بنسبة نمو سنوية تبلغ 91%). وعلى الرغم من وجود عنق زجاجة في توريد الركائز InP، تظل آفاق الصناعة متفائلة، وقد أكدت الشركة تصنيفها لـ Lumentum و Coherent و Ciena بأنها "تتفوق على السوق".

تقرير الربع الثالث من UBS: استراتيجيات مزدوجة في خيارات الذهب وتوجه كبير نحو أسهم التكنولوجيا، وبناء مركز في SK海力士 (SKHY.US)
قدمت مجموعة UBS (UBS.US) تقرير حيازاتها للربع الثالث حتى 30 سبتمبر 2026 (13F).

أسعار العملات المشفرة
المزيد


