
سندات الخزانة الأمريكية: الشجرة تريد السكون لكن الرياح لا تتوقف

من جهة، هناك الارتفاع الحاد في أسعار النفط، ومن جهة أخرى، هناك ضعف سوق العمل. هذا هو السيناريو الذي لا ترغب الاحتياطي الفيدرالي الأمريكي في رؤيته على الإطلاق، ولكنه حدث بالفعل.
منذ بداية مارس، ارتفع أدنى مستوى لعائد السندات الأمريكية لعشر سنوات بمقدار 20 نقطة أساس. لكن بالمقارنة مع ارتفاع أسعار النفط الجنوني، فإن هذه الزيادة في العائدات ليست كبيرة. كما يظهر في الرسم البياني أدناه، توقعات التضخم للسندات الأمريكية (Breakeven) تتأخر في الارتفاع، والمدى الصاعد لا يتناسب مع أسعار النفط.
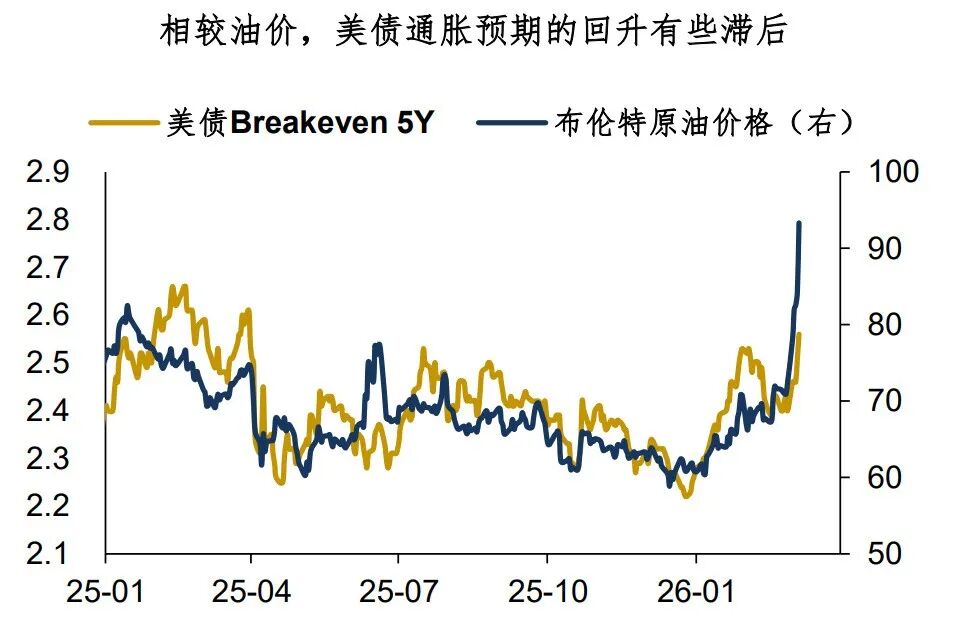
لماذا إذاً لم تعكس سندات الخزانة الأمريكية بالكامل تأثير ارتفاع أسعار النفط؟ أرى أن هناك سببين رئيسيين:
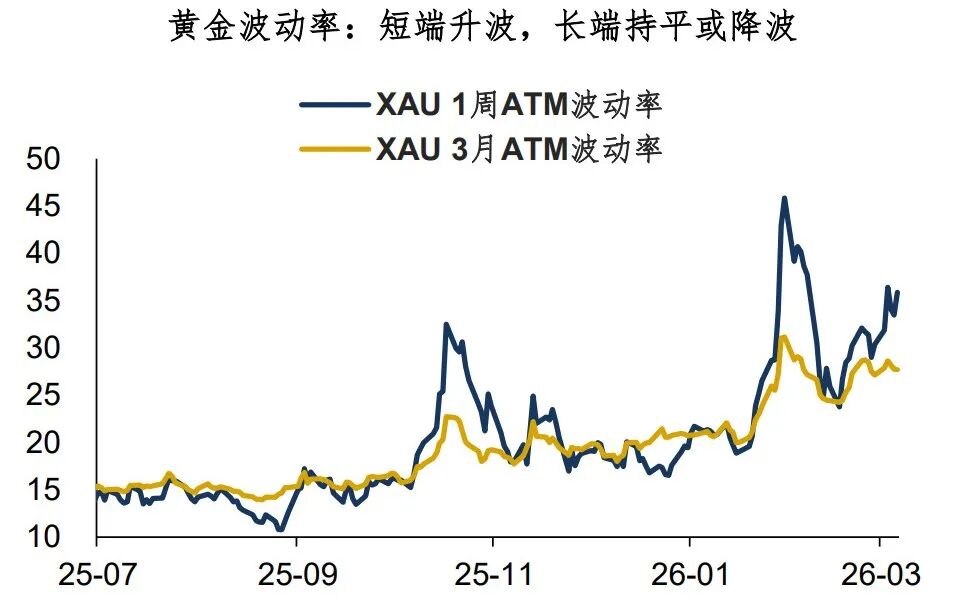
أولاً، تعتقد الأسواق أن صدمة الحرب بين أمريكا وإيران وارتفاع أسعار النفط مؤقتة وستعود في النهاية إلى طبيعتها.هذا التوقع واضح في بعض الأصول الحساسة للسيولة مثل الذهب، حيث تكون تقلباته الآن مشوهة نوعاً ما. تقلبات الآجال القصيرة (أسبوع واحد) ما زالت مرتفعة، لكن المدى المتوسط والطويل الأجل (ثلاثة أشهر) لم يتغير كثيراً بل حتى يميل للانخفاض.تسعير سندات الخزانة الأمريكية مشابه، إذ يرى السوق أن تأثير صراع أمريكا وإيران سيكون قصير الأمد.
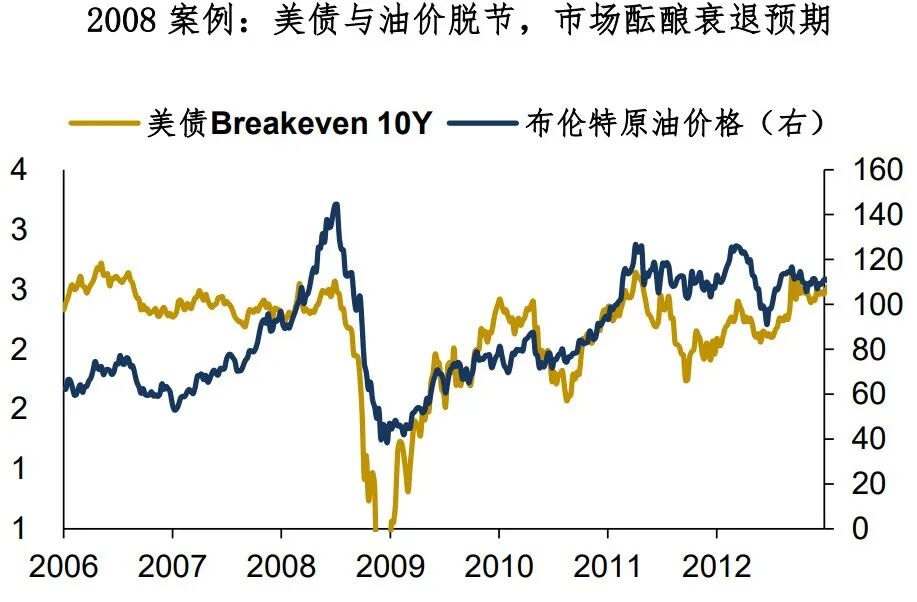
ثانياً، بدأ سوق السندات الأمريكي بتسعير توقعات ركود بعيدة الأمد.لقد حصل شيء مماثل في 2008. حينها، ارتفع سعر النفط إلى 140 دولاراً تقريباً، لكنها توقفت عائدات السندات عند 4% تقريباً، وبدأ السوق بتسعير توقعات الركود.وفي هذا السياق، من المؤكد أن أسعار النفط المرتفعة ستعزز توقعات الركود أيضاً— إذ تشير أبحاث المصارف الأجنبية إلى أن كل ارتفاع بنسبة 1% في النفط سيقلل إنفاق المستهلك الأمريكي بنسبة 0.06% تقريباً. ومع تزايد التقلبات في سوق الأسهم الأمريكية والمعلومات السلبية حول Private Credit، فإن لتوقعات الركود أساس واقعي.
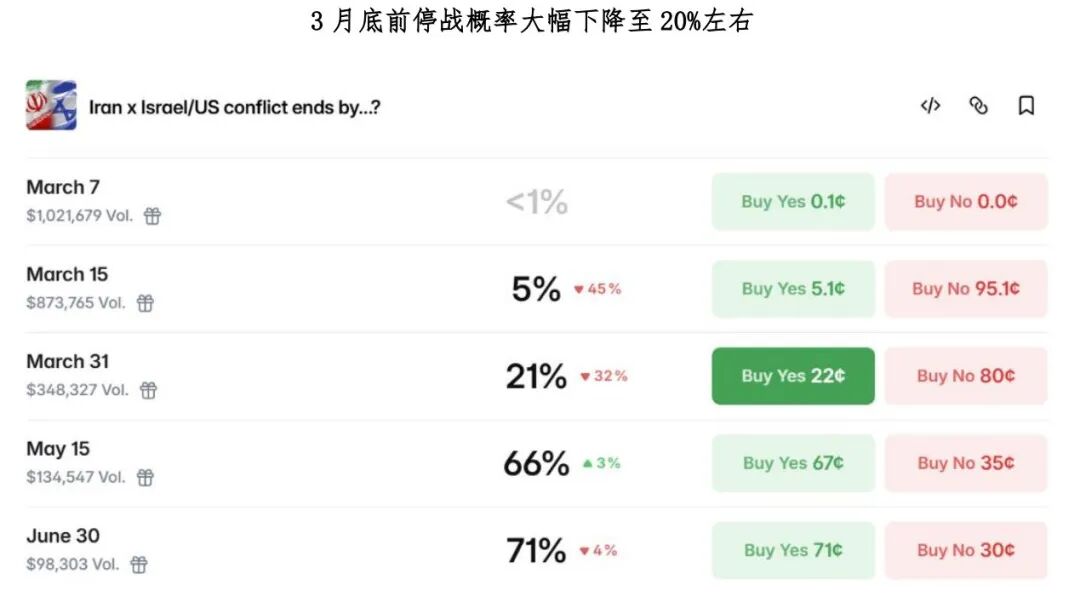
هذا هو الوضع الراهن، فماذا عن المستقبل؟من المهم ملاحظة أن الأوضاع في الشرق الأوسط متقلبة للغاية، وتوقعات السوق دائمة التغيّر. وحسب الأسعار في مواقع المراهنات مثل Polymarket، بدأت السوق تدرك أن الصراع الأمريكي الإيراني قد يطول—حيث تشير التوقعات إلى أن احتمال حدوث وقف لإطلاق النار قبل 31 مارس انخفض إلى 20%، وحتى احتمال الهدنة بحلول منتصف مايو حوالي 60% فقط.
بشكل عام، تحولت الأهداف الأمريكية في بداية الحرب (نصر سريع خلال 3-4 أسابيع) إلى مجرد وهم، وأصبح الوضع أكثر تعقيداً مما يمكن أن يحله "ترمب" بسهولة...وقد لا يكون ارتفاع أسعار النفط عبارة عن قمة حادة إنما قبة ذات صمود واستمرارية.
ماذا عن استراتيجية الأصول؟ أرى النقاط التالية كفرص:
1- الأولوية لاستراتيجية تسطيح منحنى عوائد السندات الأمريكية.لأن توقعات خفض الفائدة قصيرة الأجل قد تتقلص أكثر أو حتى تُلغى؛ في حين ستظل العوائد طويلة الأجل في حالة صراع.
2- بالنسبة للعملات، أوصي بشراء الدولار الكندي والدولار الأمريكي.فهذان يمثلان أبرز المستفيدين من ارتفاع أسعار النفط. أساسيات الدولار الأمريكي نفسها ضعيفة، لكن الضرر الأكبر من ارتفاع النفط سيصيب اليورو والين.
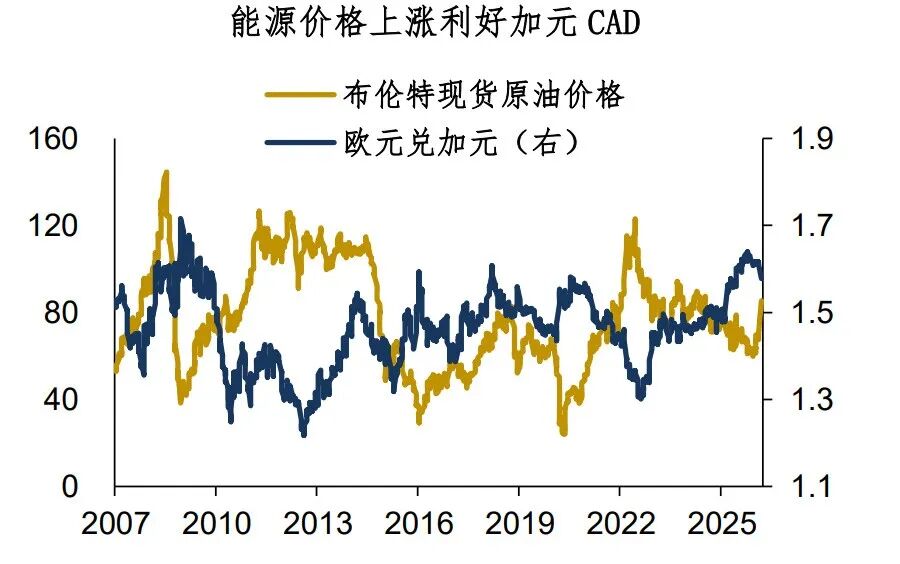
3- بالنسبة للمعادن الثمينة، اغتنم فرص الشراء في التراجعات.صحيح أن التشديد في السيولة يظل أكبر مخاطرة تستهدف الذهب في الوقت الحالي، وهي واضحة بشكل خاص في الجلسة الأمريكية. ومع ذلك، السوق ما زال يضم سيولة جديدة، والمنطق طويل الأمد صلب جداً، لذا فإن أي تراجع فرصة جيدة للبناء والشراء.
خلاصة مشاركة اليوم:
1- على الرغم من الارتفاع الأخير في عائدات سندات الخزانة الأمريكية، إلا أن تسعير السندات لم يعكس بالكامل جنون أسعار النفط. وقد يكون السبب في هذا أمرين: أولهما أن الأسواق ما زالت ترى أن صدمة حرب أمريكا وإيران وارتفاع النفط مؤقتة؛ وثانيهما أن سوق السندات بدأ يبني توقعات ركود بعيدة الأمد.
2- من الجدير بالذكر أن الأوضاع في الشرق الأوسط متقلبة باستمرار، والتوقعات تتغير دوماً. وحسب تسعير Polymarket، بدأت الأسواق تدرك أن الصراع الأمريكي الإيراني يتجه نحو حرب استنزاف طويلة، ولم يعد الوضع مما يمكن حله سريعاً...
3- ما هي دلالات ذلك للأصول؟أرى أن ارتفاع أسعار النفط لن يكون قمة حادة، بل قبة ذات لزوجة وصمود نسبي.سيتجه منحنى عوائد السندات الأمريكية لمزيد من الاستواء، ويوصى بزيادة مراكز الدولار الكندي والدولار الأمريكي على حساب بقية العملات العالمية، واغتنام فرص الشراء في التراجعات للمعادن الثمينة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
خلال جولة التعريفية لـ Anthropic IPO، كشفت OpenAI أيضًا عن بياناتها المالية: الإيرادات في الربع الثالث أقل من المتوقع، والخسائر أكبر بكثير
بلغت إيرادات OpenAI في الربع الثالث 10 مليارات دولار، بنمو يقارب 50% مقارنة بالربع السابق، وسرعة التشغيل السنوية حوالي 50 مليار دولار، لكن الخسائر التشغيلية ارتفعت من 10.1 مليار إلى 10.9 مليار دولار. من ناحية أخرى، بدأت Anthropic جولة الاكتتاب العام، وبلغت إيراداتها في الربع الثالث 17 مليار دولار، بينما لم تتجاوز خسائرها 567 مليون دولار، مما يجعلها متقدمة من حيث الحجم والقدرة على تحقيق الأرباح.
سجلت شركة النفط البرازيلية (PBR.US) رقمًا قياسيًا في إنتاج النفط والغاز في الربع الثالث، وارتفع صافي الربح المعدل بنسبة 78٪ على أساس سنوي، ورفعت توجيه إنتاجها السنوي ونفقاتها الرأسمالية
أعلنت الشركة الوطنية البرازيلية للبترول عن نتائج الربع الثالث من عام 2026 بعد إغلاق السوق بتوقيت شرق الولايات المتحدة في 10 نوفمبر.
هل يمكن للأفراد البيع على المكشوف لديون الذكاء الاصطناعي؟ صندوق التداول CDS عالي الرافعة المالية يظهر، لكن المحللين لم يتفائلوا كثيرًا
تخطط مؤسستان لإطلاق صناديق ETF ذات رافعة مالية مرتبطة بشركات الذكاء الاصطناعي ومرتبطة بمقايضات التخلف عن السداد الائتماني (CDS)، ويراهن المستثمرون على حدوث التخلف عن السداد الائتماني. بلغ حجم CDS لشركة Oracle هذا العام من 8.7 مليار دولار إلى 47.6 مليار دولار.

هناك انقسام في وول ستريت حول Nvidia (NVDA.US): البعض يرى أنها فرصة شراء لا تتكرر، والبعض الآخر قلق بشأن عدم قابلية استبدال Jensen Huang
انخفضت نسبة السعر إلى الأرباح الآجلة لشركة Nvidia (NVDA.US) إلى أقل من 10 مرات، وهو تقييم عادةً ما يظهر فقط لدى الشركات التي تعاني من ركود هيكلي، لكنه ظهر في شركة يُعتبرها الكثيرون "نواة ثورة الذكاء الاصطناعي".

أسعار العملات المشفرة
المزيد


