
شركة "كريدو" العملاقة في مجال الاتصالات الضوئية تحقق زيادة بنسبة 200% في إيرادات الربع الثالث، لكن تراجع هامش الربح يثير القلق، انخفض السهم بأكثر من 12% بعد الإغلاق ثم عاد للارتفاع|تقرير النتائج المالية

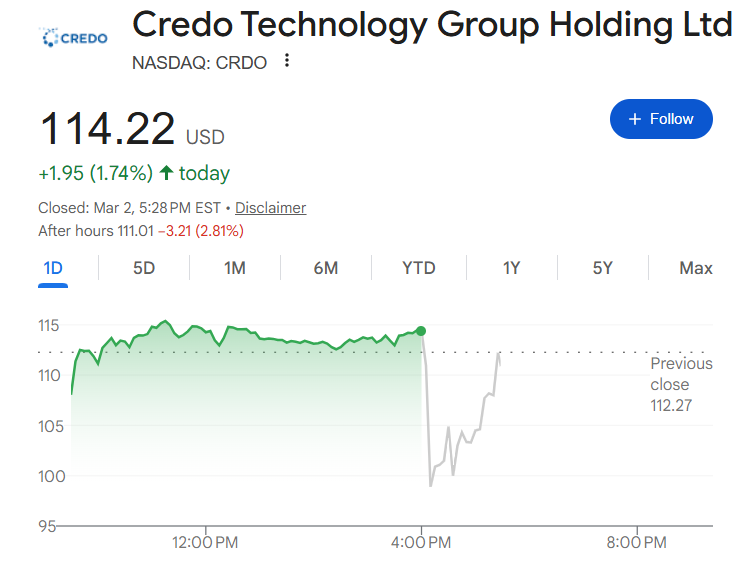
أعلنت شركة Credo، المصنعة لرقائق الربط بالذكاء الاصطناعي، عن نتائج الربع المالي الثالث وتوقعات الربع القادم متجاوزةً توقعات وول ستريت، إلا أن اتجاه تراجع هامش الربح أثار قلق المستثمرين، حيث تراجع السهم بعد الإغلاق بأكثر من 12%، قبل أن يقلص خسائره ويعاود الصعود خلال المكالمة الهاتفية.
في الثاني من مارس بعد إغلاق الأسواق الأمريكية، أصدرت Credo نتائج الربع الثالث للسنة المالية 2026 (المنتهية في 31 يناير 2026)، حيث ارتفعت الإيرادات بنسبة 201% على أساس سنوي لتصل إلى 407 مليون دولار، وبلغ ربح السهم الواحد المعدل 1.07 دولار، متجاوزين بذلك تقديرات المحللين.
وفي الوقت ذاته، جاءت تقديرات الشركة لإيرادات الربع القادم بقيمة وسطية تبلغ 430 مليون دولار، والتي جاءت أيضاً أعلى قليلاً من توقعات السوق البالغة 428.5 مليون دولار.
كانت Credo قد أبدت ثقة كبيرة في آفاق النمو المستقبلية عند إعلانها التقديرات الأولية لإيرادات الربع الثالث، حيث صرحت الشركة في ذلك الوقت:
بالنظر حتى نهاية السنة المالية 2026 ودخول السنة المالية 2027، تتوقع Credo أن تحقق إيرادات الربع الرابع نمواً متسلسلاً بنسبة أحادية متوسطة، ما سيدفع إجمالي نمو إيرادات السنة المالية الحالية (2026) لتتجاوز نسبة 200% على أساس سنوي.
مع ذلك، يشهد هامش الربح الإجمالي للشركة تراجعاً ملحوظاً. فقد بلغ الهامش الإجمالي غير المحسوب وفق GAAP للربع الثالث 68.6%، بينما انخفض التقدير المتوسط للربع الرابع إلى 65%، ما أدى إلى إحباط بعض المستثمرين بسبب مسار تراجع الربحية.
سهم Credo انخفض بعد الإغلاق بأكثر من 12% في البداية، قبل أن يعكس اتجاهه ويعاود الصعود عن أدنى مستوياته.
أداء مالي بثلاث خانات نمواً لخمسة أرباع متتالية
بلغ ربح السهم الواحد المعدل في الربع الثالث لشركة Credo 1.07 دولار، متفوقاً على تقديرات محللي FactSet البالغة 0.91 دولار.
علاوة على ذلك، بلغت الإيرادات 407 مليون دولار بزيادة سنوية 201%، وأعلى من الربع السابق بأكثر من 50%، كما تجاوزت الحد الأعلى لنطاق التنبؤات الذاتية للشركة (ما بين 404 إلى 408 مليون دولار).
وهذا هو الربع الخامس على التوالي الذي تحقق فيه Credo نمواً في الإيرادات بثلاث خانات، ويتوقع المحللون استمرار هذا النمو المرتفع لربع إضافي على الأقل.
وذكر الرئيس التنفيذي للشركة Bill Brennan في بيان أن أنشطة AEC (كابلات النحاس النشطة) و IC (الدوائر المتكاملة) تواصل نموها، كما أعلنت الشركة عن فتح مساحة سوقية جديدة بمليارات الدولارات من خلال ثلاث خطوط إنتاج جديدة: ZeroFlap للأجهزة البصرية، و ALC (كابلات LED النشطة)، و OmniConnect.
قال Brennan:
لدينا ثقة تامة بقدرتنا على الابتكار والنمو في البنية التحتية المتوسعة باستمرار لتقنيات الذكاء الاصطناعي.
تراجع هامش الربح يثير قلق السوق
رغم قوة نمو الإيرادات، إلا أن ضغوط الهامش الربحي تظل المعضلة الرئيسية التي يواجهها المستثمرون عند تقييم الأداء المالي للشركة.
بلغ هامش الربح الإجمالي حسب GAAP في الربع الثالث 68.5%، والهامش غير المحسوب وفق GAAP بلغ 68.6%. لكن توجيهات الشركة للربع الرابع تشير إلى تراجع متوسط هامش الربح الإجمالي وفق GAAP إلى 64.9%، والهامش غير المحسوب وفق GAAP إلى حوالي 65%، أي بانخفاض متسلسل يقارب 4 نقاط مئوية.
وتتوقع الشركة أن تتراوح النفقات التشغيلية المعدلة في الربع الرابع بين 76 و 80 مليون دولار.
ويرى المحللون أن التراجع الهيكلي في هوامش الربح خلال فترة النمو السريع في الإيرادات غالباً ما يشير إلى تغير في تركيب المنتجات أو قوة التفاوض مع العملاء، وهو أمر يدفع السوق لإعادة تقييم جودة الأرباح المستقبلية للشركة.
الاستحواذ على CoMira لتطوير بنية الذكاء الاصطناعي
في اليوم نفسه الذي أعلنت فيه عن نتائجها الفصلية، كشفت Credo عن الاستحواذ على CoMira Solutions، مما يعزز بشكل أكبر استراتيجيتها التقنية على مستوى نظم الذكاء الاصطناعي.
وبحسب الشركة، تركز CoMira على تقنيات أشباه الموصلات المتعلقة بطبقة الروابط، وتصحيح الأخطاء، والأمان، وستدعم الشركة في تطوير حلول نظم أكثر تطوراً لهياكل الذكاء الاصطناعي من النوع المتوسع رأسياً وأفقياً. ولم يتم الكشف عن قيمة الصفقة.
ويرى المحللون أن هذا الاستحواذ، إلى جانب توسيع خطوط المنتجات الجديدة المعلنة سابقاً من Credo، يصب في الاستراتيجية نفسها: توسيع السوق القابلة للاختراق باستمرار مع تسارع بناء بنية الذكاء الاصطناعي، للحفاظ على زخم النمو العالي.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
كم من الطلب على CPO سيولد بواسطة Nvidia Rubin Ultra؟ Bernstein: قيمة البود الضوئية ستتضاعف خمس مرات
تعتقد شركة بيرنشتاين أن بنية Rubin Ultra من Nvidia ستؤدي إلى زيادة كبيرة في الطلب على التغليف البصري المشترك (CPO) والألياف البصرية، حيث سترتفع قيمة المكونات البصرية في كل وحدة من مليون دولار إلى 5.4 مليون دولار، مما سيدفع حجم سوق النظام البيئي البصري لشركة Nvidia إلى 46.8 مليار دولار بحلول عام 2028 (بنسبة نمو سنوية تبلغ 91%). وعلى الرغم من وجود عنق زجاجة في توريد الركائز InP، تظل آفاق الصناعة متفائلة، وقد أكدت الشركة تصنيفها لـ Lumentum و Coherent و Ciena بأنها "تتفوق على السوق".

تقرير الربع الثالث من UBS: استراتيجيات مزدوجة في خيارات الذهب وتوجه كبير نحو أسهم التكنولوجيا، وبناء مركز في SK海力士 (SKHY.US)
قدمت مجموعة UBS (UBS.US) تقرير حيازاتها للربع الثالث حتى 30 سبتمبر 2026 (13F).

تفيد التقارير أن شركة SpaceX (SPCX.US) تحاول التخلص من اعتمادها على Nvidia في طبقة الرفوف: حيث تطور خزانة Kessel لتجاوز لوحة الحساب L6 وشراء الشرائح فقط.
أفادت صحيفة كوكب الأخبار اليومية بأن شركة SpaceX قامت بتطوير خزانة Kessel الخاصة بها، متجاوزة لوحات Nvidia L6 لتوفير المزيد من الخيارات لتجهيز وتطوير أجهزتها الخاصة.

لم تعد هناك حاجة لسلفة بقيمة 3.7 مليار دولار لمعدات توليد الطاقة في مركز البيانات! ما الذي رآه سوفت بنك، "المشتري الأكثر نشاطاً للتوربينات الغازية"؟
سجلت سوفت بنك خسارة صافية قدرها 7.1 مليار دولار في الربع الثاني من السنة المالية 2026، ويرجع السبب الرئيسي إلى خسارة مباشرة بلغت 3.7 مليار دولار ضمن دفعة مقدمة بقيمة 9.5 مليار دولار لتأمين معدات توليد الكهرباء لمراكز البيانات الأمريكية—منها حوالي 2.9 مليار دولار غير قابلة للاسترداد. وأقر المدير المالي بأن سوفت بنك تقدمت بالطلب قبل تحديد خطة المشروع، وهي تقوم الآن بإعادة تقييم شاملة لاستراتيجيتها في الشراء. "أكثر المشترين حماسة لتوربينات الغاز قاموا بخصم عربونهم بهذه الطريقة."
أسعار العملات المشفرة
المزيد


