
英偉達(NVDA.US)FY2027 Q3財報前瞻:黃仁勳離任後的首份成績單,既要驗證AI需求韌性,更要證明「沒有他也能行」
 Bitget2026/11/17 02:57
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 檔精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊連結一圖看懂 22 個交易方向→
1. 投資重點速覽
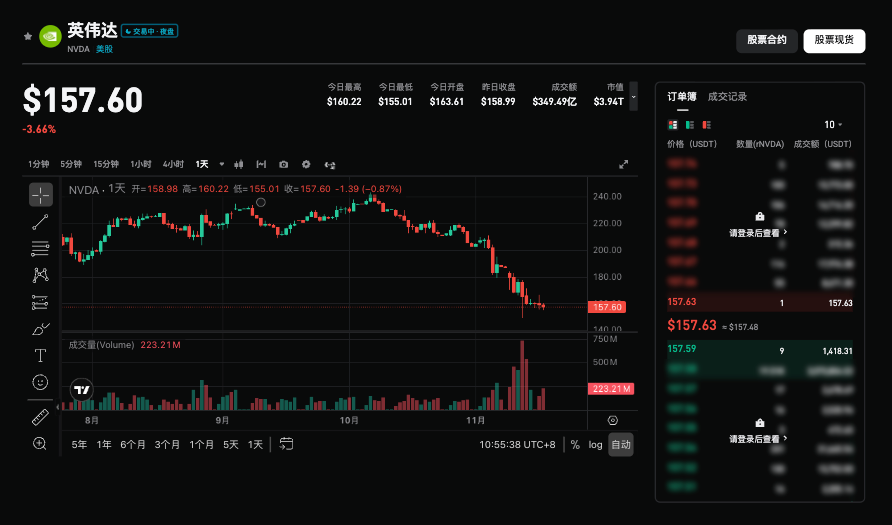
英偉達將於美東時間2026年11月17日盤後(北京時間11月18日凌晨)發佈FY2027第三季度業績,並舉行財報電話會。華爾街共識預期營收約1090億美元(年增91.2%),每股收益約2.50美元(年增92.2%);公司自身指引為1080億美元±2%(約1058億—1102億美元),季增約12%。這是聯合創辦人黃仁勳於11月12日辭任CEO後的首份財報,臨時CEO由CFO科萊特·克雷斯擔任。市場關注點已從單純數字優於預期,轉向管理延續性、Vera Rubin放量、毛利率韌性以及中長期指引能否被重申。
2. 四大關注焦點
焦點1:資料中心高增與Vera Rubin放量驗證
資料中心仍是絕對核心引擎,上季營收890億美元(年增117%),占總營收逾九成。市場預期本季該業務持續主導成長。管理層此前預計Vera Rubin平台本季可貢獻資料中心營收約20%,若實際交付或客戶佈署進度明顯低於該口徑,將被視為需求或執行節奏出現問題的信號。超大型客戶與AI雲端/企業客戶結構變化,也將決定成長品質。
焦點2:毛利率與供應成本壓力
公司Q3毛利率指引為74%±0.5個百分點(上季實際75%),管理層已預警Q4可能進一步受壓。儲存晶片等零組件價格全面上漲(高通、鉅祥等財報已證明「存儲緊縮」),產品結構能否有效對沖成本曲線,將直接決定獲利品質敘事。供應能力同樣關鍵:無論晶片、存儲或整機任一環節延誤,都可能影響收入確認時點。
焦點3:臨時管理層的延續性表態與繼任進度
黃仁勳從公開致歉到完全離場僅用八天,董事會已啟動內外部並行遴選。預測市場目前顯示超大規模運算副總裁伊恩·巴克繼任機率約32%、克雷斯約22%。馬斯克公開支持黃仁勳回歸,相關請願簽名超12萬人,員工投票也高度希望其留任。電話會中,克雷斯如何說明繼任進度、戰略連續性以及既定算力擴張路徑能否延續,關注度不亞於財務數字本身。
焦點4:中長期指引與中國/出口管制變數
公司此前提出的FY2028約70%營收成長及客戶需求接近100%年增的目標,是否獲重申或調整,將成為情緒拐點。本季指引明確剔除中國資料中心運算收入,任何來自中國業務的變化(恢復或進一步收緊)均屬額外變數。出口管制及中間商通路審查風險仍然存在,可能影響未來銷售能見度。
3. 風險與機會並存
上行催化劑:
- 營收顯著高於共識(接近或超過1100億美元),Vera Rubin貢獻達或優於預期,驗證需求未受管理層變動影響。
- 毛利率守住74%左右且Q4指引相對穩健,同時管理層明確重申中長期高速成長目標並釋放積極客戶承諾訊號。
- 繼任安排清晰或展現高度連續性,降低「關鍵人風險」溢價。
下行風險:
- 僅符合指引中值或小幅優於預期,但Vera Rubin進度不及預估、毛利率受壓或下季指引審慎,引發對成長可持續性質疑。
- 臨時管理層對中長期目標表述模糊,或繼任不確定性繼續放大,加上宏觀對AI資本支出的重新審視。
- 中國業務或出口管制相關表述偏負面,或客戶融資環境緊縮,影響長尾訂單的能見度。
4. 交易策略建議
多頭邏輯: 若核心營收與資料中心顯著優於預期,毛利率穩定,且臨時管理層給出明確延續性訊號並重申中長期目標,有望強化「業務韌性優於個人」的敘事,支撐估值修復(目前預估本益比約12.1倍,明顯低於產業均值)。
空頭風險: 若數據僅符合或略低於高預期、指引偏軟,或對繼任與戰略連續性表述模糊,恐引發進一步獲利了結,特別是在股價自10月高點已回檔超30%的背景下。
關鍵數據:
- 總營收及年增/季增率、資料中心營收占比及增長率
- Vera Rubin平台本季貢獻比例及交付進展
- 毛利率(本季及Q4指引)
- 全年及中長期營收指引是否重申或調整
- 臨時管理層對客戶承諾與繼任進度之表達
操作建議: 業績明顯優於預期且指引與延續性表態正向時,可留意回檔後的佈局機會;若數據平平、指引偏弱或管理層信息不足,則需注意短線波動風險(期權定價本週末約±8%),避免追高。倉位與停損應依個人風險承受力靈活調整。
免責聲明: 以上內容僅供參考,不構成投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
18萬人請願、馬斯克聲援!但英偉達(NVDA.US)董事會被曝無意讓黃仁勳復職
知情人士透露,Nvidia(NVDA.US)董事會目前並未考慮讓其重返CEO職位。
高盛五份研報同指一個結論:AI盛宴接近尾聲,市場比經濟更脆弱
數據印證了這一判斷:AI僅貢獻美國GDP增長21%,卻撐起標普500盈利增長62%和峰值市值漲幅92%——增速見頂對市場的殺傷力將遠超對實體經濟。高盛認為,盈利增速將從36%腰斬至11%,AI發債潮致信用利差走闊,日圓成最佳AI風險對沖首選,黃金看漲至4650美元,銅看至15600美元。
摩根士丹利釋放最強看漲信號!2027年進入「擁抱風險」模式,標普500看向8700點
華爾街大行摩根士丹利認為,2027年將是擁抱風險的一年。該行分析師表示,他們正將全球股票的配置評級上調至最高超配水平,並建議投資者增加對各個地區股票的曝險。
解碼AI「思維」的初創公司身價幾何?OpenAI曾給出50億美元
據The Information報導,OpenAI曾出價逾50億美元收購新創公司Goodfire,約為後者12.5億美元B輪估值的四倍。Goodfire成立於2024年,專注於解碼AI「思維」。談判最終破裂,原因在於Goodfire認為保持獨立、向多家AI廠商提供技術的長期價值將遠超過50億美元。
加密貨幣價格
更多


