
機構:短期金價或下探4000美元,半年仍有望衝擊5000美元

匯通網9月29日訊—— 道富投資黃金策略主管阿卡什·多希表示,加息預期推高美債收益率,金價短期或考驗4000美元支撐,但該位置支撐較強,半年內仍有望衝擊5000美元。美債期限溢價受財政失衡驅動走高,亞洲大國黃金進口量創紀錄,西方黃金ETF持續流入,黃金期權轉向看漲,結構性買盤支撐金價,利率不再是決定金價的唯一因素。
市場加息預期升溫,美債收益率持續飆升,金價下週存在回落至每盎司4000美元的可能。然而道富投資管理公司黃金策略主管阿卡什·多希(Aakash Doshi)認為,
短期面臨戰術性逆風,金價或考驗4000美元支撐
阿卡什·多希表示,市場重新定價聯準會更加激進的緊縮路徑,美元同步走強,黃金正遭遇明顯的短期壓力。自8月中旬以來,市場已經計價聯準會將額外加息兩次,長端利率預期也發生大幅調整,黃金正承受本輪市場最鷹派預期帶來的衝擊,名義收益率、實際收益率上行疊加美元走強共同壓制貴金屬價格。
利率預期劇烈變化,金價出現回調並不意外。他表示:「聯準會再多加息幾次,對黃金而言確實屬於短期利空,高實際收益率會讓金價衝擊5000美元的道路變得更加艱難。」不過他強調,本輪價格回調,並沒有從根本上改變黃金長期的結構性前景。
多希舉例,COVID-19疫情之前,美國10年期美債收益率大約在1.5%。很少有投資者能夠預料,六年半之後,10年期美債收益率上行接近5.3%,而金價依然維持在4000美元附近。這種背離現象,足以證明除傳統利率邏輯之外,還有強大結構性因素主導金價走勢。
美債期限溢價大幅上行,財政失衡成為核心變數
道富在9月黃金月報中提出,判斷收益率上行的成因至關重要。受財政失衡、持續通脹風險以及地緣不確定性影響,美、英、法、德的長期期限溢價,已經攀升至2011年以來最高水準。美國公共債務規模在8月突破40萬億美元,最近新增的1萬億美元,只花費大約五個月時間。
多希表示,推高期限溢價的主要有三大因素:市場對政策機構公信力的擔憂、持續存在的通脹壓力,以及財政失衡疊加美債供給放量。利率走高本質是市場對美國財政永續性重新定價,這類風險無法依靠加息化解,而黃金作為法定貨幣體系的對沖資產,長期價值會持續凸顯。
實物與投資需求雙支撐,衍生品市場看漲信號顯現
黃金底層需求保持旺盛,來自亞洲大國的實物與投資買盤持續提供支撐。道富的數據顯示,2026年前七個月,亞洲大國非貨幣黃金進口量達到創紀錄的1000噸,相比去年同期上漲78%。
西方投資者同樣在金價回落過程中持續增配黃金。9月黃金ETF資金流入數據顯示,機構策略性配置黃金,用來對沖宏觀政策不確定性與法幣風險。8月西方投資需求就已經顯著回暖,全球黃金ETF當月吸納171億美元資金,美國上市黃金基金流入79億美元,創下2025年9月以來最強月度流入。
期權市場的持倉結構同樣利好金價上行。多希介紹,長期波動率偏度維持偏多格局,投資者更願意布局金價上行的期權頭寸。道富9月報告指出,黃金衍生品資金流向已經從看跌期權主導,轉向看漲期權占優,看漲期權相對看跌期權的溢價持續走高,反映機構資金長期看多金價。
結語
綜合來看,短期聯準會加息預期和美債收益率上行,會給黃金帶來壓力,金價存在下探4000美元/盎司的可能。但4000美元一線支撐穩固,美國財政赤字、高企的債務付息壓力持續推升美債期限溢價,疊加亞洲大國強勁實物黃金進口、全球黃金ETF持續資金流入,這些結構性力量不會因為幾次加息而消失。雖然通往5000美元的路徑變得更加曲折,但半年維度的上行邏輯並未被破壞。
投資者需要重點追蹤美債長端收益率變化、聯準會官員講話,以及全球黃金ETF資金流向,以此判斷金價回調的深度與反彈時機。
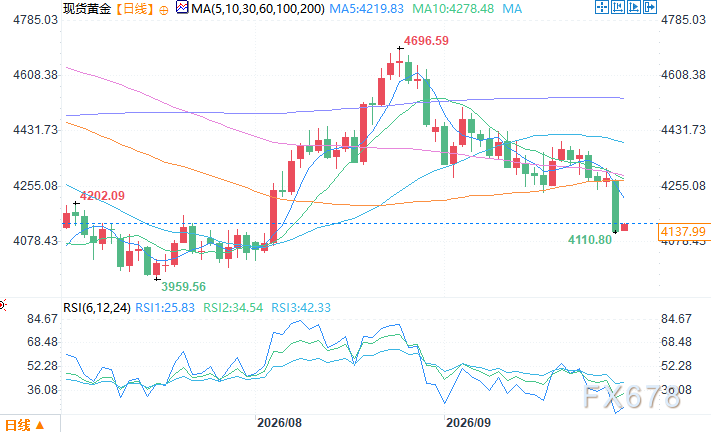
現貨黃金日線圖 來源:易匯通
東八區9月29日11:17 現貨黃金 報 4135.49 美元/盎司
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
黃仁勳倉促離職,背後疑雲重重:白宮是否暗中介入?未來還有可能回歸嗎?
黃仁勳從上週日獲得董事會力挺到週三深夜辭職僅隔數日,多篇週三晚間關於Nvidia董事會會議的報導,均有華盛頓記者參與撰寫——這些記者平時並不負責Nvidia相關新聞,令「白宮施壓洩密」傳聞不脛而走。他以個人威望鎖定供應鏈、推動技術路線落地的獨特價值,繼任者難以複製。有分析指出,參照史蒂夫·賈伯斯重返Apple等先例,黃仁勳未來再度回歸並非沒有可能。

🔥Bitget IPO Prime零門檻!史上罕見的AI巨頭ANT IPO,估值與增長雙雙爆發,公開輪申購火熱進行中!
Cerebras(CBRS.US) 雲業務暴增掩蓋硬體下滑,OpenAI 撐起雲收入半壁
Cerebras 第三季營收創新高,但硬體收入下降近三成,雲端業務佔比提升至三分之二。OpenAI 貢獻 7,240 萬美元,公司上調全年指引,第四季預計接近盈虧平衡。
微軟 (MSFT.US) 向約 6 萬人提供自願買斷方案:AI 重構下美國就業的結構性背離
2026 年美國勞動力市場呈現低裁員與招聘疲弱並存的特徵。Microsoft、American Express 借助 AI 優化人力,數據中心帶動建築業增長,但白領入門職位壓力加大,實質工資呈負增長,結構性轉型風險日益凸顯。

加密貨幣價格
更多


