
第 2 集:《多腿選擇權與組合策略:震盪行情、對沖與收益增強的利器》
一、多腿基礎內容介紹
多腿選擇權,是指同時使用兩張或以上選擇權合約建構的組合倉位。不同合約可以在選擇權類型、履約價或到期日上有所區別,透過組合買入和賣出不同選擇權,投資人可以降低建倉成本、限制風險,或針對特定市場走勢設計收益結構。
常見的多腿及組合策略包括股票擔保(Covered)、垂直策略(Vertical Spread)、跨式策略(Straddle)、勒式策略(Strangle)和領式策略(Collar)。本篇將介紹這些策略的基本結構、適用場景與風險收益特徵。
Bitget 多腿選擇權策略一覽
| 策略 |
包含的具體策略 |
適用場景 |
| 股票擔保(Covered) |
Covered Call;Covered Put |
已持有股票或股票空頭,希望透過賣出選擇權增加權利金收入 |
| 垂直策略(Vertical Spread) |
Bull Call Spread;Bear Call Spread;Bull Put Spread;Bear Put Spread |
對方向有判斷,但希望降低成本或限制最大風險 |
| 跨式策略(Straddle) |
Long Straddle;Short Straddle |
預期大幅波動但方向不確定,或預期波動率下降 |
| 勒式策略(Strangle) |
Long Strangle;Short Strangle |
與跨式類似,但通常成本更低,需要更大的價格波動 |
| 領式策略(Collar) |
Long Collar;Short Collar |
對已有股票倉位進行上下行風險管理 |
股票擔保(Covered)
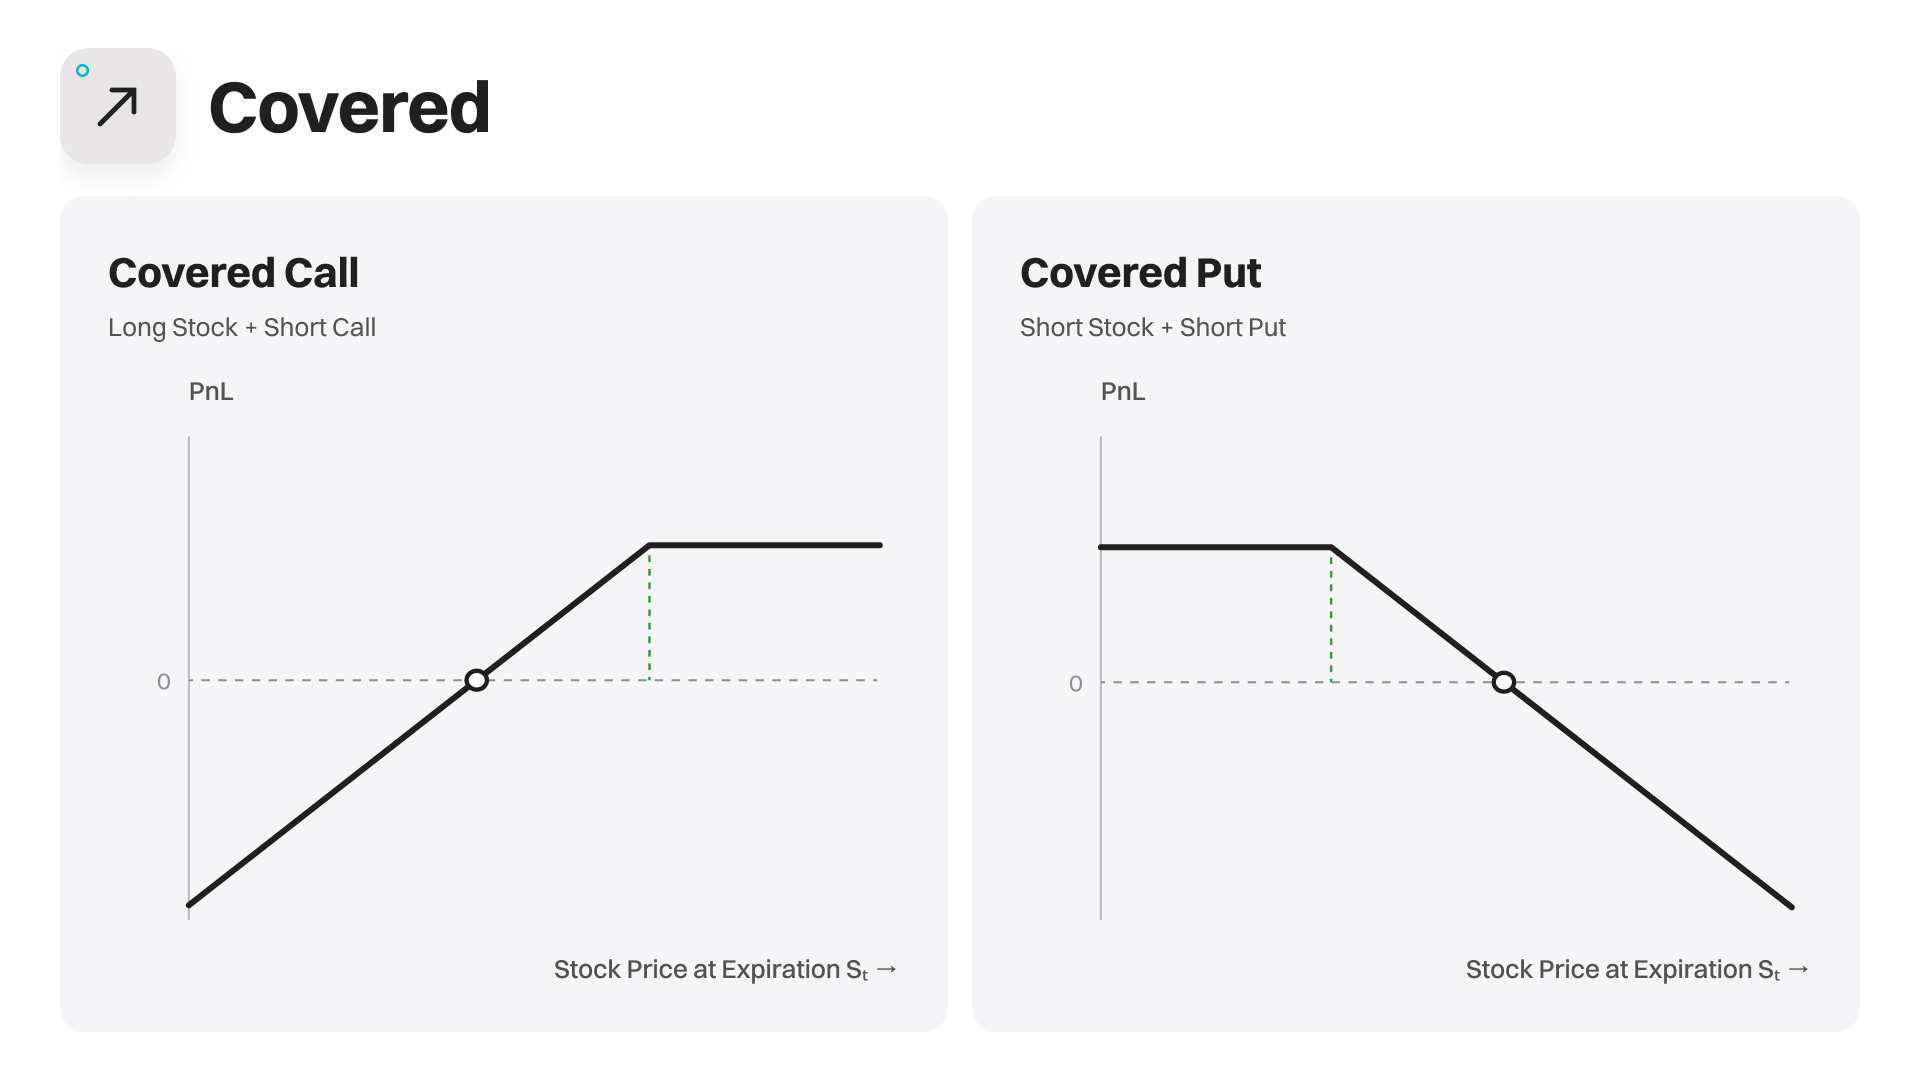
股票擔保主要包括掩護性買權(Covered Call)和掩護性賣權(Covered Put)。
-
Covered Call:持有現股的同時賣出 Call;
-
Covered Put:做空股票的同時賣出 Put,透過收取權利金增強持倉收益。
例如,投資人持有 100 股某股票,現價為 100 美元,同時賣出一張履約價為 110 美元的 Call。若到期時股價未超過 110 美元,選擇權可能失效,投資人保留股票和權利金;若股價超過 110 美元,則可能需要按履約價賣出股票。
該策略適合已經持有股票或股票空頭、預計價格短期內不會出現大幅單邊波動的投資人。其主要代價是限制部分潛在收益,而股票倉位本身的價格風險仍然存在。
垂直策略(Vertical Spread)
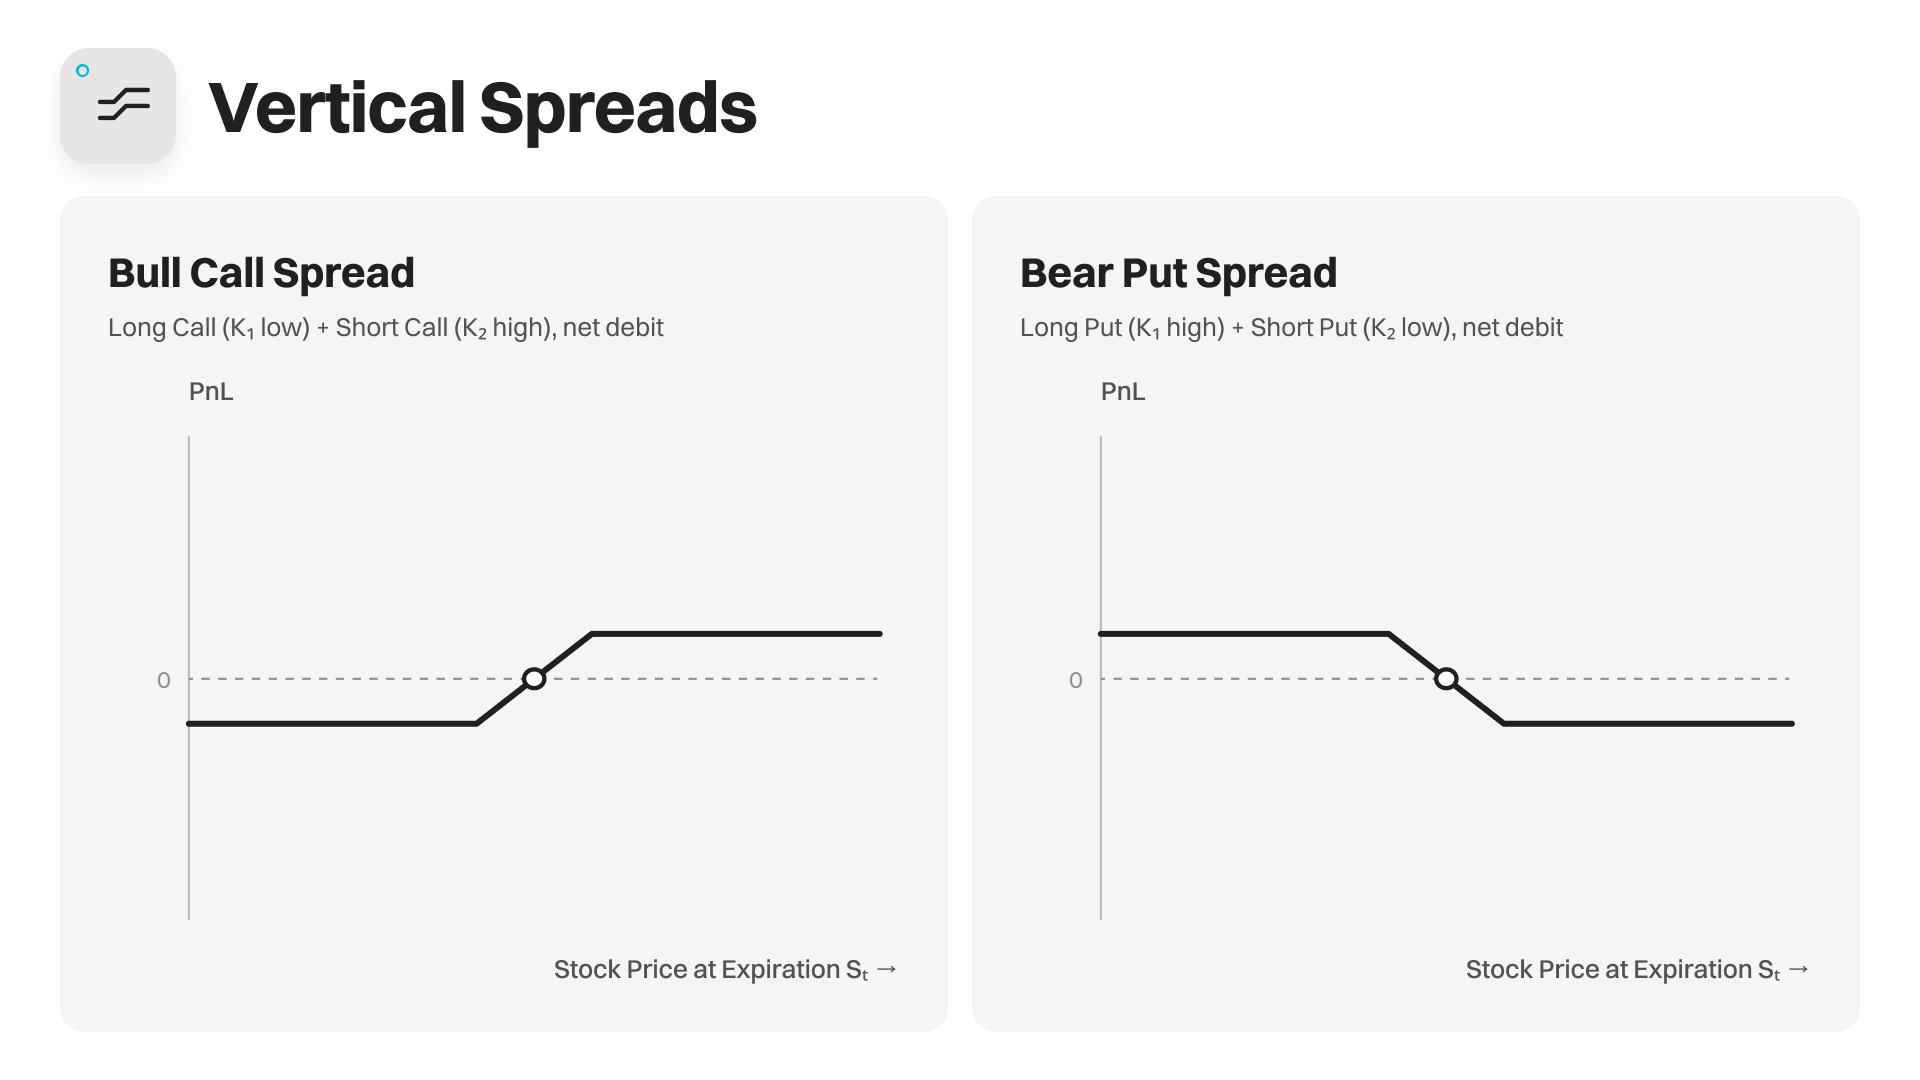
垂直策略是指同時買入和賣出同一標的、同一到期日、同一類型但不同履約價的選擇權。透過一買一賣,可以降低淨權利金成本,並提前限定組合的最大收益和最大虧損。
常見形式包括:
-
買權多頭價差(Bull Call Spread):買入較低履約價 Call,賣出較高履約價 Call,適合溫和看漲;
-
買權空頭價差(Bear Call Spread):賣出較低履約價 Call,買入較高履約價 Call,適合溫和看跌或震盪;
-
賣權多頭價差(Bull Put Spread):賣出較高履約價 Put,買入較低履約價 Put,適合溫和看漲;
-
賣權空頭價差(Bear Put Spread):買入較高履約價 Put,賣出較低履約價 Put,適合溫和看跌。
例如,買入 100 Call、賣出 110 Call,可以用賣出 Call 收到的權利金抵銷部分買入成本,但股價上漲超過 110 美元後,額外收益也會受到限制。
領式策略(Collar)
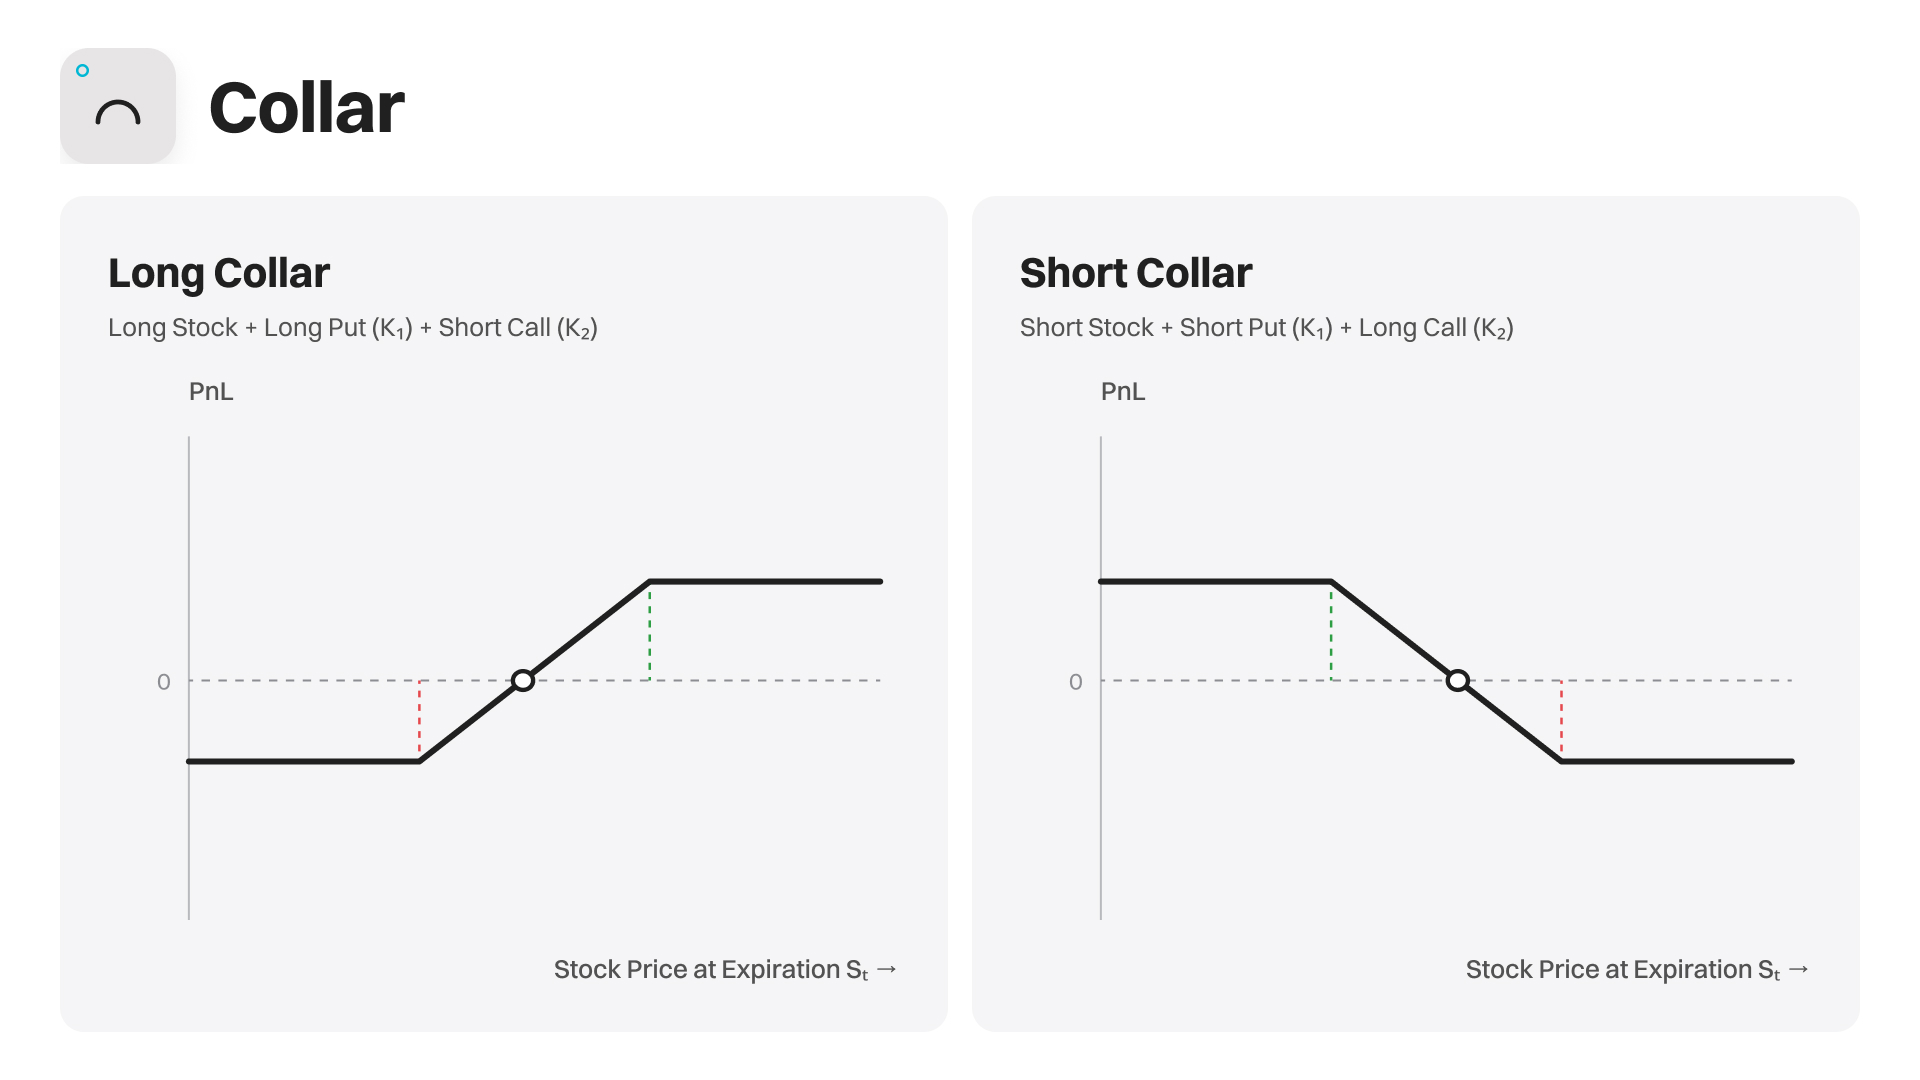
領式策略主要包括多頭領式(Long Collar)和空頭領式(Short Collar)。
-
Long Collar:持有股票 + 買入 Put + 賣出 Call,用於限制股票持倉的下行風險;
-
Short Collar:做空股票 + 賣出 Put + 買入 Call,用於限制股票空頭倉位的上行風險。
例如,投資人持有現價 100 美元的股票,同時買入 90 Put,並賣出 110 Call。Put 提供下跌保護,賣出 Call 收取的權利金則可以抵銷部分保護成本。
該策略適合希望保留現有股票倉位,同時控制極端價格波動風險的投資人。Long Collar 可限制下行風險,但也會限制部分上漲獲利;Short Collar 則相反,用於限制做空股票時股價大幅上漲帶來的風險。
跨式策略(Straddle)
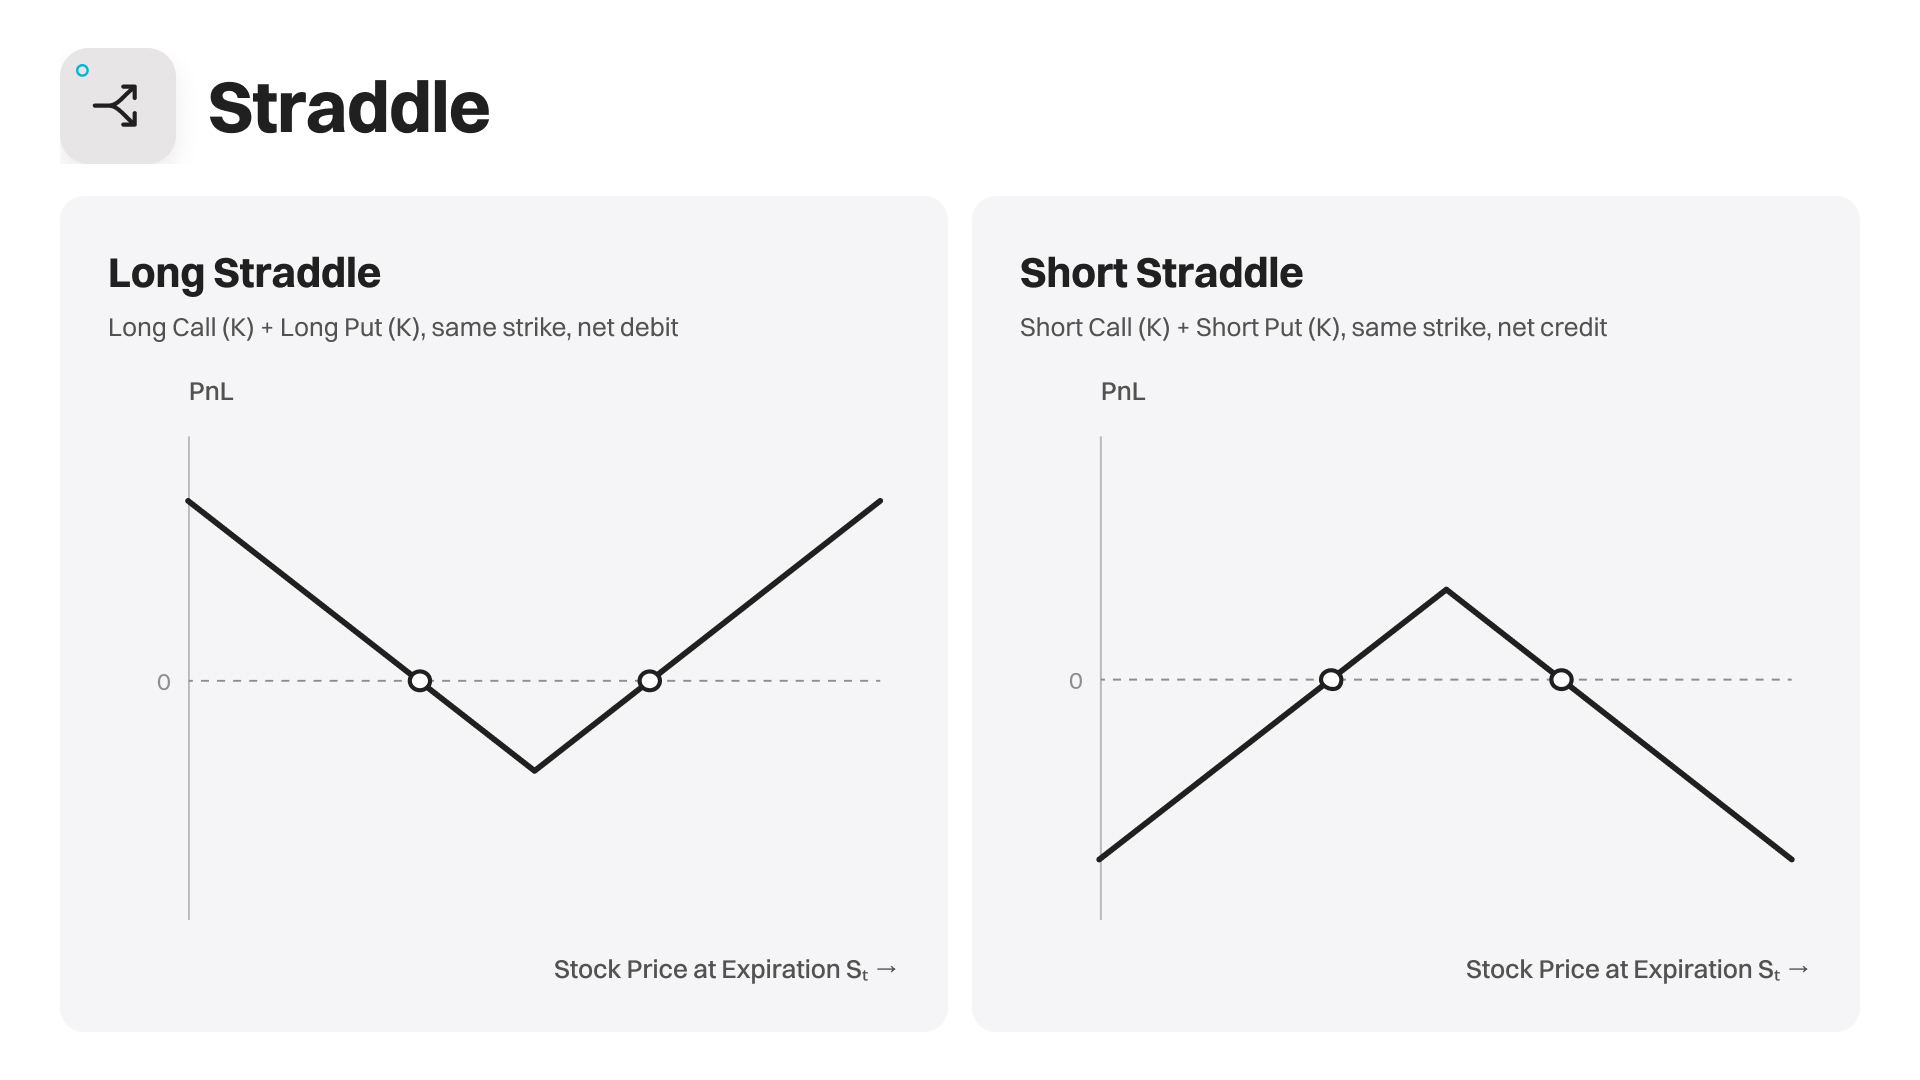
跨式策略包括買入跨式(Long Straddle)和賣出跨式(Short Straddle)。
-
Long Straddle:同時買入相同履約價、相同到期日的 Call 和 Put,適合預期價格將出現大幅波動,但方向不確定的情形。例如,股票現價為 100 美元,同時買入 100 Call 和 100 Put,只要價格向任一方向出現足夠大的波動,都可能產生收益;
-
Short Straddle:同時賣出相同履約價、相同到期日的 Call 和 Put,更適合預期價格維持震盪的情形,但潛在虧損風險明顯更高。
勒式策略(Strangle)
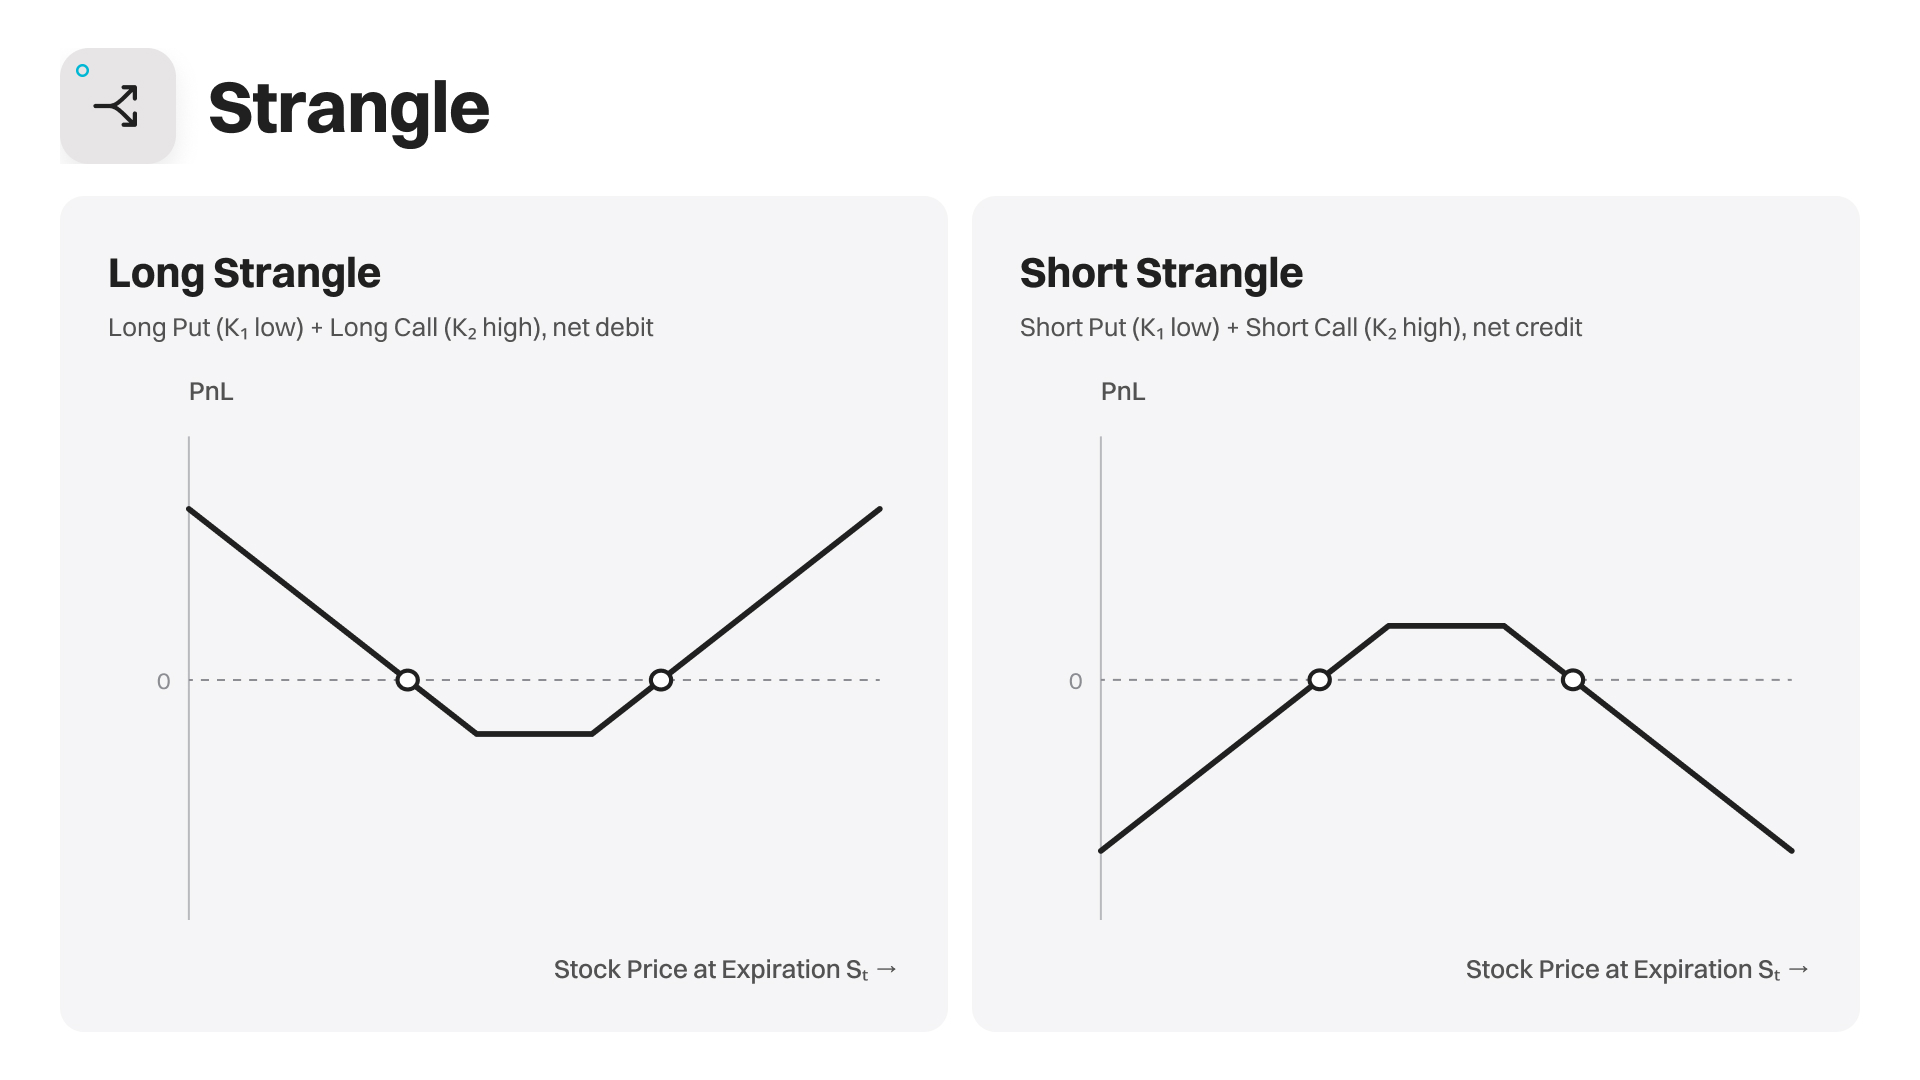
勒式策略包括買入勒式(Long Strangle)和賣出勒式(Short Strangle)。它與跨式類似,但 Call 和 Put 使用不同的履約價,通常 Call 履約價高於 Put。
-
Long Strangle:同時買入較高履約價的 Call 和較低履約價的 Put,適合預期價格將大幅波動,但方向不確定;
-
Short Strangle:同時賣出較高履約價的 Call 和較低履約價的 Put,更適合預期價格維持在一定區間內,但需要承擔較高的尾部風險。
例如,股票現價為 100 美元,可以同時買入 105 Call 和 95 Put。由於兩張選擇權通常都處於價外狀態,Long Strangle 的建倉成本往往低於 Long Straddle,但需要更大的價格波動才能實現盈利。
二、傳統美股選擇權和 Bitget 選擇權保證金對比
| 比較層面 |
傳統券商美股選擇權 |
Bitget 美股多腿選擇權 |
| 保證金計算邏輯 |
根據券商規則採用 Reg T 或 Portfolio Margin 等機制;存在對沖關係的組合策略可降低保證金佔用。 |
支援 Portfolio Margin,根據組合整體風險計算保證金;存在對沖關係的組合可降低保證金佔用。 |
| 交易佣金 |
因券商而異,部分按每張合約收取佣金,也有券商提供零佣金交易。 |
目前美股選擇權交易佣金為 0。 |
| 平台及第三方費用 |
可能涉及平台費、SEC、FINRA、OCC 等相關費用,具體依券商及交易類型而定。 |
另收取平台使用費,並可能涉及 SEC、TAF、ORF、OCC、交割費及 CAT 等相關費用。 |
| 交易時段 |
一般交易時段通常為美東 09:30-16:00,部分券商或產品支援延長時段。 |
多腿策略目前僅支援美東一般交易時段 09:30-16:00。 |
| 結算與交割 |
美股選擇權通常採用 T+1 結算;股票選擇權履約後通常涉及現股交割。 |
採用 T+1 結算,與美股市場保持一致;到期 ITM 選擇權根據帳戶資產及平台規則進行履約和交割。 |
三、多腿選擇權相關策略內容
高 IV 科技權值股與 AI 龍頭(財報季與事件驅動)
科技巨頭(Magnificent 7)以及 AI 概念股在財報發布前後或技術大會前夕,選擇權隱含波動率(IV)極高。單買選擇權極易承受「波動率急跌」損失,多腿組合是更穩健的選擇。
推薦標的:NVDA(輝達)、TSLA(特斯拉)、AMD、AAPL(蘋果)、AMZN(亞馬遜)
適用策略:
1. 買權多頭價差(Bull Call Spread)
適合看好財報表現、預計股價溫和上漲的投資人。透過買入較低履約價的 Call,同時賣出較高履約價的 Call,降低建倉成本。
例如,股票現價 100 美元,買入 100 Call 支付 7 美元,同時賣出 110 Call 收取 3 美元,淨成本為每股 4 美元。到期股價達到 110 美元或以上,最大盈利 6 美元;跌至 100 美元或以下,最大虧損 4 美元,盈虧平衡點為 104 美元。該策略降低了買入選擇權的成本,但上漲收益受到限制。
2. 買入跨式策略(Long Straddle)
適合預期財報引發劇烈波動,但無法確定漲跌方向的情況。同時買入相同履約價、相同到期日的 Call 和 Put。
例如,股票現價 100 美元,同時買入 100 Call 和 100 Put,合計支付 11 美元權利金。到期盈虧平衡點為 89 美元和 111 美元。股價漲至 120 美元或跌至 80 美元,均可實現每股 9 美元盈利。
需要注意,財報前 IV 偏高會增加建倉成本,財報後的 IV Crush 可能壓低選擇權價值。只有實際波動足夠大,才能涵蓋支付的權利金成本。
3. 領式策略(Long Collar)
適合長期持有 NVDA 或 AAPL 現股、希望防範財報季回撤的投資人。透過買入 Put 提供下行保護,同時賣出 Call 收取權利金,抵銷部分保護成本。
例如,投資人持有現價 100 美元的股票,同時買入 90 Put、賣出 110 Call。股價跌破 90 美元後,Put 可以抵銷現股繼續下跌的損失;如果股價上漲超過 110 美元,進一步上漲的收益則受到限制。
該策略能夠為現有股票倉位建立相對明確的價格保護區間,實際成本及最終盈虧取決於兩份選擇權的淨權利金。


 Anthropic IPO 只要 $100 起:Bitget IPO Prime 與傳統 IPO 比較2026-11-13 | 5m
 ANTHROPIC 股票合約將更名為 ANT:股數調整如何保障您的倉位2026-11-12 | 5m
 非農與通膨推升緊縮預期:聚焦美元、黃金關鍵區與美股估值壓力2026-11-12 | 10m