
人民币掉期:如何理解掉期与Basis的上行?

Morning FX
今年以来,相对于火热的即期市场,人民币掉期市场有些沉闷。不过,近期USDCNY掉期点走出一波上行行情,1年USDCNY掉期点从-2100点回升至-1900点附近。
200点,这已经是今年以来,掉期市场最大的反弹幅度。
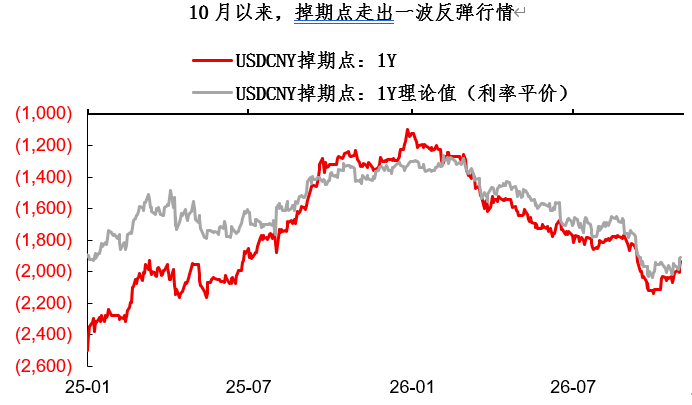
仔细观察掉期曲线,你会发现,这波年初以来最大的反弹行情有些不同寻常。这波掉期点上行,利率平价(美中利差收窄)的贡献只有50%左右。剩下的一半涨幅来自掉期点扣除利率平价的部分,也即交易员口中的basis。目前1Y basis回升至0上方水平,这也是今年很罕见的。
显然,这波掉期点行情除了利率因素外,还有供需因素的影响。从盘面上看,护法们在1Y部位的掉期买盘很明显,外资机构则在中段期限(3M-6M)贡献买盘力量……
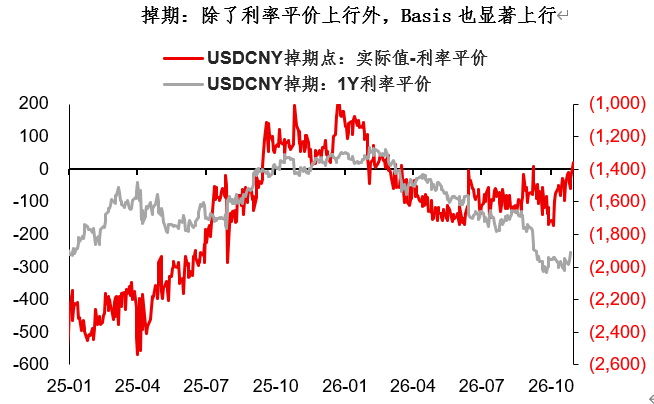
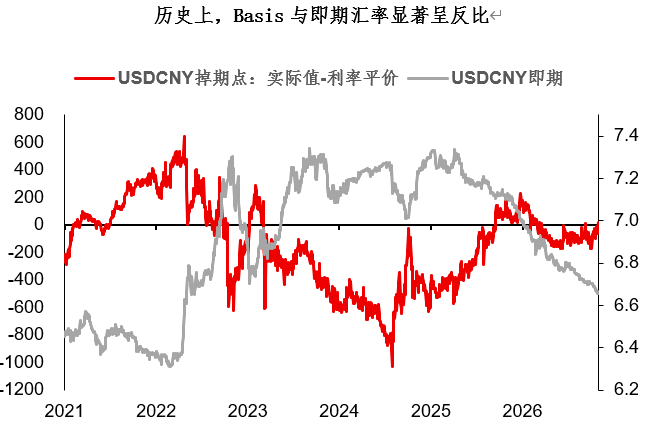
值得注意的是,虽然0以上的basis已经处于年内高位,但放到长周期视角看,0以上的Basis其实很常见。2021-2022、2023、2025年末,市场都在较长时间内体验过正basis。
有趣的是,Basis与即期汇率显著成反比。究其原因,当人民币升值动能很强的时候,人民币远期汇率往往跑不过即期汇率,市场会担忧远端USDCNY的反弹风险。从下图可以看到,当Basis处于正值的时候,往往都是人民币升值动能较强的时候。
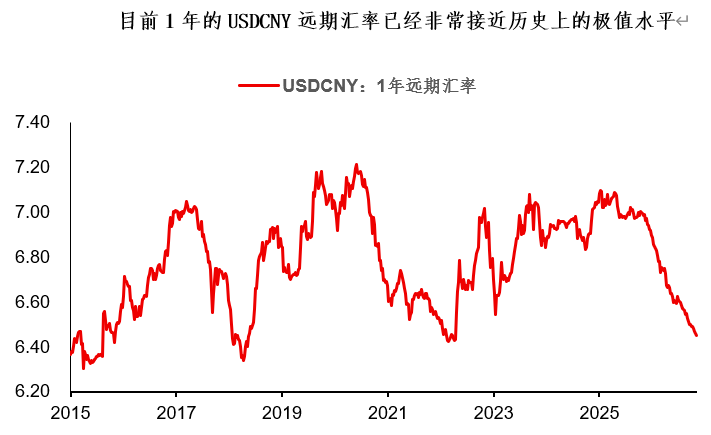
本轮人民币汇率还有一定特殊性。虽然目前USDCNY即期汇率6.65的水平,与历史极值相比还有距离。但由于中美利差倒挂,目前1年的USDCNY远期汇率已经跌至6.45,非常接近历史极值水平(6.3-6.4)。显然,在这个位置,出口企业老板的远期套保决策会更加犹豫,毕竟这已经是历史极低的水平。
从结售汇数据看,我们可以看到,虽然即期结售汇顺差维持高位,但远期结售汇顺差(远期结汇签约-远期售汇签约)已经出现明显下行。这就是说,远期购汇的力量正在渐渐上升(相对远期结汇),这也会给掉期与Basis施加上行方向的动力。
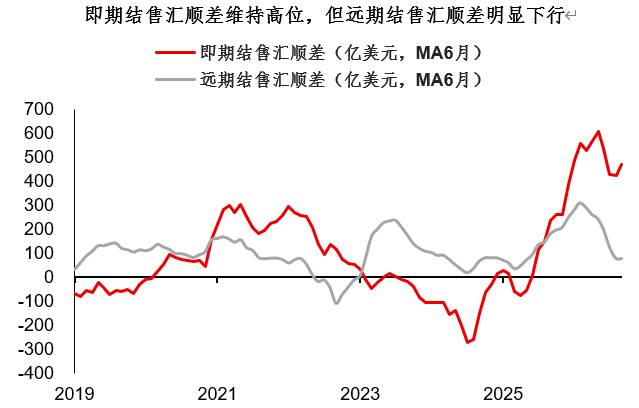
综上,本轮掉期行情除了利率因素外,还有供需因素的推动。相比即期,远期汇率已经很接近历史极值,远期市场的客盘供需力量正在发生变化,并进一步影响USDCNY掉期与Basis……
看来在年末的人民币汇率市场,除了猜即期点位外,掉期市场的动向也值得更多关注。
总结今天的分享:
1、近期USDCNY掉期点走出一波上行行情。200点,这已经是今年以来,掉期市场最大的反弹幅度;
2、这波年初以来最大的反弹行情有些不同寻常——掉期点上行除了利率因素外,还有供需因素的影响。目前USDCNY远期汇率已经很接近历史上的极值水平,客盘的远期购汇力量相对上升,这会从供需角度推升掉期与Basis;
3、整体上看,在沉闷了大半年后,掉期市场正变得愈发有趣起来。年末除了猜猜即期点位之外,掉期市场的动向也值得更多关注。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
总盈利约4,126万美元,某地址减少约442万美元SP500空单
瑞士卢加诺麦当劳支持比特币闪电网络支付
费城半导体指数跌幅扩大至2% AMD跌超5%
苹果升至360美元,再次续刷记录新高
加密货币价格
更多


