
一个被忽视的供给冲击:伊朗70%钢铁产能或蒸发

当全球金属市场的目光还锁定在海湾地区铝产能上,一场对全球钢铁供需格局的颠覆性冲击正在被系统性低估。
据央视新闻报道,以色列总理内塔尼亚胡当地时间4月4日称,以军当天对伊朗的钢铁厂和石化厂进行了打击,且已摧毁伊朗70%的钢铁生产能力。
伊朗2025年钢铁产量约为3200万吨,占全球钢铁产量约1.8%,占中国以外全球钢铁产量约3.8%。其体量与德国(3400万吨)相当,约为美国(8200万吨)产量的40%,近欧洲整体产量(1.34亿吨)的四分之一——这绝非一个边缘玩家。若70%产能确已遭到摧毁,逾2000万吨年产能将从市场上蒸发。
花旗警告,这是一个被市场严重低估的结构性供给断层,全球钢铁供需平衡将面临实质性重构。
中东钢铁版图的核心支柱
伊朗钢铁产业的崛起极具战略意义。
据世界钢铁协会数据,伊朗钢铁年产量从2013年的1440万吨增长至2025年的3200万吨,13年间实现翻倍,年复合增长率达6.3%,由此跻身全球第十大钢铁生产国。伊朗30%的钢铁产量用于出口,70%满足国内需求,形成了内外市场并重的供给格局。
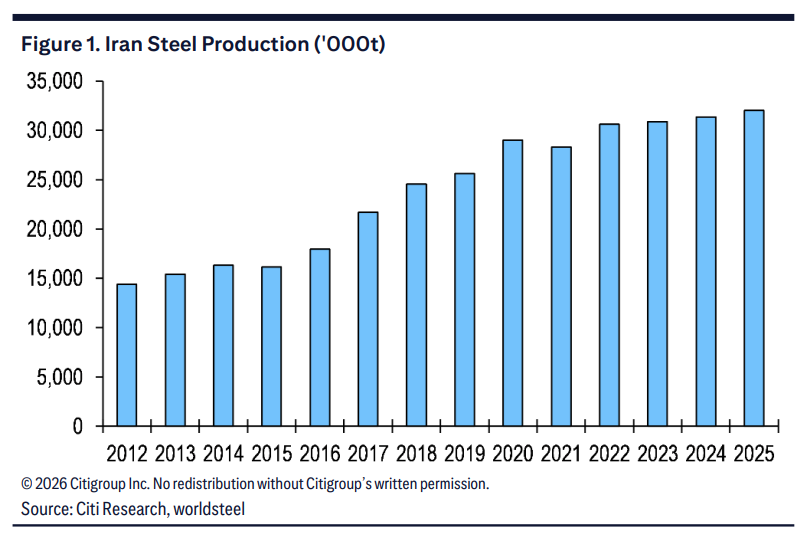
此次打击的核心影响在于:若国内产能大幅削减,原本用于出口的那部分产量将优先保障本国需求,这意味着900万吨净出口量将几乎无悬念地快速退出全球贸易流,短期内无可替代。
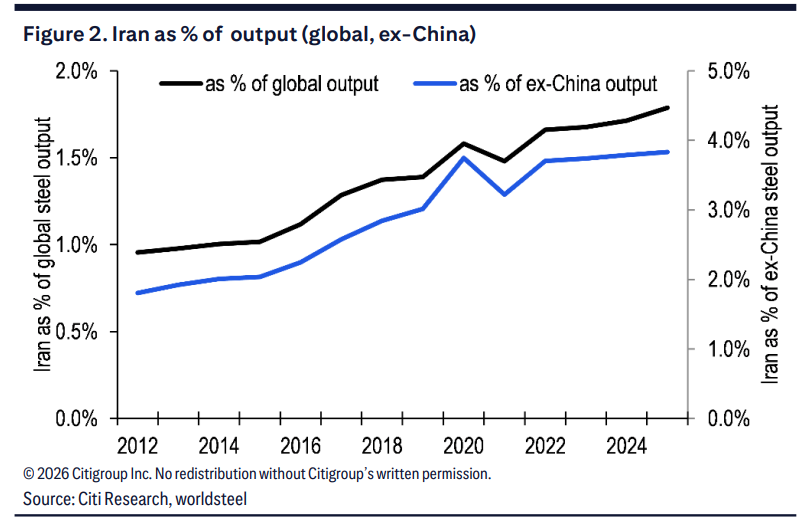
供给缺口填补难度极高
花旗表示,伊朗钢铁高度依赖直接还原铁(DRI)气基生产工艺,这与全球主流的高炉炼铁路径截然不同,也使得替代难度大幅提升。
2024年,伊朗DRI产量达3420万吨,同比增长2%,为全球第二大DRI生产国,占波斯湾地区DRI/HBI总产量约69%。DRI在全球范围内仅占粗钢原料的约7.5%,然而在伊朗,这一比例超过80%——伊朗的钢铁生产几乎全靠天然气还原铁矿石驱动,而非焦炭冶炼。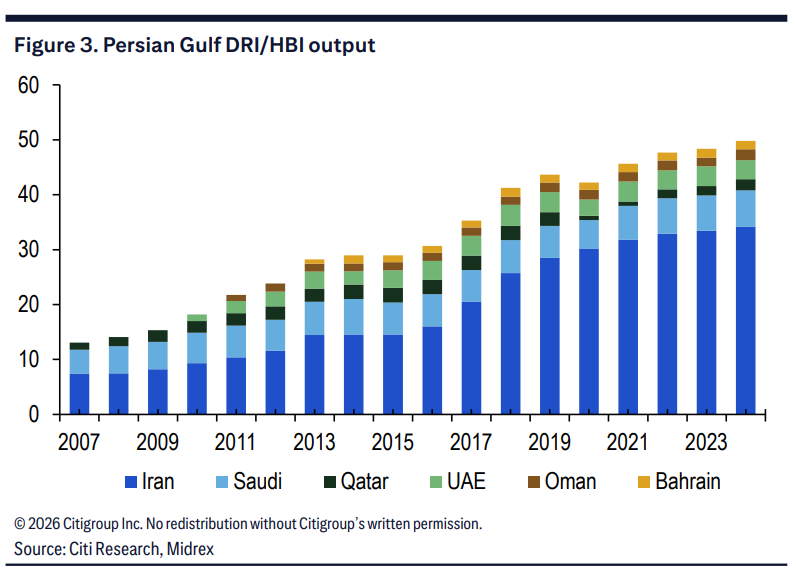
从更宏观的视角看,波斯湾地区DRI产量已从2007年的1310万吨扩张至2024年的4980万吨,占全球DRI/HBI总产量的比例已逾35%(2007年约为19%)。伊朗是这一增长的绝对核心。
一旦这条依托本国丰富天然气储量建立的产业链断裂,其他国家若要以高炉产能填补缺口,从天然气到焦煤——原料结构将发生根本性转变。
焦煤市场:被忽视的连锁冲击与做多逻辑
花旗测算认为,若伊朗3400万吨气基DRI产量被全球其他地区高炉产能全面替代,将额外产生约2000万吨焦煤需求,相当于全球海运焦煤市场规模的8%至10%。
即便仅替代出口对应的部分(约900万至1100万吨出口钢材所需),也将带来约600万至700万吨的额外焦煤需求。
当然,花旗研究也提示了对冲因素:伊朗国内钢铁需求在当前局势下可能短期萎缩,因此未必需要全量替代所有DRI产能。
但即使只计算出口部分的替代,600万至700万吨的潜在新增焦煤需求,对于规模相对有限的全球海运焦煤市场而言,已足以形成实质性的价格驱动力。
重点关注三条主线
花旗建议投资者关注三条交易主线:
第一,全球钢材价格上行压力:
900万吨净出口量的快速退出,将在伊朗传统出口目的地(中东、东南亚等区域)形成明确的供给缺口,利好相关区域钢材现货及期货价格。
第二,焦煤相关标的的价格重估:
无论是全量替代还是部分替代,全球高炉产能的激活都意味着对海运焦煤的需求边际增量显著。相关焦煤生产商和贸易商面临正向催化剂。
第三,供给缺口填补的结构性挑战:
伊朗的气基DRI产能无法在短期内被等量复制,而传统高炉产能的调动需要时间与资本。这意味着供需失衡可能持续数个季度乃至更长时间,而非昙花一现的脉冲式冲击。
~~~~~~~~~~~~~~~~~~~~~~~~
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
 VIP一次不看业绩的辞职, 三个不看情绪的卖家
一、跨资产没有形成统一方向,唯一的共同线索是利率敏感度。 纳指 100 上涨 3.53%、标普 500 上涨 2.51%、日经 225 上涨 6.46%;同期 BTC 下跌 9.90%,黄金与白银分别下跌 4.63% 和 5.35%,美元指数上涨 1.09%。股票上涨与贵金属、加密货币回落同时出现,说明这不是一次风险偏好的整体切换,而是不同资产对利率变化的不同反应。 二、政策预期是本期主导变量,且定价已经相当集中。 10 月 CPI 整体环比 +0.4%、核心 +0.3%,均高于预期;预测市场对 12 月加息 25 个基点的概率从月初 78% 升至 88%–89%;10 年期美债收益率单周上行 29.5 个基点至 5.154%。 三、英伟达事件被单独定价,AI 板块内部出现分化。 英伟达股价发生大幅震荡,同周 AMD 上涨 18.93%、博通上涨 18.15%,半导体 ETF(SMH)整周上涨 4.91%。资金从单一龙头向板块内其他标的再平衡,而不是撤离 AI。 四、比特币的卖压来自三个互不相同的机制,方向一致但性质不同。 ETF 赎回、指数资格调整、矿业经营现金流,三者的触发条件与持续时间都不相同。可以合并观察方向,不能合并解释成因。 重点观察资产: BTC、纳斯达克 100、美元指数、黄金,以及 NVDA、BABA 等重点财报公司。

华尔街集体看空,散户观点分歧,金价下周迎政策验证

【AiCoin丨11.14快照:比特币ETF单日净流出4423枚BTC、禁止31家实体提供事件合约】
英伟达员工内网投票请命,超97%的人希望黄仁勋回归
加密货币价格
更多


