
澳新银行策略师称金价近期下跌仅短暂 Fed年底利率降至3%支撑黄金多头

汇通网3月12日讯—— 澳新银行策略师认为金价近期回调源于美元避险反弹与油价推升的暂时通胀压力,但美元高估及美联储宽松路径不变将支撑黄金投资流入。最新金价稳定在5180美元/盎司附近,较1月高点回落约7%,市场预计年底前美联储利率降至3.0%,为黄金提供长期多头支撑。
根据 汇通财经APP 报道,澳新银行策略师Soni Kumari和Daniel Hynes认为,金价的近期下跌可能只是短暂的。他们在最新报告中指出,尽管美元因避险地位反弹,但货币仍被高估,这种强势可能是暂时的。他们强调,美联储也不太可能逆转货币政策立场,因为反通胀趋势依然完好。尽管油价上涨加大通胀压力重现的可能性,但预计这将是暂时的。澳新银行的基本情景是,到2026年12月底,美联储政策利率将降至3.0%。他们补充称,较低的利率和较弱的美元应会支撑投资流入黄金市场。
进一步分析,此次金价回调主要受美元指数近期反弹至99.5附近驱动,同时油价高位震荡加剧短期通胀预期,导致部分投资者获利了结。最新期货数据显示,黄金现货价格稳定在5180美元/盎司左右,较1月历史高点5600美元以上回落约7%,但成交量温和放大,显示买盘支撑强劲。Soni Kumari和Daniel Hynes近期在研究报告中进一步表示,“中央银行对黄金的需求今年可能进一步扩大,结构性支撑并未出现逆转迹象。”这一观点与当前地缘不确定性下央行购金趋势一致,强化了黄金作为长期避险资产的定位。
从中长期视角看,美联储政策路径是黄金价格的核心驱动。当前联邦基金利率维持在3.50-3.75%区间,市场定价显示2026年底前累计降息空间充足,澳新银行的3.0%目标较市场共识更乐观,将显著降低持有黄金的机会成本。美元高估逻辑同样关键:尽管DXY短期反弹,但基本面显示其在全球经济增长分化中面临下行压力,预计2026年逐步回落至低90区间。历史数据显示,类似美元弱势周期中,黄金往往录得双位数涨幅。此次油价驱动的通胀压力虽暂时推高收益率,但反通胀趋势完好,央行不会仓促收紧政策。亚洲大国工业与投资需求回暖进一步放大黄金配置吸引力,预计投资流入将推动价格重回高位。
为清晰对比金价与政策预期,以下表格展示关键情景: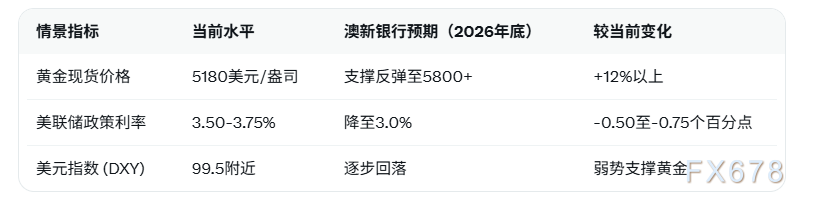
上述数据突显美联储降息与美元走势对黄金的决定性支撑。短期回调提供入场窗口,中期多头逻辑强化,但需警惕油价超预期持续或美联储表态偏鹰的风险。整体而言,澳新银行策略师的乐观判断凸显黄金在当前宏观环境下仍具配置价值,投资流入预期将主导价格复苏路径。
【常见问题解答】
问题1:澳新银行策略师为何认为金价近期下跌仅为短暂回调?
回答:Soni Kumari和Daniel Hynes指出,美元避险反弹虽推高DXY至99.5,但货币仍被高估,强势难持续。同时油价上涨带来的通胀压力预计仅为暂时现象,反通胀趋势完好。最新金价稳定在5180美元/盎司,较高点回落7%,但央行购金需求扩大与结构性支撑未逆转,回调实为买入机会。
问题2:美联储年底降至3.0%利率对黄金有何具体支撑?
回答:澳新银行基本情景显示,2026年12月底政策利率降至3.0%,较当前3.50-3.75%区间累计降息0.50-0.75个百分点。这将大幅降低持有黄金的机会成本,刺激投资流入。报告强调较低利率环境直接利好非收益资产,结合美元弱势,预计推动黄金价格重回5800美元/盎司以上水平。
问题3:美元高估逻辑如何影响黄金价格路径?
回答:尽管美元短期因避险反弹,但澳新银行认为其基本面高估明显,预计2026年逐步回落。DXY从当前99.5回落将削弱美元定价权,历史数据显示美元弱势周期黄金平均涨幅超15%。油价暂时通胀压力虽推高收益率,但不会逆转美联储宽松路径,黄金避险属性将重新显现。
问题4:油价上涨对通胀与黄金的短期影响是什么?
回答:油价高位虽加大通胀重现风险,但策略师预计此为暂时现象,不会改变反通胀大趋势。美联储不太可能逆转立场,短期收益率上行可能压制金价,但一旦确认油价压力缓和,投资流入将加速反弹。最新报告显示,央行需求扩大将缓冲任何暂时波动。
问题5:投资者如何把握澳新银行黄金观点下的配置机会?
回答:短期可逢低布局现货或ETF,关注美联储3月会议及油价库存数据。中期锁定年底3.0%利率情景,结合美元回落预期,多元化配置实物黄金与矿业股。报告提醒,央行购金趋势持续提供支撑,但需设置止损防范地缘或政策超预期风险。整体上,此观点为黄金中长期多头提供清晰框架,建议结合最新5180美元价位动态调整仓位。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
 VIP一次不看业绩的辞职, 三个不看情绪的卖家
一、跨资产没有形成统一方向,唯一的共同线索是利率敏感度。 纳指 100 上涨 3.53%、标普 500 上涨 2.51%、日经 225 上涨 6.46%;同期 BTC 下跌 9.90%,黄金与白银分别下跌 4.63% 和 5.35%,美元指数上涨 1.09%。股票上涨与贵金属、加密货币回落同时出现,说明这不是一次风险偏好的整体切换,而是不同资产对利率变化的不同反应。 二、政策预期是本期主导变量,且定价已经相当集中。 10 月 CPI 整体环比 +0.4%、核心 +0.3%,均高于预期;预测市场对 12 月加息 25 个基点的概率从月初 78% 升至 88%–89%;10 年期美债收益率单周上行 29.5 个基点至 5.154%。 三、英伟达事件被单独定价,AI 板块内部出现分化。 英伟达股价发生大幅震荡,同周 AMD 上涨 18.93%、博通上涨 18.15%,半导体 ETF(SMH)整周上涨 4.91%。资金从单一龙头向板块内其他标的再平衡,而不是撤离 AI。 四、比特币的卖压来自三个互不相同的机制,方向一致但性质不同。 ETF 赎回、指数资格调整、矿业经营现金流,三者的触发条件与持续时间都不相同。可以合并观察方向,不能合并解释成因。 重点观察资产: BTC、纳斯达克 100、美元指数、黄金,以及 NVDA、BABA 等重点财报公司。

华尔街集体看空,散户观点分歧,金价下周迎政策验证

【AiCoin丨11.14快照:比特币ETF单日净流出4423枚BTC、禁止31家实体提供事件合约】
英伟达员工内网投票请命,超97%的人希望黄仁勋回归
加密货币价格
更多


