
2月通胀:脉冲后弹性几何?

2月CPI与PPI双双超预期回升,是何因素推动?两大指标背后的驱动逻辑不尽相同,同时也预示着“再通胀”路线的微妙转变。CPI的跃升,得益于“史上最长假期”带来的需求集中释放,节日效应将食品与服务价格推至高位,核心CPI环比增速成功创下历史新高;PPI的修复,则暗藏国际油价传导与“反内卷”政策的双重影响。
今年政府工作报告中隐含的GDP平减指数已悄然回升,对“价”的诉求更强。随着需求端逐步回稳及供给端秩序优化,二季度PPI同比有望迎来由负转正的关键转折。
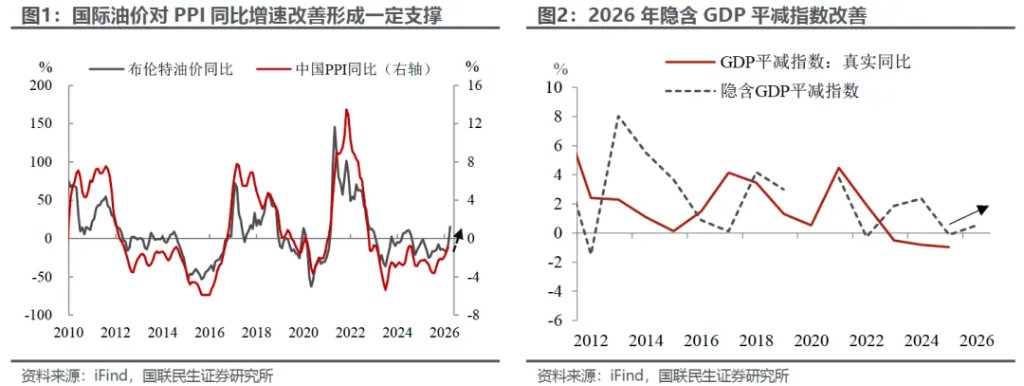
2月CPI回升,是春节错位回补与消费需求改善的集中体现。2月CPI环比上涨1.0%、创下近两年来最高水平,主要受春节错位因素扰动。今年春节假期较去年延后近20天,导致1月CPI表现偏弱,不过这一影响在2月明显回补,拉动食品及整体CPI大幅回升。
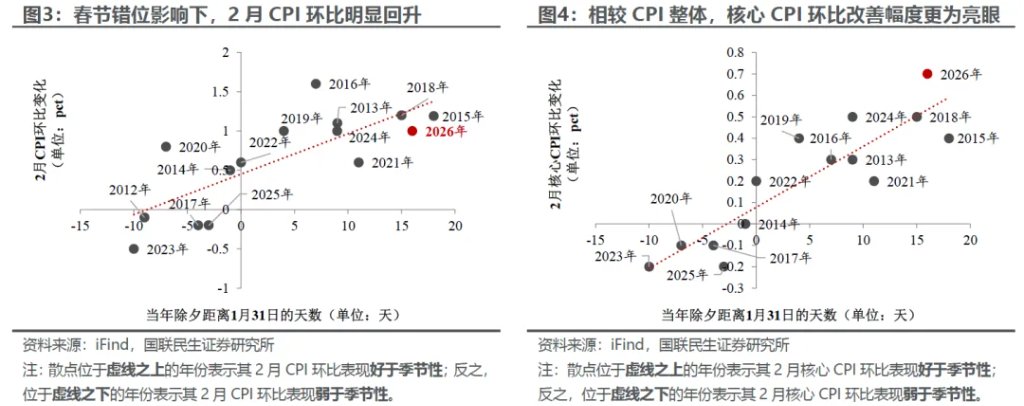
值得注意的是,核心CPI改善幅度明显强于“春节效应”下的季节性波动。2月核心CPI同比攀升至1.8%、环比上涨0.7%,其中环比增速创下历史新高。
这一“超季节性”的背后,来自“史上最长假期”的拉动不小。今年春节超长假期催生服务消费需求的集中释放,春节消费市场表现火爆,旅行(机票、酒店住宿等)、文娱、外卖餐饮等相关服务需求旺盛,成为拉动核心通胀的重要动力。除此之外,促消费政策延续发力,家用器具、日用杂品、服装等商品价格上行,商品消费稳步复苏。

此外,国际大宗商品涨价进一步助推核心通胀。国际金价上行带动国内金饰品价格环比上涨6.2%,同时,国际地缘政治影响下国内汽油价格上涨3.1%,也为CPI回升提供支撑。
“反内卷”的政策效应正在落地生根。在大宗商品价格波动(尤其是油价上涨)及“反内卷”政策的积极作用下,PPI同比降幅进一步收窄至-0.9%(前值-1.4%)。一方面,“内卷”行业的价格延续修复态势;另一方面,上游“涨价”正逐步向下游传导,疏通价格传导链条。
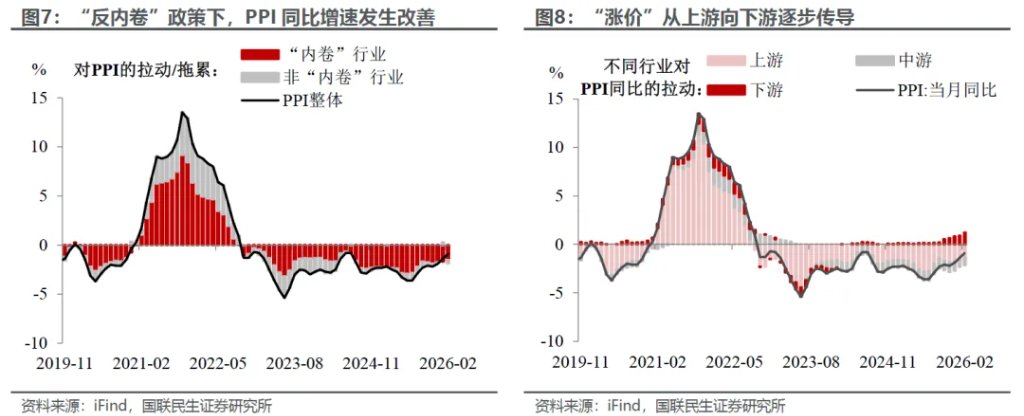
这一趋势亦在2月PMI数据中得到印证——代表下游的出厂价格指数,其环比表现优于代表上游的原材料购进价格指数,反映出中下游企业议价能力有所提升、盈利空间边际改善。随着价格传导机制的理顺,PPI增速有望进一步向正区间靠拢,这也是2026年隐含GDP平减指数改善、对“价”要求更高的题中之义。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
 VIP一次不看业绩的辞职, 三个不看情绪的卖家
一、跨资产没有形成统一方向,唯一的共同线索是利率敏感度。 纳指 100 上涨 3.53%、标普 500 上涨 2.51%、日经 225 上涨 6.46%;同期 BTC 下跌 9.90%,黄金与白银分别下跌 4.63% 和 5.35%,美元指数上涨 1.09%。股票上涨与贵金属、加密货币回落同时出现,说明这不是一次风险偏好的整体切换,而是不同资产对利率变化的不同反应。 二、政策预期是本期主导变量,且定价已经相当集中。 10 月 CPI 整体环比 +0.4%、核心 +0.3%,均高于预期;预测市场对 12 月加息 25 个基点的概率从月初 78% 升至 88%–89%;10 年期美债收益率单周上行 29.5 个基点至 5.154%。 三、英伟达事件被单独定价,AI 板块内部出现分化。 英伟达股价发生大幅震荡,同周 AMD 上涨 18.93%、博通上涨 18.15%,半导体 ETF(SMH)整周上涨 4.91%。资金从单一龙头向板块内其他标的再平衡,而不是撤离 AI。 四、比特币的卖压来自三个互不相同的机制,方向一致但性质不同。 ETF 赎回、指数资格调整、矿业经营现金流,三者的触发条件与持续时间都不相同。可以合并观察方向,不能合并解释成因。 重点观察资产: BTC、纳斯达克 100、美元指数、黄金,以及 NVDA、BABA 等重点财报公司。

华尔街集体看空,散户观点分歧,金价下周迎政策验证

【AiCoin丨11.14快照:比特币ETF单日净流出4423枚BTC、禁止31家实体提供事件合约】
英伟达员工内网投票请命,超97%的人希望黄仁勋回归
加密货币价格
更多


