
加密市场真的处于牛市吗?

真正的牛市或许还未到来。
撰文:NingNing
Glassnode 最新一期周报的比特币链上 Tx Volume 图表很有迷惑性,23 年 10 月至今的 Tx Volume 30 天 SMA 结构,与 20 年 10 月至 21 年 9 月的有很强的相似性,会让市场一些人得出「我们已经身处超级大牛市且牛市已经过半」的结论。
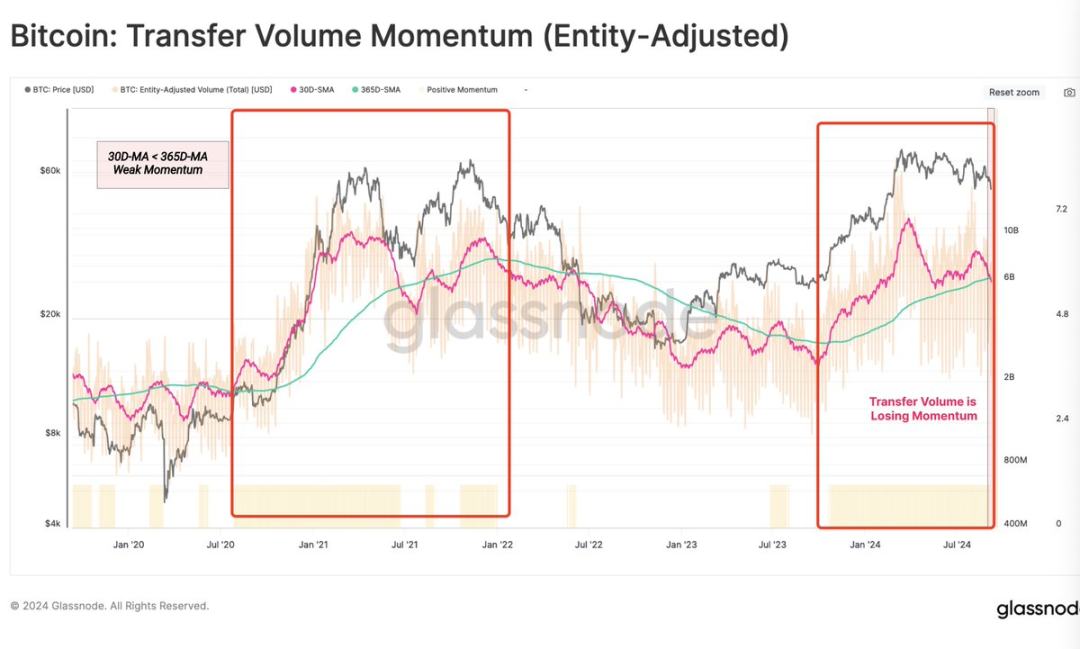
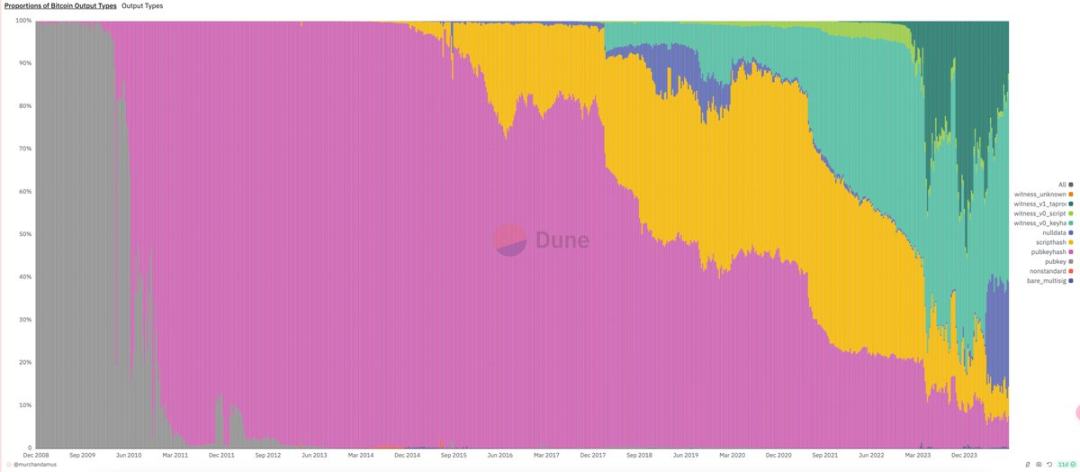
这张图表的迷惑性在于,其用于对比的 Tx Volume 的结构已经发生了巨变,与铭文和符文相关的 Taproot Witness TX 自 23 年至今飞速成长,高峰期能占到 Tx Volume 的 41.8%,这是上一轮周期所没有的。
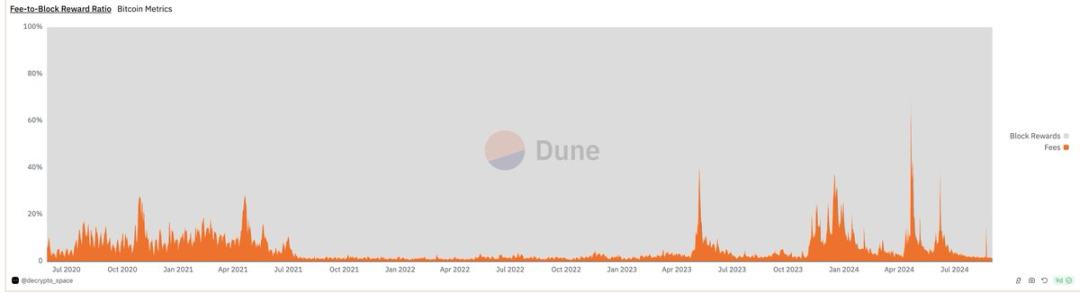
这点也可以从比特币矿工费的变化图表中得到验证,去掉铭文 / 符文繁荣期的影响,23 年至今的矿工费基底规模完全无法与 20 年 3 月~21 年 7 月牛市相比,只比 22 年熊市期间高一些。
所以说,我们所经历 23 年 10 月~24 年 3 月所谓「牛市」行情,并不是真正的超级大牛市,而是两个季节性行情(一个秋季行情 + 一个春季行情)与新资产发行热潮叠加组成的行情。
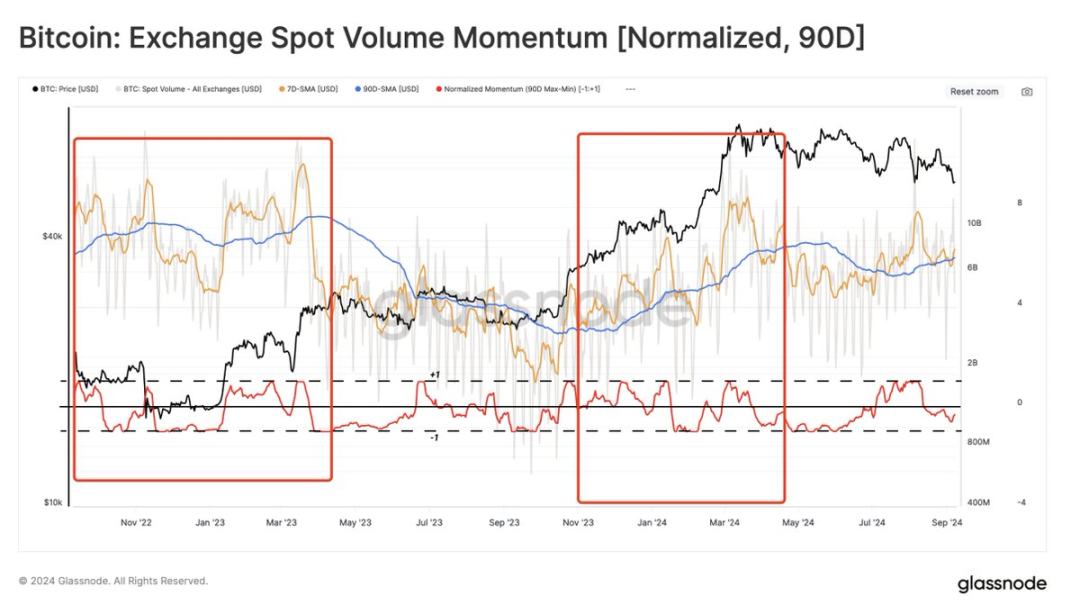
22 年 11 月至今的交易所现货交易量变化趋势也证明了这一点,如图所示,只有季节性波动,并没有趋势性上涨。
总结一下,「减半带来牛市,4 年一轮牛市」的神话在今年已经被证伪,产生这种神话的原因是因为比特币减半周期与美联储货币周期一直以来的高度重合,这是因为比特币诞生于次贷危机时代,每 4 年减产时恰好处于美联储降息周期的末端、美林时钟的复苏期。
但这一轮由于美联储货币周期延迟了一年,导致了 24 年虽然是减半年,但只有季节性行情没有超级大牛市。不过,对此没有必要悲观,24 年没有超级大牛市意味着超级大牛市将在 25 年~26 年到来。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
 VIP一次不看业绩的辞职, 三个不看情绪的卖家
一、跨资产没有形成统一方向,唯一的共同线索是利率敏感度。 纳指 100 上涨 3.53%、标普 500 上涨 2.51%、日经 225 上涨 6.46%;同期 BTC 下跌 9.90%,黄金与白银分别下跌 4.63% 和 5.35%,美元指数上涨 1.09%。股票上涨与贵金属、加密货币回落同时出现,说明这不是一次风险偏好的整体切换,而是不同资产对利率变化的不同反应。 二、政策预期是本期主导变量,且定价已经相当集中。 10 月 CPI 整体环比 +0.4%、核心 +0.3%,均高于预期;预测市场对 12 月加息 25 个基点的概率从月初 78% 升至 88%–89%;10 年期美债收益率单周上行 29.5 个基点至 5.154%。 三、英伟达事件被单独定价,AI 板块内部出现分化。 英伟达股价发生大幅震荡,同周 AMD 上涨 18.93%、博通上涨 18.15%,半导体 ETF(SMH)整周上涨 4.91%。资金从单一龙头向板块内其他标的再平衡,而不是撤离 AI。 四、比特币的卖压来自三个互不相同的机制,方向一致但性质不同。 ETF 赎回、指数资格调整、矿业经营现金流,三者的触发条件与持续时间都不相同。可以合并观察方向,不能合并解释成因。 重点观察资产: BTC、纳斯达克 100、美元指数、黄金,以及 NVDA、BABA 等重点财报公司。

华尔街集体看空,散户观点分歧,金价下周迎政策验证

【AiCoin丨11.14快照:比特币ETF单日净流出4423枚BTC、禁止31家实体提供事件合约】
英伟达员工内网投票请命,超97%的人希望黄仁勋回归
加密货币价格
更多


