I. Tại sao hiện tại chú ý đến rDPZ? Thị trường đang kể câu chuyện gì?
Domino’s Pizza (
NASDAQ:
DPZ, Bitget rDPZ) là thương hiệu chuỗi pizza hàng đầu tại Mỹ và toàn cầu, kinh doanh cốt lõi là cửa hàng tự vận hành và nhượng quyền tại Mỹ, nhượng quyền quốc tế và hệ thống chuỗi cung ứng. Công ty vận hành doanh số cửa hàng cùng, với động lực kép “lượng đơn hàng + giá trị trung bình mỗi đơn”, đồng thời dựa vào việc mở rộng cửa hàng toàn cầu và dịch vụ giao hàng số hóa để liên tục đóng góp doanh thu.
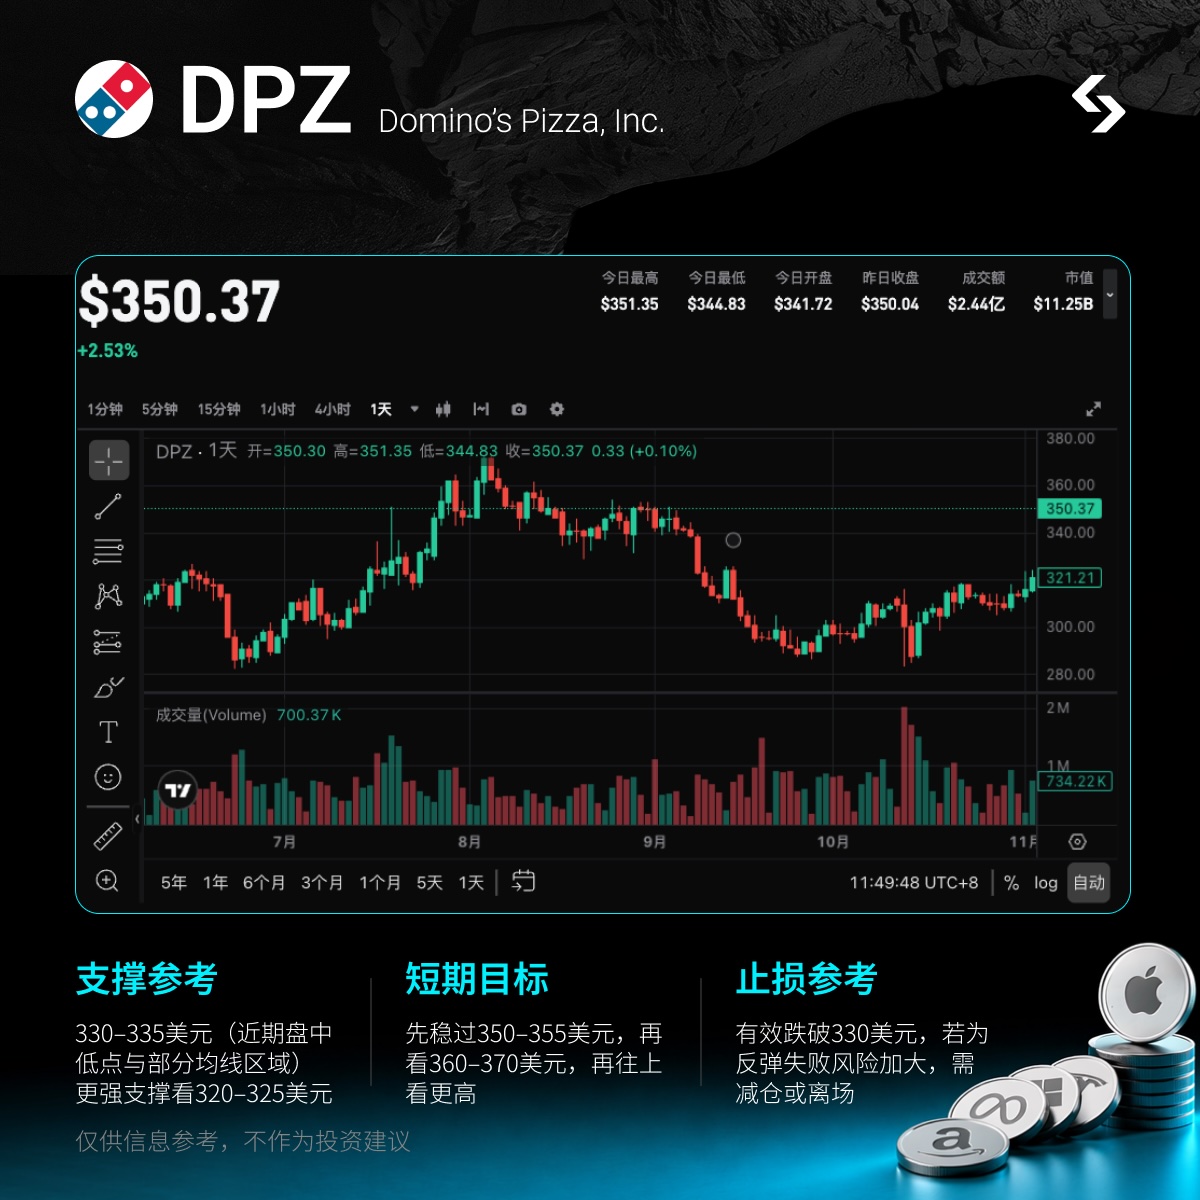
Giá hiện tại khoảng 346,41 USD (chốt phiên 16/11), vốn hóa khoảng 11,4 tỷ USD. Biên độ 52 tuần khoảng 282–442 USD, còn cách đỉnh cũ; tăng 12–14% trong 1 tháng gần đây, 7 ngày gần đây xu hướng mạnh, toàn bộ đang ở vùng giá cao sau đợt phục hồi ngắn hạn.
Câu chuyện thị trường hiện tại chuyển từ “tiêu dùng suy yếu + cửa hàng cùng chịu áp lực” sang: Baird nâng xếp hạng lên vượt trội so với thị trường (giá mục tiêu 400 USD) + lộ trình cải thiện doanh số cửa hàng cùng và lợi nhuận của nhà nhượng quyền rõ ràng hơn + sản phẩm mới Sweet Heat Smokehouse triển khai toàn quốc + định giá vẫn ở biên độ khoảng 19 lần TTM. Đây là mã kích hoạt theo chủ đề hồi phục tiêu dùng, phù hợp quan sát theo nhịp sóng, không phải là mã bán khống mạnh hoặc vào lệnh theo logic ép tăng giá, vị thế cần dựa theo logic phục hồi chứ không phải logic ép tăng chính.
Làm rõ trước: tỷ lệ bán khống và số ngày phủ sóng tương đối ôn hoà, sự linh hoạt chủ yếu đến từ cải thiện cơ bản và phân tích viên nâng xếp hạng chứ không phải do bán khống cực đoan. Theo logic “cải thiện cửa hàng cùng + giá trị đơn hàng ổn định + kích hoạt bởi sản phẩm mới + định giá hợp lý” để vận hành, không phải chủ động mua đuổi giá cao. Giá hiện nay đã tăng ngắn hạn, cần quản lý vị thế.
II. Đánh giá nhanh về cơ bản
Trụ sở đặt tại Michigan, ông lớn chuỗi pizza toàn cầu, tập trung cốt lõi vào mô hình nhượng quyền & hiệu quả chuỗi cung ứng. Quý 3 năm tài chính 2026 (công bố ngày 13/10): doanh thu khoảng 1,186 tỷ USD (tăng 3,4% so với cùng kỳ), EPS khoảng 4,60 USD vượt kỳ vọng, lợi nhuận chuỗi cung ứng và kiểm soát chi phí đóng góp rõ rệt; doanh số cửa hàng cùng tại Mỹ tăng nhẹ, số lượng đơn hàng vẫn khá ổn, nhưng giá trị trung bình mỗi đơn chịu áp lực. Ban lãnh đạo và phân tích viên gần đây chú trọng hơn đến cải thiện giá trị mỗi đơn sau tối ưu chiến lược khuyến mãi, cùng khả năng tiếp tục cải thiện trong quý 4. Tiền mặt & dòng tiền từ hoạt động ổn định, số cửa hàng mới toàn cầu tiếp tục mở rộng.
Số liệu quan trọng: vốn hóa khoảng 11,4 tỷ; giá hiện khoảng 346,4; biên độ 52 tuần 282–442, còn cách đỉnh; độ dày bán khống vừa phải; tổ chức nắm giữ nhiều. Linh hoạt đến từ kỳ vọng cải thiện lợi nhuận cửa hàng cùng & nhà nhượng quyền, nâng xếp hạng từ phân tích viên và ra sản phẩm mới, nhưng rất nhạy cảm với biến động tiêu dùng.
III. Yếu tố kích hoạt gần đây
Ngày 13/11, Baird nâng xếp hạng từ trung tính lên vượt trội so với thị trường, giá mục tiêu tăng từ 320 USD lên 400 USD, logic cốt lõi là lộ trình cải thiện doanh số cửa hàng cùng và lợi nhuận nhà nhượng quyền rõ ràng, giá trị đơn hàng đã xuất hiện cải thiện so với quý trước. Giữa tháng 11 sản phẩm pizza đặc biệt Sweet Heat Smokehouse ra mắt toàn quốc, hướng tới nhu cầu lễ hội và kịch bản “không muốn tự nấu ăn”. Trung hạn: kiểm chứng doanh số cửa hàng cùng & giá trị đơn hàng quý 4, báo cáo Q4 cuối tháng 2/2027, tốc độ mở rộng cửa hàng toàn cầu (bao gồm động thái tại thị trường Trung Quốc).
IV. Phân tích chênh lệch kỳ vọng
Nhận định phổ biến của thị trường: môi trường tiêu dùng vẫn yếu, doanh số cửa hàng cùng khó tăng tốc rõ rệt, định giá phụ thuộc nhiều vào khuyến mãi, giá cổ phiếu đã phục hồi ngắn hạn. Thực tế có thể khác: cả công ty và phân tích viên đều chỉ ra rằng chiến lược khuyến mãi cân bằng hơn đang thúc đẩy giá trị đơn hàng ổn định, chỉ cần số lượng đơn hàng giữ tăng trưởng dương, lợi nhuận cửa hàng cùng và nhà nhượng quyền có thể tiếp tục cải thiện; sản phẩm mới cung cấp điểm kiểm chứng bổ sung. Nếu dữ liệu tiếp tục xác nhận, có cơ hội định giá lại. Đây là chênh lệch kỳ vọng trung hạn, ngắn hạn thì chủ yếu là sự kiện nâng xếp hạng và ra sản phẩm mới.
V. Điểm giao dịch quan trọng
Logic rõ ràng: kỳ vọng cải thiện cửa hàng cùng + phục hồi giá trị đơn hàng + kích hoạt bởi sản phẩm mới + định giá tương đối hợp lý, ba động lực song hành. Vốn hóa trung bình, biến động kiểm soát tốt, phù hợp cho sóng sự kiện, không phù hợp mua đuổi giá cao.
- Tham khảo vùng hỗ trợ: quanh 330–335 (đáy trong phiên gần nhất và vùng các đường trung bình), hỗ trợ mạnh hơn là vùng 320–325. Kháng cự gần nhất là 350–355, tiếp theo là 360–370.
- Mục tiêu ngắn hạn: trước tiên vượt vững 350, sau đó là 360–370 (không gian gần nhất), nếu xác thực cải thiện cửa hàng cùng có thể hướng tới cao hơn. Trung hạn, nếu giá trị đơn hàng tiếp tục cải thiện + mở rộng toàn cầu thuận lợi, không bị rút khỏi nhóm ngành, thì mới có cơ hội bàn tới mức cao hơn, chứ hiện chưa thể đưa vào mục tiêu cụ thể.
- Tham khảo cắt lỗ: nếu thủng 330 cần đề phòng giảm lại; mất tiếp vùng 320 thì đợt phục hồi này cần đánh giá lại.
Lưu ý: đã có mức tăng ngắn hạn, vị thế nên là vị thế linh hoạt, không nên nắm giữ kiểu chính, cũng không nên trùng với các mã tiêu dùng khác hoặc các mã đã được giới thiệu mà nắm giữ lớn.
Ưu đãi độc quyền Bitget rDPZ giao dịch 24/7, với Bitget rToken rDPZ bạn có thể: chủ động bố trí bất kỳ lúc nào (không cần chờ mở cửa sàn Mỹ, nắm bắt trực tiếp biến động phiên sau và qua đêm), giá minh bạch, tự động theo dõi không cần canh bảng.
Cảnh báo rủi ro Rủi ro lớn nhất là doanh số cửa hàng cùng hoặc giá trị đơn hàng phục hồi kém như kỳ vọng, hiệu quả khuyến mãi giảm, hoặc môi trường tiêu dùng vĩ mô xấu đi. Giá hiện tại đã phục hồi ngắn hạn, định giá cực kỳ nhạy với xác thực tăng trưởng; nếu số liệu hụt thì có thể giảm nhanh. Cạnh tranh ngành ăn uống luôn hiện hữu, lợi nhuận nhà nhượng quyền và mở rộng quốc tế cũng có rủi ro về nhịp độ. Mã tiêu dùng có mức độ linh hoạt hạn chế, sau khi cảm xúc thị trường qua thường dễ điều tiết giảm khối lượng. Các mã biến động cao cần quản lý vị thế và kỷ luật cắt lỗ nghiêm ngặt.
(Số liệu tính đến chốt phiên 16/11, tiếp theo dựa vào diễn biến phiên giao dịch.)

 2026/11/17 04:08