
Rupiah Indonesia trong vũng lầy

Indonesia, nền kinh tế lớn nhất Đông Nam Á, chỉ số tổng hợp Jakarta đã giảm tổng cộng 29% kể từ đầu năm, đồng Rupiah Indonesia đã mất giá hơn 6% so với đô la Mỹ. Trong nửa năm qua, Indonesia đã nhiều lần đối diện với tình trạng “ba thị trường: cổ phiếu, trái phiếu và ngoại hối cùng giảm mạnh”, trải qua một làn sóng phòng thủ vị trí “thị trường mới nổi”. Tháng 1 năm nay, MSCI tuyên bố đóng băng toàn bộ điều chỉnh danh mục chỉ số Indonesia, không bổ sung cổ phiếu Indonesia vào chỉ số thị trường mới nổi, đồng thời phát ra cảnh báo mạnh: Thị trường Indonesia tồn tại những khuyết điểm cơ bản về khả năng đầu tư; nếu không cải thiện kịp thời, Indonesia sẽ bị hạ từ thị trường mới nổi xuống thị trường cận biên.
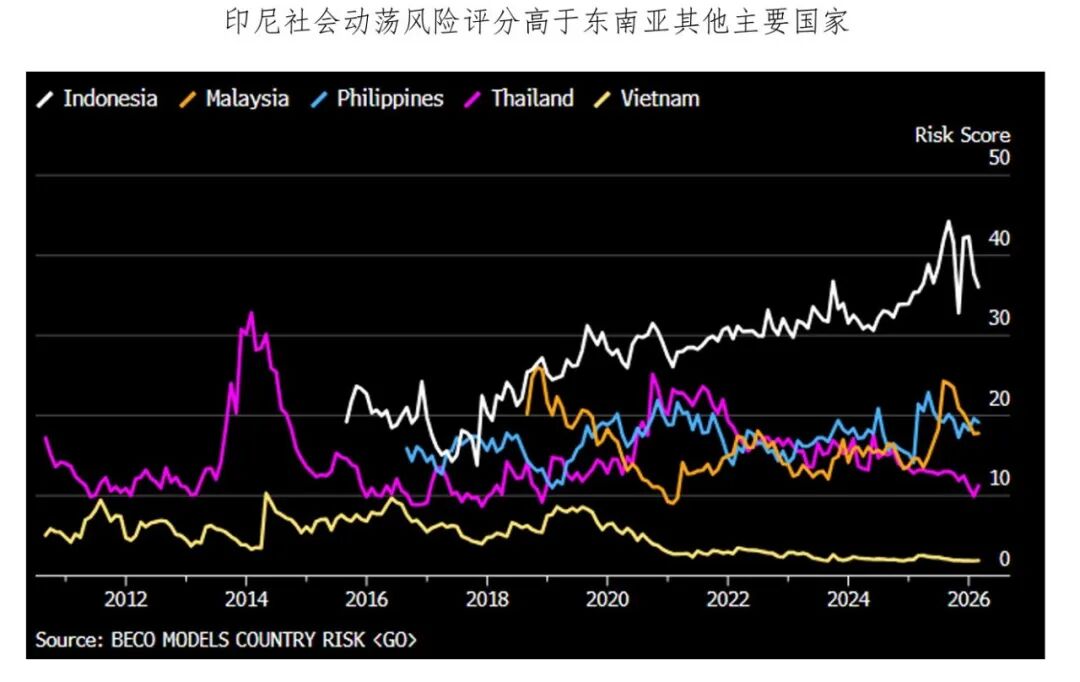
Tuần trước, quyết định cuối cùng của MSCI là giữ nguyên xếp hạng, nhưng hạng mục “dòng thông tin” bị hạ xuống mức tiêu cực. Trong vòng chưa đầy một tháng, ngân hàng trung ương Indonesia đã tăng lãi suất 100 điểm cơ bản khiến đồng Rupiah phục hồi khỏi mức thấp lịch sử, liệu khủng hoảng thực sự đã được giải quyết chưa?
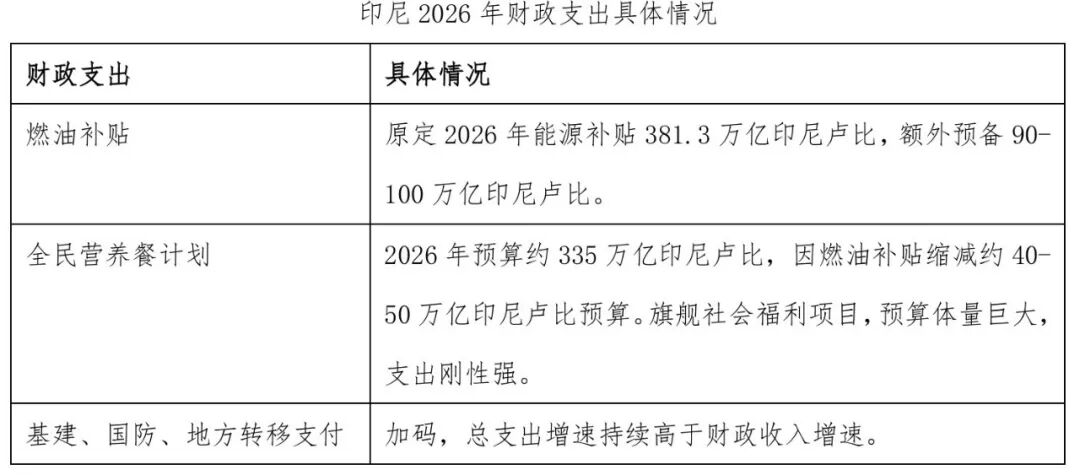
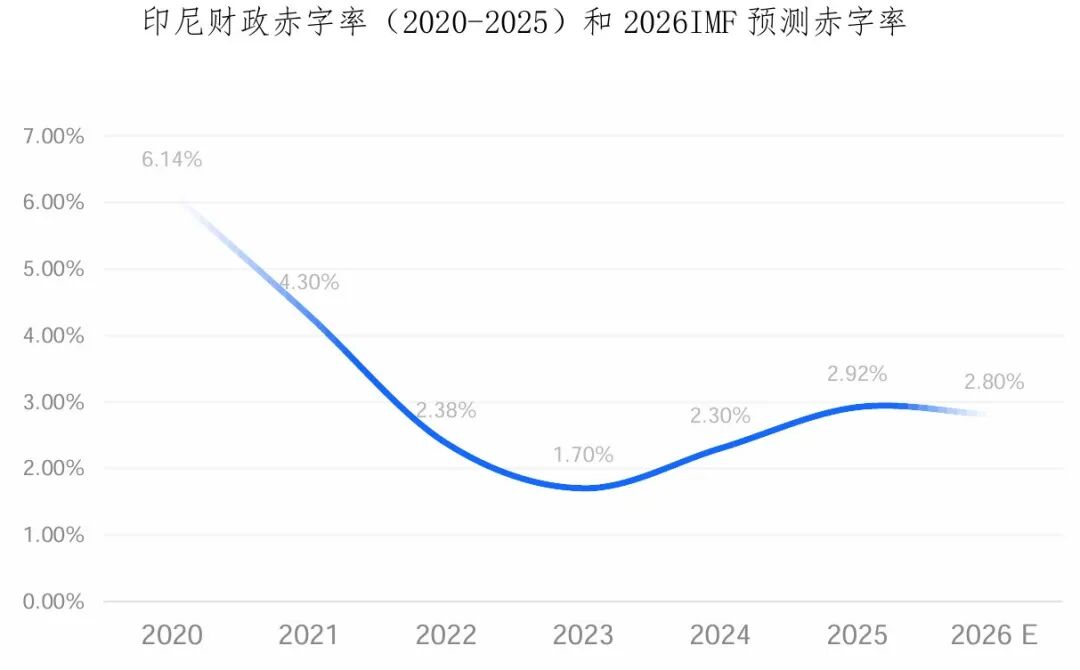
Thâm hụt ngân sách cao, tỷ giá hối đoái chịu áp lực.Luật Ngân sách Nhà nước Indonesia quy định nghiêm ngặt mức trần tỷ lệ thâm hụt ngân sách là 3%, trần nợ công là 60%. Năm 2025, tỷ lệ thâm hụt ngân sách của Indonesia tăng lên mức cao nhất kể từ sau đại dịch (trong đại dịch, giới hạn này được tạm thời nới lỏng), từ khi căng thẳng Mỹ-Iran bùng nổ, giá dầu quốc tế tăng buộc phải tăng trợ cấp nhiên liệu và đồng thời triển khai chương trình dinh dưỡng toàn dân cùng hạ tầng. Trước chi tiêu ngân sách cao liên tục, thu ngân sách tăng chậm, thị trường nghi ngờ về khả năng cân bằng và bền vững ngân sách hiện tại của Indonesia.
Nhập khẩu ròng dầu khí trở thành gánh nặng tỷ giá kể từ khi xảy ra xung đột Mỹ-Iran.So sánh giữa Brazil và Indonesia, hai quốc gia đều là nền kinh tế mới nổi xuất khẩu hàng hóa lớn, nhưng diễn biến tiền tệ lại trái ngược nhau. Khi xem xét cơ cấu thương mại của hai nước, Brazil lợi thế nhờ công nghệ khai thác dầu biển sâu nên trở thành nước xuất khẩu ròng dầu mỏ, trong khi Indonesia có thặng dư thương mại hàng hóa (chủ yếu là than, dầu cọ và hợp kim chứa niken), nhưng lại là nhập siêu tự nhiên ở mảng dầu khí, nguồn năng lượng chủ yếu nhập khẩu. Kể từ khi bùng phát xung đột Mỹ-Iran, giá dầu tăng càng làm hai đồng tiền này phân hóa mạnh mẽ hơn.
Trong bài viết Cuộc chiến phòng thủ tiền tệ châu Á chúng tôi đã giới thiệu từ đầu năm đến nay ngân hàng trung ương Indonesia đã trực tiếp can thiệp bằng cách sử dụng dự trữ ngoại hối, đồng thời ban hành một số biện pháp kiểm soát vĩ mô thận trọng và kiểm soát vốn, cộng với chuỗi nâng lãi suất kể từ tháng 5, tuy đã giúp đồng Rupiah Indonesia phần nào giảm áp lực, nhưng nguyên nhân cơ bản của sự suy yếu vẫn không thay đổi:
(1) Thâm hụt ngân sách mở rộng và tỷ lệ thâm hụt duy trì ở mức cao, tăng lãi suất và đồng tiền mất giá dự kiến sẽ tiếp tục làm tăng áp lực lên tài khóa;
(2) Các chính sách doanh nghiệp nhà nước độc quyền xuất khẩu tài nguyên chiến lược mới nhất (kiểm soát xuất khẩu than đá, dầu cọ, hợp kim titan, v.v. thông qua các công ty thuộc quỹ đầu tư quốc gia làm đầu mối trung gian pháp lý duy nhất với người mua nước ngoài) vốn mong muốn tăng thu ngân sách nhưng gây nhiều tranh cãi trên thị trường, nguy cơ ảnh hưởng đến xuất khẩu cộng thêm nhập khẩu ròng năng lượng kéo dài nhiều năm, sự bất định trong thương mại tăng cao.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Dưới áp lực từ Cục Dự trữ Liên bang, Bộ Tài chính và Quốc hội, Goldman Sachs: Khủng hoảng thanh khoản sẽ xảy ra vào năm 2027
Goldman Sachs cảnh báo rằng tỷ lệ dự trữ trên tổng tài sản của các ngân hàng đã giảm xuống còn khoảng 11%, chỉ hơi cao hơn mức đáy của cuộc khủng hoảng năm 2019. Vào nửa cuối năm 2027, bế tắc trong đàm phán về trần nợ sẽ buộc Bộ Tài chính phải tái xây dựng TGA, tạo ra “cơn bão hoàn hảo” với sự sụt giảm mạnh dự trữ và nguồn cung T-bills tăng vọt; cùng với việc dòng vốn mua vào của các quỹ tiền tệ bị đình trệ, sẽ hình thành một lỗ đen thanh khoản lớn. Fed có thể rơi vào tình thế buộc phải giảm lãi suất và mua vào trái phiếu quy mô lớn để cứu thị trường.

Triển vọng cổ phiếu mới của Mỹ|Từ thua lỗ đến lãi ròng 5,46 triệu: Bí quyết kinh doanh nền tảng "ba chiều" vị golf cao cấp
Vượt qua ngưỡng lãi lỗ, điểm tăng trưởng đã đến.
CPI lõi lại vượt dự báo, tiếng "diều hâu" của Fed nổi lên khắp nơi! Thành viên bỏ phiếu FOMC năm 2027 thẳng thắn nói lạm phát đang nóng.
Chủ tịch Ngân hàng Dự trữ Liên bang Chicago, Austan Goolsbee cho biết các quan chức phải giải quyết vấn đề lạm phát cao và ông cho rằng báo cáo giá tiêu dùng tháng 10 gây lo ngại.
Giá tiền điện tử
Thêm


