
Morgan Stanley: Nega saqlashni sotib olish CPU ni sotib olishdan ko‘ra foyda va zarar nisbati yaxshiroq?

AI agentlari to‘lqini CPU ehtiyojini tezlashtirmoqda, ammo Morgan Stanley ta'kidlashicha, to‘g‘ridan-to‘g‘ri Intel yoki AMD’ga sarmoya qilgandan ko‘ra, ushbu tendentsiyani Micron va SanDisk kabi xotira aksiyalari orqali kuzatish yaxshiroq risk-foyda nisbati taklif qiladi.
Qudratli Trading Platformasi xabariga ko‘ra, Morgan Stanleyning 20-aprel kuni chiqqan yarimo‘tkazgichlar sanoati hisobotida qayd etilishicha, Intel server yo‘l xaritasidagi yaqindagi muammolar va Foundry strategiyasining noaniqligi, AMD narxining esa asosan GPU emas, CPU logikasidan kelib chiqishi, to‘g‘ridan-to‘g‘ri CPU aksiyalari bo‘yicha investitsiya sxemasini yanada murakkablashtirmoqda.
Hisobotda, xotira faqat CPU talabining tezlashishidan emas, balki HBM hamda korporativ darajadagi SSD (eSSD) ehtiyojining portlashi kabi bir nechta strukturaviy o‘sish trendlaridan ham foyda ko‘radi.
Katta hajmdagi bulut provayderlarining ma’lumot markazlari uchun xotira ehtiyoji kamida 2027 yil oxirigacha yuqoriligicha qoladi, ta’minotdagi nuqson endigina boshlanmoqda. Shu bilan birga, xotira yetkazib beruvchilar va mijozlar o‘rtasida uzoq muddatli xarid shartnomalari tez sur’atda amalga oshmoqda, bu esa katta miqdordagi oldindan to‘lov pul oqimini keltirib chiqaradi.
CPU ehtiyoji tezlashmoqda, biroq bevosita foyda qilish yo‘li murakkablikni yashiradi
CPU uchun uzoq muddatli o‘sish sur’ati taxminan 30% dan 40% gacha baholanmoqda, bu tarixiy o‘rtacha ko‘rsatkichdan ancha yuqori, biroq hali ham bozordagi GPU o‘sishi prognozlaridan past.
Ta’minot nuqtai nazaridan, Intel quvvati ancha yetarli emas. Ehtiyojning ortishi va ta’minot cheklovlari bir vaqtda yuzaga kelayotgani butunlay trendni miqdoriy baxolashni qiyinlashtirmoqda.
Eng muhimi, Intel va AMD uchun, server biznesi daromad istiqbolining asosiy qismiga aylangan bo‘lsa-da, ularning aksiyalari qiymatini oshiruvchi omillar server CPU emas, boshqa ustuvor yo‘nalishlar hisoblanadi — Intel’ning investitsion mavzusi asosan foundry bilan bog‘liq, AMD esa uzoq muddatli istiqbolda GPU ga ko‘proq tayangan.
Bu haqiqat “CPU sektori o‘sadi, demak CPU aksiyalari sotib olish kerak” degan soddaroq tenglamani amalga oshirishni qiyinlashtiradi.
Intel: Server narxlari o‘sish mantiqiga ega, lekin yo‘l xaritasida muammolar bor
Intel uchun maqsad narxini oshirish asoslangan logika quyidagicha: serverlarning o‘rtacha narxining (ASP) ko‘tarilishi va jo‘natmalar hajmining oshishi. Intel ma’lumot markazi va AI biznesi (DCAI) 2026 yil daromadi taxminan 21,8 milliard dollar bo‘lishi kutilmoqda, bu o‘tgan yilga nisbatan 30% o‘sishni anglatadi, serverlar donasi jo‘natmasi 14% oshadi, ASP esa 20% ga o‘sadi.
Biroq, Intelning AMDdan bozordagi ulushni olib qo‘yishi ehtimoli juda past. Uning yangi avlod server mahsuloti Diamond Rapidsda aniq kamchiliklar bor, salbiy mulohazalar bevosita soha vakillaridan chiqmoqda.
AMDning Venice platformasi esa “aniq katta taraqqiyot” sifatida baholanmoqda, shuningdek, bu platforma TSMC N2 texnologiyasidan foydalanadi va ta’minoti ancha muammosiz, bu esa Intel o‘z fablariga tayangan holda ulushni oshirish logikasini zaiflashtiradi.
Shu bilan birga Intelning PC biznesi bosim ostida qolishi kutilmoqda, prognozga ko‘ra, 2026 yilda stol kompyuterlari daromadi 16% ga kamayadi, noutbuk daromadi esa 8% ga qisqaradi, bunga asosan GPU narxining ko‘tarilishi tufayli DIY bozorining siqilishi hamda AMD ulushining kengayishi sabab bo‘ladi.
Bundan tashqari, Intel Foundry biznesining uzoq muddatli istiqboliga hamon shubha bilan qaraladi, bu yo‘nalishda ijobiy DCF natijalarga erishish imkoniyati “hali ham uzoqda”, Terafab bilan hamkorlik esa muayyan diqqatga sazovor bo‘lsa-da.
AMD: Mahsulot yetakchiligida, lekin GPU — asosiy narx harakatlantiruvchi omil
AMD server CPU bozorida mahsulot kuchi kuchliroq, CPU sektori jonlanishidan eng katta foyda oladigan kompaniya va umumiy CPU bozoridagi ulushi kengayishda davom etadi, Venice platformasi bu ustunlikni yanada mustahkamlaydi.
Biroq, AMD aksiyasining hozirgi asosiy ziddiyati shunda: 2030 yil daromad maqsadining katta qismi GPU segmentidan keladi, shuning uchun narx harakatining asosiy drayveri GPU biznesining o‘sishi hisoblanadi.
O‘tgany kvartaldagi tajriba ham aynan shu xulosani tasdiqladi — server biznesi yaxshi ishlagan bo‘lsa-da, bozorning asosiy diqqat markazi GPUga qaratilgani tufayli narx keskin pasaydi.
Yalpi foyda marjasida esa, boshqaruv birinchi chorakdan keyin ehtiyotkorona pozitsiyani bildirgan, sababi AMD GPU ekotizimini rivojlantirish uchun ma'lum miqdordagi CPUlarni ajratishi kerak, bu esa yo‘naltirilgan chegirmalar bosimini kuchaytirishi hamda umumiy daromadlilikni cheklashi mumkin.
Xotira aksiyalari: Kam baholangan, ko‘plab afzalliklar — foyda-zarar nisbati eng yuqori
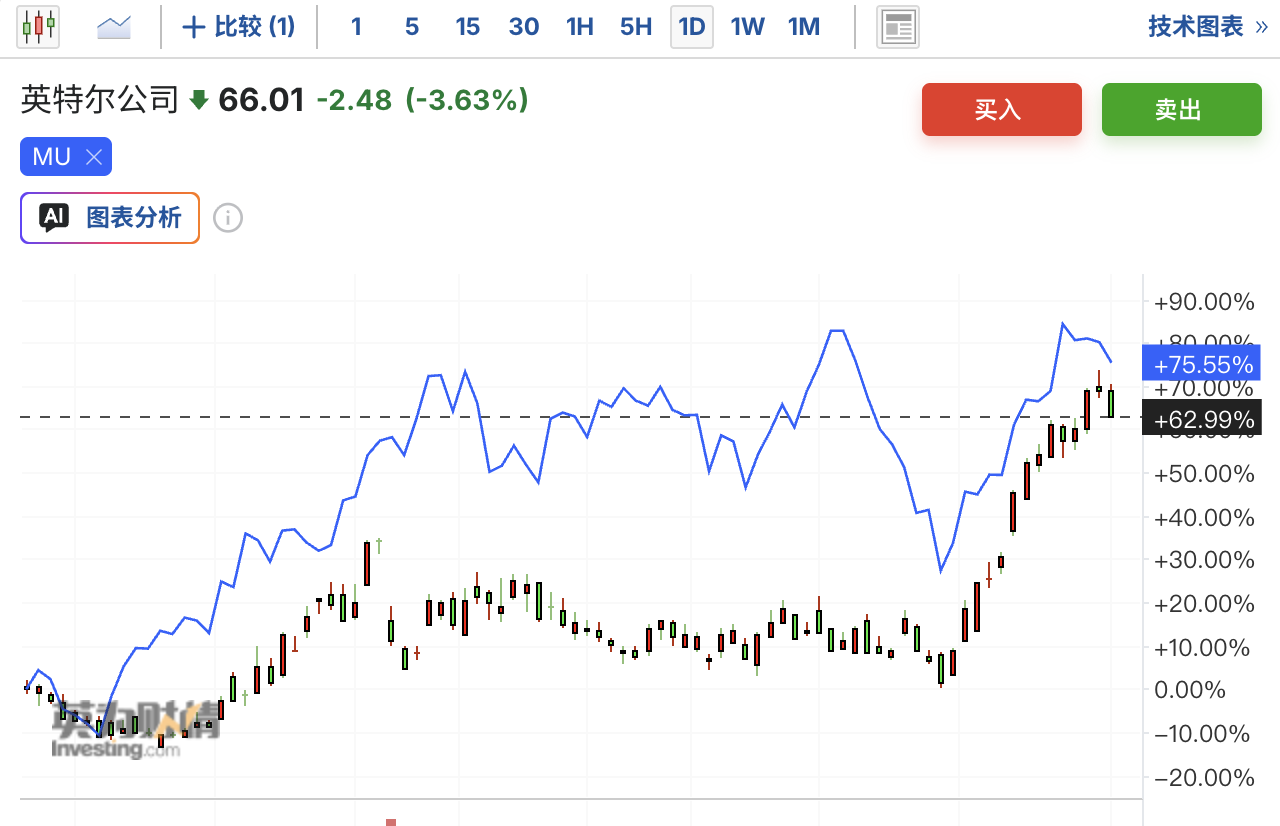
Micron va SanDisk — CPU hamda AI ehtiyojlari tendensiyasiga investorlik qilishda eng maqbul tanlov, asosiy sabab esa ular foydalanadigan qiymat pastligi. Hisobotning 2026 yil prognoziga ko‘ra, hozirgi vaqtda MU va SNDK aksiyalari mos ravishda taxminan 5,7 va 11,5 marta P/E ko‘rsatkichida baholanmoqda, o‘sish uchun imkoniyat aniq ko‘rinadi.
Ehtiyoj nuqtai nazarida, yirik bulut kompaniyalari kamida 2027 yilgacha data markazlari uchun xotira ehtiyojini qondira olmaydi, ta’minotdagi uzilish “juda erta bosqichda” turibdi.
Spot narxlarning ba'zan yumshoq bo‘lishi (masalan, chakana ikkilamchi bozor modullari) data markazidagi strukturaviy yetishmovchilik bilan bog‘liq emas va muhim emas ekani ta’kidlanadi.
Uzoq muddatli shartnomalar haqida esa, joriy yilda aniq dalillarni (ko‘plab oldindan pul oqimi va kechiktirilgan daromad tarzida) ko‘rish kutilmoqda, bu xotira uchun oldindan to‘lov kelishuvlari real amalga oshayotganini tasdiqlaydi.
Micron maqsad narxi 520 dollar, SanDiskniki 690 dollar, va ikkalasi ham “sotib olish” reytingida qolmoqda. AI agentlari CPU ehtiyojini tezlashtiradi, degan asosiy qarashdan kelib chiqilsa, xotira aksiyalari eng optimal risk-foyda nisbati beradi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AI sarmoyalari "xayolparastlik vodiysi" ga kirdi, kelgusi 18 oy hayot-mamot imtihoni bo‘ladi!
Goldman Sachs ta'kidlashicha, AI investitsiya tsikli hozirda "umidsizlik darajasi"da, ammo bu birinchi marta emas. Asosiy ziddiyat shundaki: yangi bulutli computing kompaniyalarning biznes modeli yakuniy mijozlarning AI xarajatlaridan oladigan foydaga juda bog'liq, hozir esa "AI orqali daromad keltiradigan kompaniyalar deyarli yo'q". Social Capital asoschisi Palihapitiya 18 oylik muhim muddatni aniq belgiladi, shu vaqt ichida bozorda barqaror va barqaror bo'lmagan AI biznes modellari aniqlanadi.

Anthropic asosiy xavotiri: daromad har qanday vaqtda qaytarib olinishi mumkin, ammo hisoblash quvvati xarajatlari 20 yilgacha qat’iy bog‘lanadi
Zhejiang Securities shuni ko'radi: Anthropic daromadi asosan hajm bo'yicha hisoblanadi, qolgan bajarilmagan majburiyatlar yillik daromadning taxminan 5.1 oyini qamrab oladi, ammo hisoblash quvvati xarajatlari 895.4 milliard dollar miqdorida qaytarilmaydigan majburiyat sifatida bloklangan bo'lib, eng uzun muddati 2045 yilgacha. Daromad har qanday vaqtda qisqarishi mumkin, xarajatlar esa chiqib ketishi mumkin emas — bu ikki tomonda yuqori darajadagi asimmetrik muddatli o'zgarish mavjud. Bu kompaniyaning haqiqiy asosiy cheklovi.

Amerika Qoʻshma Shtatlari Federal Rezervi, Moliya vazirligi va Kongress uch tomonlama bosimi, Goldman Sachs: 2027-yilda likvidlik krizisi yuzaga keladi
Goldman Sachs ogohlantirmoqda, zaxira mablag‘lari bank aktivlarining atigi 11% ni tashkil qiladi, bu 2019-yil inqirozi davridagi eng past darajadan biroz yuqori. 2027-yil ikkinchi yarmida qarz limiti muzokaralaridagi boshi berk ko‘cha Moliya vazirligini TGA zahirasini tiklashga majbur qiladi, natijada zaxira mablag‘lari keskin kamayib, T-bill lar taklifi ko‘payib, "mukammal dovul" yuzaga keladi; pul bozori fondlarida xaridlar to‘xtashi ham qo‘shilib, ulkan likvidlik bo‘shlig‘ini hosil qiladi. Federal Reserve majburan foiz stavkalarini pasaytirishi yoki yirik miqyosda obligatsiyalar sotib olishi mumkin bo‘lgan qiyin ahvolda qolishi mumkin.

Kripto narxlari
Ko'proq


