
Всі економічні показники США перевищили очікування, проте долар та державні облігації США знизились; за яскравими даними роздрібної торгівлі криються побоювання щодо споживання

Гуітун Ванг, 15 жовтня—— Інфляція у США, роздрібна торгівля, PPI — дані оголошені одночасно: дані про споживання на вигляд сильні, але з внутрішніми слабкими ознаками, інфляція проявляє стійкість
У США оголошено ряд важливих економічних даних, і всі вони перевищили очікування на рівні цифр, однак реакція активів і традиційна логіка “сильні дані = ріст дохідності долара і держоблігацій” помітно порушена: індекс долара США швидко злетів приблизно на 12 пунктів до позначки 102.23, а потім так само швидко впав; спотове золото коротко знизилося на 13 доларів з 4150 до 4137, після чого биків знову активізувалися; дохідність держоблігацій синхронно зменшилася.
Ринок не трактував дані про роздрібну торгівлю, PPI, CPI, які перевищили очікування, як “перегрів економіки, ФРС має агресивно підвищити ставку”, а навпаки — знайшов приховані сигнали рецесії. Це — найважливіша риса нинішнього ринку.
Роздрібні продажі на вигляд перевищують очікування, але містять приховані тривожні сигнали
Роздрібні продажі у США у серпні зросли на 0,8% місяць до місяця (очікувалось 0,3%); ядро роздрібних продажів +0,9% (очікувалось 0,5%), рік до року залишилось на рівні 6,01% — числа значно перевищують прогнози ринку.
Проте, багато інституцій заявили, що ці дані мають низьку реальну цінність:
Зростання номінальних роздрібних продажів значною мірою обумовлено підвищенням цін, а не реальним збільшенням споживання; темпи росту реального споживання після врахування інфляції істотно нижчі за номінальні, реальне збільшення купівлі населення слабке;
Попередні дані були переглянуті вниз, у поєднанні зі значним ослабленням даних по заробітній платі — тижневий заробіток скоротився на 0,5% місяць до місяця і на 0,1% рік до року, доходи вже стали негативними. Зростання витрат населення спирається на скорочення заощаджень і збільшення позик, а не на підвищення доходів;
Споживання енергії і пального витягує роздрібні продажі нагору, але якщо виключити сектор енергії, попит на необов’язкове споживання залишається слабким.
Коротко: номінальні роздрібні продажі виглядають добре, а реальне споживання — слабке, така “стійкість” споживання не може тривати довго. Ринок бачить не сильну економіку, а те, що населення бере в борг та витрачає заощадження, щоб пристосуватися до подорожчання, базова мотивація споживання слабшає.
На рівні цифр дані перевищили очікування, але реакція активів і традиційна логіка “сильні дані = зростання дохідності долара і держоблігацій” порушена: індекс долара США коротко злетів на 12 пунктів до 102.23, а потім швидко впав; спотове золото коротко знизилося на 13 доларів з 4150 до 4137, після чого биків знову активізувалися; дохідність держоблігацій синхронно зменшилася.
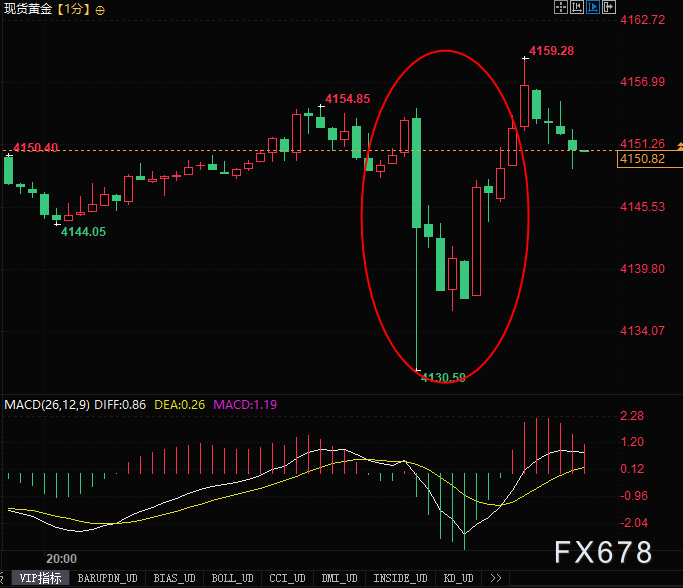
(Мінутний графік спотового золота, джерело: EasyHuitun)
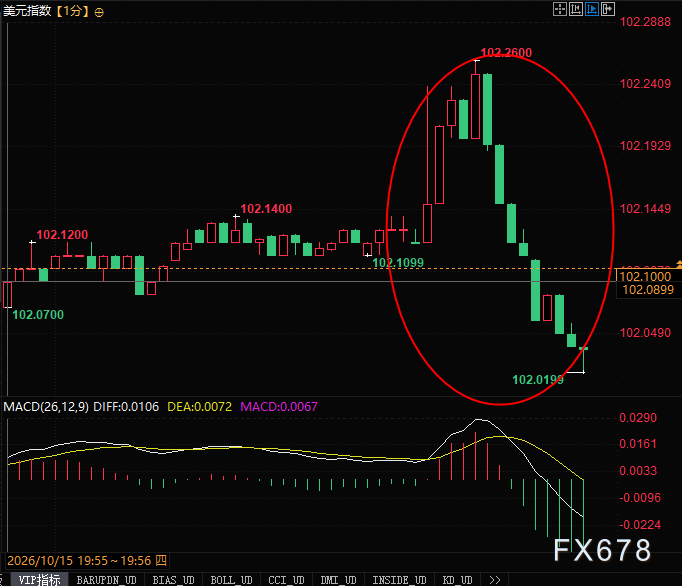
(Мінутний графік індексу долара США, джерело: EasyHuitun)
PPI показує синхронний відскок інфляції по ланцюгу: енергія — головна рушійна сила, core-інфляція залишається стійкою
Інфляція промислових товарів верхнього рівня знову відскочила, що вказує на ризик передачі ціноутворення у споживчі товари нижнього рівня.
Ключовий момент: зростання цін спричинено енергією (зовнішні геополітичні фактори), а не перегрівом внутрішнього споживання чи зарплат. Такий тип енергетичної інфляції обмежено піддається впливу підвищення ставки ФРС.
Ринок праці демонструє сигнали охолодження: ціни ростуть, номінальні доходи стають негативними
Доходи з праці демонструють чіткий сигнал охолодження: тижнева зарплата у США скоротилася на 0,5% місяць до місяця (попередньо +0,2%), рік до року впала до -0,1% (попередньо +0,3%) — зарплата і місяць до місяця, і рік до року стала від’ємною.
Ціни зростають, але номінальні доходи населення скорочуються, реальна купівельна спроможність піддається ерозії. Це — найбільш важливий “голубиний” аргумент у даному наборі даних.
Ринок вважає, що зниження зарплат означає ослаблення внутрішнього імпульсу інфляції в секторі послуг. Навіть якщо CPI тимчасово зростає через стрибок цін на нафту, ризик спірального росту “зарплата-ціна” вже знизився.
Дані перелаштовують очікування політики ФРС, пояснюючи чому долар і дохідність держоблігацій не виросли, а впали
Традиційна логіка: CPI, PPI, роздрібна торгівля всі перевищують очікування → ФРС змушена діяти агресивно → долар і дохідність держоблігацій стрімко зростають
Але цього разу логіка на ринку трохи інша
По-перше, інфляція спричинена зовнішнім шоком з боку енергії, а не надмірним внутрішнім попитом;
По-друге, роздрібна торгівля виросла номінально через подорожчання, а реальне споживання слабке;
Далі — дані по зарплаті чітко знизились, ризик спірального росту зарплата-ціна усунено, це головний інфляційний ризик для ФРС;
І нарешті, глава Федерального резервного банку Сан-Франциско Дейлі: можливе збільшення ставки в майбутньому, але у жовтні діяти негайно немає потреби — загальна позиція обережна.
Трейдери оцінюють: інфляція, підвищена цінами на нафту, навряд чи змусить ФРС підвищувати ставку у кілька етапів поспіль. Внутрішній попит поступово слабшає, ризик уповільнення економіки у майбутньому важливіший, ніж короткотермінове зростання інфляції.
Тому після оголошення сильних даних капітал став торгувати на очікування “ослаблення економіки надалі”: дохідність держоблігацій зменшується, долар злітає, а потім падає, золото швидко відновлює втрачені позиції.
Висновок: економіка у складній рівновазі, дані демонструють “зовнішню силу, внутрішню слабкість”
Загалом нинішня економіка США показує суперечливі сигнали: номінальні роздрібні продажі, CPI, PPI виглядають сильно, але зростання споживання забезпечується подорожчанням, заощадженнями та кредитами, зарплата населення падає, реального стимулу для внутрішнього попиту недостатньо. Короткотерміново енергія підвищує інфляцію, але основне джерело внутрішньої інфляції — зарплата — вже почала охолоджуватись.
Головна точка для ціноутворення активів уже змістилася з “чи вибухне інфляція?” до “коли внутрішній попит упаде під впливом високих ставок і зниження доходів”. Наступні ключові спостереження: швидкість витрачання заощаджень, невиплати за кредитними картками, і чи стане помітним спад споживання у четвертому кварталі.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Проміжні вибори виявили вразливість ринку! AI-торгівля піддається суворому випробуванню, очікування прибутків на американському фондовому ринку можуть зазнати значного коригування.
Результати проміжних виборів у США та подальше обвалення ринку вже виявили вразливість, спричинену надмірною концентрацією ставок на штучний інтелект (AI) на ринку. Інвесторам, можливо, доведеться переглянути свої очікування щодо прибутковості інвестицій.

SpaceX розблокування збігається з перестановкою індексу! Голдман Сакс оцінює: груднева перестановка може принести 10,9 мільярдів доларів пасивних покупок
Частка обігових акцій SpaceX зросла з приблизно 5% під час IPO до однієї третини, індексне розширення ваги провокує збільшення пасивних інвестицій. Goldman Sachs прогнозує, що перебалансування індексу Russell 1000 Growth 11 грудня може принести купівлю на суму 10,9 млрд доларів, основним контрагентом будуть внутрішні акціонери після закінчення періоду блокування. Вікно для включення до S&P 500 вказує на другу половину 2027 року, тоді пасивний інвестиційний арбітраж ще більше загостриться.
Q3 портфель Citi: NVIDIA (NVDA.US) залишається головним активом, двостороннє розширення опціонів на індекси та технологічні акції
Згідно з даними, оприлюдненими Комісією з цінних паперів і бірж США (SEC), Citigroup (C.US) 4 листопада 2026 року подала звіт про позиції за третій квартал (13F), станом на 30 вересня 2026 року.

Carlyle у третьому кварталі як і раніше віддає перевагу сектору охорони здоров’я, Medline (MDLN.US) та StandardAero (SARO.US) займають понад 98% портфеля
Carlyle (CG.US) подала звіт про портфель на кінець третього кварталу, що закінчується 30 вересня 2026 року (13F).

Ціни на криптовалюти
Більше


