
Morgan Stanley: Чому купувати сховища вигідніше, ніж купувати CPU?

Хвиля AI-агентів прискорює зростання попиту на CPU, але Morgan Stanley вважає, що порівняно зі стратегією прямої інвестиції в Intel або AMD, краще вловити цю тенденцію через акції зберігання даних, такі як Micron і SanDisk, адже це забезпечує кращий ризик-доходність.
За даними Trading Desk, Morgan Stanley 20 квітня опублікував звіт про напівпровідникову індустрію, у якому зазначено: нещодавні виклики в маршруті серверів Intel та невизначеність у стратегії аутсорсингу, а також те, що цінність акцій AMD переважно визначається логікою GPU, а не CPU, роблять логіку прямого довготермінового інвестування у акції CPU більш складною.
Також наголошено, що оперативна пам’ять не лише є безпосереднім бенефіціаром прискорення попиту на CPU, але й отримує вигоду від структурного зростання у сфері HBM і корпоративних SSD (eSSD).
Попит на оперативну пам’ять у дата-центрах у найбільших хмарних провайдерів залишатиметься на напруженому рівні щонайменше до кінця 2027 року, нестача пропозиції все ще на ранній стадії. Тим часом довгострокові угоди щодо закупівлі між постачальниками пам’яті та клієнтами розгортаються швидшими темпами, що приносить суттєві передплачені грошові надходження.
Попит на CPU зростає, але прямі шляхи вигоди приховують складності
Довгостроковий приріст попиту на CPU оцінюється на рівні 30–40%, що значно вище середньоісторичних показників, але все ще поступається очікуванням ринку щодо GPU.
Із боку пропозиції у Intel спостерігається явна нестача виробничих потужностей. Поєднання пришвидшення попиту зі стримуванням пропозиції ускладнює кількісну оцінку загального тренду.
Ще важливіше те, що для Intel і AMD серверний бізнес є ключем до перспектив прибутку, але ціни акцій обох компаній не обумовлені лише серверними CPU—інвестиційна тема Intel більше орієнтована на аутсорсинг, а довгострокова розповідь AMD—на GPU.
Ця реальність ускладнює просту формулу "сильний ринок CPU — купуй акції CPU".
Intel: логіка подорожчання серверів діє, але ризики маршруту залишаються
Підвищення цільової ціни Intel обґрунтовується зростанням середньої ціни (ASP) серверів і збільшенням поставок. Прогнозується, що у 2026 році виручка Intel у сегменті Data Center and AI (DCAI) становитиме близько 21,8 млрд доларів, тобто річний приріст на 30%, включаючи зростання поставок серверних одиниць на 14% і ASP на 20%.
Однак, навряд чи Intel реально відвоює ринкову частку у AMD. Її нове покоління серверів Diamond Rapids має очевидні недоліки, про що негативно відгукуються прямі ринкові джерела.
Платформа Venice від AMD розглядається як "чіткий значний прогрес", використовує технологію TSMC N2, і не має проблем з поставками, тому логіка розширення інтелівської частки ринку за рахунок власних фабрик не працює.
Крім того, очікується, що бізнес Intel у сфері ПК буде під тиском: прогнозується падіння доходу від настільних комп’ютерів у 2026 році на 16%, від ноутбуків — на 8%, в основному через зростання цін на GPU, що призвело до скорочення DIY-ринку, та через AMD, яка продовжує нарощувати частку.
Окрім цього, щодо довгострокових перспектив фаундрі-бізнесу Intel все ще залишаються сумніви; вважається, що перспектива отримання позитивного DCF там "далека", хоча Terafab залишається у фокусі.
AMD: продукт лідирує, але саме GPU є справжнім драйвером акцій
AMD має сильні позиції на ринку серверних CPU й отримує більше прибутків від зростання цього сегменту, прогнозується, що її частка на ринку універсальних CPU продовжить зростати завдяки платформі Venice.
Втім, основна дилема поточної ціни акцій AMD у тому, що основна частина цільової виручки до 2030 року припадає на GPU, тому саме покращення у GPU-бізнесі є критичним драйвером для ціни акцій.
Останній квартал підтверджує цей висновок — бізнес серверів показав хороші результати, але зосередженість ринку на GPU призвела до значного падіння ціни акцій.
Щодо маржі, керівництво обережно оцінює подальшу динаміку, оскільки AMD має спрямувати частину CPU для підтримки екосистеми GPU, що може супроводжуватися цільовими знижками і таким чином обмежити поліпшення загальної прибутковості.
Акції пам’яті: недооцінка плюс комплексна вигода, найкращий ризик-доходність
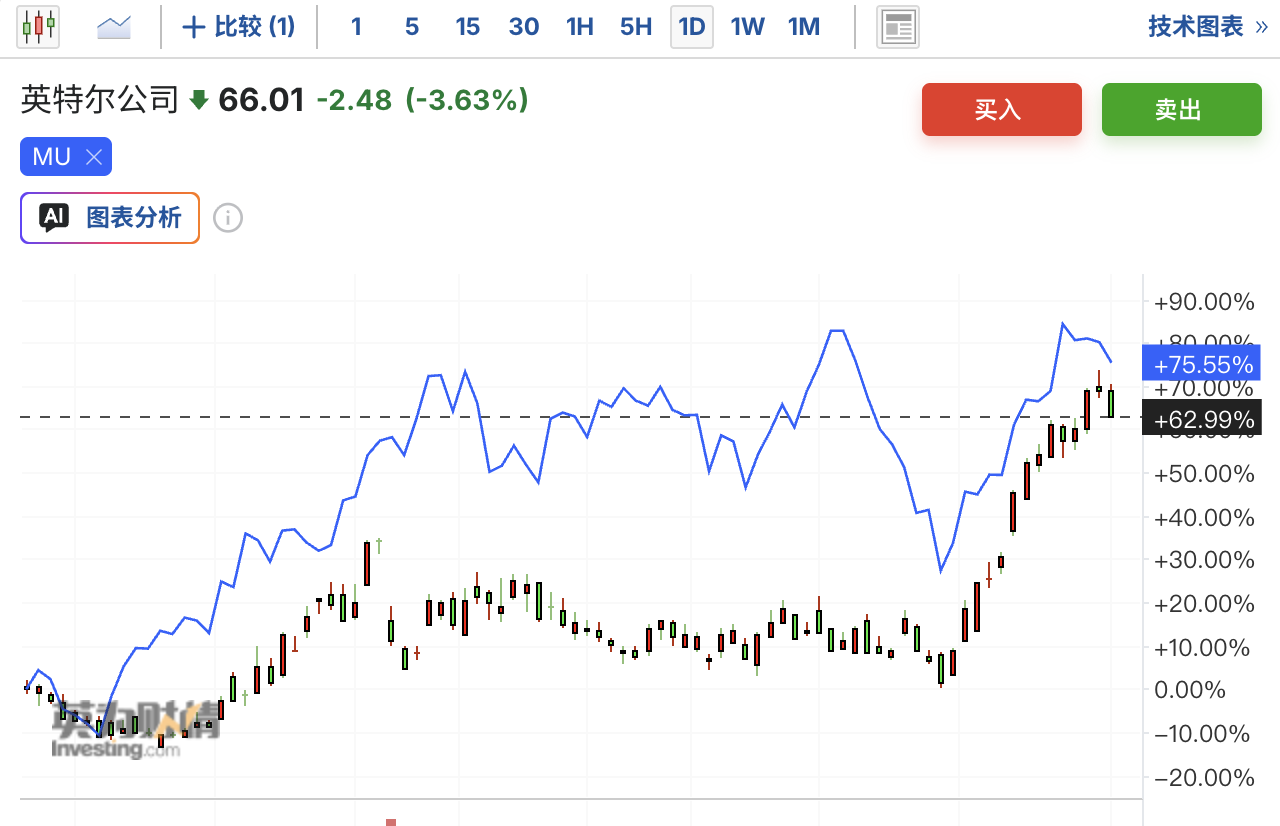
Micron і SanDisk—найкращі кандидати для інвестицій у тенденцію розвитку CPU й AI, головний аргумент — значна перевага в оцінці. Згідно зі звітом, прогноз на 2026 рік: MU та SNDK торгуються приблизно на рівні 5,7 та 11,5 разів від прибутку відповідно, перспективи для зростання чітко видимі.
Щодо попиту, найбільші хмарні компанії щонайменше до 2027 року не зможуть задовольнити потреби центру даних у пам’яті, дефіцит на ринку знаходиться на "дуже ранньому етапі".
Короткострокове падіння цін (наприклад, на модулі для ринку роздрібної торгівлі) вважається не пов’язаним зі структурним дефіцитом у центрах даних, не є репрезентативним.
Щодо довгострокових угод, очікується, що цього року з’являться чіткі докази (у вигляді значних грошових надходжень та відстрочених доходів), які підтвердять, що угоди про передоплату реально виконуються.
Цільова ціна Micron — 520 доларів, SanDisk — 690 доларів, для обох зберігається рейтинг "купувати". Погоджуючись із висновком, що AI-агенти прискорять попит на CPU, акції пам’яті забезпечують найкращий ризик-доходність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Що купувати після обвалу акцій AI? Oppenheimer: Зосередьтеся на «реалізації прибутку», першими обирайте Microsoft, Oracle і SAP
Опитування Oppenheimer серед 449 IT-закупівельників показало, що програмні продукти з AI-агентами досі намагаються отримати більшу частку корпоративних бюджетів, проте клієнти починають приділяти більшу увагу перевірці окупності інвестицій. Темп розширення витрат у 2027 році може сповільнитися, і для всієї галузі програмного забезпечення немає гарантій загального прискорення зростання. Саме тому Microsoft, Oracle та SAP були командою аналітиків Oppenheimer визначені як основні потенційні бенефіціари.

Ф’ючерси зросли майже на 7% + ціни на нафту знизилися, AI-система потужності знову атакує: сьогодні ввечері дані CPI стануть випробуванням
Бюро статистики праці США опублікує у вівторок звіт про індекс споживчих цін за жовтень, при цьому очікується загальний приріст на 0,3% та базовий приріст на 0,2%. Хоча через торішній урядовий шатдаун звіт не міститиме річної інфляційної ставки, результати можуть свідчити про інфляцію, яка значно перевищує цільове значення Федеральної резервної системи у 2%. "Ми повинні прийняти поразку як у витратах, так і в інфляції," – заявив голова Федерального резервного банку Чикаго Остін Ґулсбі у понеділок.

Наратив про те, що AI "відбирає роботу", було спростовано: зросли консультації та найм тимчасових працівників, дані за жовтень показують, що зайнятість у США не зменшується, а зростає.
У жовтні кількість нових робочих місць поза сільським господарством склала 165 тисяч, що значно перевищує очікування. Консультаційна галузь досягла історичного максимуму, а завдяки AI, починаючи з ChatGPT, було створено 786 тисяч нових робочих місць, і рівень зайнятості не зменшився, а зріс.

Ціни на криптовалюти
Більше


