
Аналіз даних: чи вичерпується глобальна ліквідність?

Автор: Michael Nadeau
Переклад: BAIHUA Blockchain
Післяпандемічна епоха завжди визначалась фіскальним домінуванням — економікою, що керується державним дефіцитом і випуском короткострокових державних облігацій, навіть коли Федеральна резервна система зберігає високі процентні ставки, ліквідність залишається на високому рівні.
Сьогодні ми вступаємо у фазу, де домінує приватний сектор, і на відміну від попереднього уряду, Міністерство фінансів повертає ліквідність через тарифи та обмеження витрат.
Ось чому процентні ставки мають знижуватися.
Ми аналізуємо поточний цикл з точки зору глобальної ліквідності, щоб підкреслити, чому поточна хвиля "девальваційної торгівлі" вже на завершальному етапі.
Чи закінчується фіскальне домінування?
Ми завжди хочемо "купувати на дні", коли всі "ганяються за зростанням".
Ось чому нещодавні обговорення "девальваційної торгівлі" привернули нашу увагу.
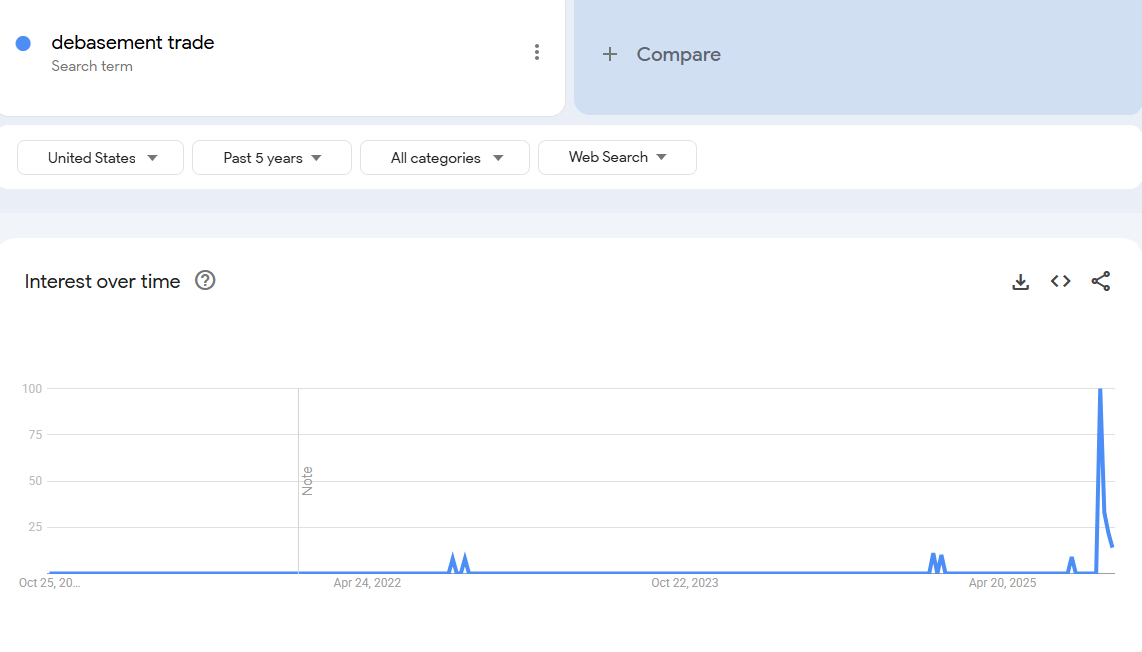
На нашу думку, час цікавитися "девальваційною торгівлею" був кілька років тому. Тоді ціна bitcoin становила 25 000 доларів, а золото — 2 000 доларів. Тоді, окрім криптоентузіастів і макроаналітиків, про це ніхто не говорив.
На наш погляд, ця "угода" вже майже завершена.
Тому наше завдання — зрозуміти умови, які її створили, і чи збережуться вони надалі.
Що рухало цією угодою? На нашу думку, головних чинників два.
1. Витрати Міністерства фінансів. За часів адміністрації Байдена ми мали величезний фіскальний дефіцит.
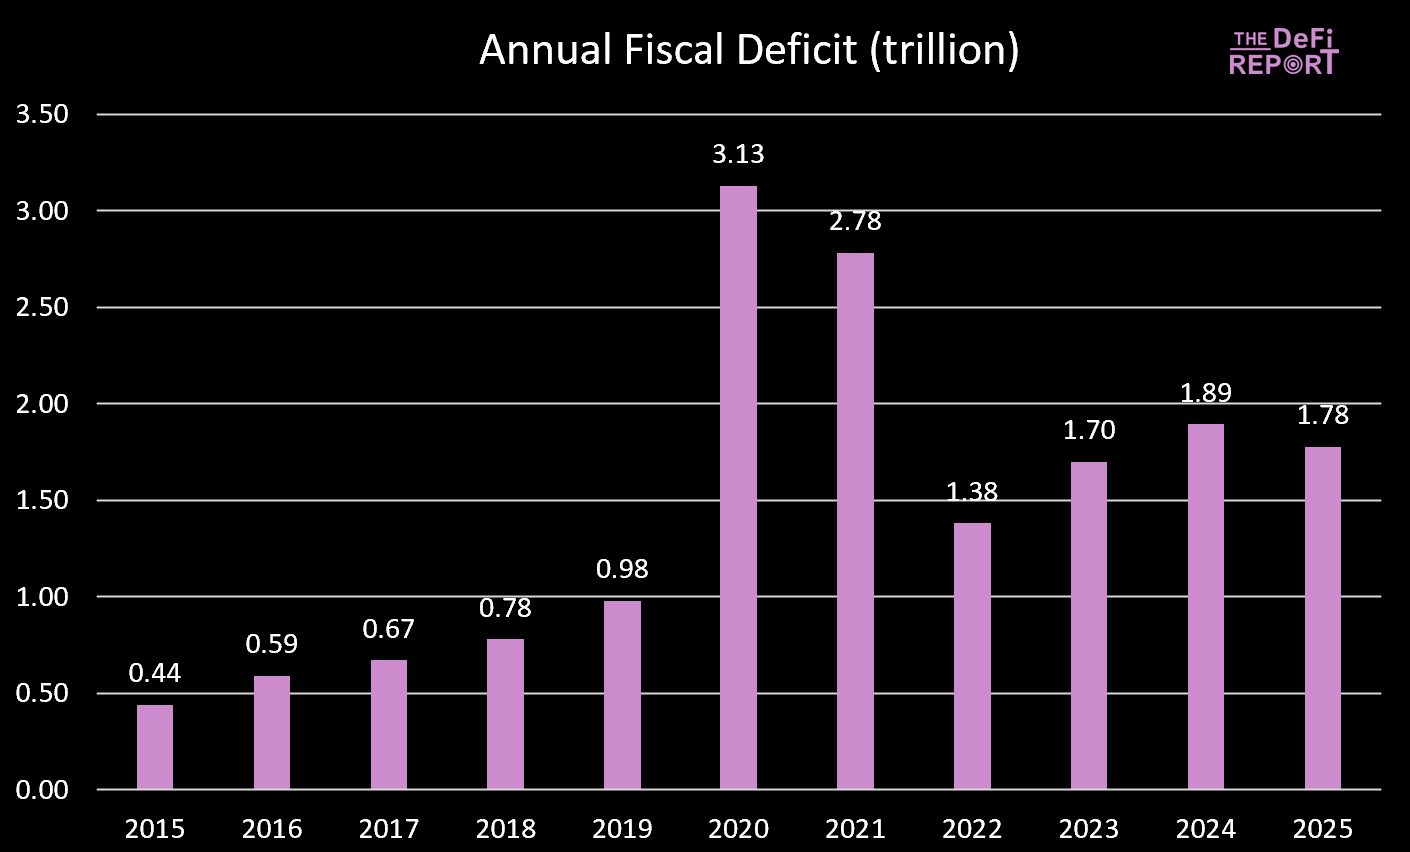
2025 фінансовий рік щойно завершився, дефіцит трохи знизився — головним чином через зростання податків (тарифів), а не скорочення витрат. Однак очікується, що "Big Beautiful Bill" скоротить витрати шляхом зменшення допомоги Medicaid і програми додаткової продовольчої допомоги (SNAP).
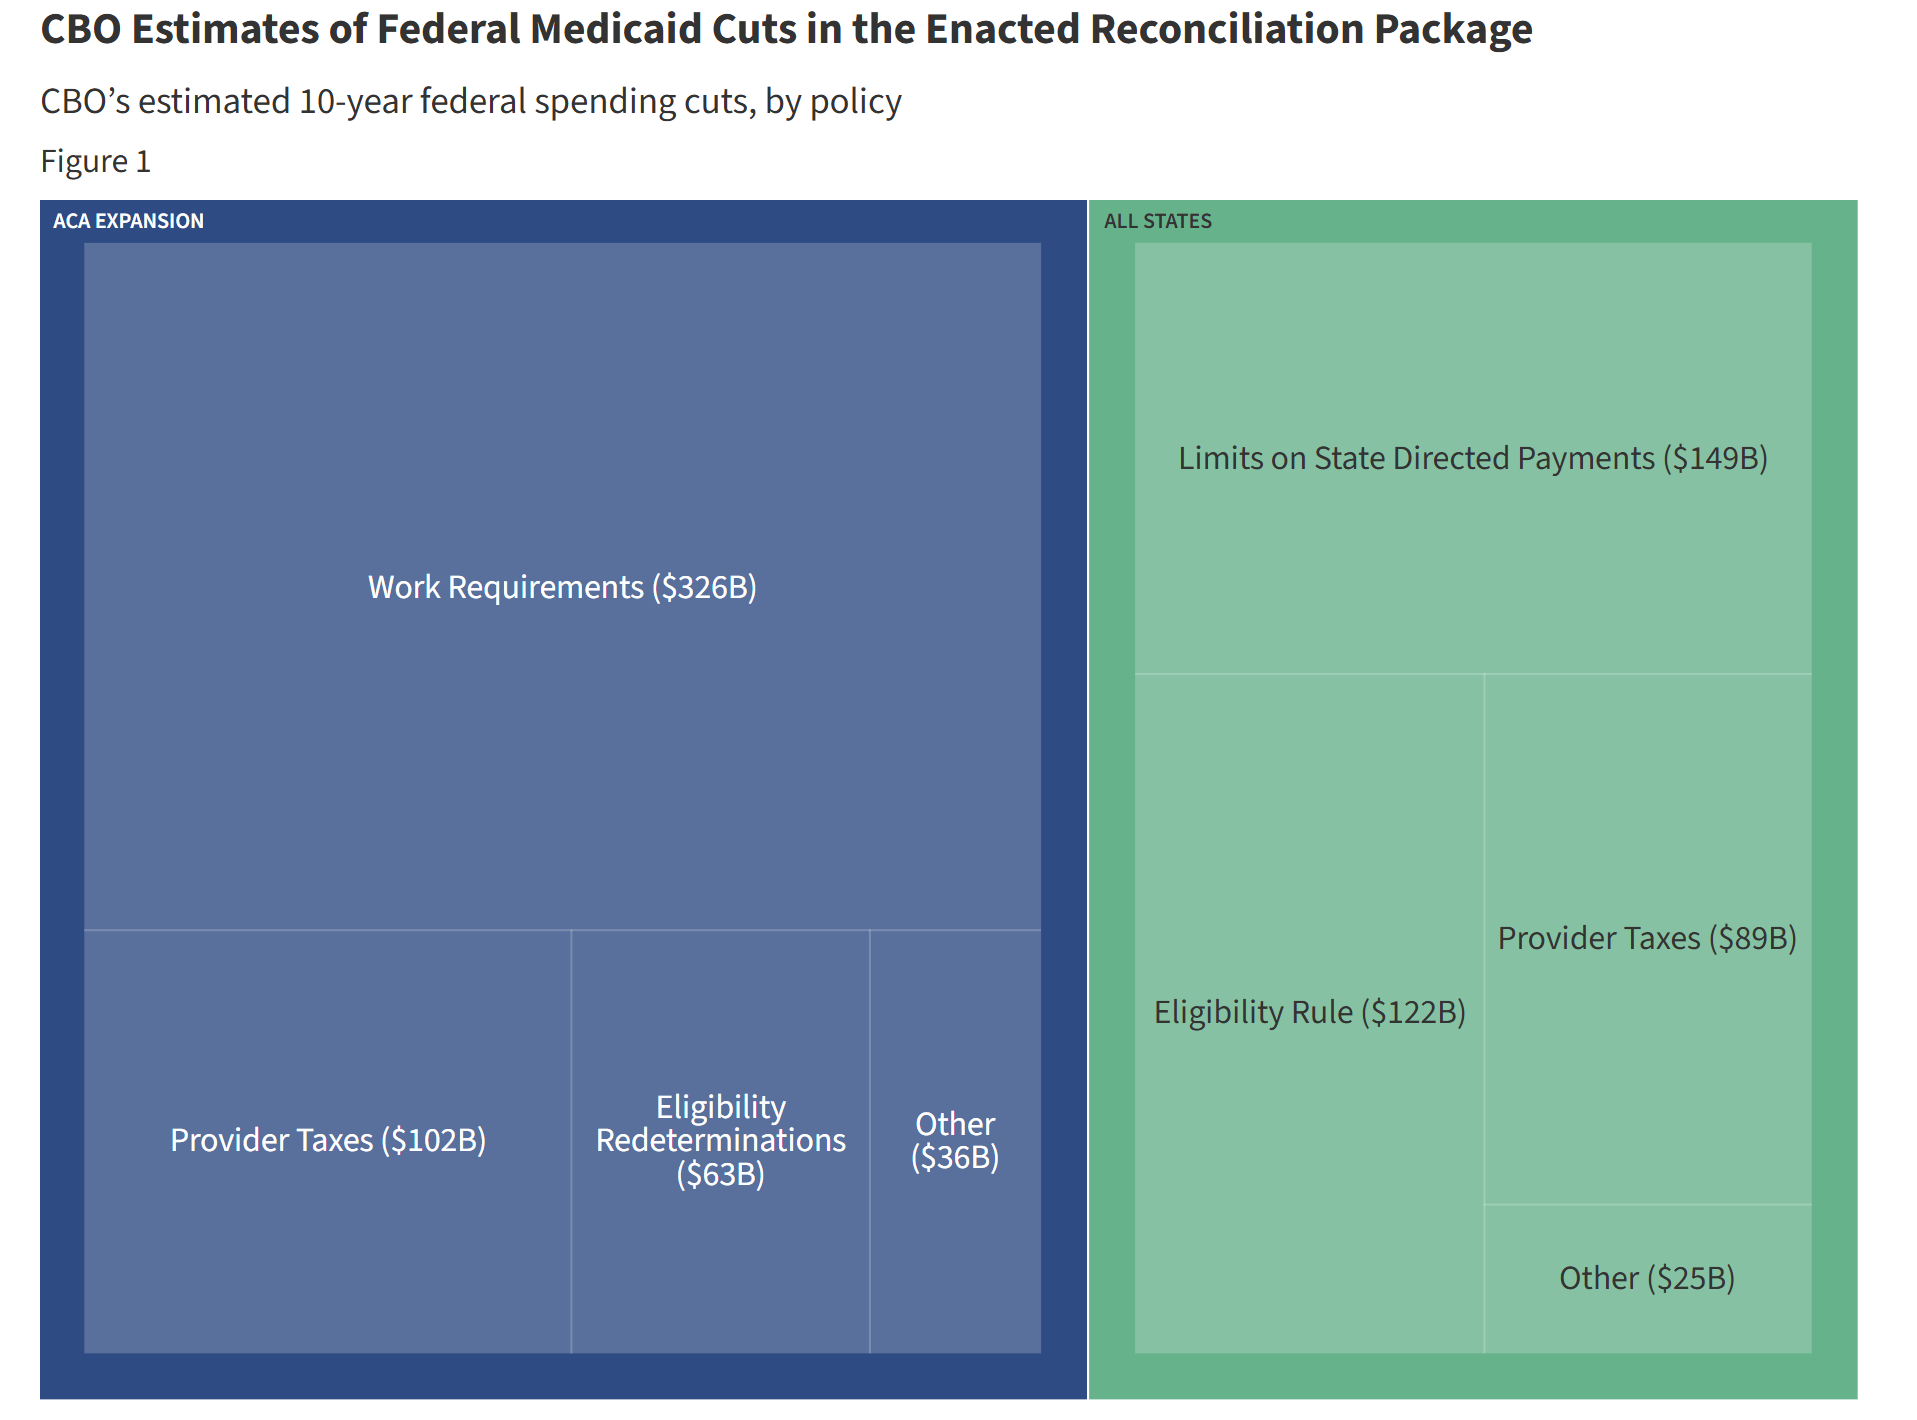
Під час правління Байдена державні витрати та трансферти постійно вливають ліквідність в економіку. Але за "Big Beautiful Bill" зростання витрат сповільнюється.
Це означає, що уряд вливає менше коштів в економіку.
Крім того, уряд вилучає кошти з економіки через тарифи.
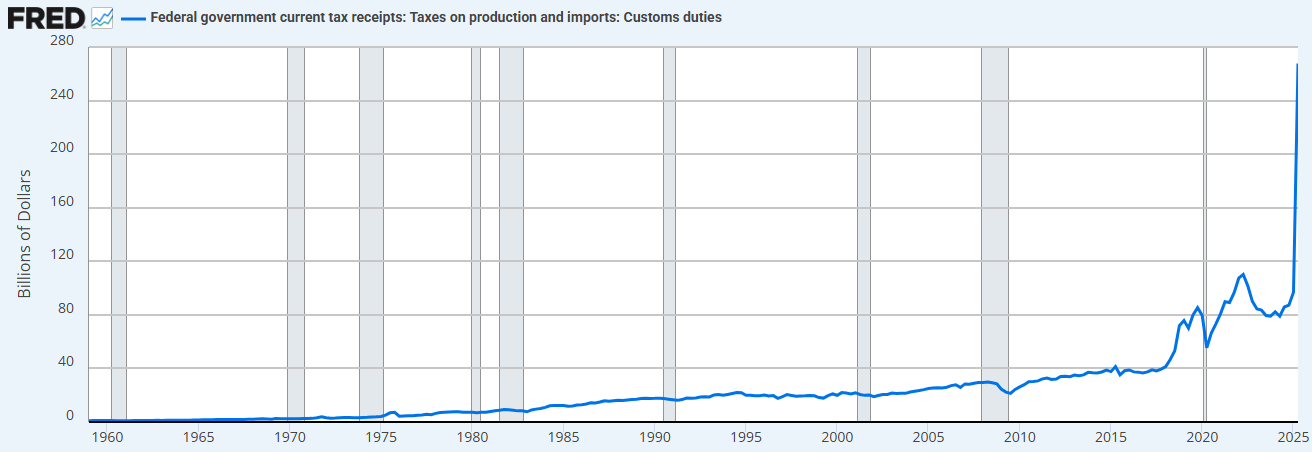
Поєднання обмеження витрат (порівняно з попереднім урядом) і збільшення тарифів означає, що Міністерство фінансів зараз поглинає ліквідність, а не надає її.
Ось чому нам потрібно знижувати ставки.
"Ми реприватизуємо економіку, відроджуємо приватний сектор і скорочуємо державний сектор." - Скотт Бессент (Scott Bessent)
2. "Фіскальний QE" (Treasury QE). Щоб профінансувати надмірні витрати Міністерства фінансів у період адміністрації Байдена, ми також спостерігали нову форму "кількісного пом'якшення" (QE). Це видно на графіку нижче (чорна лінія). "Фіскальний QE" фінансує державні витрати за рахунок короткострокових векселів, а не довгострокових облігацій, підтримуючи тим самим ринок.
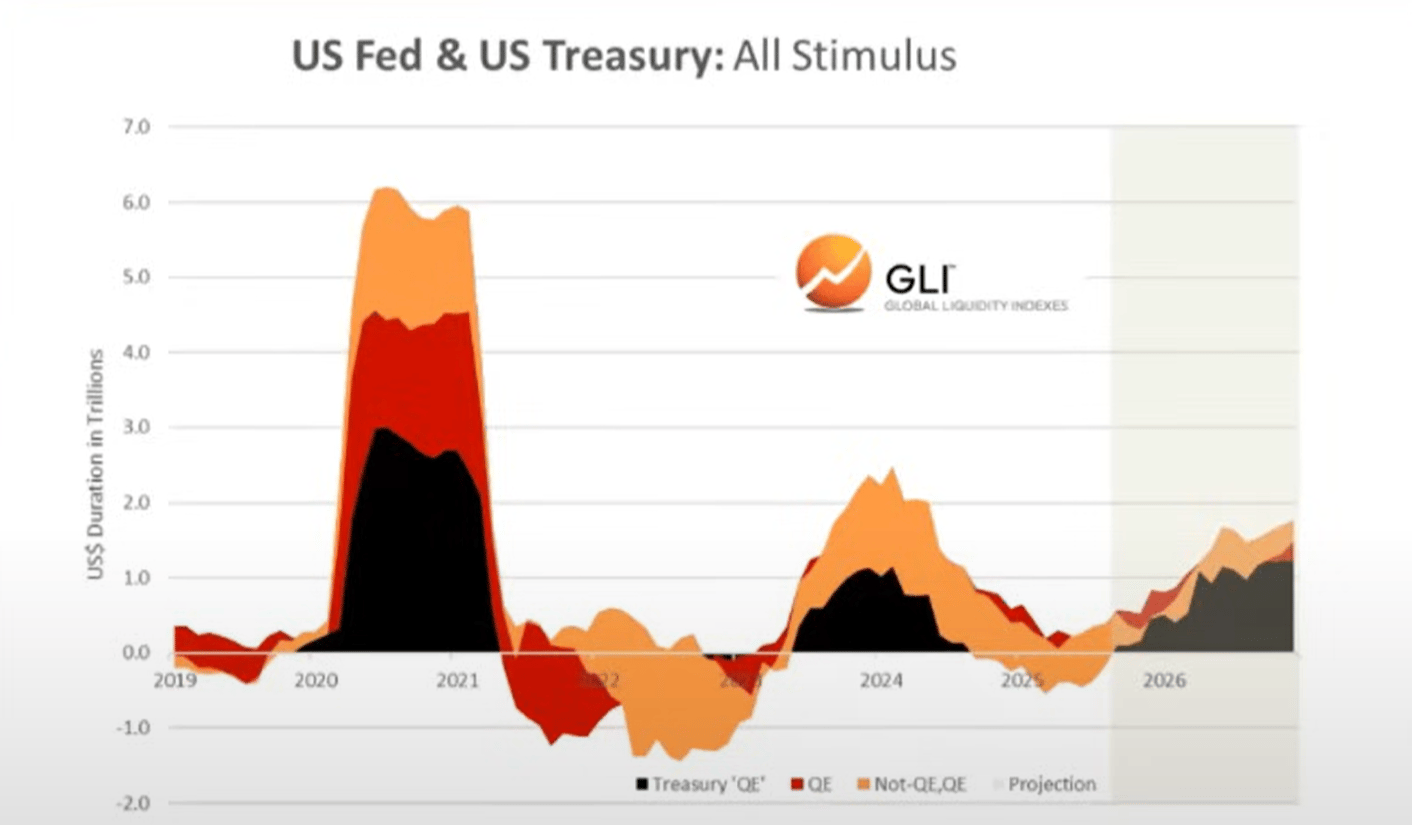
Ми вважаємо, що саме фіскальні витрати та фіскальний QE сприяли формуванню "девальваційної торгівлі" та "бульбашки всього" ("everything bubble") за останні кілька років.
Але зараз ми переходимо до "економіки Трампа", де естафету від Міністерства фінансів приймає приватний сектор.
Знову ж таки, це ще одна причина, чому їм потрібно знижувати ставки. Запустити приватний сектор через банківське кредитування.
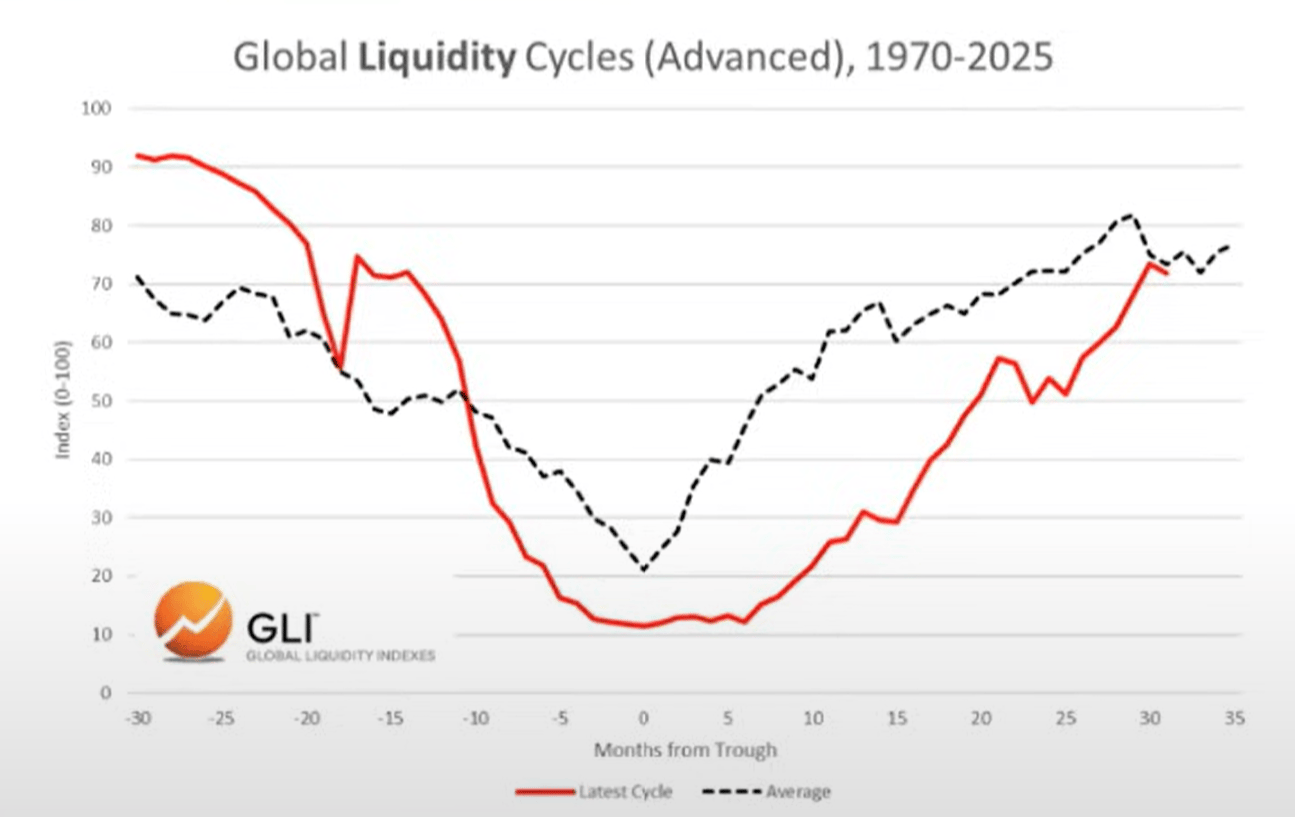
У міру того, як ми входимо в цей перехідний період, глобальний цикл ліквідності, здається, досягає піку…
Глобальний цикл ліквідності досягає піку і спадає
Поточний цикл і середній цикл
Нижче ми можемо побачити порівняння поточного циклу (червона лінія) із середнім історичним циклом з 1970 року (сіра лінія).
Асет-алокація
Базуючись на роботі пана Хауелла (Mr. Howell) щодо Global Liquidity Index, ми можемо спостерігати типовий цикл ліквідності та його відповідність розподілу активів.
Сировинні товари зазвичай падають останніми — саме це ми бачимо сьогодні (золото, срібло, мідь, паладій).
З цієї точки зору поточний цикл виглядає дуже типовим.
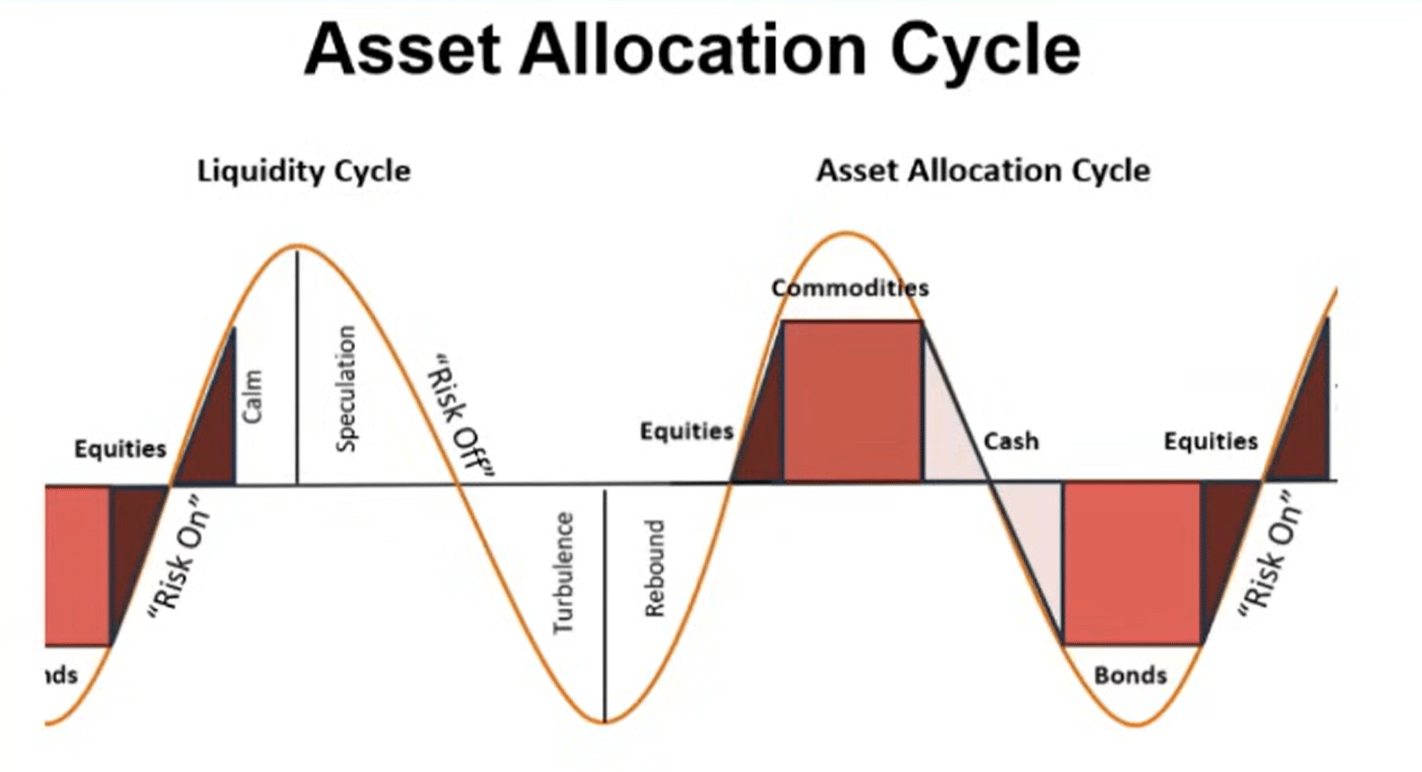
Отже. Якщо ліквідність справді досягає піку, ми очікуємо, що інвестори будуть переходити до готівки та облігацій у міру зміни середовища. Треба зазначити, що цей процес ще не почався (ринок все ще "схильний до ризику").
Борг і ліквідність
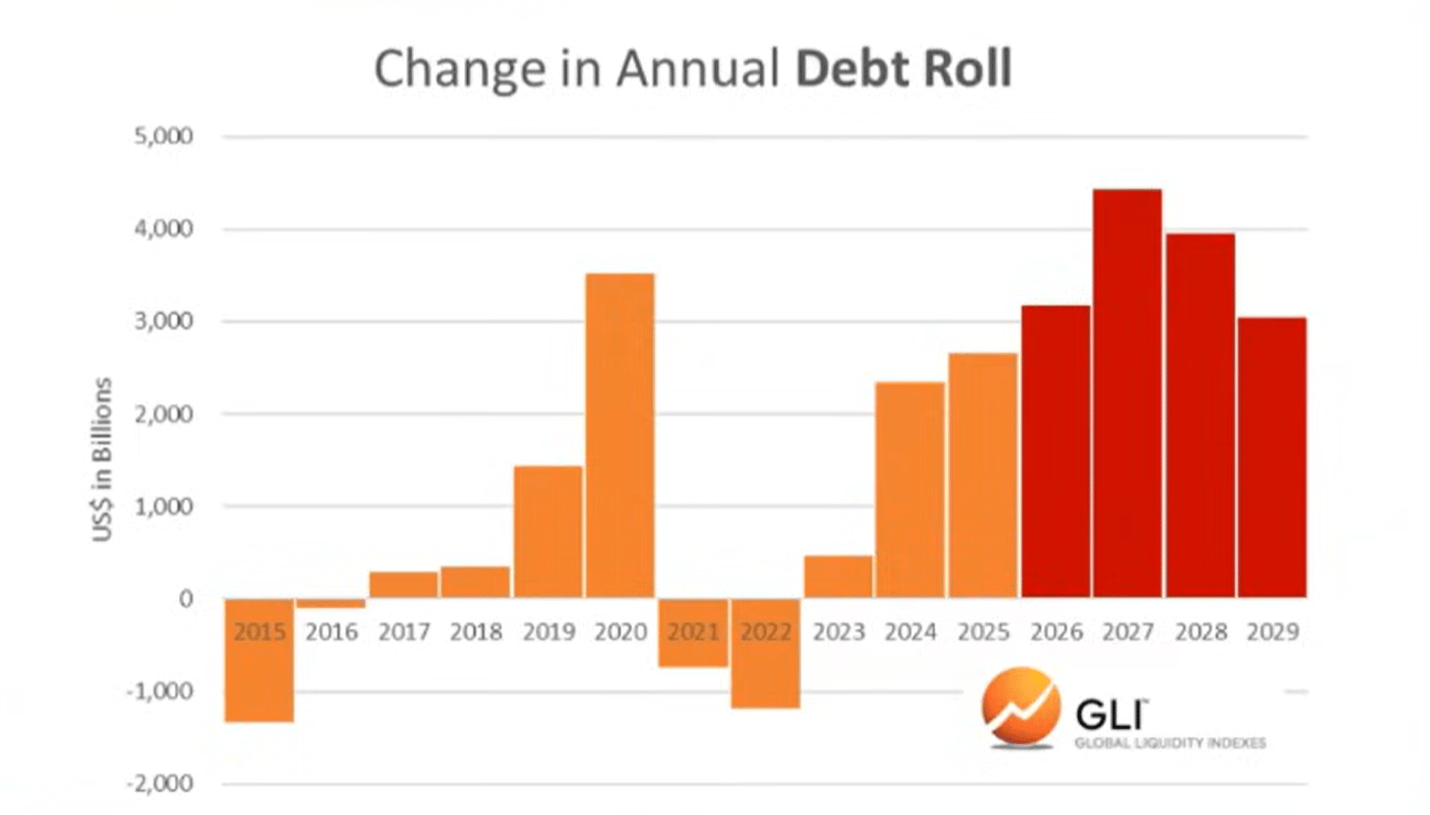
Згідно з Global Liquidity Index, співвідношення боргу до ліквідності в основних економіках досягло найнижчого рівня з 1980 року наприкінці минулого року. Зараз воно зростає і, ймовірно, буде зростати до 2026 року.
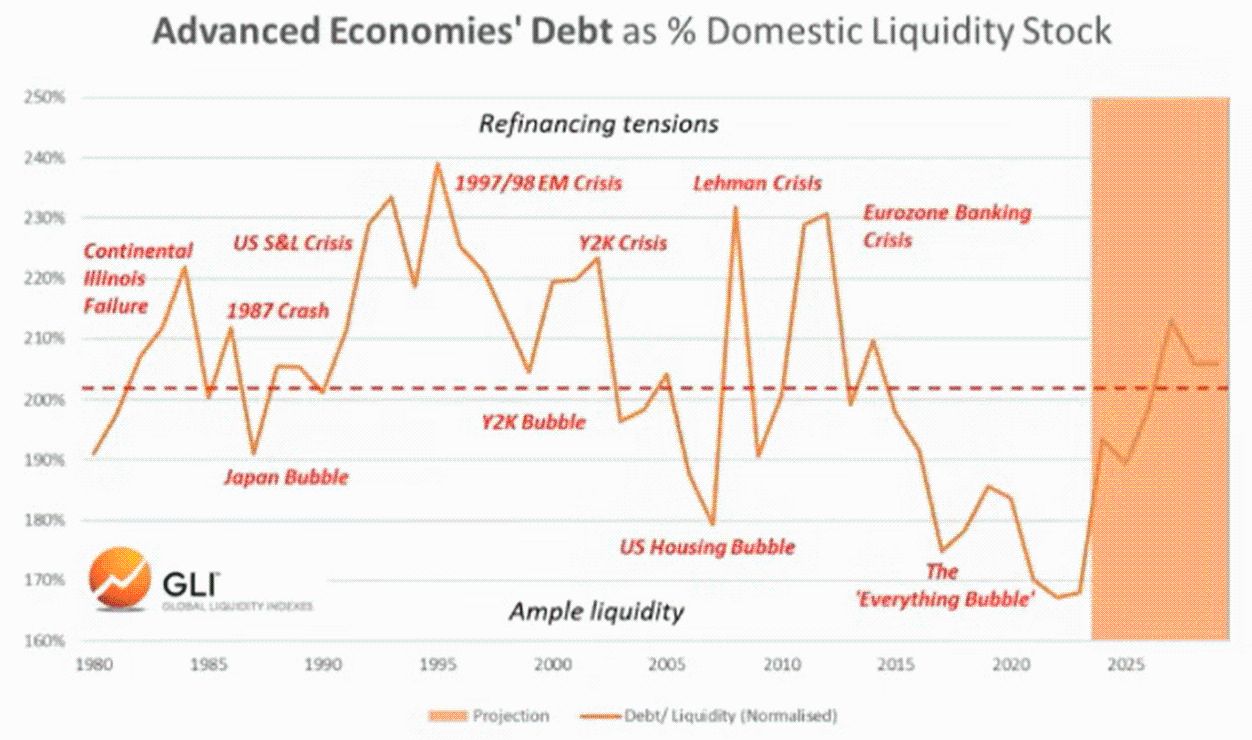
Зростання співвідношення боргу до ліквідності ускладнює обслуговування непогашеного боргу на трильйони доларів, який потребує рефінансування.
Bitcoin і глобальна ліквідність
Звісно, bitcoin у двох попередніх циклах "передбачав" пік глобальної ліквідності. Іншими словами, bitcoin досягав піку за кілька місяців до того, як ліквідність починала спадати, ніби передчуваючи подальше зниження.
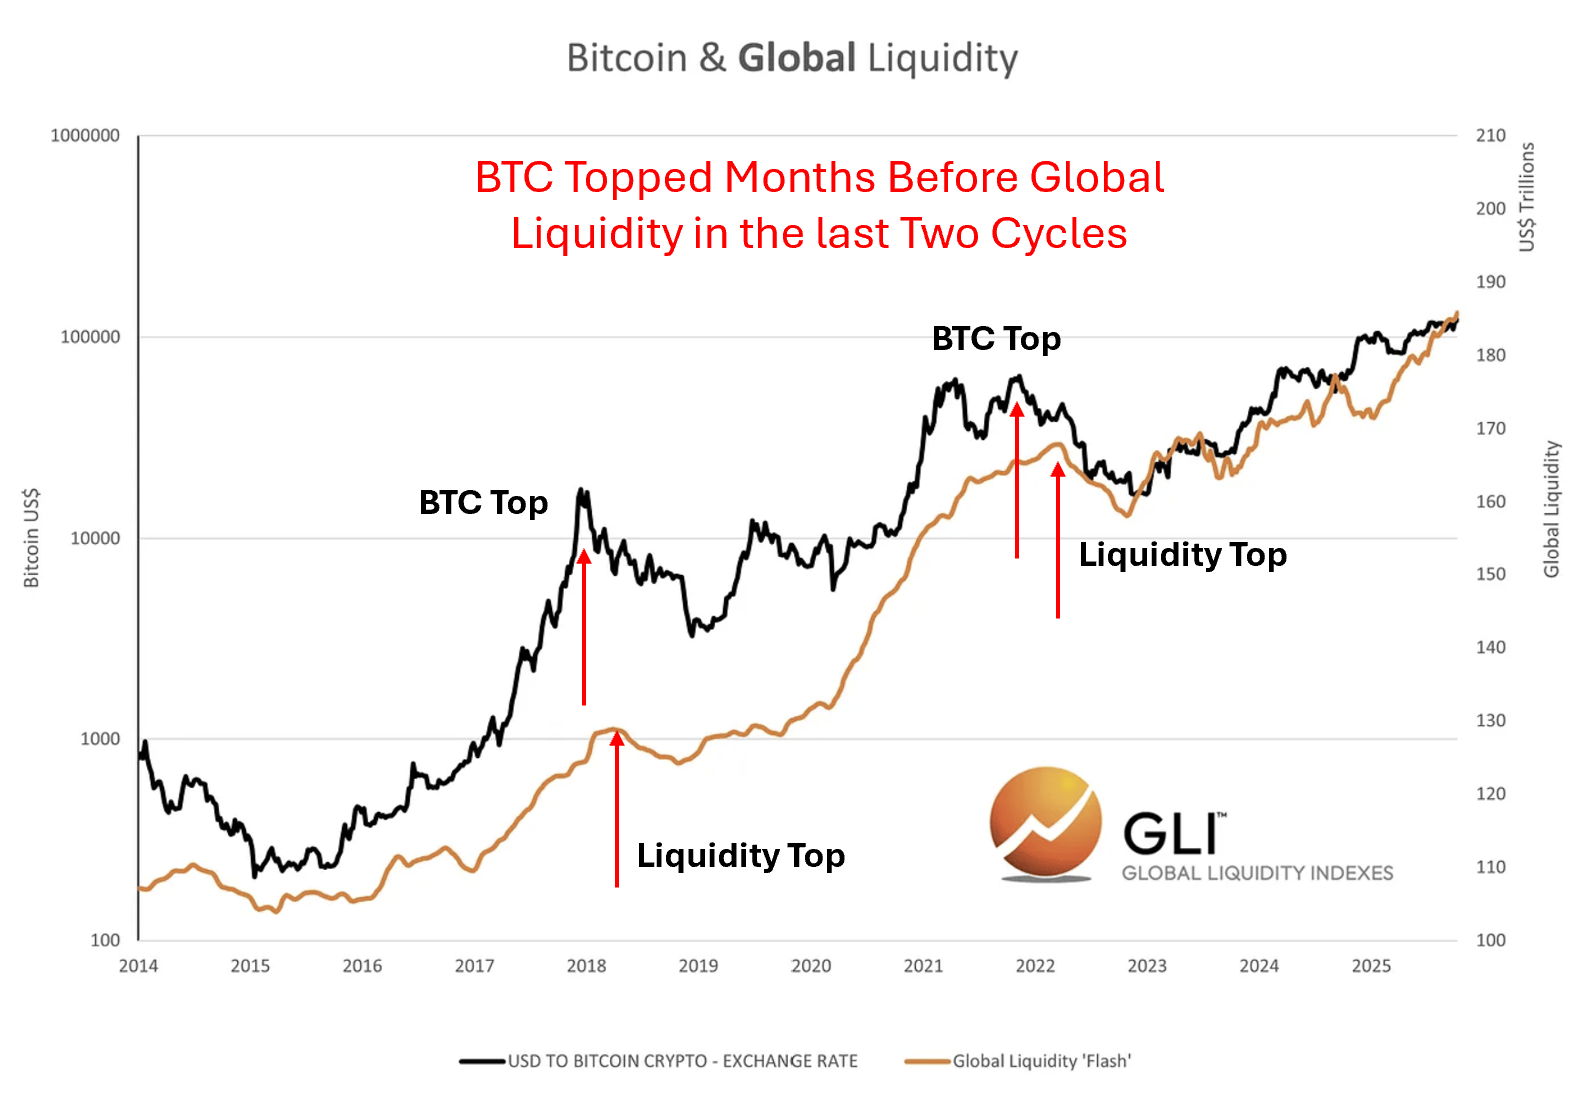
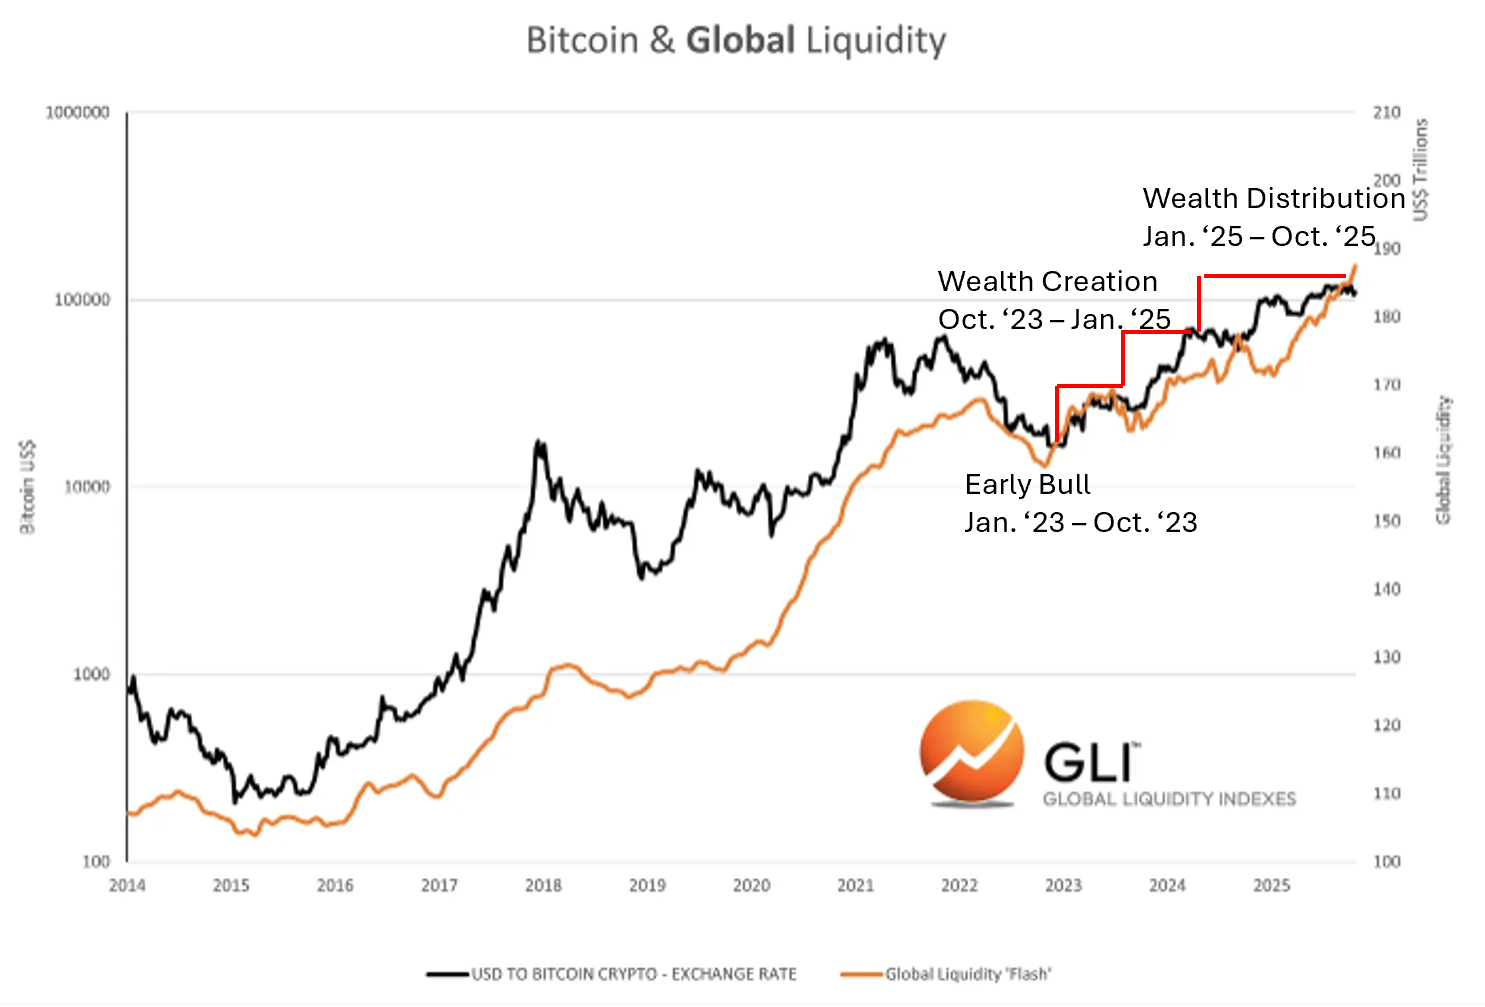
Ми не знаємо, чи відбувається це зараз. Але ми точно знаємо, що криптовалютний цикл завжди слідує за циклом ліквідності.
Відповідність криптовалютного циклу
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Вісім основних моментів у проспекті IPO Anthropic: вражаюче зростання, але ризики очевидні
Anthropic у своєму проспекті акцій розкрив низку важливих аспектів: велика кількість корпоративних клієнтів, понад 1900 клієнтів із доходом понад мільйон доларів; на червень 2026 року дохід зріс на 1368% у порівнянні з попереднім роком, значно випереджаючи темпи зростання витрат на обчислення; операційний грошовий потік став позитивним; усі 7 співзасновників залишаються в компанії. Компанія також визнає ризики: концентрація постачань від TSMC та дефіцит чипів пам’яті створюють значні загрози. Дані по ARR за жовтень буде розкрито у переглянутому документі.

Продаж чипів, надання в оренду, підтримка залишкової вартості: Broadcom (AVGO.US) разом із чотирма великими фінансовими інститутами з Уолл-стріт залучили $63 млрд для фінансування закупівлі чипів для Anthropic.
Компанія Broadcom уклала угоду на суму 63 мільярди доларів із Bank of America, Blackstone Group, Citigroup та Morgan Stanley, щоб забезпечити фінансування для придбання чипів для розробника моделей штучного інтелекту Anthropic PBC. Угода здійснюється через новостворену спеціальну цільову компанію, яка отримала фінансові зобов’язання від вказаних фінансових компаній для закупівлі чипів Broadcom і подальшої їх оренди для Anthropic.
Переможець буму AI-інвестицій: Goldman Sachs залишається "королем Волл-стріт"
За один день три транзакції на загальну суму понад 210 млрд доларів, ім’я Goldman Sachs з’являється у кожній з цих великих угод фінансування AI: спільне лідерство у розміщенні акцій Meta на 95 млрд доларів, самостійне організування фінансової структури SpaceX для залучення 40 млрд доларів на чипи, та роль головного менеджера рахунку під час IPO Anthropic. Суперцикл фінансування AI перебудовує конкурентне середовище на Wall Street, і Goldman Sachs вже перетворює свої переваги у відносинах на реальні гроші.

Anthropic може провести «найбільше IPO на фондовому ринку», але не обов’язково отримає «інвестиційний рейтинг на ринку облігацій»
Згідно з проспектом емісії, компанія вже має $62 млрд короткострокових боргових зобов’язань, невикористані орендні зобов'язання різко зросли з $50 млрд до $321 млрд, а також існує опція на додаткові кредити у розмірі $77 млрд. Її позабалансова "фінансова схема для чіпів", побудована разом із Broadcom, вважається прихованим ризиком контрагентських операцій з циклічною торгівлею. Для порівняння, SpaceX чітко зобов’язалась отримати інвестиційний рейтинг і успішно завершила випуск облігацій на $25 млрд, а в документах Anthropic майже немає згадки про інвестиційний кредитний рейтинг, що ускладнює оцінку для покупців облігацій.
Ціни на криптовалюти
Більше


