
Prévia dos resultados financeiros do FY2027 Q3 da Nvidia (NVDA.US): primeiro relatório após a saída de Jensen Huang, precisa provar tanto a resiliência da demanda por IA quanto que "também funciona sem ele".
 Bitget2026/11/17 02:57
🔥 Radar de destaques das ações dos EUA já está no ar! 3 principais tendências das ações dos EUA + 6 seleções de ações + 7 eventos importantes no calendário. Onde estão as oportunidades nas ações dos EUA nesta semana? Clique para visualizar todas as 22 direções de negociação em uma imagem→
1. Resumo dos pontos-chave de investimento
Nvidia irá divulgar os resultados do terceiro trimestre do FY2027 após o fechamento do mercado em 17 de novembro de 2026 no horário dos EUA (madrugada de 18 de novembro, horário de Brasília), juntamente com uma conferência de resultados. O consenso de Wall Street espera uma receita de cerca de US$ 109 bilhões (+91,2% YoY), e um lucro por ação de cerca de US$ 2,50 (+92,2% YoY); a própria orientação da empresa é de US$ 108 bilhões ±2% (aproximadamente US$ 105,8 bilhões — US$ 110,2 bilhões), um aumento de cerca de 12% em relação ao trimestre anterior. Este é o primeiro relatório financeiro desde a renúncia do cofundador Jensen Huang ao cargo de CEO no dia 12 de novembro, com a CFO Colette Kress atuando como CEO interina. A atenção do mercado passou dos números superando as expectativas para a continuidade da gestão, aceleração do Vera Rubin, resiliência da margem bruta e se as projeções de médio e longo prazo podem ser reafirmadas.
2. Quatro pontos de foco
Foco 1: Forte crescimento em data centers e validação da aceleração do Vera Rubin
Data centers continuam sendo o principal motor de crescimento. No último trimestre, a receita foi de US$ 89 bilhões (+117% YoY), respondendo por mais de 90% da receita total. O mercado espera que este segmento continue liderando o crescimento neste trimestre. A gestão previa que a plataforma Vera Rubin contribua com cerca de 20% da receita de data centers neste trimestre. Caso a entrega e implantação junto aos clientes fiquem significativamente abaixo desta previsão, será visto como um sinal de problemas de demanda ou execução. Mudanças na estrutura dos maiores clientes e dos clientes corporativos/IA também impactarão a qualidade do crescimento.
Foco 2: Margem bruta e pressão dos custos de suprimentos
A projeção de margem bruta para o 3º trimestre é de 74% ±0,5 ponto percentual (75% no último trimestre). A administração já sinalizou que pode haver mais pressão no 4º trimestre. Os preços de componentes como chips de memória estão subindo (resultados de Qualcomm e Kioxia já confirmam a “escassez de memória”), e a estrutura de produtos precisa compensar aumentos de custo para manter a qualidade dos lucros. A capacidade de fornecimento também é crucial: atrasos em qualquer etapa — chips, armazenamento ou sistemas completos — podem afetar o reconhecimento de receita.
Foco 3: Continuidade da gestão interina e progresso da sucessão
Jensen Huang se afastou totalmente apenas oito dias após pedir desculpas publicamente, e o conselho já iniciou a seleção interna e externa para o próximo CEO. O mercado prevê cerca de 32% de chance do VP de computação em larga escala, Ian Buck, ser escolhido, e 22% para Kress. Elon Musk expressou apoio ao retorno de Huang; petições já têm mais de 120 mil assinaturas, e a votação interna também é amplamente favorável à sua permanência. Na conferência, como Kress explicará o progresso da sucessão, a continuidade estratégica e se o plano de expansão da capacidade de computação será mantido, são questões acompanhadas tão de perto quanto os próprios números financeiros.
Foco 4: Orientação de médio/longo prazo e variáveis China/controle de exportações
O objetivo previamente anunciado de crescimento de cerca de 70% na receita e crescimento da demanda dos clientes de quase 100% YoY até FY2028 pode ser reafirmado ou ajustado, o que é decisivo para o sentimento do mercado. A orientação deste trimestre exclui explicitamente receitas de data centers na China; qualquer novidade (recuperação ou novo aperto) nos negócios chineses será uma variável adicional. Os riscos ligados ao controle de exportações e à revisão de canais de intermediários ainda persistem, podendo impactar a previsibilidade das vendas futuras.
3. Riscos e oportunidades coexistem
Catalisadores positivos:
- Receita significativamente acima do consenso (próxima ou superior a US$ 110 bilhões), contribuição da Vera Rubin atingindo ou superando o esperado, demonstrando que a demanda não foi afetada pela mudança de gestão.
- Margem bruta próxima de 74% e orientação para o 4º trimestre relativamente estável, com a administração reafirmando metas agressivas de crescimento de médio/longo prazo e sinalizando compromissos positivos de clientes.
- Um plano de sucessão claro ou forte sinal de continuidade, reduzindo o prêmio de risco ligado à “pessoa-chave”.
Riscos negativos:
- Apenas cumpre o guidance ou supera levemente as expectativas, mas a aceleração do Vera Rubin é abaixo do esperado, margem bruta pressionada ou orientação para o próximo trimestre mais cautelosa, levantando dúvidas sobre a sustentabilidade do crescimento.
- Gestão interina se posiciona de forma ambígua sobre metas de médio/longo prazo, ou a incerteza sobre a sucessão aumenta, em conjunto com uma reavaliação macro sobre a sustentabilidade dos investimentos em IA.
- Comentários negativos sobre negócios na China ou controle de exportações, ou restrições no ambiente de financiamento dos clientes, afetando a visibilidade de pedidos de longo prazo.
4. Estratégia de negociação sugerida
Lógica de compra: Se a receita principal e data center superarem claramente as expectativas, margem bruta estável e a gestão interina emitir sinais claros de continuidade e reafirmar metas de médio/longo prazo, isso pode fortalecer a narrativa de “resiliência dos negócios acima da dependência de pessoas”, apoiando a recuperação da avaliação (atualmente o P/L estimado de cerca de 12,1x, bem abaixo da média do setor).
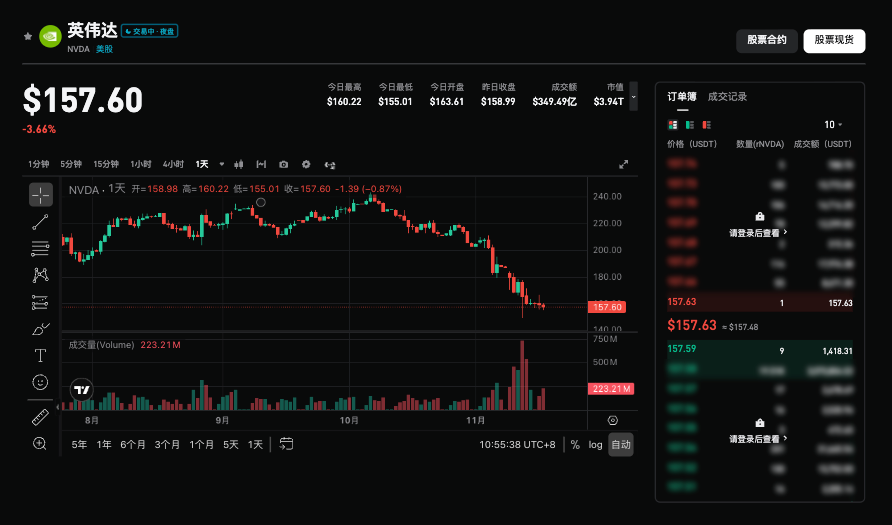
Riscos para posições vendidas: Caso os dados estejam apenas em linha ou levemente abaixo das altas expectativas, orientação fraca, ou ambiguidades sobre sucessão e continuidade estratégica, podem provocar realização de lucros adicional, especialmente considerando a queda de mais de 30% a partir das máximas de outubro.
Dados essenciais:
- Receita total, crescimento YoY/Quarter e participação e crescimento da receita de data center
- Participação e progresso das entregas da Vera Rubin neste trimestre
- Margem bruta (neste trimestre e guidance para o 4º trimestre)
- Orientações anual e de médio/longo prazo foram reafirmadas ou ajustadas
- Comentários da gestão interina sobre compromissos de clientes e progresso da sucessão
Recomendações operacionais: Caso os resultados superem significativamente as expectativas e as orientações e sinais de continuidade sejam positivos, vale observar oportunidades após um recuo nos preços; se os dados forem neutros, guidance fraco ou informações insuficientes da administração, atente-se aos riscos de volatilidade de curto prazo (precificação de opções para o final de semana de cerca de ±8%), evitando entrar em picos. O tamanho das posições e stops deve ser ajustado conforme o perfil de risco individual.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
180 mil pessoas pedem, Elon Musk apoia! Mas o conselho de administração da Nvidia (NVDA.US) revela não ter intenção de reintegrar Jensen Huang
Pessoas familiarizadas revelaram que o conselho de administração da Nvidia (NVDA.US) atualmente não está considerando o retorno ao cargo de CEO.
Cinco relatórios do Goldman Sachs apontam para a mesma conclusão: o banquete da IA está chegando ao fim, e o mercado é mais vulnerável do que a economia.
Os dados comprovam essa análise: a IA contribuiu com apenas 21% do crescimento do PIB dos EUA, mas sustentou 62% do crescimento dos lucros do S&P 500 e 92% do aumento do valor de mercado no pico — a desaceleração desse crescimento terá um impacto muito maior sobre o mercado do que sobre a economia real. O Goldman Sachs acredita que o crescimento dos lucros cairá drasticamente de 36% para 11%, enquanto a onda de emissões de dívida relacionadas à IA levará ao aumento dos spreads de crédito. O iene japonês é considerado a principal opção de hedge de risco relacionado à IA, o ouro tem uma perspectiva de alta para US$ 4.650 e o cobre para US$ 15.600.
Morgan Stanley emite sinal de alta mais forte! Em 2027, entra no modo "abraçar o risco", S&P 500 mira 8700 pontos
A gigante de Wall Street, Morgan Stanley, acredita que 2027 será um ano para abraçar riscos. Os analistas da instituição afirmam que estão elevando a classificação de alocação de ações globais para o nível máximo de sobreponderação, e recomendam que os investidores aumentem sua exposição a ações de diversas regiões.
Qual é o valor das startups que decodificam a "mente" da IA? OpenAI já ofereceu US$ 5 bilhões
Segundo o The Information, a OpenAI chegou a oferecer mais de US$5 bilhões para adquirir a startup Goodfire, valor cerca de quatro vezes maior que a avaliação de US$1,25 bilhão feita na rodada B da empresa. Fundada em 2024, a Goodfire se dedica a decifrar o "pensamento" da IA. As negociações acabaram fracassando porque a Goodfire acredita que manter-se independente e fornecer tecnologia para várias empresas de IA terá um valor a longo prazo muito maior que US$5 bilhões.
Preços de criptomoedas
Mais


