
Perspectiva para o relatório financeiro do quarto trimestre da Applied Materials (AMAT): A demanda por equipamentos de IA conseguirá sustentar receitas trimestrais de bilhões e manter o alto crescimento?
 2026/11/12 02:44
1. Principais pontos de investimento
Applied Materials (AMAT.US) divulgará os resultados do FY2026 Q4 após o fechamento do mercado dos EUA em 12 de novembro de 2026. O consenso do mercado prevê uma receita de aproximadamente US$ 10,3 bilhões (+51,5% YoY, orientação da empresa no valor médio de US$ 10,25 bilhões), e EPS não-GAAP de cerca de US$ 4,06 (+87,1% YoY, orientação da empresa no valor médio de US$ 4,02). A empresa superou as expectativas por oito trimestres consecutivos, e a gestão afirmou anteriormente que a demanda por IA impulsionou recordes históricos, prevendo um crescimento mais rápido do que o mercado geral até 2027. O mercado está altamente atento a se os pedidos de equipamentos relacionados à IA conseguem compensar totalmente as oscilações do ciclo tradicional, e se a orientação para o próximo trimestre conseguirá manter o ritmo de alto crescimento.
2. Quatro principais pontos de atenção
Ponto 1: Demanda avançada por lógica impulsionada por IA, DRAM e embalagens avançadas
A expansão da capacidade de IA é o principal motor de crescimento. A gestão prevê que lógica avançada (leading-edge foundry-logic), DRAM (incluindo HBM) e embalagens avançadas representarão cerca de 80% do crescimento de equipamentos de wafer (WFE) em 2026-2027. A empresa tem posição de liderança nestas áreas e busca aumentar a participação no mercado. O valor médio da orientação de receita do Q4 já ultrapassa a marca de US$ 10 bilhões (+51% YoY), e a receita de embalagens avançadas deve crescer mais de 70% em 2026. O mercado vai verificar se os pedidos e entregas nestes segmentos de alto valor continuam fortes.
Ponto 2: Capacidade de expandir as margens após oito trimestres consecutivos superando expectativas
Ao contrário de alguns concorrentes do setor de equipamentos, a margem bruta da Applied Materials melhorou ano a ano por 13 trimestres consecutivos. No Q3, a margem bruta não-GAAP foi de cerca de 50,4%, e a gestão prevê que o Q4 fique aproximadamente igual. Capacidade de precificação, otimização do mix de produtos e alavancagem operacional são fatores-chave. Se as margens continuarem a expandir ou ao menos estabilizarem neste trimestre, reforça o modelo de “alto crescimento + alta rentabilidade”; caso haja recuo devido ao aumento de custos ou ramp-up de capacidade, pode enfraquecer a elasticidade dos lucros.
Ponto 3: Redução da participação da receita da China e impacto do controle de exportação
A participação da receita da China caiu do pico para cerca de 28% (anteriormente mais alta). Controle de exportação e fatores geopolíticos são variáveis potenciais. O mercado acompanha se ainda há suporte para demandas de processos maduros, e se o crescimento fora da China (especialmente em clientes americanos e de processos avançados) consegue compensar totalmente. A gestão demonstrou atitude positiva para a visibilidade da demanda de longo prazo, com parte dos diálogos estendendo-se até 2030.
Ponto 4: Sustentabilidade das orientações para o próximo trimestre e o ano
O Q4 é o ponto crucial para verificar se o “alto crescimento” chegou ao pico. O consenso já está um pouco acima da orientação média da empresa, então apenas atingir expectativas pode não sustentar o preço das ações. O mercado focará na orientação do Q1 FY2027 (algumas instituições esperam continuação de crescimento sequencial) e se a gestão manterá ou elevará a declaração de “crescimento acima do mercado em 2027”. O negócio de serviços (AGS) espera crescimento acima de 20% em 2026, sendo um estabilizador adicional.
3. Riscos e oportunidades coexistem
Catalisadores positivos:
- Receita e EPS significativamente acima do consenso (especialmente em embalagens avançadas e receitas relacionadas a DRAM) e orientação para o próximo trimestre em alta.
- Margem bruta continua a expandir ou permanece em nível elevado, comprovando a capacidade de precificação e vantagem no mix de produtos.
- Gestão reafirma ou fortalece a perspectiva de crescimento acima do mercado em 2027, com a visibilidade dos pedidos de longo prazo ainda mais estendida.
Riscos negativos:
- Apenas conforme ou ligeiramente abaixo da orientação média, sem revisão positiva na perspectiva, gerando dúvida sobre a sustentabilidade do alto crescimento.
- Queda adicional na demanda da China ou impacto do controle de exportação acima do esperado, com crescimento fora da China insuficiente para compensar.
- Custos de ramp-up de capacidade ou restrições da cadeia de suprimentos pressionam as margens.
4. Sugestão de estratégia de negociação
Lógica de posição comprada: Se a demanda por equipamentos relacionados à IA (lógica avançada, DRAM, embalagens avançadas) superar claramente as expectativas, com margens estáveis e orientação positiva para o próximo trimestre/ano, pode fortalecer a posição da Applied Materials como fornecedor central de equipamentos para wafers de IA, sustentando recuperação de avaliação.
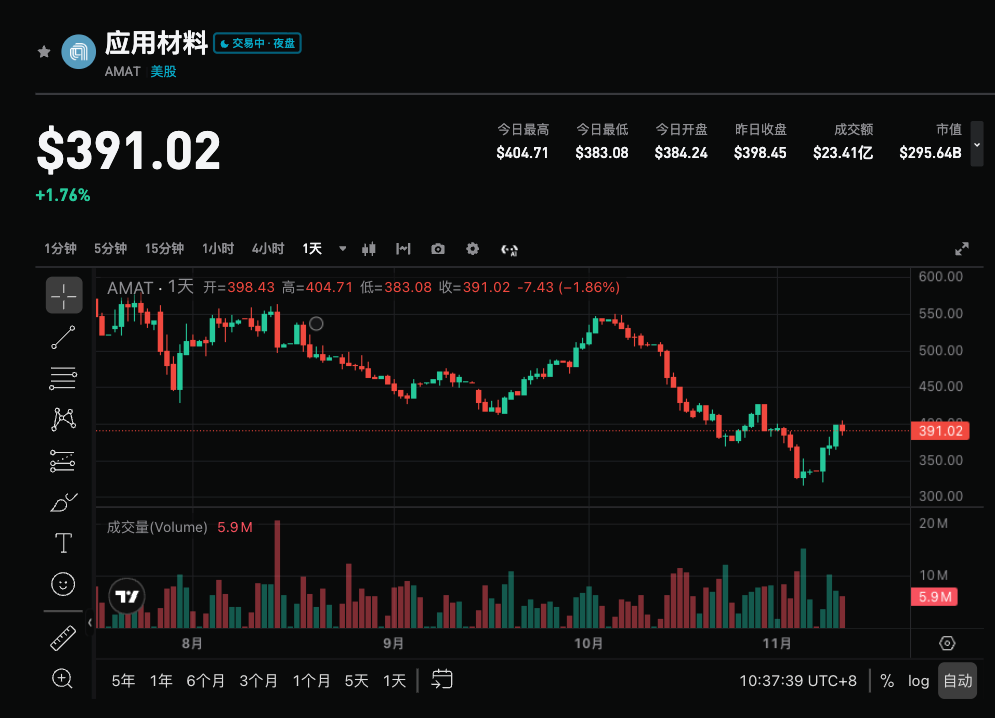
Risco de posição vendida: Se os resultados forem apenas conforme o valor médio, orientação conservadora ou margens recuam, considerando que o preço das ações já corrigiu desde o pico (último mês cerca de -14,5%), pode desencadear mais realização de lucro.
Dados-chave:
- Receita total e crescimento YoY/seqüencial
- Desempenho de receitas de embalagens avançadas, DRAM e lógica avançada
- Margem bruta não-GAAP e margem operacional
- Revisão da orientação do Q1 FY2027 e do ano inteiro
- Participação da receita da China e contribuição do crescimento fora da China
Sugestão operacional: Quando os resultados superam as expectativas e a orientação é positiva, pode ser interessante observar oportunidades de posicionamento após a correção; se os dados forem neutros ou a orientação fraca, atenção ao risco de volatilidade de curto prazo e evite compras em alta. Ajuste de posição e stop-loss devem ser feitos de acordo com a capacidade individual de tolerância ao risco.
Disclaimer: O conteúdo acima é apenas para referência, não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A Corning (GLW.US) recebeu a primeira classificação "Compra" da Jefferies! Fábricas de IA estão demandando fibra óptica de forma intensa, podendo causar um déficit global de até 30% na oferta.
Para a Corning, o aumento recente dos lucros vem principalmente da expansão de clusters de IA. À medida que aumentam os enlaces ópticos entre gabinetes e entre campi, os clientes precisam instalar mais fibras ópticas em espaços limitados de dutos e gabinetes, o que impulsiona a demanda por cabos ópticos de alta densidade e sistemas de conexão.

Sinergias vão demorar mais! Citi eleva custos de sinergia da Skydance (SKYD.US) para US$ 4 bilhões, mas mantém recomendação de "compra"
O Citi publicou um relatório de atualização do modelo para o 3Q26 da Skydance Corp e manteve a recomendação de "compra" com preço-alvo de 10 dólares.
Gigante do petróleo retorna à Venezuela! Rumores apontam que ExxonMobil (XOM.US) obteve direitos de avaliação em 7 áreas, iniciando janela exclusiva de negociações por um ano
Segundo fontes familiarizadas com o assunto, a ExxonMobil chegou a um acordo preliminar com o governo da Venezuela e com a estatal PDVSA, permitindo à gigante petrolífera americana avaliar o potencial de desenvolvimento de sete blocos, incluindo campos petrolíferos não explorados, campos maduros e um bloco de exploração.

Preços de criptomoedas
Mais


