
Virada de 20cm! O “fundamento dos jogos” da Applovin ainda está sólido?

AppLovin (APP.US) apresentou uma "virada elegante" nos resultados do terceiro trimestre, principalmente devido à cautela dos fundos antes da divulgação financeira e ao desempenho real que superou as expectativas, revertendo e acelerando levemente o crescimento.
Os pontos específicos são os seguintes:
1. O crescimento volta a acelerar
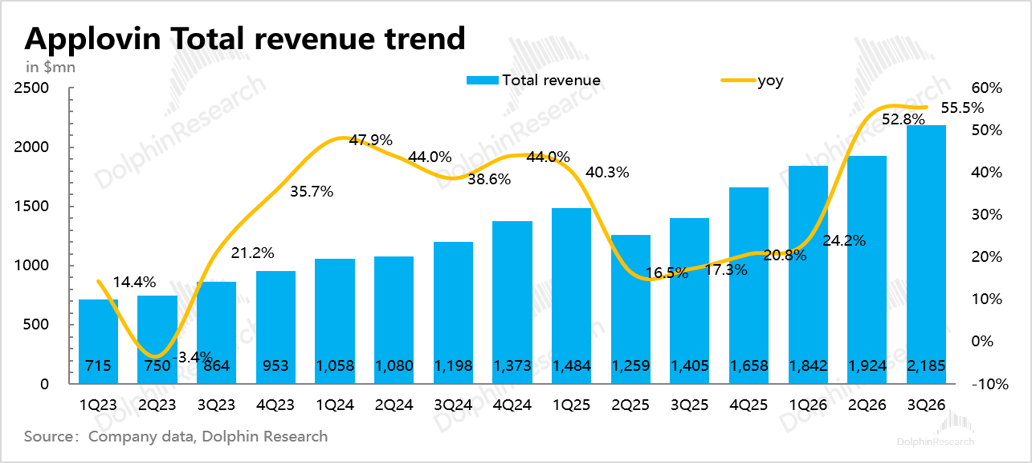
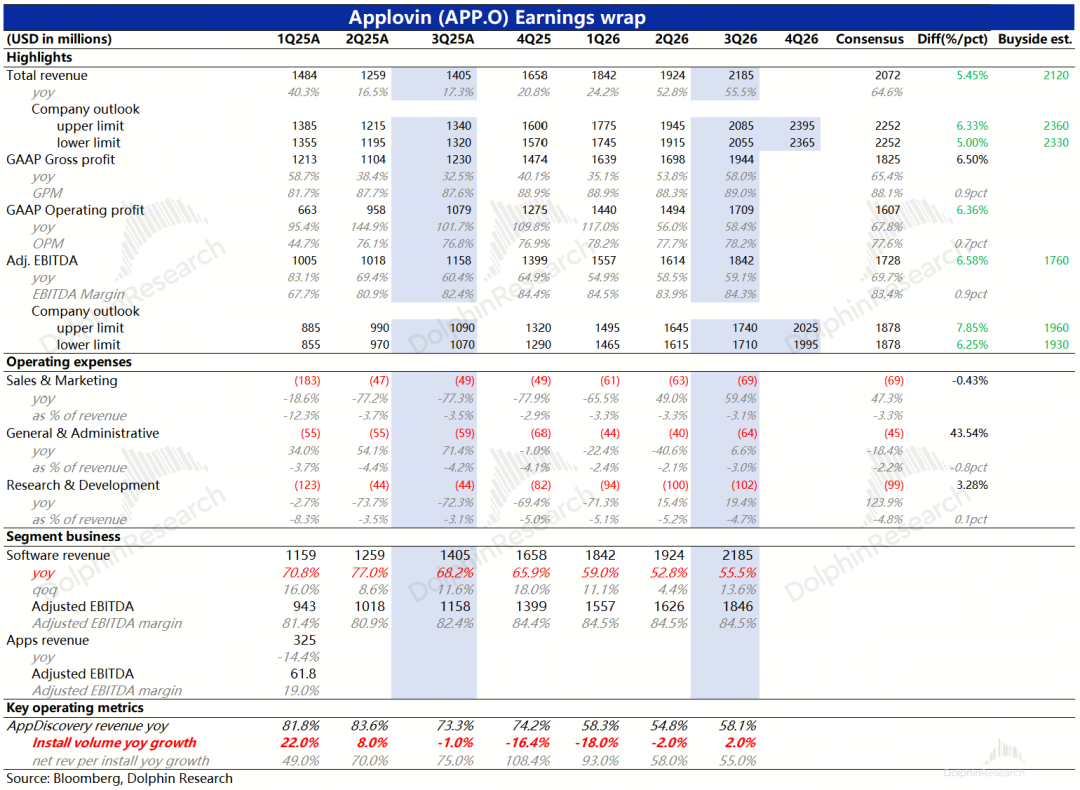
A receita do terceiro trimestre foi de 2,2 bilhões de dólares, alta de 13,6% em relação ao trimestre anterior, um aumento significativo comparado ao crescimento do trimestre passado, alcançando novamente o ritmo habitual de crescimento da AppLovin.
A receita superou as expectativas de compra e venda; o guidance para o quarto trimestre implica uma desaceleração do crescimento para 45% sobre uma base alta, mas ainda superior à expectativa do mercado para o crescimento do Q4, que era de cerca de 36%.
2. Publicidade de jogos volta a aquecer
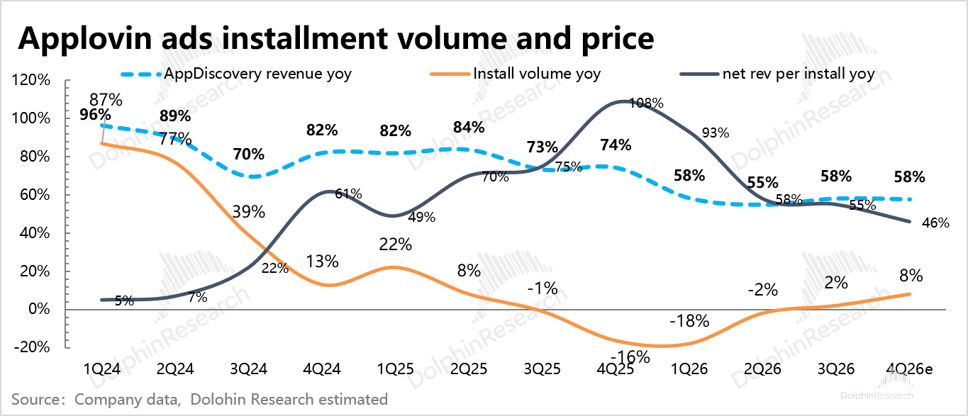
O número de instalações de aplicativos no terceiro trimestre voltou a apresentar crescimento positivo, +2% ao ano, enquanto a receita por instalação aumentou 55%. Apesar da desaceleração em relação ao trimestre anterior, ainda está em um nível elevado. Se combinarmos o volume e o preço, fica claro que a receita de publicidade para download de aplicativos (principalmente de jogos) cresceu 58%, acelerando levemente em comparação ao Q2.
Segundo o guidance do Q4, "Dolphin" estima que as mudanças de volume e preço continuarão a seguir a tendência do Q3: aumento nas instalações, mas desaceleração no crescimento do preço unitário; o valor previsto serve apenas como referência.
Antes da divulgação financeira, a pesquisa indicava que a AppLovin estava perdendo participação no mercado de publicidade de jogos (com preços altos e concorrentes ampliando sua presença, levando clientes a distribuir parte do orçamento para testar outros plataformas), além de, após o modelo atualizado em julho, o ROAS não apresentar otimização significativa, e por isso os fundos mantiveram expectativas cautelosas, com receio de explosão como no Q2.
Assim, mesmo com dados alternativos mostrando que o número de instalações Max continuou acelerando no Q3, o mercado ainda estava excessivamente preocupado com a expansão da influência da Unity e o retorno da Meta.
Na prática, após o lançamento do modelo da AppLovin, os anunciantes retomaram os investimentos,e o crescimento do setor de anúncios de aplicativos (com o aumento da penetração do AI Overview, impulsionando os gastos de promoção da web para mobile) compensou o impacto da queda de participação de mercado da AppLovin, fazendo com que o crescimento da receita voltasse a surpreender o mercado.

3. Publicidade e-commerce ainda em estágio inicial
A empresa não divulgou a receita de publicidade de e-commerce, principalmente por ser pequena. Pesquisas institucionais apontam que o progresso da publicidade e-commerce não foi tão suave quanto o previsto, e a eficiência de conversão é mediana.
Supondo que os jogos cresçam 48–50% ao ano, e a renda líquida de e-commerce dobre, a receita de e-commerce no Q3 deve estar entre 310 e 410 milhões de dólares, representando 14–19% da receita total.
Com o desenvolvimento de agentes de IA, a entrada das próprias plataformas de e-commerce pode ser prejudicada, levando ao aumento dos gastos com publicidade. Resta observar se a AppLovin conseguirá aproveitar a oportunidade, especialmente no aprimoramento da eficiência de conversão.
4. Margem de lucro levemente recuperada
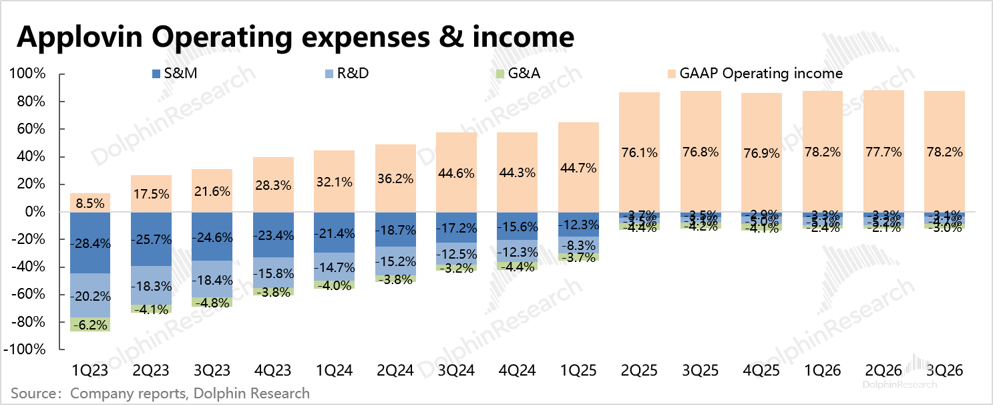
No Q3, as despesas de marketing e P&D continuaram aumentando significativamente ano a ano.
As despesas de vendas se referem principalmente à abertura do Axon para anunciantes de e-commerce, incentivando novos usuários;
A maior parte do aumento da P&D vem da SBC, o programa de incentivo com ações para funcionários (em outubro de 2025, a concessão de 920 mil ações para alguns engenheiros-chave não executivos de TI, com a transferência condicionada à valorização, reconhecida trimestralmente em dois anos); excluindo isso, o crescimento normal é de 19%.
Comparado ao trimestre anterior, no Q3 houve um aumento de quase 20 milhões em despesas administrativas, divulgado como gastos com serviços profissionais (supõe-se estar relacionado ao processo judicial de setembro e à acusação de coleta de dados pela Unity).
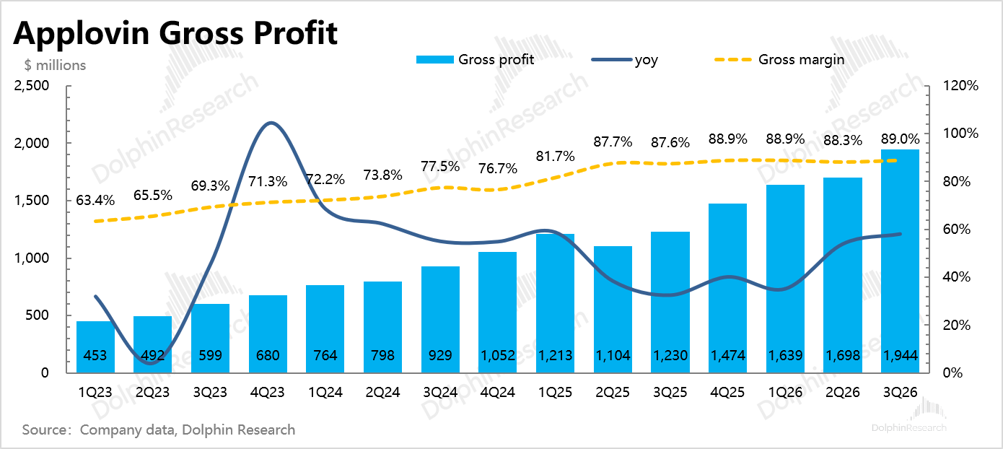
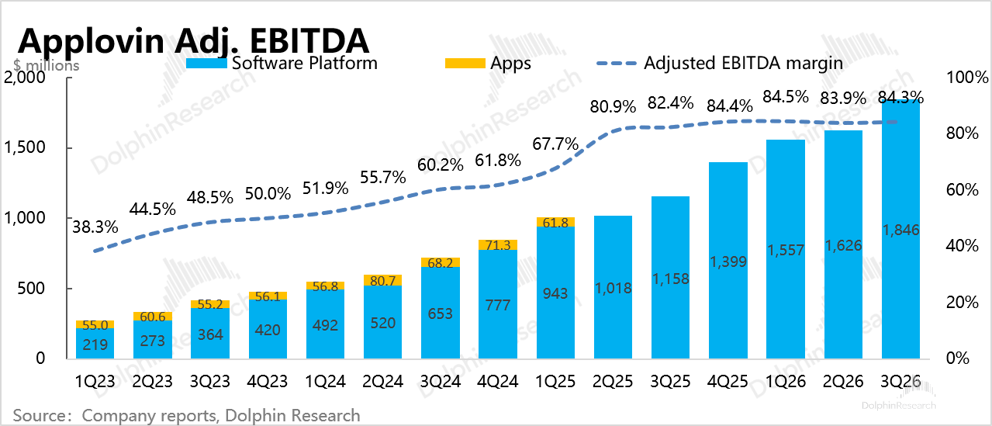
Por fim, devido ao forte crescimento da receita, as despesas foram compensadas e a margem operacional GAAP aumentou levemente 0.5 pontos percentuais. Excluindo o fator SBC, o Adj. EBITDA, a margem de lucro do Q3 voltou a 84%, e para o Q4, segundo o guidance, deverá permanecer estável.
5. Recompra em grande escala
No terceiro trimestre, foram recomprados 1,4 bilhão de dólares em ações a um preço médio de 339 dólares por ação, 2,5 vezes o trimestre anterior, usando todo o fluxo de caixa livre do trimestre. O conselho autorizou mais 3,2 bilhões, totalizando 3,6 bilhões no final de outubro, cerca de 3% do valor de mercado após o fechamento.
A empresa atualmente possui 3,2 bilhões em caixa e com cerca de 1,5 bilhão de fluxo de caixa livre por trimestre, a recompra de 1 bilhão por trimestre não é um problema. O limite atual de 3,6 bilhões pode ser utilizado em 3-4 trimestres. Se continuar, prevê-se uma recompra anual de 4 bilhões, equivalente a 4,4% do valor de mercado de ontem (90,9 bilhões de dólares).
6. Principais indicadores
Opinião do Dolphin
O impacto negativo do trimestre passado foi devido ao ritmo de iteração do modelo; mesmo que o Dolphin considere uma queda excessiva, o mercado continuou aprofundando, durante todo o trimestre, refletindo o medo de deterioração da base da AppLovin e do enfraquecimento da tendência de resultados.
Assim, o maior destaque dos resultados do Q3 foi reduzir as preocupações dos fundos sobre o pilar da AppLovin — publicidade de jogos móveis — sustentando o piso de valorização.
Embora haja de fato redução da participação de mercado (Unity acabou de entrar há um ano e a Meta voltou impulsionada pela IA, ambas com grande força), a AppLovin, reconhecida como líder de muitos anos pelo alto ROAS, mantém barreiras técnicas que não são facilmente superadas.
Contudo, o aumento do preço chegou ao limite; a lógica de volume daqui para frente trará mais competição direta entre AppLovin e concorrentes cada vez mais fortes.Talvez identificando essa pressão, a AppLovin já processou a Unity, acusando-a de coletar dados de rastreamento de anúncios sem permissão.
A publicidade de jogos é a base, enquanto a publicidade e-commerce representa a chave para o futuro crescimento da AppLovin.Atualmente, pesquisas externas mostram progresso mediano; o acréscimo inicial veio principalmente de investimentos de teste pelos anunciantes. Mas, com conversão ineficaz, isso impacta negativamente a disposição dos anunciantes para investimentos futuros.
Na conferência telefônica, a gestão ainda não quantificou muito o progresso da receita de publicidade e-commerce, mas destacou crescimentos de dois dígitos trimestre a trimestre e três dígitos ano a ano, além de sugerir que a contribuição da e-commerce já está se tornando significativa, deixando de ser irrelevante.
- FIM -
// Repostagem aberto
O artigo não é fácil, clique em“compartilhar”, para me dar um pouco de energia~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Quantas demandas de CPO serão geradas pelo Rubin Ultra da Nvidia? Bernstein: Valor da óptica por Pod aumentará cinco vezes
A Bernstein acredita que a arquitetura Rubin Ultra da Nvidia provocará um grande aumento na demanda por óptica co-embalada (CPO) e fibra óptica, elevando o valor óptico por Pod de US$ 1 milhão para US$ 5,4 milhões, impulsionando o tamanho do mercado do ecossistema óptico da Nvidia para US$ 46,8 bilhões até 2028 (crescimento anual de 91%). Apesar dos gargalos de fornecimento de substratos InP, as perspectivas do setor continuam otimistas. A instituição reafirma a classificação “outperform” para Lumentum, Coherent e Ciena.

UBS aposta em opções de ouro e em ações de tecnologia no terceiro trimestre, construindo posição em SK Hynix (SKHY.US)
O UBS Group (UBS.US) apresentou o relatório 13F de posições para o terceiro trimestre, com data de encerramento em 30 de setembro de 2026.

Preços de criptomoedas
Mais


