
Relatório de Commodities do Banco Mundial: ouro e prata devem recuar gradualmente, mas dificilmente voltarão aos níveis históricos baixos

Portal de Câmbio, 6 de novembro—— O relatório de outubro sobre commodities do Banco Mundial prevê que, após um grande aumento em 2026, os preços do ouro e da prata irão gradualmente recuar nos próximos dois anos, mas continuarão em níveis historicamente altos. O ouro é sustentado pela compra dos bancos centrais e pela demanda de investimento, mostrando maior resiliência; a prata enfrenta maior pressão de queda devido ao impacto negativo na indústria, como a substituição por materiais fotovoltaicos. O relatório aponta riscos em ambos os lados, sendo a política do Federal Reserve e a situação geopolítica variáveis-chave, e o mercado de commodities como um todo também enfrenta a perturbação inflacionária causada por questões geopolíticas e climáticas.
O Banco Mundial divulgou recentemente o relatório de outubro “Perspectivas do Mercado de Commodities”, prevendo que os preços do ouro e da prata vão gradualmente recuar entre 2027 e 2028, mas ainda permanecerão em patamares historicamente elevados, sendo difícil repetir o cenário de alta explosiva e volatilidade intensa de 2026. Os fundamentos do ouro e da prata se divergem claramente: o ouro é sustentado pela compra dos bancos centrais, enquanto a prata sofre com as mudanças na demanda industrial.
Redução nas previsões de preços, festa de alta do ouro e prata chega ao fim
Este relatório tem previsões um pouco mais pessimistas em comparação à versão de abril. O relatório estima que, em 2026, o preço médio do ouro será de US$ 4.600 por onça, um aumento de 33,6% em relação a 2025; em 2027, o preço do ouro recua 7,6% para US$ 4.250 e, em 2028, segue caindo 5,9% para US$ 4.000.
A prata teve desempenho superior ao ouro este ano, com preço médio anual previsto em US$ 70, alta de quase 76%, mas a correção será maior: em 2027, cai para US$ 62, e em 2028, para US$ 58.
O índice geral de metais preciosos sobe quase 40% neste ano, mas recua nos dois anos seguintes; mesmo com a correção, os preços seguem muito acima da média entre 2015 e 2019. O preço do ouro caiu 5% no terceiro trimestre, com a alta nos rendimentos dos títulos do Tesouro dos EUA, expectativas de aperto e fortalecimento do dólar pressionando o mercado de metais preciosos.
Fundamentos sólidos do ouro, demanda industrial por prata sob pressão
A lógica de suporte para o ouro está concentrada na demanda de investimento e na compra dos bancos centrais. No primeiro semestre de 2026, a demanda de investimento e a compra dos bancos centrais somam metade da demanda global por ouro; embora a taxa de crescimento dessa demanda vá desacelerar nos próximos dois anos, ela ainda forma uma base sólida. Após uma desaceleração no início do ano, as compras dos bancos centrais voltaram a subir, fornecendo suporte adicional ao preço do ouro. Entretanto, os altos preços reprimem o consumo de joias, que está enfraquecendo desde 2023. Do lado da oferta, o aumento da produção de ouro nas minas é limitado, mas preços elevados impulsionam o aumento do ouro reciclado.
A dinâmica da prata é mais complexa, com a demanda industrial sendo uma variável importante. A indústria fotovoltaica está tentando substituir a prata por cobre e melhorar a eficiência dos processos, o que reduz o consumo de prata; a demanda por joias e itens em prata também é prejudicada pelos altos preços. A demanda por prata nos setores de eletrônicos, centros de dados, automóveis e infraestrutura elétrica segue crescendo, mas fornece apenas suporte limitado. A produção nas minas de prata aumenta ligeiramente, assim como a quantidade reciclada, e o aperto entre oferta e demanda será gradualmente aliviado.
Riscos equilibrados, perturbações externas influenciam tendências do mercado
O Banco Mundial afirma que os riscos de alta e baixa nas previsões de preços do ouro e da prata estão basicamente equilibrados. O agravamento da situação geopolítica, o aumento da volatilidade do mercado e compras de ouro pelos bancos centrais acima do esperado podem fazer com que os preços superem as previsões de referência. O maior risco de queda vem do Federal Reserve e de outros bancos centrais que continuam apertando a política monetária, pois taxas de juros elevadas e um dólar forte continuam a enfraquecer o apelo de ativos sem rendimento como estes.
Além disso, o enfraquecimento da economia global afetará a demanda industrial por prata, e movimentos de realização de lucros e redução de alavancagem podem aumentar a pressão de venda.
Perspectiva geral para commodities, risco inflacionário persiste
Analisando o mercado global de commodities, a perturbação no fornecimento de energia e as incertezas geopolíticas devem impulsionar um aumento de 23% nos preços das commodities neste ano, com recuo de 7% em 2027. Conflitos no Oriente Médio e o fenômeno El Niño impactando a produção agrícola são os dois principais fatores de perturbação, podendo inclusive agir em conjunto, elevando os preços de energia e alimentos e trazendo desafios para a inflação mundial e para a política monetária.
Conclusão
A alta explosiva do ouro e da prata em 2026 provavelmente está chegando ao fim, esperando-se uma correção moderada nos próximos dois anos. O ouro, amparado pelas compras dos bancos centrais, mostra maior resiliência; já a prata, pressionada por fatores como a substituição fotovoltaica, enfrenta uma tendência de queda mais acentuada. A situação geopolítica e a política do Federal Reserve permanecem como fatores centrais para determinar se os metais preciosos poderão voltar a se fortalecer.
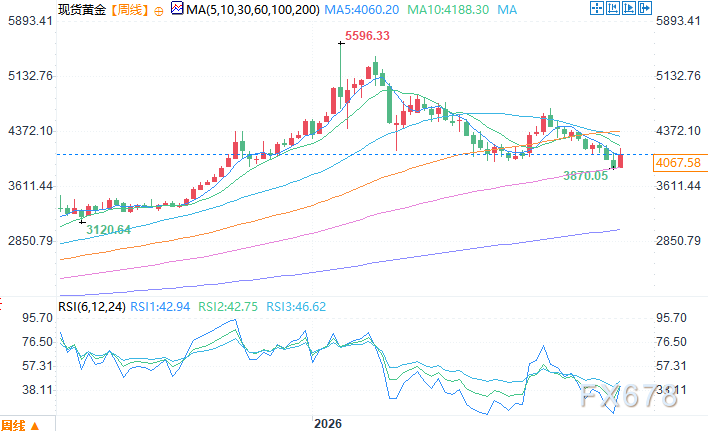
Gráfico semanal do ouro spot Fonte: Yihuitong
UTC+8 6 de novembro, 10:43 Ouro Spot cotado a US$ 4.064,58 por onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Quantas demandas de CPO serão geradas pelo Rubin Ultra da Nvidia? Bernstein: Valor da óptica por Pod aumentará cinco vezes
A Bernstein acredita que a arquitetura Rubin Ultra da Nvidia provocará um grande aumento na demanda por óptica co-embalada (CPO) e fibra óptica, elevando o valor óptico por Pod de US$ 1 milhão para US$ 5,4 milhões, impulsionando o tamanho do mercado do ecossistema óptico da Nvidia para US$ 46,8 bilhões até 2028 (crescimento anual de 91%). Apesar dos gargalos de fornecimento de substratos InP, as perspectivas do setor continuam otimistas. A instituição reafirma a classificação “outperform” para Lumentum, Coherent e Ciena.

UBS aposta em opções de ouro e em ações de tecnologia no terceiro trimestre, construindo posição em SK Hynix (SKHY.US)
O UBS Group (UBS.US) apresentou o relatório 13F de posições para o terceiro trimestre, com data de encerramento em 30 de setembro de 2026.

Preços de criptomoedas
Mais


