
Caiu 60%, mas depois subiu 23% no pós-mercado! Será que esta empresa de publicidade de IA foi injustamente penalizada?

Se uma ação caiu cerca de 60% este ano, você pode achar que algo deu muito errado com o negócio dela.
Mas os números recentes reportados por esta empresa foram: receita trimestral cresceu 55%, o lucro líquido aumentou 72% e o fluxo de caixa livre ficou em torno de 1,4 bilhão de dólares.
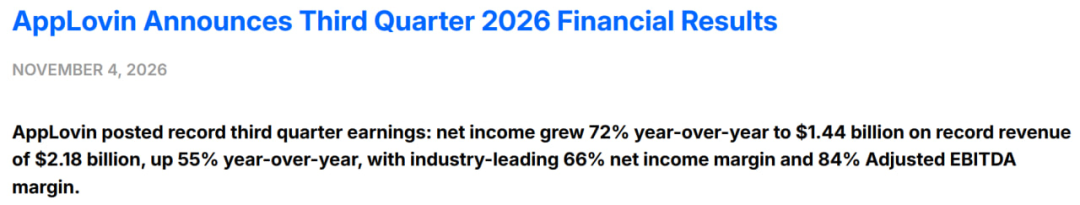
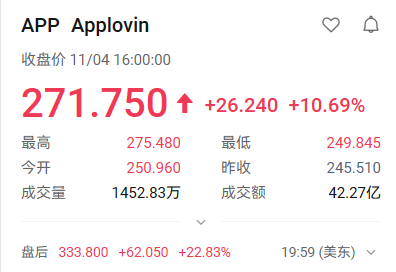
Trata-se da plataforma de publicidade em IA AppLovin (APP). Após o encerramento do pregão em 4 de novembro e a divulgação do balanço, suas ações chegaram a subir quase 23%. A ação, que vinha sendo vendida repetidamente, de repente voltou a atrair o interesse dos investidores.
O mercado está preocupado com a demora no retorno sobre os investimentos em IA, mas a empresa já começou a transformar IA em lucros e caixa.Então, aquela queda de 60% foi por erro do mercado ou porque os investidores pagaram caro demais?
Este relatório financeiro merece ser analisado com essa dúvida em mente.
1. O fator mais relevante é o caixa
No terceiro trimestre, a AppLovin teve receita de US$ 2,185 bilhões, lucro líquido de US$ 1,439 bilhão e margem líquida de cerca de 66%; tanto o fluxo de caixa operacional quanto o fluxo de caixa livre ficaram próximos de US$ 1,4 bilhão.
Muita gente pode ficar impressionada à primeira vista com a margem EBITDA ajustada de 84%, mas esse é um indicador que exclui algumas despesas; não significa que a cada 100 dólares de receita, 84 dólares são lucro líquido.
Comparativamente, valorizo mais o fato de o lucro líquido e o fluxo de caixa continuarem robustos ao mesmo tempo. Pelo menos neste trimestre, o crescimento não ficou apenas no papel; a empresa realmente recuperou uma grande quantidade de caixa.
Isso é especialmente importante para investimentos em IA atualmente.
Os investidores já ouviram promessas grandiosas sobre capacidade computacional, metas de receita de longo prazo e compromissos futuros. A AppLovin oferece outro ângulo de análise:Investir em IA consegue realmente melhorar o negócio existente, fazendo com que os clientes gastem mais e permitindo à empresa reter mais lucros?
A resposta apresentada por ela desta vez foi convincente.
Mas, para entender estes resultados, é preciso observar como o dinheiro foi gerado.
2. Por que os anunciantes estão dispostos a investir mais?
A AppLovin trabalha com publicidade de performance. Se os anunciantes vão continuar investindo ou não, tudo depende de o quanto os clientes e a receita gerados pela propaganda cobrem o custo dos anúncios.
Portanto, por mais avançado que seu modelo de IA seja, ele precisa passar pelo crivo dos anunciantes.
A liderança afirmou, na teleconferência, que, após a implantação parcial do novo modelo no terceiro trimestre, os anunciantes puderam ampliar seus orçamentos mantendo a taxa de retorno dos anúncios.
A receita proveniente de jogos cresceu quase 50% na comparação anual, sendo o principal impulsionador do resultado acima das expectativas neste trimestre. Ao mesmo tempo, mesmo com o aumento dos investimentos em treinamento dos modelos, a proporção de custos de data center sobre a receita caiu.
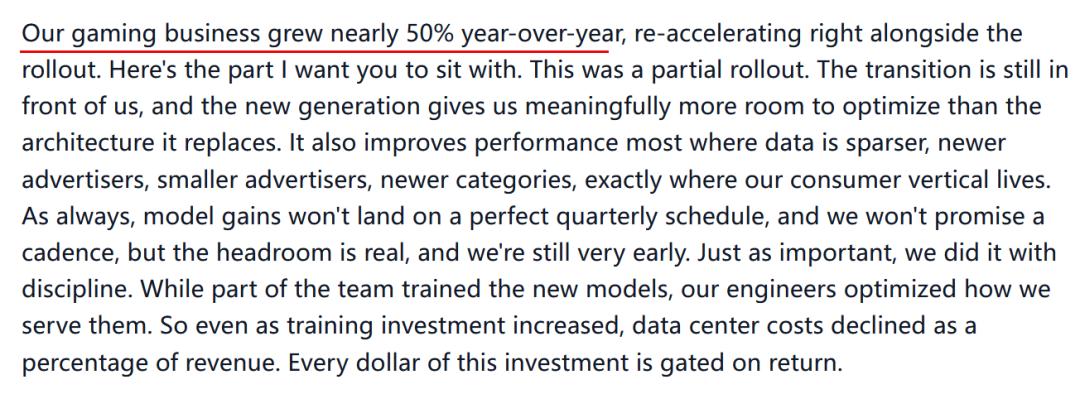
Traduzindo isso para critérios de investidores:O modelo melhorou resultados, os anunciantes estão dispostos a aumentar o orçamento, enquanto o custo dos serviços para a empresa não aumentou na mesma proporção.
É esse o motivo pelo qual o lucro cresceu mais rápido do que a receita.
Claro, essa é a explicação da liderança para o negócio; o teste real é saber se os orçamentos continuarão sendo ampliados no longo prazo.
Na minha opinião, a verdadeira competitividade da AppLovin está nisso:Ela conseguirá ajudar os anunciantes a conquistar clientes mais valiosos continuamente? Enquanto o resultado for positivo, os clientes continuarão anunciando; se o desempenho cair, nem os rótulos mais modernos de IA evitarão cortes nos orçamentos.
3. O negócio está ótimo, por que as ações ainda caíram?
Porque o preço pago pelo investidor inclui suas expectativas para o futuro.
A queda anterior da AppLovin não foi sem razão. Receitas do segundo trimestre, assim como o guidance para o terceiro trimestre, vieram abaixo do esperado pelo mercado — e, após o balanço divulgado em agosto, as ações chegaram a cair quase 20%.
O que mudou neste balanço?
Com base nos dados divulgados pela empresa, o crescimento sequencial da receita foi de cerca de 4,4% no segundo trimestre, subindo para cerca de 13,6% no terceiro trimestre. O receio do mercado quanto à desaceleração do crescimento, pelo menos neste trimestre, não se concretizou; na verdade, houve melhora.
Mas não se apresse em decretar que o ritmo de crescimento decolou de vez.
A empresa prevê receita entre US$ 2,365 bilhões e US$ 2,395 bilhões no quarto trimestre. Considerando o valor médio, o crescimento trimestral seria de cerca de 9% e 44% em base anual, abaixo do crescimento de 55% do terceiro trimestre.
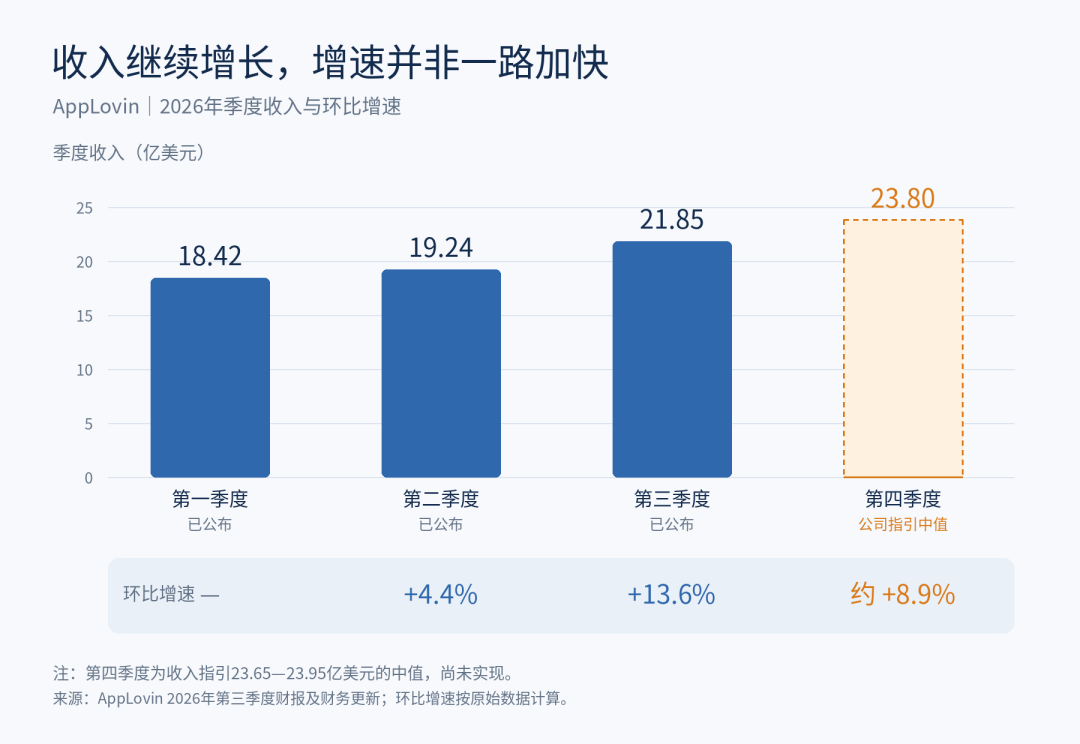
Este balanço mostra que o crescimento da AppLovin foi melhor do que o mercado temia anteriormente. Mas o guidance para o quarto trimestre não mostra aceleração adicional, então não é possível afirmar, só por este trimestre, que a empresa manterá o ritmo acelerado de crescimento.
Isso explica porque um bom balanço pode provocar uma forte alta, mas não justifica todos os valuations elevados do passado.
4. Após o repique, o que penso?
O site Mercado de Ações dos EUA acredita que este balanço é suficiente para renovar a confiança no desempenho operacional da AppLovin. O crescimento da receita está sustentado pelo lucro, que por sua vez é sustentado pelo fluxo de caixa; isso é mais significativo do que apenas elevar metas de longo prazo.
Porém, após essa alta no pós-mercado, os motivos para compra também precisam ser atualizados.Não dá mais para usar o argumento “ela já caiu 60%” como principal justificativa depois do repique.
O que mais me importa daqui em diante são duas questões.
Primeiro, o novo modelo conseguirá garantir que os anunciantes mantenham o aumento dos orçamentos, não só no curto prazo, mas de forma sustentável?
Segundo, ao expandir para mais clientes consumidores e de e-commerce, a empresa conseguirá continuar gerando caixa?
E um ponto que pode passar despercebido: com margem líquida já em 66%, não dá para contar que o crescimento do lucro virá apenas com avanços nessa margem. A empresa precisa aumentar a receita para sustentar novos patamares de lucratividade.
Minha avaliação é que, desta vez, a alta tem fundamento em melhora operacional e merece atenção. Para quem pretende entrar, considero melhor esperar alguma estabilização nos preços e nas projeções de lucro após o balanço para avaliar se a compra vale a pena.
Se os anunciantes continuarem aumentando orçamentos, a receita mantiver resiliência e o fluxo de caixa acompanhar, estarei disposto a pagar um certo prêmio por esse negócio; se o preço se recuperar antes do desempenho, é hora de segurar o ímpeto de comprar na alta.
A AppLovin mostrou que a IA realmente pode gerar dinheiro.O que o investidor precisa evitar, daqui para frente, é pagar novamente um preço excessivo por um negócio cujo potencial já está claro.
Junte-se ao VIP do Mercado de Ações dos EUA
Receba informações exclusivas de Wall Street e tenha acesso a ferramentas quantitativas de pesquisa de investimentos
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Principais bancos de Wall Street aumentam previsões de alta de juros, futuros dos títulos do Tesouro dos EUA continuam em queda e ouro cai mais de 1%, rompendo os 4000
Após o CPI dos EUA de outubro superar as expectativas, Goldman Sachs e Nomura adicionaram previsão de alta de juros em março do próximo ano, enquanto Deutsche Bank previu uma alta de juros em janeiro do próximo ano. Atualmente, o mercado já precificou completamente um aumento de 25 pontos-base em dezembro, com probabilidade de 13% para um aumento de 50 pontos-base. Na quarta-feira, o mercado à vista de títulos do Tesouro dos EUA ficou fechado, mas os futuros de títulos continuaram em queda, com os rendimentos correspondentes subindo cerca de 2 a 4 pontos-base, enquanto o ouro à vista caiu 1,1% sob pressão.

A construção de centros de dados de IA esfriando não é motivo de preocupação? A onda de importação dos EUA dificilmente diminuirá no curto prazo, e o verdadeiro impacto pode chegar apenas em 2029.
Um projeto de centro de dados leva, em média, 4,8 anos desde a decisão de investimento até o início da construção, e mais 2,6 anos desde o começo das obras até entrar em operação. Normalmente, os servidores só são instalados após a conclusão da estrutura do prédio e da instalação dos racks. Para parceiros comerciais como Taiwan, Coreia do Sul e México, que dependem da cadeia de suprimentos dos centros de dados dos Estados Unidos, essa inércia no ciclo de construção garante um amortecimento para as exportações, pelo menos nos próximos um ou dois anos.

Grande controvérsia no Federal Reserve: Quando deve terminar o mandato do terceiro em comando, Williams?
O foco da controvérsia está em saber se Williams deve deixar o cargo em junho de 2028 (quando completa 10 anos de mandato) ou em junho de 2027 (quando atinge a idade de aposentadoria de 65 anos). Análises apontam que o Conselho do Federal Reserve possui autoridade discricionária final; caso Williams saia antecipadamente, o presidente do Federal Reserve, Waller, poderá influenciar previamente a nomeação para essa posição-chave, mas encurtar forçadamente o mandato de Williams pode facilmente ser visto como manipulação política. O próprio Williams prevê permanecer no cargo até junho de 2028.

Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Preços de criptomoedas
Mais


