
Prévia do relatório financeiro do terceiro trimestre da Bloom Energy (BE): Validação de alto crescimento impulsionado por centros de dados de IA e volatilidade das opções
 2026/10/22 06:30
🔥 Radar de Destaques das Ações Americanas já está disponível! 3 principais setores das ações americanas + 6 ações selecionadas + 7 eventos importantes no calendário. Quais são as oportunidades do mercado de ações dos EUA nesta semana? Clique aqui para ver todos os 22 direcionamentos de trading em um só gráfico→
1. Principais pontos de investimento - Resumo
Bloom Energy irá divulgar os resultados do terceiro trimestre do ano fiscal de 2026 em 22 de outubro de 2026, após o fechamento do mercado americano. O consenso de Wall Street espera uma receita de aproximadamente US$ 1,07 bilhão (cerca de +106% A/A, em comparação com US$ 519 milhões no mesmo período do ano anterior) e um lucro ajustado por ação de cerca de US$ 0,69 (cerca de +360% A/A, em comparação aos US$ 0,15 anteriores). O mercado de opções está precificando uma volatilidade implícita de cerca de 10,7% (com base no preço de fechamento recente de cerca de US$ 222, faixa aproximada entre US$ 197 e US$ 248). As ações da empresa acumularam uma alta de cerca de 166% no ano, com grande foco do mercado se a demanda por células de combustível de óxido sólido (SOFC) para datacenters de IA pode continuar impulsionando receita e lucro, bem como novas revisões para cima no guidance anual.
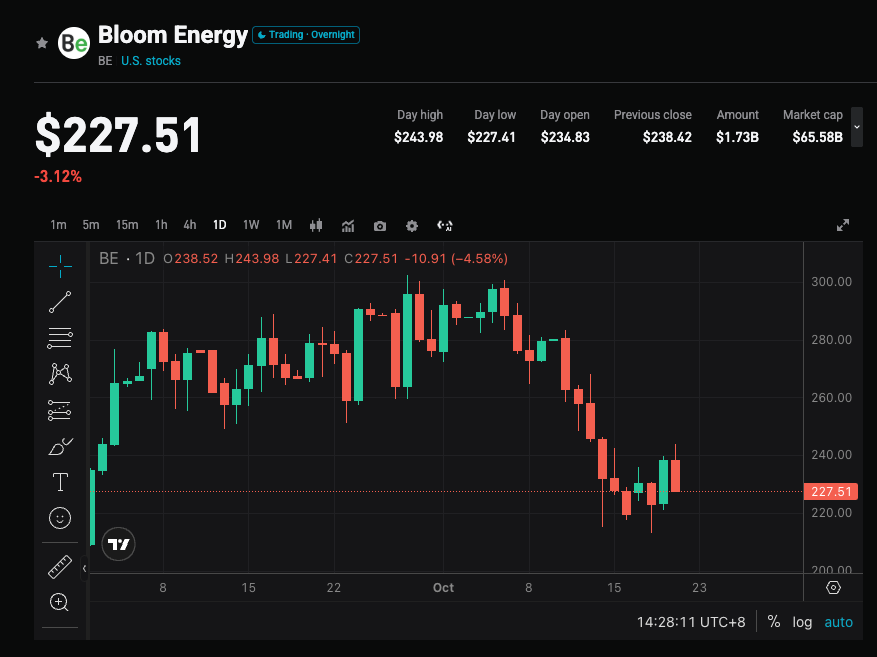
2. Quatro grandes pontos de atenção
Ponto 1: Demanda por datacenters de IA e conquista de clientes em larga escala
O surto do poder computacional de IA impõe gargalos na entrega de energia e turbinas de gás, tornando as células de combustível no local da Bloom uma solução alternativa de rápida implantação. A empresa já foi validada por grandes provedores de cloud nos EUA e está avançando com parcerias de gigawatts com clientes como Oracle, além de ter expandido a estrutura de financiamento da Brookfield para até US$ 25 bilhões. O mercado observará de perto o ritmo dos pedidos e entregas deste trimestre, bem como a contribuição dos clientes de grande porte, para avaliar se a demanda está passando de um “tema” para monetização em escala.
Ponto 2: Expansão de capacidade e aumento do preço médio
A empresa está avançando para uma capacidade anual de produção de 2GW (aproximadamente dobrando), e conteúdos mais sofisticados dos sites podem resultar em elevação do preço médio. Instituições como Truist preveem uma forte demanda ano a ano dando suporte à receita e aos lucros, enquanto a Baird é ainda mais otimista, considerando um potencial de longo prazo para expansão de capacidade a 6GW, 8GW ou até 10GW. O relatório financeiro avaliará se o aumento da capacidade está ocorrendo de forma ordenada e o impacto da otimização do mix de produtos na margem bruta.
Ponto 3: Rentabilidade e tendência de “superação das expectativas + revisão para cima do guidance”
A empresa já superou expectativas de receita e EPS em vários trimestres consecutivos; no 2º trimestre, a receita foi de cerca de US$ 1,07 bilhão (um grande aumento ano a ano) e o EPS ajustado de cerca de US$ 0,78. O guidance anual já foi elevado para receita de US$ 3,9-4,2 bilhões e EPS ajustado de US$ 2,55-2,85. O mercado acompanha se, neste trimestre, haverá nova superação significativa das expectativas e revisão para cima das projeções anuais, confirmando se o alto crescimento é sustentável e não apenas um pico pontual de entrega.
Ponto 4: Absorção de valuation e volatilidade implícita das opções
Após forte alta das ações no ano, o valuation está elevado, com preço-alvo consenso Moderate Buy de cerca de US$ 297 (implicando potencial de alta de cerca de 28-33%). Após os últimos quatro relatórios de resultados, a volatilidade absoluta média foi de 12,95% (em três deles com alta). A volatilidade de 10,7% precificada nas opções sugere possíveis oscilações significativas de curto prazo em ambos os sentidos, sendo crucial a comunicação da gestão sobre entregas e capacidade para o segundo semestre.
3. Riscos e oportunidades coexistem
Catalisadores para alta:
- Receita e EPS ajustado superando claramente o consenso (principalmente se a receita se aproximar ou superar US$ 1,1 bilhão), e revisão para cima do guidance anual.
- Detalhes de novos pedidos ou projetos em escala de gigawatts vindos de clientes de maior porte superando expectativas, com calendário de expansão de capacidade mais agressivo.
- Margem bruta permanecendo em patamar médio-alto (anteriormente, margem bruta não-GAAP em cerca de 30%+), mostrando efeito de escala e controle de custos contínuo.
Riscos de baixa:
- Resultados apenas em linha ou ligeiramente abaixo das expectativas, guidance anual mantido ou comunicado de forma cautelosa, podendo provocar realização de lucros devido ao alto valuation.
- Alta concentração de clientes (historicamente, um único cliente representou parcela expressiva da receita), ritmo de entregas desacelerando ou conversão de pedidos ficando aquém das expectativas.
- Problemas para acelerar o aumento de capacidade ou gargalos na cadeia de suprimentos impactando as entregas, somados à volatilidade ampliada das ações de tecnologia.
4. Recomendações de estratégia de trading
Lógica para posições compradas: Se receita e lucro superarem significativamente as expectativas, com a gestão revisando para cima o guidance anual e sinalizando progresso positivo em capacidade e clientes, pode haver reforço da percepção de Bloom como fornecedor central de soluções de energia para IA, sustentando uma nova valorização das ações.
Riscos para posições vendidas: Caso os dados venham apenas em linha com o consenso, o guidance seja cauteloso ou faltem detalhes sobre conquistas de clientes, somados ao valuation elevado e à volatilidade das opções, pode ocorrer venda forte de curto prazo, especialmente após o recente avanço expressivo das ações.
Dados-chave:
- Receita total e taxas de crescimento anual/trimestral
- Desempenho do EPS ajustado e margem bruta
- Revisão do guidance anual de receita e EPS
- Progresso de expansão de capacidade, contribuição de grandes clientes e tendência de pedidos
Recomendações operacionais: Quando os resultados superarem as expectativas e o guidance for positivo, fique atento a oportunidades de posicionamento após correções; caso os dados sejam mornos ou o guidance fraco, observe o risco de volatilidade de curto prazo e evite perseguir preços muito altos. Com a volatilidade implícita das opções elevada, ajuste alocação e stop de acordo com sua tolerância ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O mercado acionário britânico enfrenta um "grande teste orçamentário" durante a recuperação! Aumento de impostos, rendimento dos títulos públicos e pressão sobre o consumo afetam o nervosismo do mercado.
À medida que investidores globais recuperam a confiança no mercado do Reino Unido, o orçamento de outono que será divulgado nesta quarta-feira se tornará um grande teste para o mercado de ações do país.

Após a saída de 20 bilhões de dólares do setor TMT, a mesa de operações da Goldman Sachs recomenda compras seletivas em IA: fique atento a quatro direções principais
A mesa de operações da Goldman Sachs acredita que a recente queda das ações de IA foi causada pelo desleverage dos fundos hedge, e não por enfraquecimento da demanda. Indicadores quantitativos mostram que as posições superlotadas em IA já foram significativamente reduzidas: a cesta de momentum despencou 7,8% enquanto o Nasdaq caiu apenas 0,8%, causando danos concentrados. A sequência para compra de oportunidades é: energia elétrica → cloud em larga escala → inferência/cibersegurança, priorizando ativos com fluxo de caixa real. A janela de validação é até 6 de novembro; o ponto-chave é verificar se as diretrizes de despesas de capital da Microsoft, Google e Amazon serão revisadas para baixo.

JPMorgan mantém o rating “neutro” para BioNTech (BNTX.US): vê potencial na combinação de pumitamig com B7-H3 ADC, mas dados-chave só devem ser divulgados após 2028.
JPMorgan mantém a classificação "neutra" para BioNTech, com preço-alvo de 92 dólares.
Preços de criptomoedas
Mais


