
Preço do petróleo e euro em ressonância, ativos de classe principal enfrentam janela de inflexão

Relatório Huìtōng, 6 de outubro—— O mercado macroeconômico global está passando por um ponto de inflexão claro de estilo, com a combinação previamente dominante de “alta inflação, altos rendimentos e dólar forte” enfraquecendo rapidamente.
O mercado macroeconômico global está passando por um ponto de inflexão claro de estilo, com a combinação previamente dominante de “alta inflação, altos rendimentos e dólar forte” enfraquecendo rapidamente.
Com o preço do petróleo atingindo um pico e recuando, sinais de inflexão nos fundamentos do euro surgindo, e instituições estrangeiras apostando coletivamente no valor das posições em títulos do Tesouro dos EUA, múltiplos sinais sincronizados impulsionam a queda do índice do dólar e dos rendimentos dos títulos do Tesouro americano, abrindo completamente o espaço de recuperação para ativos como ouro e moedas não americanas. A lógica de precificação dos principais ativos de mercado está passando por uma reconstrução temporária.
Mercado de petróleo atinge ponto de inflexão importante: prêmio de risco da inflação energética recua rapidamente
O principal motor por trás desta rodada de alta inflação e altas taxas de juros globais veio do prêmio de risco de fornecimento de energia causado por conflitos geopolíticos no Oriente Médio.
No passado, o controle dos rebeldes houthis do Iêmen sobre a rota do Mar Vermelho e as restrições à navegação no Golfo Pérsico geraram preocupações de ruptura no fornecimento global de petróleo, elevando consistentemente o preço do Brent para perto de 100 dólares, tornando-se a lógica central de sustentação para os altos rendimentos dos Treasuries e o dólar forte.
No entanto, neste momento, a narrativa de pânico unilateral no mercado de petróleo foi totalmente revertida, com múltiplos fatores positivos materializando-se ao mesmo tempo.
A Secretária de Energia dos EUA, Granholm, confirmou claramente que o preço do diesel atingiu o pico há semanas; embora o Estreito de Ormuz ainda seja uma zona de risco de conflito e o preço do petróleo continue volátil em patamares elevados, no geral, o preço do petróleo entrou numa trajetória de queda.
O mais importante é que o risco extremo foi eliminado do mercado.
Ao mesmo tempo, políticas globais para suportar a oferta foram implementadas: o G7 já anunciou a liberação de um total de 100 milhões de barris das reservas estratégicas de emergência de petróleo e diesel, a Itália confirmou participação no plano de liberação, e a IEA deverá definir os detalhes na reunião de 14–15 de outubro. O foco do mercado mudou de “pânico de corte de fornecimento geopolítico” para “política de suporte de oferta”.
A maior mudança do mercado agora é: o preço do petróleo não precisa despencar; desde que não alcance novos topos e recue de forma estável, já é suficiente para suprimir as expectativas de inflação e reduzir o prêmio de risco inflacionário, enfraquecendo diretamente a base de alta dos rendimentos dos títulos de longo prazo dos EUA.
No entanto, o principal oficial de segurança do Irã, Rezai, afirmou que o Irã não abrirá o Estreito de Ormuz sob ameaças ou pressão, mas, considerando que um bloqueio prolongado do petróleo iraniano ameaça a economia interna do país e que a oferta de petróleo está reaparecendo de forma notável, o preço do petróleo não recuou significativamente.
Múltiplos fatores positivos nos fundamentos do euro, instituições apostam coletivamente na reversão
A lógica central do fortalecimento constante do dólar anteriormente era o receio do mercado quanto à forte dependência da Europa em energia, o que, aliado à disparada dos preços do petróleo, causava inflação importada e pressionava a economia, criando um padrão de preço protagonizado pelo “dólar forte e euro fraco”.
No entanto, essa diferença de força está diminuindo rapidamente, com o euro passando por uma tripla recuperação em fundamentos, indústria e expectativa de mercado.
Com a queda contínua do preço do petróleo, o custo das importações energéticas da Europa cai drasticamente, melhorando a conta corrente e corrigindo completamente o ponto fraco dos fundamentos do euro.
Com fundamentos e indústria em sinergia, as expectativas de mercado foram totalmente revertidas.
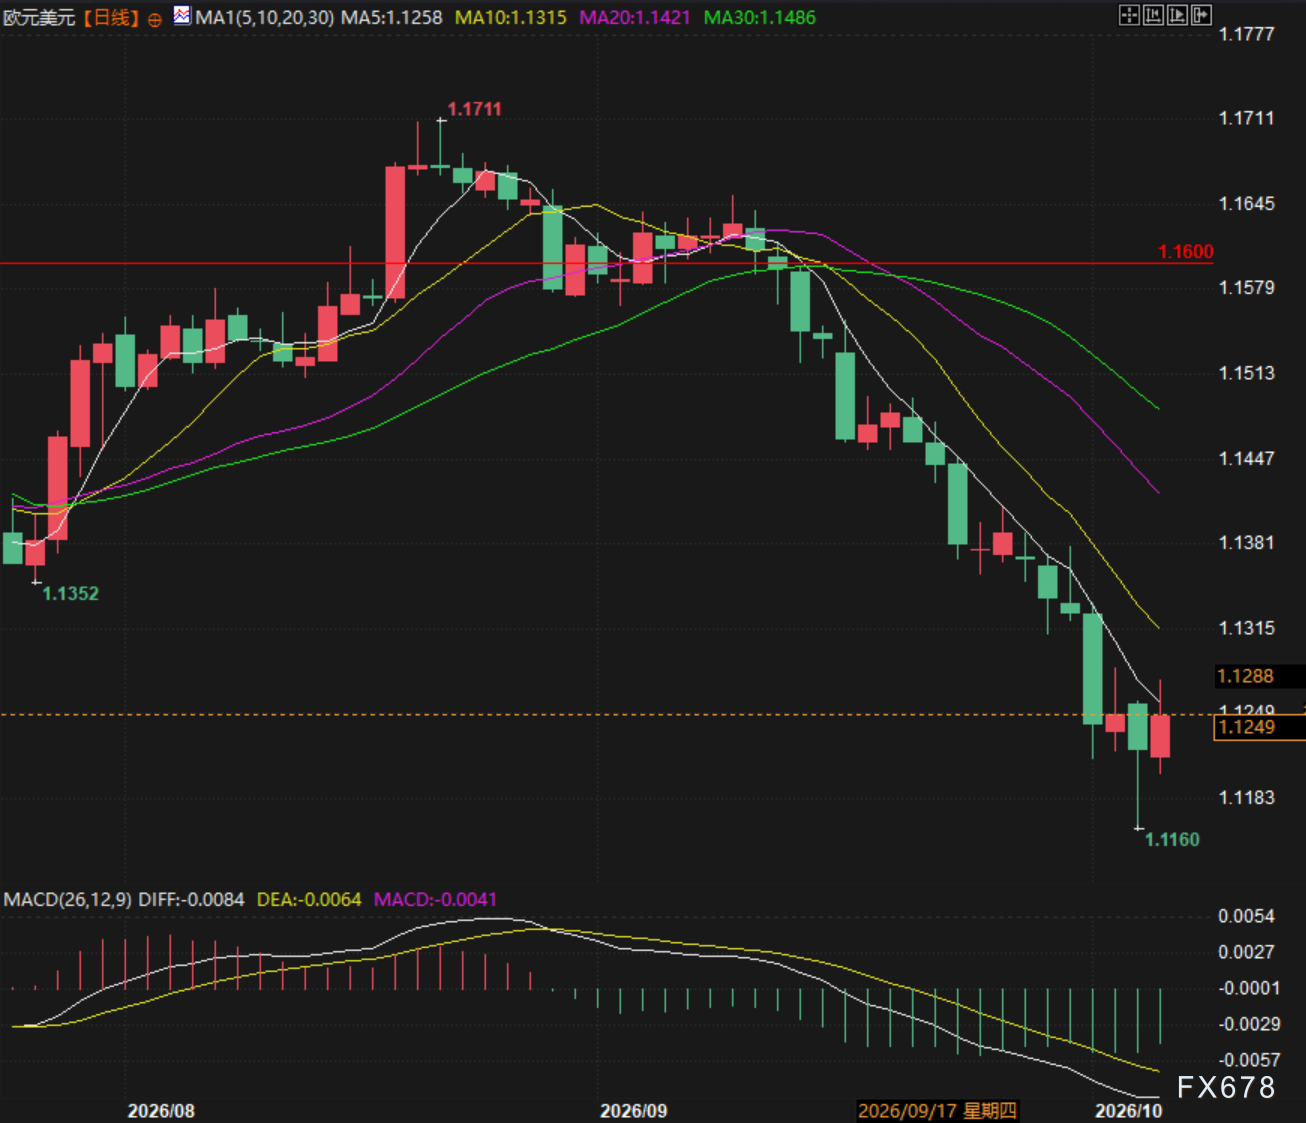
(Gráfico diário EUR/USD, fonte: EasyHuitong)
Rendimentos dos títulos de longo prazo dos EUA atingem o topo, gigantes globais iniciam compras antecipadas
Anteriormente, o preço dos títulos dos EUA vinha caindo, com o rendimento atingindo a maior alta em 24 anos, impulsionado principalmente pelo prêmio de risco inflacionário e preocupação com elevados déficits fiscais, levando o pessimismo do mercado ao extremo.
Agestora global PIMCO foi a primeira a confirmar um ponto de inflexão, com o conselheiro sênior Harrisson afirmando que, após esta alta acentuada nos rendimentos, os Treasuries passaram a oferecer enorme atratividade e as instituições já aumentaram sua exposição à duration.
As instituições avaliam que, seja com a correção das ações de crescimento dos EUA, seja com o arrefecimento da economia americana, os títulos destacarão valor defensivo, e o espaço para alta nas taxas de longo prazo foi praticamente fechado.
Lógica macro fechada: queda em juros e dólar abre janela de compra para ouro e ativos de crescimento
O mercado já formou uma clara e completa cadeia de transmissão macro: estabilização e queda do preço do petróleo reduz o prêmio inflacionário → rendimentos dos Treasuries de longo prazo atingem o topo e recuam → taxa de desconto global cai; ao mesmo tempo, revisão positiva da economia europeia e recuperação do euro → pressão sobre o índice do dólar.
Com dólar mais fraco e queda nos juros reais, a tese de alta para o ouro se fortalece; ao mesmo tempo, a queda na taxa de desconto repara totalmente as avaliações dos ativos de crescimento tech de duration elevada, mudando o padrão macro de ativos de “hedge contra inflação” para “recuperação e correção de valuation”.
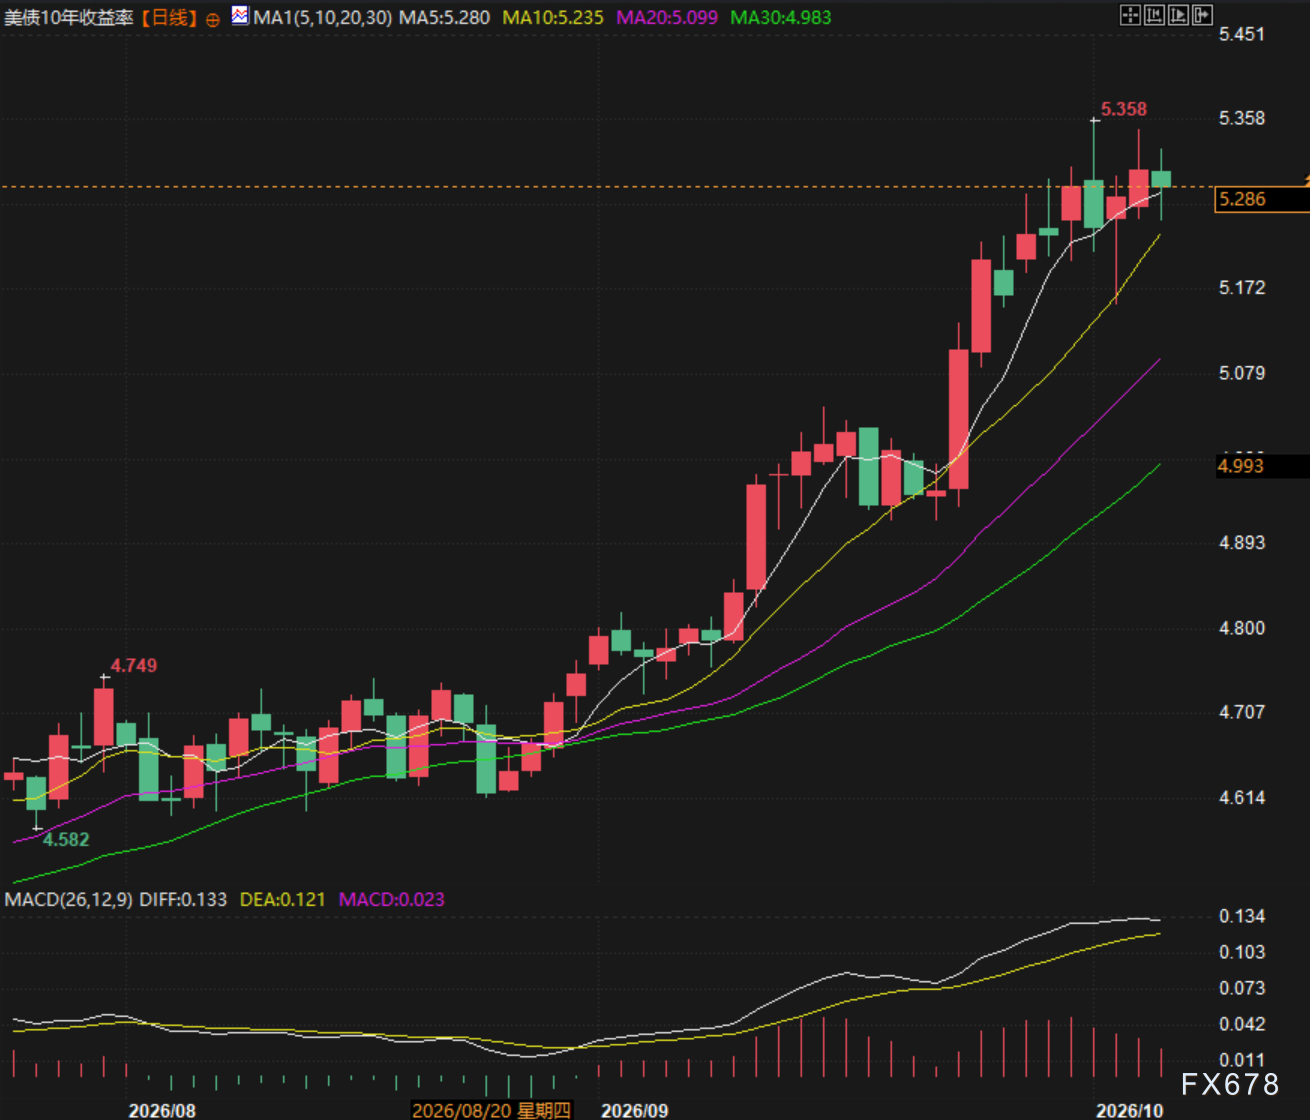
(Gráfico diário do rendimento do Treasury de 10 anos dos EUA, fonte: EasyHuitong)
Resumo: Mercado entra em janela-chave de reversão institucional
A lógica de “pressão geopolítica inflacionária, altas taxas e dólar forte suprimindo ativos de risco” perdeu força, e a narrativa central passou a ser abrandamento inflacionário, topo nas taxas e enfraquecimento do dólar.
Não é necessário uma forte recessão econômica, bastando o recuo do risco geopolítico, revisão das expectativas de oferta e retorno das avaliações a níveis razoáveis para sustentar a reversão do estilo de ativos nesta rodada.
No curto prazo, desde que o preço do petróleo não retome alta agressiva, o quadro de fatores positivos será mantido, e ouro, euro, Treasuries e ativos de crescimento terão pontos claros de entrada antecipada.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Enquanto Meta e Alphabet preocupam o mercado com altos gastos em IA, a Microsoft (MSFT.US) apresenta um fluxo de caixa superior a 10 bilhões de dólares para "cobertura", levando a comercialização da IA da narrativa ao lucro.
A Microsoft divulgou os resultados do primeiro trimestre do ano fiscal de 2027 (encerrado em 30 de setembro de 2026) após o fechamento do mercado dos EUA na quarta-feira, horário do leste, com receita, lucro por ação e crescimento do Azure superando todas as expectativas do mercado.
Wall Street "considera" o discurso de Walsh: sugere que ainda haverá aumento de taxas, mas não será muito grande
Em uma coletiva de imprensa, Wash apoiou-se em dados econômicos robustos (PIB acima de 3%, crescimento de dois dígitos nos investimentos) para recusar a definição das atuais condições financeiras como “apertadas”, sendo interpretado pelo mercado como sinal de necessidade de novos aumentos de juros, embora de magnitude limitada. Duas objeções internas e um membro hawkish votando a favor sugerem que a maioria prevê um reajuste em dezembro. O mercado futuro já precifica aumentos de juros tanto em dezembro quanto em março do próximo ano.
Inflação pressionada há seis anos e dois votos contrários desafiam: Federal Reserve já está pronto para aumentar os juros em dezembro, e pode haver outro aumento em março do próximo ano?
O Federal Reserve manteve as taxas inalteradas, Walsh sugeriu que um novo aumento pode ocorrer em dezembro e que novos aumentos são possíveis no início de 2027; a inflação não atinge a meta há seis anos e os contratos futuros já apostam em aumentos de taxas em dezembro e março.
Oracle promete retorno antecipado de apostas em IA, prevê fluxo de caixa livre positivo na segunda metade do ano fiscal de 2028 e redução de despesas de capital no ano fiscal de 2029
A diretora financeira da Oracle, Hilary Maxson, afirmou no Dia do Investidor que a Oracle espera que o fluxo de caixa livre se torne positivo no segundo semestre do ano fiscal de 2028 e ultrapasse US$ 30 bilhões no ano fiscal de 2029 — o mercado anteriormente previa que esse indicador só ficaria positivo no ano fiscal de 2030. Ela também prevê que os gastos de capital em 2029 diminuirão e que o limite máximo de financiamento adicional até o ano fiscal de 2030 será de US$ 20 bilhões. Após a notícia, as ações da Oracle chegaram a subir mais de 13%.
Preços de criptomoedas
Mais


