
A capacidade de produção de comunicação óptica está esgotada em todo o setor. Onde está o ponto de disputa atualmente?

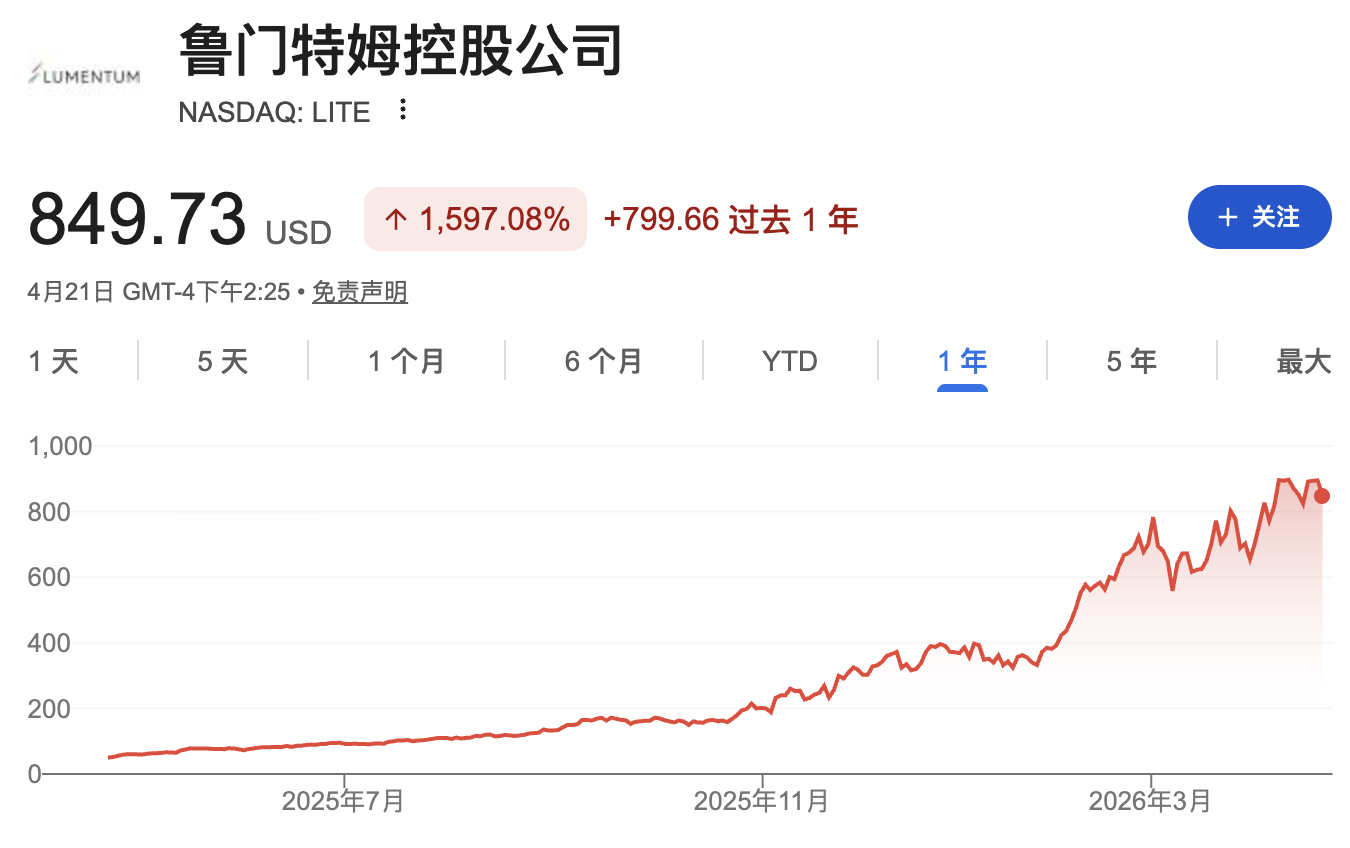
A onda de construção de centros de dados de IA continua a impulsionar a demanda por comunicação óptica, fazendo com que as ações relacionadas subam fortemente recentemente, com as avaliações ultrapassando totalmente as faixas históricas.
De acordo com a Mesa de Negociação Chasing Wind, no relatório divulgado em 20 de abril, o Morgan Stanley aponta que, após a OFC (Conferência de Comunicações por Fibra Óptica), uma nova onda de investidores continua a adentrar o setor de comunicações ópticas, com a força compradora ainda se expandindo, fornecendo um suporte contínuo aos preços das ações.
Diversas empresas de comunicação óptica já venderam toda sua capacidade produtiva deste ano, reduzindo consideravelmente a incerteza de receitas, enquanto a margem de lucro se torna o indicador mais crucial para os próximos trimestres.
O progresso da expansão de capacidade dos lasers é incerto, tornando mais difícil avaliar o gap entre oferta e demanda. Também é necessário observar a disputa entre as arquiteturas “Estreita e Rápida” e “Larga e Lenta”; a solução “Larga e Lenta” traz a possibilidade de substituir lasers InP por MicroLED, o que pode remodelar a cadeia de suprimentos de longo prazo.
O Morgan Stanley elevou os preços-alvo de quatro ações principais de comunicação óptica: Corning de US$ 127 para US$ 140; Lumentum de US$ 595 para US$ 710; Coherent de US$ 250 para US$ 290; Ciena de US$ 286 para US$ 405.
Capacidade esgotada remodela a lógica de mercado — margem de lucro torna-se variável central
Em meio à extrema restrição de capacidade, a lógica de investimento no setor de comunicação óptica mudou silenciosamente. Como várias empresas já garantiram sua capacidade para todo este ano ou boa parte de 2026, as previsões de receita se tornam relativamente claras, e o mercado agora volta sua atenção para a capacidade das empresas de capturar aumento de margem de lucro em um cenário de oferta restrita.
Nesse aspecto, a LITE atualmente é a mais vantajosa. A empresa vem aumentando seus preços de forma agressiva, sendo esta a principal razão para o EPS esperado pelos compradores ficar muito acima do consenso dos vendedores. Contudo, tal poder de precificação pode não ser replicado em toda a cadeia de suprimentos.
A situação da GLW é mais complexa. O preço da fibra óptica asiática já subiu 75%, atingindo seu maior valor em sete anos, e investidores esperam que a GLW também se beneficie. No entanto, a gestão da GLW mantém um discurso conservador, declarando que “há fibra óptica suficiente para suprir a demanda globalmente” e que as melhorias de preço devem ser impulsionadas principalmente por inovação em produtos, não por aumento imediato do preço à vista.
Cabe ainda observar duas mudanças marginais: primeiro, mais de 30% dos fundos BEAD (subsídio americano para infraestrutura de banda larga) migrarão para tecnologias wireless fixas e satélites, reduzindo portanto a demanda por fibra óptica;
Segundo, após o negócio de fibra óptica da CommScope ser vendido para a Amphenol, a Corning cancelou os pedidos de fibra ótica de matéria-prima da CommScope, levando esta a cancelar pedidos em cadeia, o que apertou ligeiramente o mercado de fibra óptica.
Progresso da expansão de capacidade dos lasers permanece obscuro; ritmo de oferta é incógnita fundamental
Os lasers de fosforeto de índio (InP) são atualmente componentes essenciais para a interconexão óptica em IA, cujas dinâmicas de capacidade afetam diretamente a oferta e demanda de toda a cadeia de suprimentos — sendo este um dos temas que mais despertam atenção dos investidores.
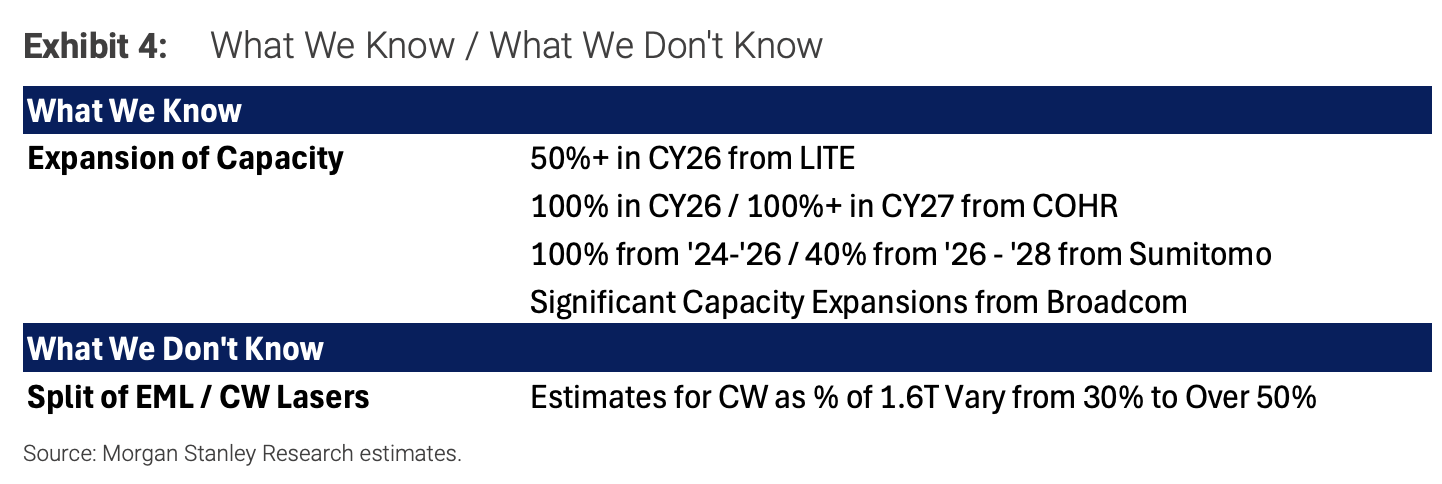
Conforme informações públicas:
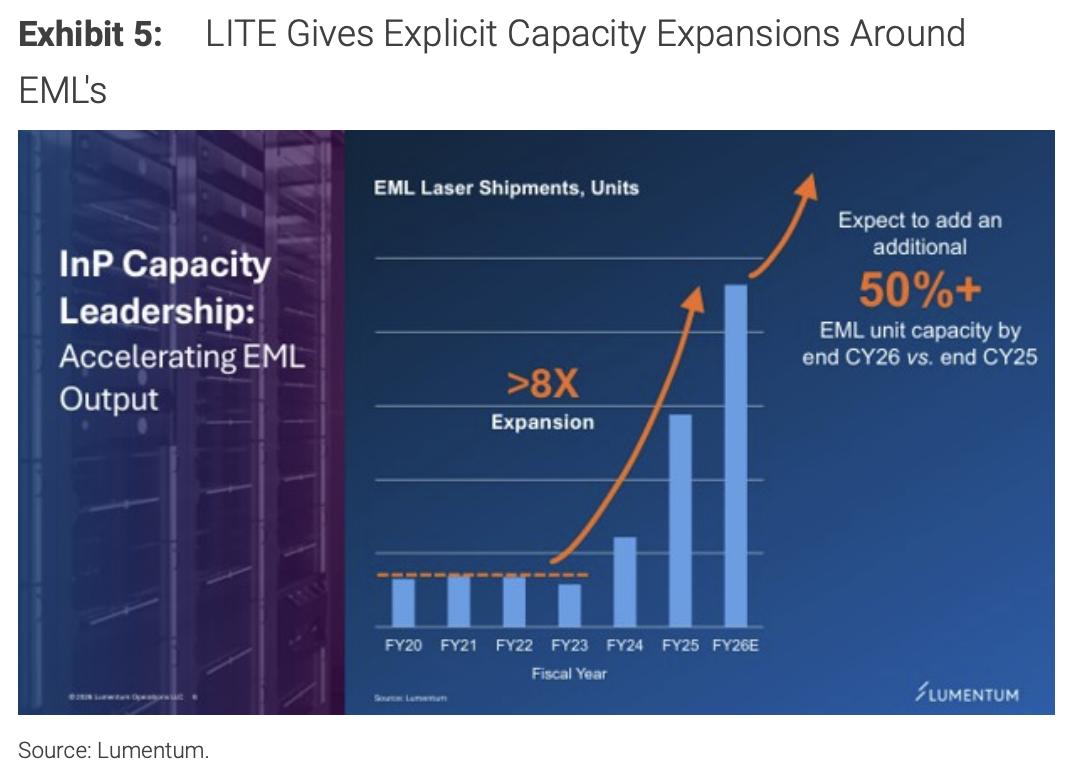
A LITE planeja expandir em mais de 50% a capacidade de produção de EML no ano fiscal de 2026;
A COHR planeja dobrar sua capacidade em 2026 e aumentar mais de 100% em 2027;
A Sumitomo Electric planeja dobrar de 2024 a 2026, e aumentar mais 40% de 2026 a 2028;
A Broadcom afirmou que expandirá sua capacidade em 4 a 6 vezes nos próximos 12 meses.
Contudo, diversas variáveis-chave permanecem indefinidas.
Primeiro, há controvérsia em relação à proporção de EML e lasers CW na demanda de 1,6T — a LITE estima que CW componha cerca de 30% a 40%, enquanto a Sumitomo prevê mais de 50%.
Segundo, várias empresas estão migrando para wafers de 6 polegadas, cujo rendimento ainda é altamente incerto. Além disso, detalhes da ampliação de produção pela Broadcom ainda não foram esclarecidos.
Devido à falta de dados confiáveis de market share e apenas a LITE divulgar detalhes mais precisos sobre expansão de capacidade, o modelo global de oferta e demanda apresenta claras limitações na sua precisão. A adequação entre o ritmo de expansão da oferta e o crescimento da demanda por IA será um dos principais fatores para o sentimento do setor.
Disputa entre arquiteturas “Estreita e Rápida” e “Larga e Lenta” pode remodelar o perfil da cadeia de suprimentos a longo prazo
No campo das CPO (Óptica Co-empacotada), a disputa entre as rotas “Estreita e Rápida” (Narrow and Fast) e “Larga e Lenta” (Wide and Slow) está se tornando um tema cada vez mais observado por investidores no longo prazo.
A solução “Estreita e Rápida” alcança taxas de transmissão mais altas por canal, com menos canais — configuração típica de 1,6T = 8 canais × 200G —, otimizando densidade de banda e eficiência energética, sendo a tendência predominante atualmente em clusters de IA.
Por outro lado, a solução “Larga e Lenta” atinge a mesma largura de banda total usando mais canais e menor taxa por canal — configuração típica de 1,6T = 16 canais × 100G, dependente de um ecossistema mais maduro, porém com maior consumo de espaço e recursos de fibra.
O significado estratégico do “Larga e Lenta” está em permitir a substituição dos lasers InP por MicroLED.
A arquitetura MOSAIC da Microsoft é representativa dessa direção — usa fibras ópticas de formação de imagem (contendo milhares de núcleos ópticos) para transportar muitos canais ópticos paralelos e de baixa velocidade, reduzindo, em certos cenários, a dependência de lasers InP. A COHR defende que a tecnologia VCSEL também tem competitividade na arquitetura “Larga e Lenta”.
Essa disputa de rotas deve levar alguns anos para se definir, mas já impacta o posicionamento de longo prazo de COHR e LITE — caso a “Larga e Lenta” ganhe força, fornecedores focados em lasers InP podem enfrentar maiores desafios de longo prazo, enquanto empresas relacionadas a MicroLED poderão se beneficiar.
Valuation rompe faixa histórica; hipótese de “bull market” ainda sem catalisadores de refutação
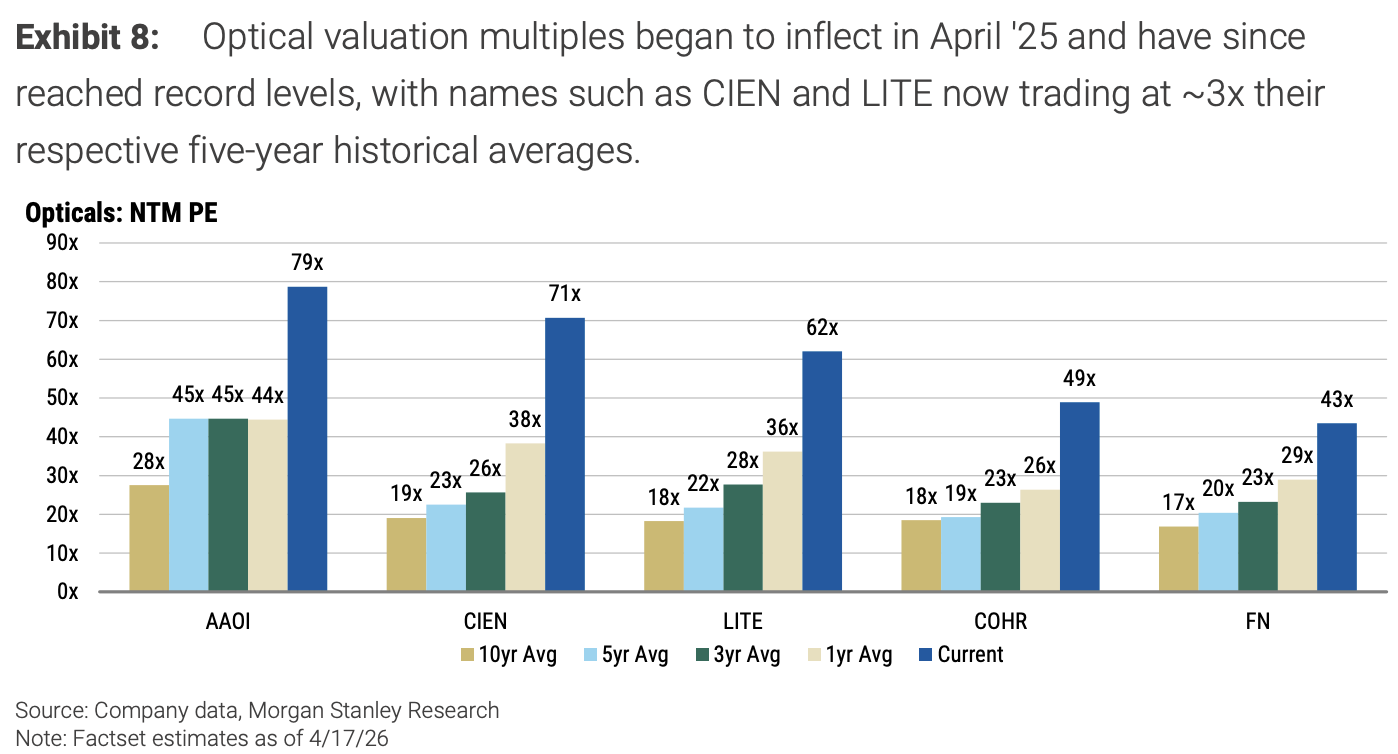
As avaliações das ações de comunicação óptica já estão completamente fora da faixa histórica média, tornando-se outro grande ponto de contenção.
As principais ações — CIEN, LITE, COHR, GLW — são negociadas atualmente a múltiplos de 20 a 25 vezes o EPS estimado para 2028, enquanto a média do P/L nos últimos 10 anos ficou entre 17 e 19. Atualmente, os valores de CIEN e LITE chegam a três vezes suas médias históricas de 5 anos.
Em comparação, empresas de armazenamento e HDs (como MU) ainda operam com P/L na faixa de um dígito a baixo dois dígitos, levando investidores a questionar frequentemente a razoabilidade da avaliação de comunicações ópticas.
A justificativa para o prêmio reside em alguns pontos:
Primeiro, o cenário de aplicação das comunicações ópticas segue se expandindo (CPO, OCS, transmissão coerente etc.), com espaço de crescimento mais claro;
Segundo, existem grandes diferenças entre o EPS esperado pelos compradores e o consenso dos vendedores, sendo que a maioria dos catalisadores (como aceleração de lançamentos de novos produtos, efeito de preços mais altos) só irão se materializar entre 2027 e 2028;
Terceiro, diferente do armazenamento, atualmente não há dados recentes capazes de refutar a hipótese de bull market nas comunicações ópticas, enquanto o investimento de capital em IA segue forte, sustentando ainda mais os valuations.
No entanto, as avaliações atuais estão entre as mais altas da história, trazendo o risco de regressão para múltiplos mais baixos caso o mercado enfrente margens de lucro abaixo do esperado, significativa expansão de capacidade de lasers Broadcom reposicionando o balanço entre oferta e demanda, ou piora no cenário competitivo de OCS.
~~~~~~~~~~~~~~~~~~~~~~~~
O excelente conteúdo acima vem da Mesa de Negociação Chasing Wind.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Nvidia aposta mais na computação científica! Lança o Rubin HPC GPU, apostando que agentes de IA vão revolucionar supercomputadores
O Rubin HPC possui uma única GPU com mais de 50 mil núcleos CUDA, otimizada para computação científica e com lançamento previsto para 2028. O CUDA-X expande o alcance da computação científica, abrangendo áreas como astrofísica, ciência dos materiais, desenvolvimento de medicamentos e biologia de célula única, reduzindo a análise de buracos negros de um mês para apenas 8 minutos. A Nvidia demonstrou a integração de interconexão fotônica e computação quântica, aprimorando a infraestrutura de supercomputação. A Lambda utiliza a tecnologia óptica CPO (Co-Packaged Optics) da Nvidia, alcançando até 5 vezes mais eficiência energética. A Nvidia também expandiu o sistema de gerenciamento de cargas de trabalho Slurm para incluir processadores quânticos (QPU) nos fluxos de trabalho tradicionais de supercomputadores. Além disso, a Nvidia anunciou que o rack de CPUs Vera será lançado no início do próximo ano, com fornecimento por Dell, HPE, Lenovo e Supermicro.
Bernstein: OpenAI lança carteira ChatGPT, competição de pagamentos com IA entra em novo ponto de virada; Visa (V.US) e Mastercard (MA.US) podem se tornar os maiores vencedores
À medida que os agentes de inteligência artificial evoluem de ferramentas de consulta de informações para assistentes pessoais capazes de realizar compras e pagamentos de forma autônoma, o setor global de pagamentos está enfrentando novas oportunidades de concorrência.
Enquanto os semicondutores despencam, os “proprietários” de IA ganham destaque? O REIT de data center da Blackstone (BXDC.US) sobe mais de 10% no pré-mercado, fluxo de caixa de longo prazo se torna foco do mercado
A Blackstone Digital Infrastructure Trust adquiriu a participação majoritária em duas joint ventures formadas com a Amazon Web Services, a um preço de transação de aproximadamente US$ 5 bilhões. A BXDC terá 13 novas salas de máquinas energizadas em dois campi de data centers da AWS, e a AWS fará o leaseback de todo o conjunto de salas por um período inicial de 12 anos, podendo ser estendido para até 32 anos.
"A beleza está no tédio"? BTIG: A força incomum dos setores defensivos lembra o período antes do estouro da bolha de 2000
Nos últimos 30 dias, o setor de bens de consumo essenciais do S&P 500 superou o setor de tecnologia em 33 pontos percentuais, registrando a maior diferença mensal dos últimos 25 anos, relembrando uma rotação defensiva similar àquela que ocorreu antes do estouro da bolha da internet em 2000. O estrategista da BTIG, Krinsky, está otimista em relação aos bens de consumo essenciais, mas alerta que as ações de tecnologia e semicondutores ainda têm espaço para novas quedas, e que um dólar forte pode intensificar a pressão de liquidez. No entanto, o mercado permanece dividido sobre a sustentabilidade dessa rotação, sendo o possível início de um período de ajuste de longo prazo para negociações envolvendo IA um ponto central de atenção.
Preços de criptomoedas
Mais


