
Antes do relatório financeiro da TSMC, JPMorgan recomenda: Compre! A escassez de processos avançados da empresa continuará até 2027.

A explosão na demanda por poder de computação em AI está levando a capacidade de produção avançada da TSMC a um nível de tensão sem precedentes.
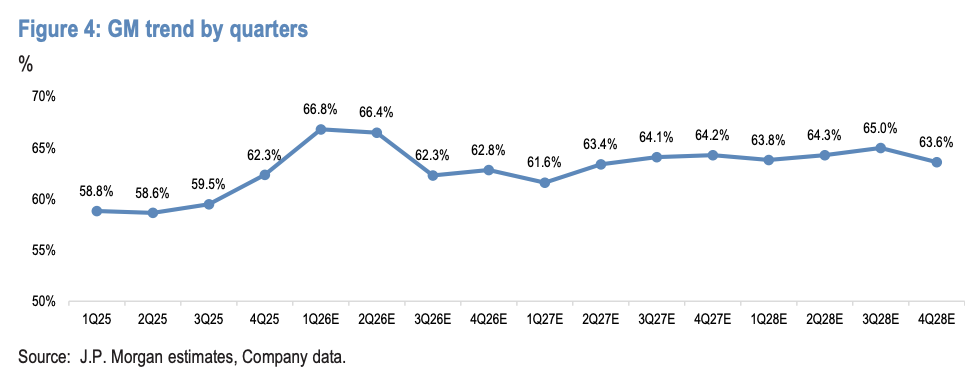
Segundo Chasing Wind Trading Desk, o relatório de pesquisa publicado pela JPMorgan em 2 de abril de 2026 elevou o preço-alvo da TSMC de 2.250 para 2.400 dólares taiwaneses, prevendo que a margem bruta da TSMC no próximo relatório trimestral chegará a 66,8%, acima do guia da empresa de 63% a 65%.
A lógica central da revisão para cima: as capacidades avançadas representadas pelo processo N3 já estão reservadas até 2027, e o desequilíbrio entre oferta e demanda intensificou ainda mais nos últimos dois a três meses.
O crescimento robusto das cargas de trabalho Agentic AI está impulsionando um aumento exponencial no consumo de computação, enquanto as demandas por GPU, CPU e interconectividade AI estão crescendo simultaneamente, fazendo com que o índice de utilização dos processos avançados da TSMC ultrapasse constantemente 100%.
Essa estrutura de oferta e demanda sustentará a elevação da margem bruta da TSMC no primeiro semestre de 2026, impulsionando o investimento de capital acumulado para cerca de US$ 190 bilhões entre 2026 e 2028.
Demanda por poder de AI dispara, capacidade do N3 reservada até 2027
Nos últimos dois a três meses, a demanda por poder de computação em AI acelerou significativamente. A explosão das cargas de trabalho Agentic AI — incluindo o lançamento de produtos como Claude Code, OpenClaw e outras soluções similares de laboratórios AI — gerou um aumento inesperado no consumo de tokens, sendo a principal força motriz desta onda de demanda acima do esperado.
Ao mesmo tempo, a demanda por produtos de interconexão AI de servidores (incluindo chips de rede, DSP, retimer, etc.) está crescendo junto com a expansão do poder de computação, e a procura por CPUs de servidor como Google Axion, Nvidia Grace, AWS Graviton e Microsoft Cobalt também está em ascensão.
Atualmente, a demanda por wafers de processos avançados está significativamente apertada; para a maioria dos clientes HPC, as capacidades dos processos N3 e N2 já estão reservadas até 2027.
Os principais aceleradores AI como NVIDIA Rubin, AWS Trainium 3, Meta MTIA migrarão para o processo N3 em 2026, além da expansão contínua do Google TPU (Ironwood e série v8) e AMD MI, intensificando ainda mais o desequilíbrio entre oferta e demanda do N3.
Apesar dos esforços da TSMC em expandir a capacidade até o final de 2026, o índice de utilização do N3 deverá permanecer acima de 120% em 2026 e acima de 110% em 2027. A receita prevista do N3 deve dobrar em 2026, representando mais de 30% do total da TSMC, sendo que a demanda HPC corresponde a cerca de dois terços da demanda total do N3.
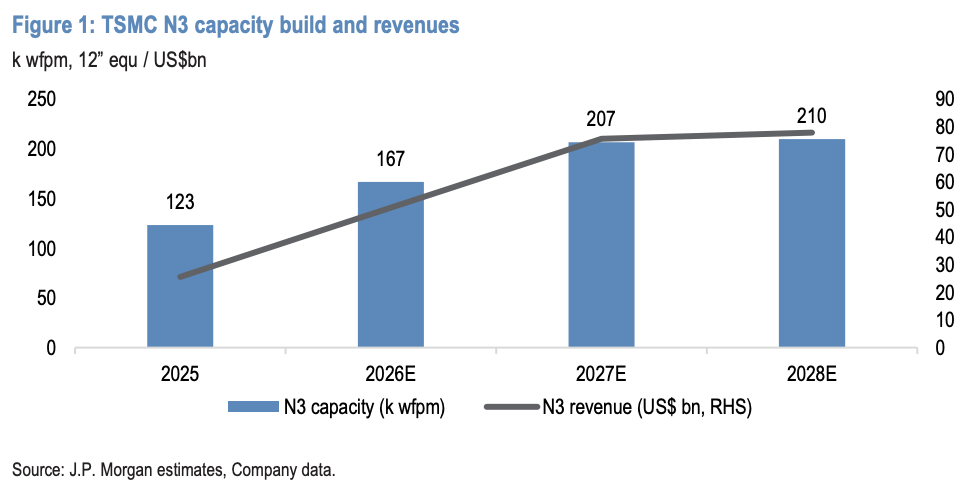
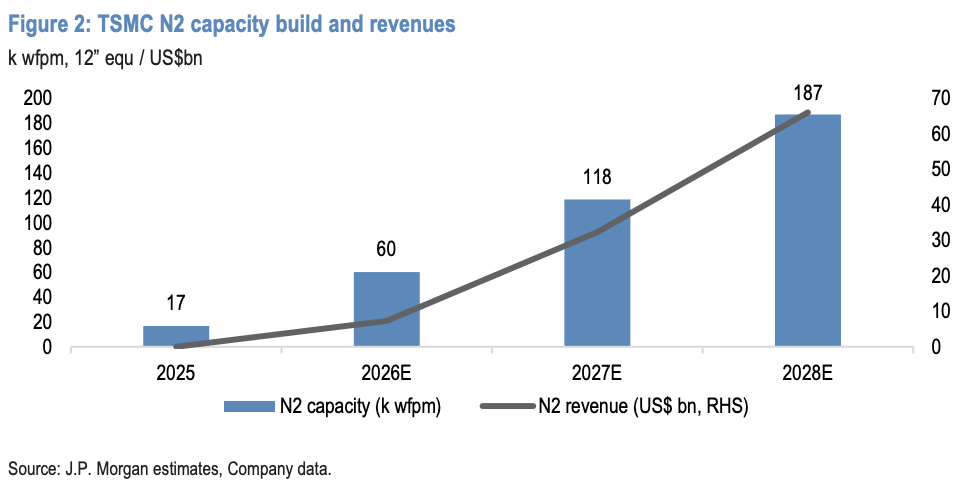
Para o N2, toda a linha de iPhones da Apple (A20/A20 Pro), AMD Venice e MI450, além dos SoCs topo de linha da MediaTek e Qualcomm, adotarão o processo N2 em 2026. A participação de receita do N2 deve crescer de 4% em 2026 para 15% e 26% em 2027/2028, respectivamente.
Expansão agressiva, investimento de capital entre 2026 e 2028 deve chegar a US$ 190 bilhões
As previsões de investimento de capital da TSMC para 2027 e 2028 foram ajustadas para US$ 63,5 bilhões e US$ 70,5 bilhões, respectivamente. O investimento acumulado de capital entre 2026 e 2028 será de cerca de US$ 190 bilhões, quase o dobro dos US$ 101 bilhões entre 2023 e 2025.
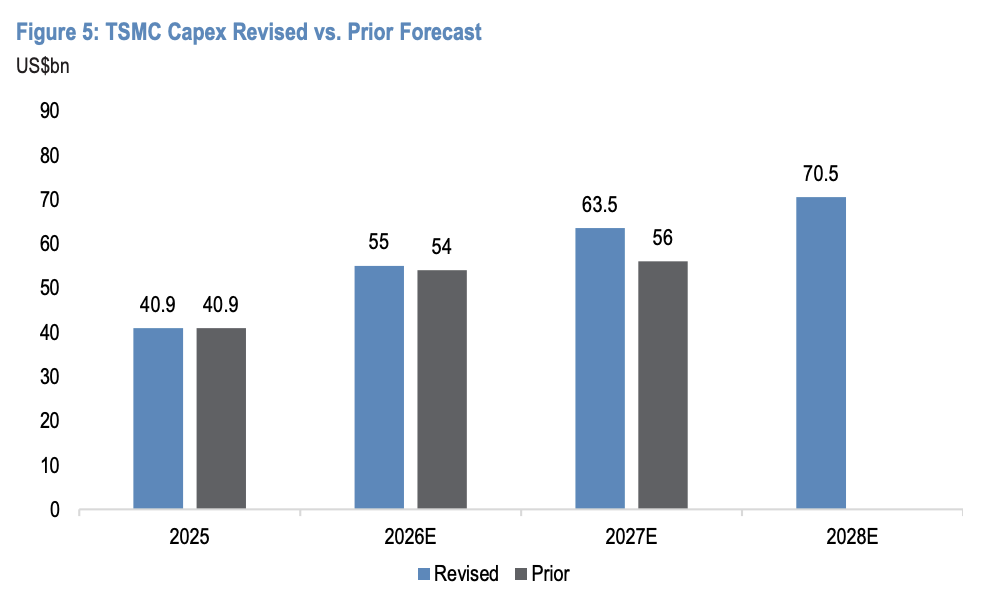
Este investimento em larga escala reflete a determinação estratégica da TSMC em apoiar a expansão do poder de computação AI, impulsionado pelo rápido crescimento da receita dos clientes e pela expansão exponencial do uso de tokens. Espera-se que a capacidade dos processos avançados (nodos N7 e inferiores) cresça a uma taxa composta anual de 16% entre 2025 e 2028.
Mapa global de capacidades também acelera expansão:
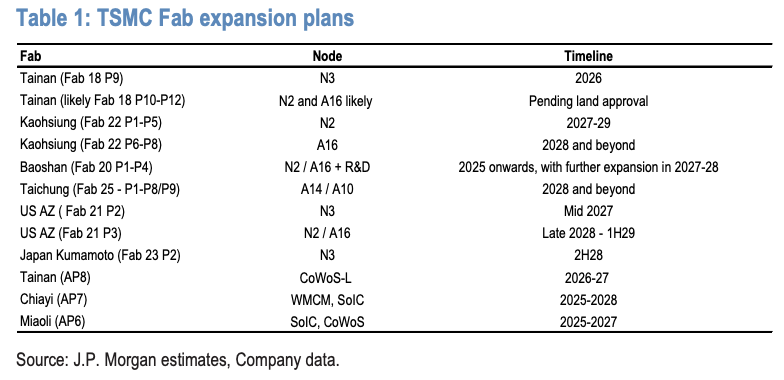
Em Taiwan, a TSMC está expandindo o N3 no Fab 18 P9 em Tainan, construindo as capacidades N2 e A16 nos Fab 22 P1 a P5 em Kaohsiung, e Fab 20 P1 a P4 em Baoshan;
No planejamento de longo prazo, o Fab 25 em Taichung focará nos nodos A14/A10, o Fab 18 pode adicionar fases P10 a P12 (pendente de aprovação de terreno), e há um plano inicial para uma nova fábrica de wafers em Tainan dirigida aos nodos A10/A7, com oito fases.
No exterior, a segunda fase de produção em massa do Fab 21 em Arizona, EUA, para o N3 pode ser antecipada para meados de 2027, enquanto a terceira fase para o N2 pode começar entre o final de 2028 e início de 2029; o Fab 23 em Kumamoto, Japão, previsto iniciará a produção em massa do N3 na segunda metade de 2028.
Para encapsulamento avançado, a capacidade CoWoS deve chegar a 115 mil e 145 mil unidades/mês no final de 2026/2027; SoIC entrará em uma fase de investimento em larga escala entre 2027 e 2028, com aceleradores N2 como NVIDIA Feynman, Google TPU v9, Trainium 4 e OpenAI Titan 2 podendo adotar arquiteturas SoIC.
Margem bruta supera expectativas, semestre pode marcar recorde histórico
Prevê-se que a margem bruta da TSMC no primeiro trimestre chegue a 66,8%, excedendo em cerca de 180 pontos base o limite superior das diretrizes da empresa e mantendo-se elevada em 66,4% no segundo trimestre, um salto de mais de 550 pontos base em relação ao segundo semestre de 2025.
O relatório listou cinco fatores que sustentam a margem bruta acima do esperado:
Primeiro, o índice de utilização do N5 e N3 continua acima de 100%;
Segundo, a operação cross-fab elevou a utilização das capacidades N7 e 28nm e reduziu custos de equipamentos ociosos;
Terceiro, aumentaram os pedidos "urgentes" e "super urgentes" de wafers dos clientes HPC (hot run/super-hot run), com prêmio de 50% a 100% nestas ordens;
Quarto, a alta de preços de 6% a 10% para produtos semelhantes de processos avançados em 2026 já foi implementada desde janeiro;
Quinto, o dólar taiwanês desvalorizou mais de 1,5% frente ao dólar nos últimos dois meses, com cada 1% de desvalorização agregando cerca de 0,4 pontos percentuais à margem bruta.
Estimativas conservadoras sugerem que a margem bruta deve recuar cerca de 400 pontos base no segundo semestre de 2026, principalmente devido ao efeito dilutivo da curva de rendimento do N2, amortização inicial de fábricas no exterior (especialmente nos EUA) e possíveis aumentos de tarifas de energia.
Expectativa do mercado antes do relatório: primeiro trimestre supera estimativas, diretrizes anuais permanecem inalteradas
Prevê-se que a receita trimestral da TSMC cresça 7% sequencialmente, acima do limite superior da diretriz da empresa (um aumento de 3% a 6%, correspondendo a US$ 33,5 bilhões a US$ 35,8 bilhões); a diretriz para o segundo trimestre é de crescimento de 6% a 8% (estimado em 8%), com margem bruta orientada entre 64% e 66%.
Apesar da contínua melhora da demanda, o relatório prevê que a TSMC não ajustará as diretrizes anuais na teleconferência do relatório, mantendo as três orientações a seguir:
Aumento de receita anual em dólares em 2026 "perto de 30%" (estimado em 35%);
Crescimento anual composto de receitas AI entre 2024 e 2029 em "médios a altos 50%";
Taxa composta anual de crescimento de receita em dólares da empresa entre 2024 e 2029 de cerca de 25%.
Espera-se que a administração transmita as seguintes mensagens na teleconferência:
Atitude otimista ainda mais reforçada em relação à demanda de AI;
Pronunciamento mais proativo sobre planos de expansão de capacidade entre 2027 e 2028;
Destaque para a forte demanda da cadeia de suprimentos Apple;
Progresso acelerado na expansão das capacidades de processos N3 e N2 nos EUA;
E confiança plena na competitividade frente a Tesla TeraFab, Samsung e Intel Foundry.
O relatório utiliza um múltiplo P/L esperado de 20 vezes para 12 meses como referência de avaliação, correspondendo ao preço-alvo de 2.400 dólares taiwaneses, superior à média histórica de cinco anos da TSMC, refletindo o alto reconhecimento da JPMorgan pela lógica de crescimento estrutural da empresa.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Principais bancos de Wall Street aumentam previsões de alta de juros, futuros dos títulos do Tesouro dos EUA continuam em queda e ouro cai mais de 1%, rompendo os 4000
Após o CPI dos EUA de outubro superar as expectativas, Goldman Sachs e Nomura adicionaram previsão de alta de juros em março do próximo ano, enquanto Deutsche Bank previu uma alta de juros em janeiro do próximo ano. Atualmente, o mercado já precificou completamente um aumento de 25 pontos-base em dezembro, com probabilidade de 13% para um aumento de 50 pontos-base. Na quarta-feira, o mercado à vista de títulos do Tesouro dos EUA ficou fechado, mas os futuros de títulos continuaram em queda, com os rendimentos correspondentes subindo cerca de 2 a 4 pontos-base, enquanto o ouro à vista caiu 1,1% sob pressão.

A construção de centros de dados de IA esfriando não é motivo de preocupação? A onda de importação dos EUA dificilmente diminuirá no curto prazo, e o verdadeiro impacto pode chegar apenas em 2029.
Um projeto de centro de dados leva, em média, 4,8 anos desde a decisão de investimento até o início da construção, e mais 2,6 anos desde o começo das obras até entrar em operação. Normalmente, os servidores só são instalados após a conclusão da estrutura do prédio e da instalação dos racks. Para parceiros comerciais como Taiwan, Coreia do Sul e México, que dependem da cadeia de suprimentos dos centros de dados dos Estados Unidos, essa inércia no ciclo de construção garante um amortecimento para as exportações, pelo menos nos próximos um ou dois anos.

Grande controvérsia no Federal Reserve: Quando deve terminar o mandato do terceiro em comando, Williams?
O foco da controvérsia está em saber se Williams deve deixar o cargo em junho de 2028 (quando completa 10 anos de mandato) ou em junho de 2027 (quando atinge a idade de aposentadoria de 65 anos). Análises apontam que o Conselho do Federal Reserve possui autoridade discricionária final; caso Williams saia antecipadamente, o presidente do Federal Reserve, Waller, poderá influenciar previamente a nomeação para essa posição-chave, mas encurtar forçadamente o mandato de Williams pode facilmente ser visto como manipulação política. O próprio Williams prevê permanecer no cargo até junho de 2028.

Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Preços de criptomoedas
Mais


