
Mercado de títulos: comportamento de alocação reaparece

No dia 7 de janeiro deste ano, discutimos a possibilidade de mudança no mercado de títulos (veja em “Conversando sobre o mercado de títulos no início do ano”), e olhando para trás, foi uma boa oportunidade de compra. Vale notar que, com o aumento das taxas de juros de longo prazo, o comportamento de alocação por parte de bancos e seguradoras voltou a ocorrer recentemente.O retorno desse comportamento de alocação indica que as taxas de juros estão próximas do ponto mais alto deste ciclo?
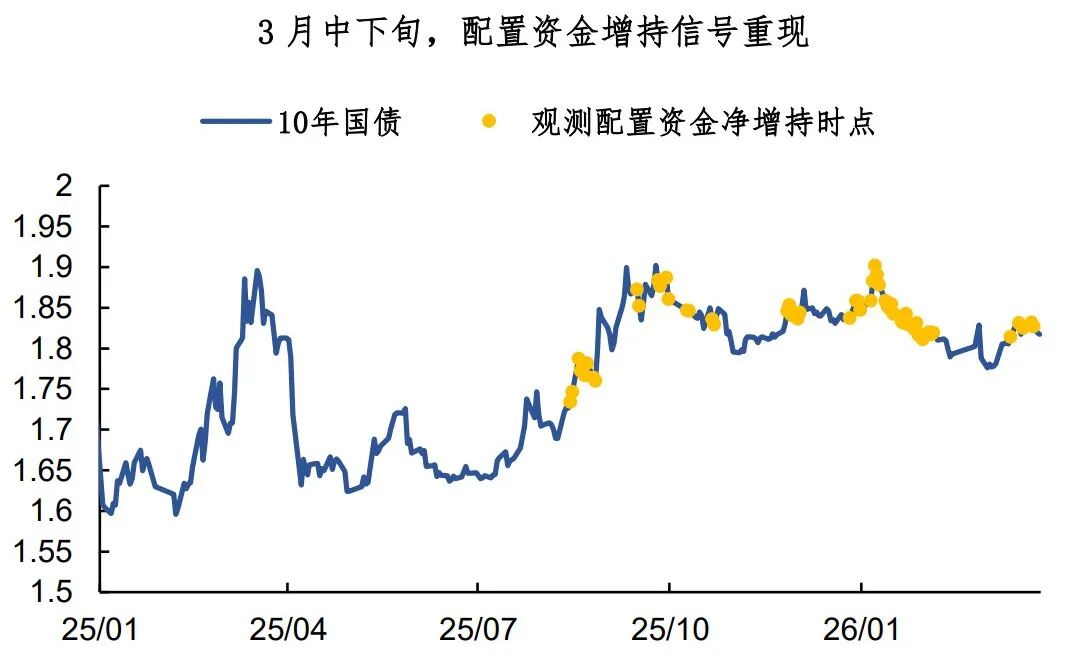
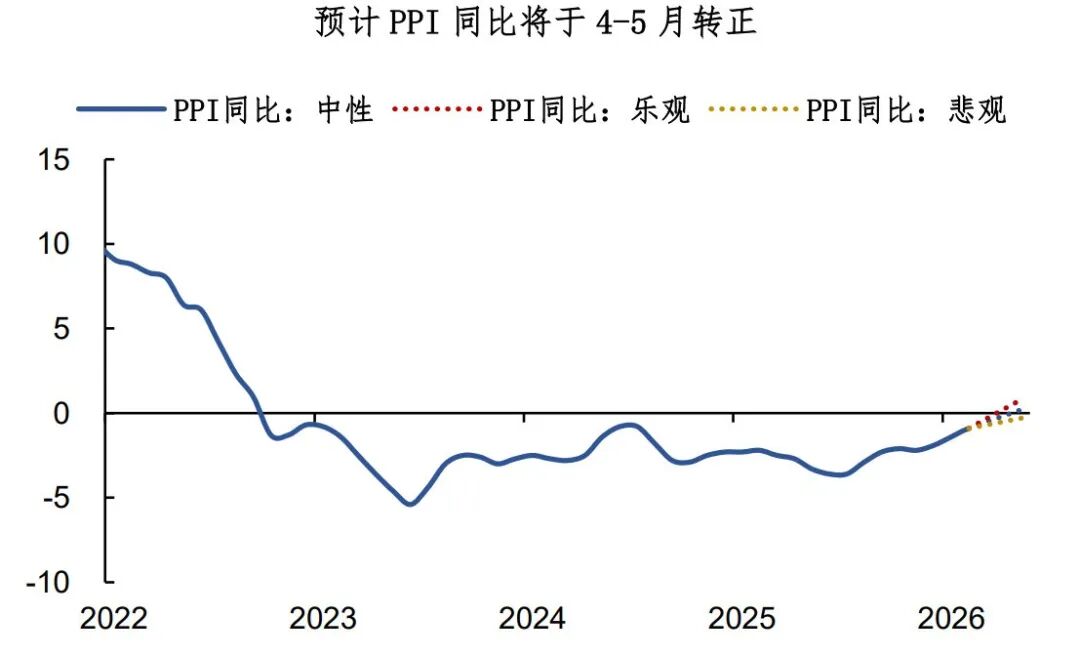
Para resolver essa questão, é preciso entender primeiro as razões do ajuste atual no mercado de títulos.Desde março, o aumento das taxas de longo prazo tem refletido principalmente a precificação das expectativas de inflação.Com o impacto do aumento do preço do petróleo após o conflito entre Irã e Israel tornando-se mais evidente, há espaço para nova valorização de preços de produtos industriais, e estima-se que o PPI anualizado possa ficar positivo em abril ou maio.
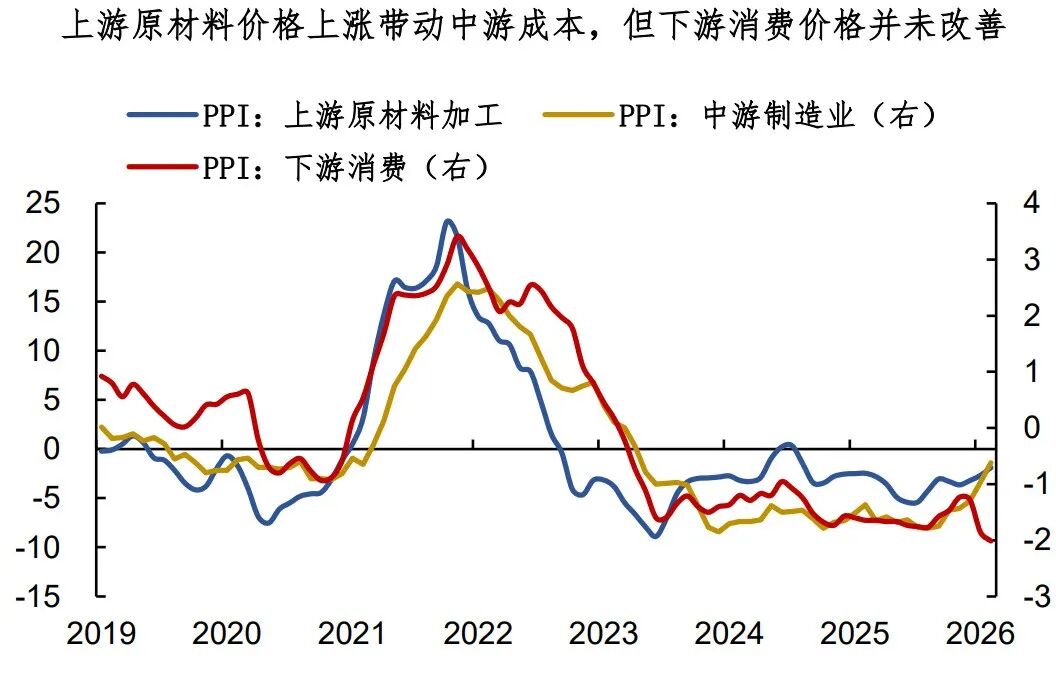
No médio prazo, a “inflação importada” ainda não levou à recuperação dos preços de bens de consumo, o que dificulta influenciar o centro das taxas de juros via política monetária.Do ponto de vista das famílias, dados como renda, emprego, varejo, vendas de imóveis e crédito são neutros ou levemente negativos, então a política monetária de apoio precisa ser mantida; a implementação da flexibilidade monetária é só questão de tempo.
Já que a direção da política monetária não mudou e as taxas dos títulos permanecem oscilando dentro de um intervalo, o retorno do comportamento de alocação ainda é um sinal importante.Do ponto de vista da relação de preços, uma taxa de juros dos títulos públicos de 10 anos entre 1,8% e 1,9% já está próxima do rendimento real referente a empréstimos, o valor da alocação volta a subir. Claro, a sustentabilidade dessa alocação após o encerramento do trimestre ainda precisa ser observada, mas ao menos os preços de longo prazo atualmente têm certa atratividade.
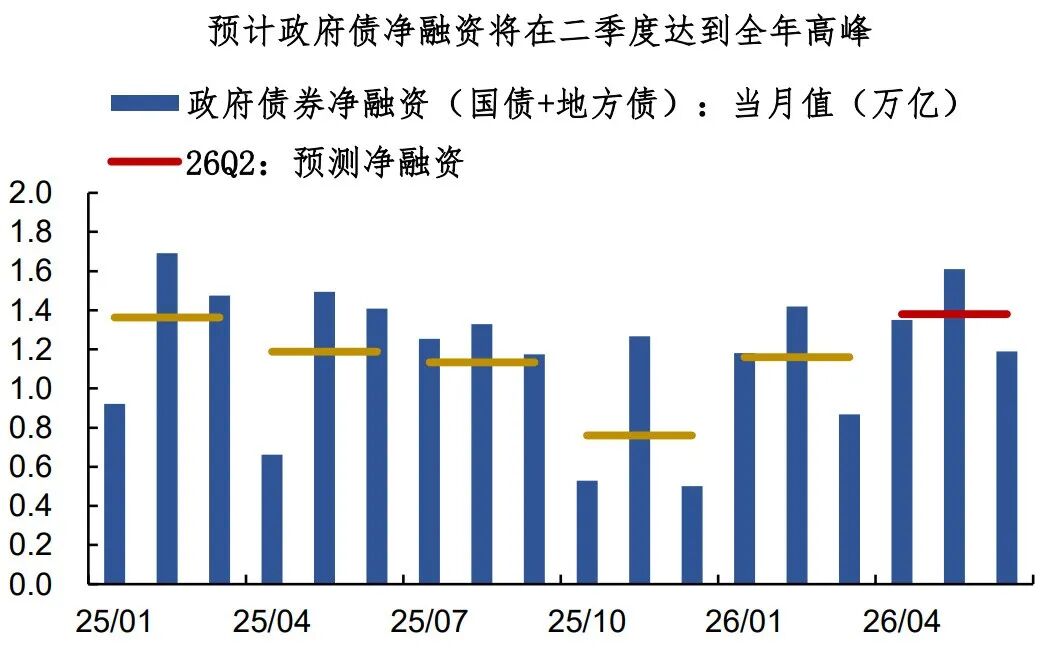
No ritmo, vale prestar atenção ao avanço fiscal daqui para frente, especialmente após o início da emissão de títulos públicos especiais de ultraprazo, o impulso fiscal pode atingir seu pico por volta de maio.Os exercícios fiscais de 2025 e 2026 já têm algum adiantamento, e analisando fatores como planejamento de emissão e volume de vencimento, o financiamento líquido da dívida pública no segundo trimestre (estimado em 4,2 trilhões) deve alcançar o pico anual.
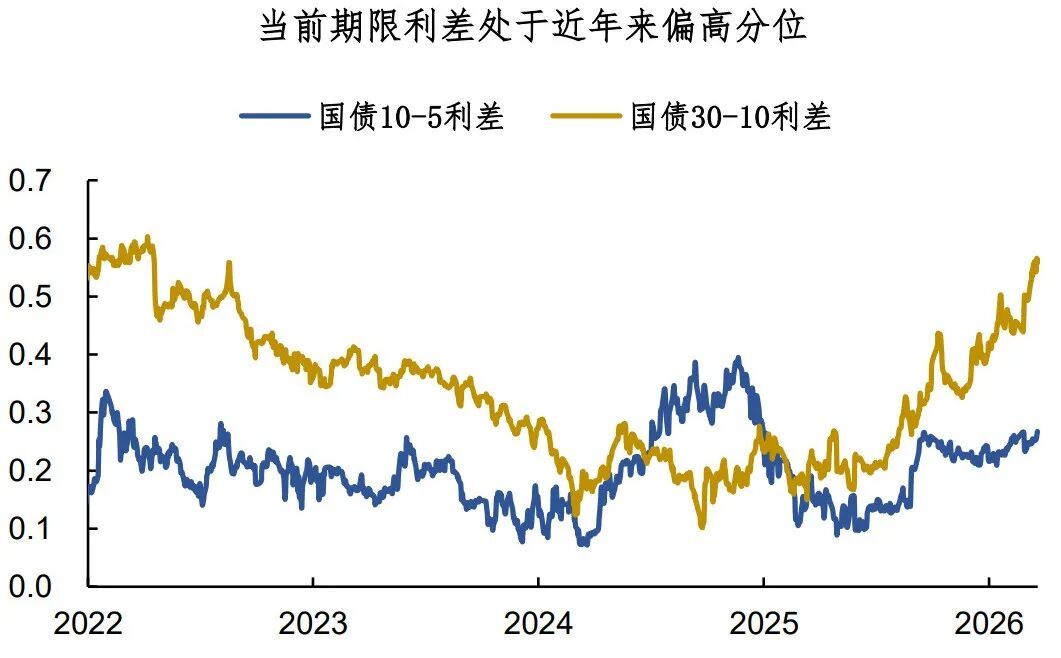
No geral, acreditamos que fatores de inflação e política fiscal vão sustentar um spread de prazo elevado no médio prazo, mas em termos de ritmo, o mercado de títulos em abril não é pessimista.A postura da política monetária permanece, e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma escolha interessante.
Resumo do compartilhamento de hoje:
1. Com o aumento das taxas de longo prazo, o comportamento de alocação das instituições apareceu novamente. Já que a direção da política monetária não mudou, as taxas dos títulos seguem oscilando e o comportamento de alocação ainda indica um sinal importante.
2. Estimamos que o PPI anualizado pode ficar positivo em abril ou maio, o impulso fiscal deve atingir seu pico por volta de maio, ambos sustentando o spread de prazo em termos estruturais; atualmente, o spread entre os títulos públicos de 30-10 anos e 10-5 anos está em patamares historicamente elevados.
3. Em termos de ritmo, o mercado de títulos em abril não é pessimista. A postura da política monetária permanece e a arbitragem em títulos de médio prazo (como títulos públicos de 5-7 anos) é uma boa opção.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Quantas demandas de CPO serão geradas pelo Rubin Ultra da Nvidia? Bernstein: Valor da óptica por Pod aumentará cinco vezes
A Bernstein acredita que a arquitetura Rubin Ultra da Nvidia provocará um grande aumento na demanda por óptica co-embalada (CPO) e fibra óptica, elevando o valor óptico por Pod de US$ 1 milhão para US$ 5,4 milhões, impulsionando o tamanho do mercado do ecossistema óptico da Nvidia para US$ 46,8 bilhões até 2028 (crescimento anual de 91%). Apesar dos gargalos de fornecimento de substratos InP, as perspectivas do setor continuam otimistas. A instituição reafirma a classificação “outperform” para Lumentum, Coherent e Ciena.

UBS aposta em opções de ouro e em ações de tecnologia no terceiro trimestre, construindo posição em SK Hynix (SKHY.US)
O UBS Group (UBS.US) apresentou o relatório 13F de posições para o terceiro trimestre, com data de encerramento em 30 de setembro de 2026.

SpaceX (SPCX.US) tenta eliminar Nvidia dos racks: desenvolve armários Kessel para ignorar placas de cálculo L6, comprando apenas chips
SemiAnalysis: SpaceX desenvolveu internamente o gabinete Kessel, contornando as placas L6 da Nvidia e proporcionando mais opções de fabricação de hardware próprio.

US$ 3,7 bilhões em "adiantamento de equipamentos para geração de energia em centros de dados" foram abandonados! O "comprador mais ativo de turbinas a gás", SoftBank, viu algo?
No segundo trimestre do ano fiscal de 2026, o SoftBank registrou um prejuízo líquido de US$ 7,1 bilhões, sendo a principal razão uma redução de valor de US$ 3,7 bilhões em um adiantamento de US$ 9,5 bilhões feito para garantir equipamentos de geração de energia para data centers nos Estados Unidos — dos quais cerca de US$ 2,9 bilhões, por serem não reembolsáveis, foram totalmente perdidos. O CFO admitiu que o SoftBank fez os pedidos antes mesmo de definir o projeto final e está atualmente reavaliando toda a sua estratégia de compras. "O comprador mais agressivo de turbinas a gás acabou tendo que dar baixa no depósito."
Preços de criptomoedas
Mais


